

Hola!
J’espère que tu vas bien !
Aujourd’hui, on va parler d’un de mes films préférés. Retour vers le futur.
Marty McFly monte dans la DeLorean. Le compteur passe à 88 mph. Flash de lumière. Et d’un coup, il voit son futur. Sa maison, sa famille, sa vie dans 30 ans.
Je me suis toujours demandé si je voulais connaitre mon futur ou me garder la surprise.
C’était le cas jusqu’à ce que je fasse une simulation de ma retraite.
La bonne nouvelle, c’est qu’on n’a pas besoin d’une DeLorean mais juste d’un simulateur et de 10 minutes.
Regarde comment ça fait peur !
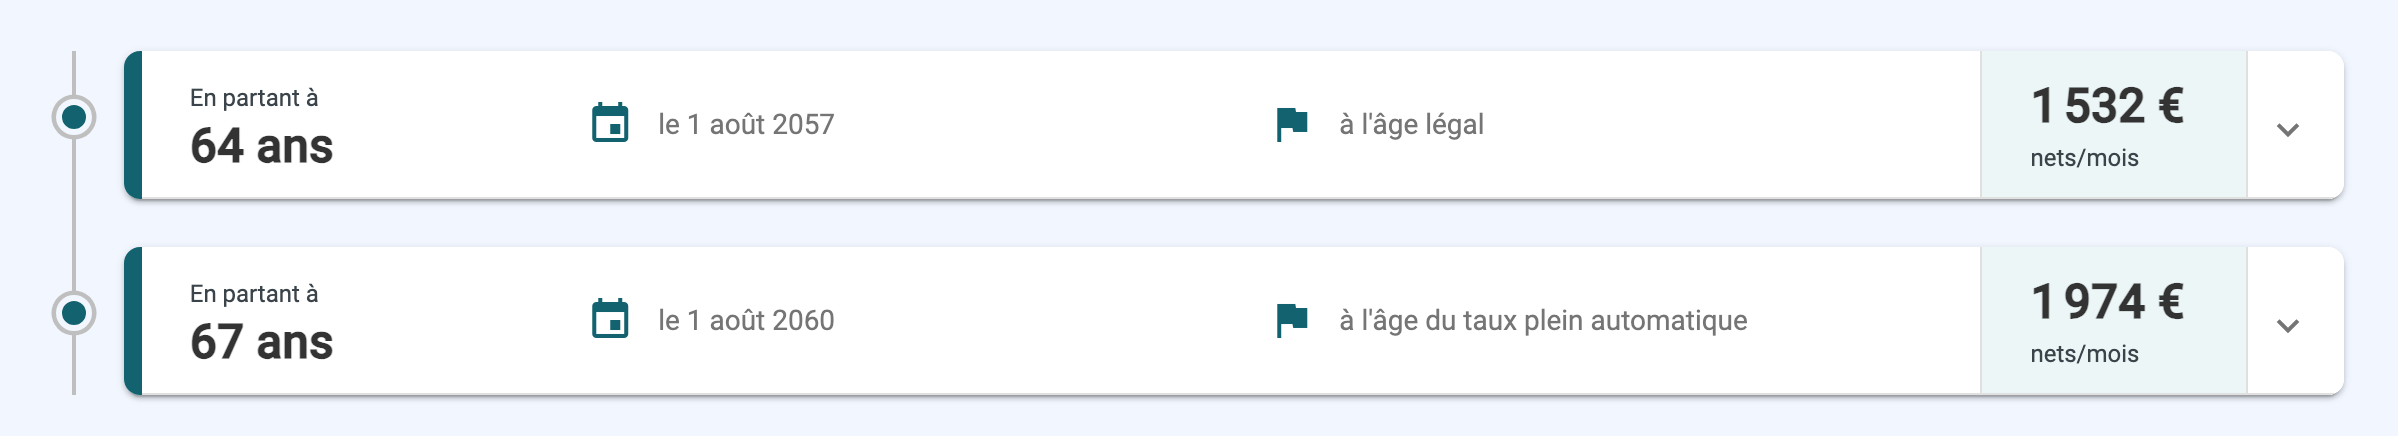
Et ce que tu vas découvrir risque de te secouer autant que Marty quand il voit Biff diriger la ville ?
Le plan du jour
Marty découvre son futur. Combien tu toucheras vraiment à la retraite
1.21 gigawatts. Pourquoi commencer tôt change tout
Construire ta DeLorean. Les 3 enveloppes qui préparent ta retraite
Éviter le paradoxe temporel. Le vrai coût de reporter d’un an
Le biais qui te piège. L’actualisation hyperbolique
À toi de jouer. Ton plan d’action en 15 minutes
Pense à mettre un ❤️ . C’est le seul feedback que j’ai pour savoir si l’édition t’as plu.
Je vais intervenir sur le plus grand événement d’éducation financière digitale de France !
Plan P : 6 jours pour reprendre le contrôle de tes finances (et c’est gratuit)
C’est du 13 au 18 avril 2026.
Le concept ?
6 jours de conférences en direct, 100% gratuites, pour aborder tous les sujets qui comptent :
budget, investissement, immobilier, fiscalité, entrepreneuriat, stratégie patrimoniale.
1 jour, 1 thématique.
De mon côté, je vais intervenir sur la définition de sa stratégie d’investissement.
C’est gratuit alors profites-en 😉
Tu veux passer à l’action ? Tu peux :
Réserve un appel découverte : on fait le point ensemble sur tes investissements.
Devenir sponsor : réponds simplement à cet email, on s’occupe du reste.
Partager l’article : tu penses à quelqu’un ? Clique ici
1. Marty découvre son futur
Imagine. Tu as 64 ans, l’âge légal de départ (en 2026). Tu souffles les bougies. Tes collègues te font un pot de départ. Tu as validé tes 172 trimestres. Tu quittes le bureau pour la dernière fois.
Et là, tu découvres ton relevé de pension.
La pension moyenne en France : 1 500 € net par mois.
Oui, tu as bien lu. 1 500 €.
Et encore, c’est une moyenne. La moitié des retraités touchent moins.
Pour mettre ça en perspective :
Un loyer moyen (d’un senior) en France = 950 €/mois
Une complémentaire santé senior = 150 €/mois
Les courses = 250 €/mois
Fais le calcul. Il reste quoi ?
Même avec des aides (APL, ALS, etc.), il ne reste pas grand chose.
Dis toi, que le minimum garanti (le “minimum contributif”) est de 904 € brut/mois si tu as tous tes trimestres.
C’est le filet de sécurité du système.
Pas de quoi rêver.
Le Doc dirait : “Marty ! On ne peut pas changer le futur si on refuse de le regarder en face !”
En gros, tu ne peux pas préparer ta retraite si tu ne sais pas combien tu toucheras. C’est la 1ère chose à anticiper.
Le taux de remplacement (ce que ta pension représente par rapport à ton dernier salaire) :
Tu gagnes 1 500 € net → tu toucheras 70-75% → 1 050-1 125 €/mois
Tu gagnes 2 500 € net → tu toucheras 60% → 1 500 €/mois
Tu gagnes 4 000 € net → tu toucheras 50-55% → 2 000-2 200 €/mois
Plus tu gagnes bien ta vie, plus le trou sera grand.
Et un chiffre qui fait réfléchir : selon les dernières études, plus de 6 Français sur 10 pensent que leur retraite sera insuffisante pour maintenir leur niveau de vie.
Ils ont raison.
Ton premier geste, c’est d’aller sur info-retraite.fr et de lancer ta simulation.
C’est gratuit, ça prend 3 minutes, et ça utilise tes vraies données de carrière.
Pas des moyennes. Tes chiffres à toi.
Tu vas voir apparaître un montant. Note-le.
C’est ton point de départ.
Et si ce montant te fait grimacer… (comme moi) c’est exactement pour ça que la suite existe.
2- 1.21 gigawatts
Tu te rappelles ce qu’il faut pour faire fonctionner la DeLorean ?
1.21 gigawatts. Une quantité d’énergie absurde.
Pour te donner une idée, 1 gigawatt peut alimenter de l’ordre d’un million de logements.
Doc Brown passe tout le film à trouver cette énergie.
La foudre, le plutonium, le Mr. Fusion…
Pour ta retraite, les 1.21 gigawatts s’appellent les intérêts composés.
C’est la seule force capable de transformer un petit effort régulier en quelque chose d’énorme.
Voici comment ça marche, concrètement :
Tu places 200 €/mois à 7% (net) par an. C’est le rendement historique moyen des grandes actions :
10 ans = tu as placé 24 000 € et tu verras 34 500 € sur ton compte
+10 500 € d’intérêts générés
20 ans = tu as placé 48 000 € et tu verras 104 000 € sur ton compte
+56 000 € d’intérêts générés
30 ans = tu as placé 72 000 € et tu verras 243 000 € sur ton compte
+171 000 € d’intérêts générés
40 ans = tu as placé 96 000 €et tu verras 527 000 € sur ton compte
+431 000 € d’intérêts générés
Tu vois le délire ?
À 30 ans, les intérêts représentent plus du double de ce que tu as réellement mis de ta poche. À 40 ans, c’est 4,5 fois ton investissement.
C’est pas de la magie. C’est des maths.
La règle de 72 : divise 72 par ton taux de rendement, et tu obtiens le nombre d’années pour doubler ton capital.
À 7%, ton argent double tous les 10 ans. Sans que tu lèves le petit doigt.
Doc Brown dirait : “1.21 gigawatts ! Tu sais ce qui génère 1.21 gigawatts ?
Le temps. Le temps et la régularité.”
Traduction financière : les intérêts composés, c’est la foudre qui alimente ta DeLorean. Mais il faut brancher le câble maintenant, pas dans 10 ans.
La clé dans le monde réel, c’est l’automatisation. Un virement automatique le 1er du mois, avant même de voir la couleur de ton salaire.
Commence par 50 €, 100 €, 200 €.
Le montant importe moins que la régularité. Le temps fait le reste.
3. Construire ta DeLorean
OK, tu sais combien tu toucheras.
Tu sais que les intérêts composés sont ton arme secrète.
Maintenant, il te faut un véhicule. Ta DeLorean.
En finance perso, ta DeLorean, c’est l’enveloppe dans laquelle tu places ton argent.
Et il y en a trois qui sont taillées pour la retraite.
Le PEA : Le réservoir de plutonium
Le PEA (Plan d’Épargne en Actions), c’est le réservoir de plutonium de ta DeLorean. Puissant et efficace. Il faut apprendre à le manier mais après 30 minutes, tu peux presque jongler avec sereinement.
L’avantage massif :
Après 5 ans : tes plus-values ne sont taxées qu’à 17,2% (prélèvements sociaux)
Pas d’impôt sur le revenu sur les gains. Zéro.
Plafond de versement : 150 000 €
Idéal pour : investir en ETF (comme un ETF World) à long terme.
C’est l’enveloppe la plus avantageuse fiscalement pour les actions.
Et c’est aussi la plus simple à gérer dans le temps.
Le PEA ne bloque pas ton argent. Tu peux le retirer quand tu veux (même avant 5 ans).
Perso, j’utilise celui de BoursoBank. Voici mon code de parrainage : ALLA10904F
L’assurance-vie : Le Mr. Fusion
Tu te souviens du Mr. Fusion dans Retour vers le futur 2 ?
La petite machine que Doc installe sur la DeLorean et qui carbure à n’importe quoi (des épluchures de banane, une canette de bière) ?
L’assurance-vie, c’est pareil. Elle accepte tout : fonds euros (sécurisé), ETF, SCPI, obligations… et elle tourne avec.
Ce qui la rend puissante :
Après 8 ans : abattement de 4 600 € de gains par an (9 200 € en couple) exonérés d’impôt sur le revenu
Au-delà : taux réduit de 7,5% + prélèvements sociaux (17,2%)
Transmission : 152 500 € par bénéficiaire exonérés de droits de succession (versements avant 70 ans)
L’assurance-vie ne bloque pas ton argent. Tu peux retirer quand tu veux. Mais le bonus fiscal arrive après 8 ans. D’où l’intérêt de l’ouvrir tôt pour “prendre date”.
Prendre date = ouvrir une assurance-vie. Tu verse le minimum (100€) et tu n’es pas obligé d’en rajouter. Mais ça permet de commencer à faire tourner ton avantage fiscal.
Perso, j’ai commencé avec la Linxea Spirit 2 et j’en suis très satisfait.
Le PER : Le convecteur temporel
Le PER (Plan d’Épargne Retraite), c’est littéralement le convecteur temporel de ta DeLorean. Il envoie ton argent dans le futur, et en plus, il te fait un cadeau fiscal au passage.
Comment ça marche :
Tu verses de l’argent → c’est déduit de tes impôts l’année même
L’argent est bloqué jusqu’à la retraite (sauf achat de résidence principale)
À la sortie : tu payes l’impôt sur le capital retiré
Tu paies de l’impôt quoi qu’il arrive. C’est juste un décalage dans le temps.
Les chiffres :
Plafonds 2026 pour un salarié
Plafond général de déduction 2026 : 10% de vos revenus professionnels 2025, avec un maximum d’environ 37 680 € de versements déductibles.
Plancher de déduction : au minimum environ 4 710 € même si 10% de vos revenus donnent moins.
Ces montants découlent du PASS (plafond annuel de la Sécurité sociale) 2026 fixé à 48 060 €.
Plafonds 2026 pour un indépendant / non‑salarié
Plafond maximal de déduction 2026 : jusqu’à 88 911 € de versements déductibles selon le niveau de bénéfice professionnel.
Le calcul suit la règle spécifique (10% + 15% au‑delà d’une fraction du PASS), avec toujours la limite liée au PASS 2026 à 48 060 €.
Tu peux utiliser les plafonds non consommés des 3 dernières années (voire 5 ans selon les cas)
Pour qui c’est puissant : si ta tranche marginale d’imposition (TMI) est à 40% ou plus. Tu économises 40 centimes d’impôt pour chaque euro versé. C’est concret.
Spoiler : le PER n’est pas magique pour tout le monde. Si ta TMI est à 11%, l’avantage fiscal n’est pas intéressant. Si ton TMI est à 30%, il faut faire des calculs par rapport à ta situation pour savoir si ça devient intéressant. (dans 80% des personnes que j’accompagne, ce n’est pas le cas)
Quelle combinaison choisir ?
PER d’abord (avantage fiscal immédiat)
TMI à 30% ou moins ou tu as besoin de flexibilité → PEA + Assurance-vie
Tu débutes et tu veux faire simple → PEA avec un ETF + versement auto mensuel
Tu veux tout optimiser → Les 3, dans cet ordre : PEA → AV → PER
Doc Brown dirait : “Tu n’as pas besoin de la DeLorean parfaite. Tu as besoin d’une DeLorean qui roule. Maintenant.”
Ne cherche pas l’enveloppe parfaite. Ouvre-en une et commence à verser. Tu optimiseras après.
4. Éviter le paradoxe temporel
C’est le message central de tout le film.
Marty change un truc dans le passé → tout son futur bascule.
En finance, le paradoxe temporel fonctionne à l’envers : c’est l’inaction dans le présent qui détruit le futur.
Voici ce que coûte 1 an de retard.
Avec 200 €/mois à 7% :
Voici ton capital à 64 ans, si uu commences à
25 ans (39 ans de placements) → 494 000 €
26 ans (38 ans) → 458 000 € (manque à gagner = -36 000 €)
30 ans (34 ans) → 342 000 € (manque à gagner = -152 000 €)
35 ans (29 ans) → 228 000 € (manque à gagner = -266 000 €)
40 ans (24 ans) → 147 000 € (manque à gagner = -347 000 €)
Un an de retard à 25 ans = 36 000 € en moins à la retraite.
Ça, c’est le vrai paradoxe temporel. Pas besoin de DeLorean. Chaque année où tu ne fais rien, ton futur-toi perd de l’argent.
Et le pire ? Tu ne le ressens pas. Parce que la douleur est dans 30 ans, pas maintenant.
C’est exactement le piège du biais qu’on va voir juste après.
5. Le biais qui te piège : l’actualisation hyperbolique
Ce biais a un nom barbare, mais un mécanisme simple.
L’actualisation hyperbolique, c’est la tendance naturelle du cerveau à préférer une récompense immédiate à une récompense future plus grande.
En pratique, ça donne :
“Je mettrai de côté le mois prochain” (ça fait 3 ans que tu dis ça)
“200 €/mois, c’est beaucoup. Je préfère me faire plaisir maintenant”
“La retraite, c’est dans 30 ans, j’ai le temps”
Ton cerveau traite “30 ans” comme “jamais”. C’est un bug de fabrication. On est programmés pour survivre dans l’immédiat, pas pour planifier à 40 ans.
Marty fait exactement cette erreur. Il veut rester dans le présent confortable plutôt que d’affronter son futur. Et à chaque fois qu’il procrastine, les conséquences s’aggravent.
En pratique, 3 hacks pour contourner ce biais :
Automatise : Un virement le 1er du mois, avant que tu ne voies l’argent. Ton cerveau ne peut pas regretter ce qu’il n’a jamais eu.
Visualise ton futur-toi : Va sur info-retraite.fr. Regarde le montant. Affiche-le quelque part. La douleur abstraite devient concrète.
Commence ridiculement petit : 50 €/mois. Ton cerveau ne résiste pas à 50 €. Mais 50 €/mois pendant 30 ans à 7% = 61 000 €. Ce n’est pas ridicule du tout.
6. À toi de jouer
Je ne te demande pas de tout faire d’un coup. Je te demande 15 minutes cette semaine.
Niveau Débutant (5 min)
→ Va sur info-retraite.fr et lance ta simulation. Note le montant estimé. C’est tout.
Niveau Intermédiaire (10 min)
→ Calcule l’écart entre ta pension estimée et le niveau de vie que tu veux. Si tu veux 2 500 €/mois et que ta pension est à 1 500 €, il te manque 1 000 €/mois. Ça, c’est ton “gap retraite”.
Niveau Expert (15 min)
→ Ouvre une enveloppe (PEA, AV ou PER) si tu n’en as pas. La plupart se font 100% en ligne en moins de 15 minutes. Mets un premier versement automatique, même 50 €. Tu viens de brancher ta DeLorean.
Les 3 questions auxquelles tu auras maintenant une réponse :
Combien ma pension sera-t-elle vraiment ? (info-retraite.fr)
Quel est mon “gap retraite”. La différence entre ma pension et mon objectif ?
Qu’est-ce que je mets en place cette semaine pour commencer à combler ce gap ?
Dans Retour vers le futur, Doc Brown dit une phrase qui résume tout :
“Ton futur n’est pas encore écrit. Celui de personne ne l’est. Ce que tu en feras ne dépend que de toi.”
La retraite, c’est pareil.
Le système te donnera un socle. Mais le niveau de vie que tu auras à 64 ans dépend de ce que tu fais maintenant. Pas dans 5 ans. Pas “quand tu gagneras plus”. Maintenant.
La bonne nouvelle ? Tu n’as pas besoin de 1.21 gigawatts. Tu as besoin de 15 minutes et d’un virement automatique.
À toi de jouer l’ami(e).
Merci 🫶🏼 de m’avoir lu une nouvelle fois.
Pense à cliquer sur le ❤️ juste pour soutenir mon travail.
Hasta luego amigo !
La moyenne ne veut pas dire que la moitié des retraités gagnent moins de 1500 , ça c'est la médiane