

Tu te crois Monica.
67 % des lecteurs de l’Ami’ssive aussi.
Et 67 % se trompent.
Aller, on saute dedans !
Le générique, le canapé orange, la fontaine et six personnages qu’on connaît mieux que la moitié de notre famille.
Ce que tu ne sais peut-être pas, c’est que ces six-là vivent aussi à l’intérieur de ton portefeuille.
Monica qui range tout. Joey qui mange ce qu’on lui sert. Ross qui réfléchit trop. Rachel qui apprend en marchant. Chandler qui fait des blagues pour ne pas regarder son compte. Phoebe qui s’en fout royalement.
Le truc, c’est que tu as un profil et tu en as un autre qui colle vraiment à ton comportement. Les deux ne sont presque jamais les mêmes.
Et l’écart entre celui que tu crois être et celui que tu es vraiment, ça te coûte chaque mois de l’argent que tu ne vois même pas partir.
📊 Selon le rapport AMF de mars 2026, 2,4 millions de Français ont passé un ordre en bourse en 2025. +63 % vs 2020.
Le nombre d’investisseurs en ETF a été multiplié par 5 sur la même période. La grande majorité ? Des hommes de moins de 35 ans qui investissent depuis leur téléphone, sans avoir jamais ouvert un livre de finance.On n’a jamais eu autant d’investisseurs débutants qui se prennent pour des pros. Et ça, ça a un nom. Spoiler en bas de page.
Le plan du jour :
Les 6 profils Friends de l’investisseur
Le test : 6 questions pour t’identifier honnêtement
L’effet Dunning-Kruger : pourquoi ton profil te ment
L’allocation idéale par profil (chiffres vérifiés)
Le challenge des 30 jours pour devenir une Rachel
Pense à mettre un ❤️ . C’est le seul feedback que j’ai pour savoir si l’édition t’as plu.
C’est cette semaine ! Le plus grand événement d’éducation financière digitale de France !
Plan P : 6 jours pour reprendre le contrôle de tes finances (et c’est gratuit)
C’est du 13 au 18 avril 2026.
Le concept ?
6 jours de conférences en direct, 100% gratuites, pour aborder tous les sujets qui comptent :
budget, investissement, immobilier, fiscalité, entrepreneuriat, stratégie patrimoniale.
1 jour, 1 thématique.
De mon côté, je vais intervenir sur la définition de sa stratégie d’investissement.
→ Comment définir tes objectifs en fonction de ta situation ?
C’est gratuit alors profites-en 😉
Tu veux passer à l’action ? Tu peux :
Réserve un appel découverte : on fait le point ensemble sur tes investissements.
Devenir sponsor : réponds simplement à cet email, on s’occupe du reste.
Partager l’article : tu penses à quelqu’un ? Clique ici
Les 6 profils Friends de l’investisseur
Monica la perfectionniste
Monica, c’est celle qui range les Tupperwares par taille, qui a un tableur pour la liste des invités et qui sait exactement combien il reste de pizza dans le frigo.
Tu lui ressembles si tu as 4 catégories de dépenses dans ton Notion, 3 sous-catégories par catégorie, un budget plus beau que celui de ton boss. Tu connais ton TMI à la décimale. Tu suis ton budget à la ligne près depuis 2 ans et tu as déjà refait ton plan d’action trois fois ce trimestre.
Sauf que voilà. Pendant que tu peaufines ton tableur, ton argent dort sur le Livret A. Tu n’as jamais ouvert de PEA.
Tu attends “le bon moment”.
Tu attends que ce soit “carré”.
Et carré, ça ne le sera jamais assez pour toi. C’est précisément le fait de tout contrôler qui te sert d’excuse pour ne jamais passer à l’étape d’après.
Le piège de Monica, c’est de confondre contrôler et faire fructifier. Un budget impeccable, c’est une antichambre. Pas le salon.
Joey le YOLO
Joey ne lit pas la carte. Il commande ce qu’il y a sur la photo. Il ne partage pas la nourriture. Et il va voir le film parce que l’affiche est cool.
Tu lui ressembles si tu as acheté Solana parce qu’un mec sur TikTok te l’a dit.
Si tu as mis 800 € sur GameStop en 2021 “pour la culture”.
Si tu as vendu en perte, et recommencé sur Doge.
Tu ne sais pas ce qu’est un PEA. Tu ne sais pas ce qu’est un ETF mais tu sais exactement combien font 0,01 € × 1 000 si “ça x100”.
Joey peut faire un coup. Il peut même en faire deux.
Mais sur 10 ans, Joey est toujours à zéro parce que ce qu’il prend pour du risque, c’est en fait de l’adrénaline.
Et l’adrénaline ne connait pas les intérêts composés.
Ross le paralysé
Ross a un doctorat.
Ross sait tout sur les dinosaures.
Ross peut t’expliquer la procédure exacte d’une rupture, la philosophie d’un café au lait, et la mécanique d’un divorce.
Mais Ross n’arrive jamais à prendre une décision.
Tu lui ressembles si tu as lu L’investisseur intelligent, si tu suis 47 chaînes YouTube sur la bourse, si tu connais la différence entre un ETF synthétique et un ETF physique, entre acc et dist.
Tu as comparé Trade Republic, Bourse Direct et Boursorama dans un Google Sheet à 12 colonnes et tu n’as toujours pas fait ton premier versement.
Ça fait 14 mois.
Ross, c’est celui qui prend la procrastination intellectuelle pour de la préparation. À un moment, lire un livre de plus, c’est juste une excuse pour ne pas cliquer sur “Valider”.
Rachel la transformée
Rachel commence en abandonnant son mariage. Elle ne sait rien faire. Elle sert des cafés. Elle se plante. Elle apprend.
Et 10 ans plus tard, elle a un job senior chez Ralph Lauren et part pour Paris.
Tu lui ressembles si tu as commencé il y a 2 ans en mettant 50 € sur un ETF World “pour voir”. Tu ne savais rien. Tu as fait des erreurs. Tu as paniqué en octobre dernier quand le marché a tangué mais tu as tenu.
Tu as automatisé tes versements. Tu as ouvert ton PEA. Et aujourd’hui, tu as un horizon, un plan, une allocation que tu peux psychologiquement tenir.
Rachel, c’est la trajectoire qu’on devrait tous viser. Si c’est toi, une chose à retenir : tu peux encore te croire débutante alors que tu as dépassé 80 % des “experts” autoproclamés. Sois fière. Et augmente tes versements.
Chandler l’épargnant discret
Il y a un truc qu’on oublie souvent avec Chandler. C’est le seul de la bande qui a vraiment de l’argent de côté. Beaucoup. Très discrètement.
Il gagne bien sa vie dans un boulot que personne ne comprend, il ne parle jamais de ses finances, et à chaque fois que ça compte (l’appart, la bague, le bébé), il est celui qui sort le chéquier sans drama.
Tu lui ressembles si tu gagnes bien ta vie, tu as un taux d’épargne correct (peut-être 20 %, peut-être plus), et tu ne le dis à personne. Tes copains pensent que tu claques tout en sorties. En vrai tu as 40 000 € sur ton Livret A et ton assurance-vie fonds euros, et tu es plutôt fier de toi.
Sauf que c’est là que ça coince. Chandler est excellent sur la première moitié de l’équation (gagner, mettre de côté). Il est catastrophique sur la seconde (faire travailler l’argent). Ses 40 000 € dorment dans des placements à 2-3 % pendant que l’inflation les grignote à 1,7 %. En rendement réel, il fait du surplace depuis 5 ans.
Le piège de Chandler, c’est la prudence qui ressemble à de la sagesse. Épargner est facile pour lui. Investir lui fait peur. Et il ne passera jamais le cap des actions tant qu’il n’aura pas accepté qu’un ETF Monde n’est pas plus risqué, sur 20 ans, qu’un fonds euros qui perd face à l’inflation chaque année.
La bonne nouvelle pour Chandler : il est à un seul virement de devenir le profil le plus puissant de la bande.
Phoebe la minimaliste
Phoebe a un passé chaotique. Pas de plan retraite. Pas de tableur. Elle vit avec trois fois rien et écrit des chansons sur des chats puants.
Et bizarrement, elle a l’air plus en paix que tout le monde.
Tu lui ressembles si tu n’as pas de PEA, pas de SCPI, juste un Livret A, une vieille assurance-vie à la Banque Postale ouverte par tes parents en 2008, et 4 000 € sur ton compte courant. Tes besoins sont bas. Vraiment bas. Tu vis dans 25 m², tu fais ton pain, tu n’as pas de voiture. Tu n’as pas besoin de gros capital pour être heureuse aujourd’hui.
Sur le fond, Phoebe a raison. La sobriété est une force réelle, sous-estimée, et honnêtement plus difficile à atteindre que d’accumuler. Mais il y a un piège que même Phoebe ne voit pas : vivre avec peu à 30 ans quand tu es en pleine santé, c’est un choix. Vivre avec peu à 70 ans avec une fuite d’eau, un dentiste, un parent à aider et des médicaments à acheter, ce n’est plus un choix, c’est juste de la précarité subie.
Phoebe n’a pas besoin d’un gros portefeuille. Mais elle a besoin d’un fonds d’urgence à 6 mois de dépenses, et d’une assurance-vie qui tourne, même petite. La frontière entre le minimalisme assumé et la précarité involontaire, elle est dans cette ligne-là.
Le test : 6 questions pour t’identifier honnêtement
Réponds rapidement. Pas de réflexion à 3 niveaux. Premier instinct.
Sur ton dernier relevé bancaire, tu sais à 50 € près combien tu as dépensé en restaurant le mois dernier ?
Oui → +1 Monica
Non, mais j’ai une appli → +1 Rachel
Non, mais je sais exactement combien j’ai sur mon épargne → +1 Chandler
Le dernier investissement que tu as fait, c’était :
Un versement programmé sur ETF → +1 Rachel
Une crypto repérée sur Twitter → +1 Joey
Aucun depuis 6 mois, je compare encore les courtiers → +1 Ross
Aucun, je n’en vois pas l’intérêt → +1 Phoebe
Tu as 1 000 € qui tombent (prime, cadeau, remboursement). Réflexe :
Je les ajoute à mon versement automatique sur ETF → Rachel
Je les laisse sur mon Livret A, au cas où → Monica
Je les bascule sur mon assurance-vie fonds euros, j’aime voir la somme grossir → Chandler
Je tente un coup en crypto → Joey
J’en profite pour prendre quelques jours de pause → Phoebe
Le marché baisse de 15 % en 3 semaines. Ta réaction :
Je vends pour limiter la casse → Joey
J’ouvre 4 onglets d’analyse pour comprendre → Ross
Je ne regarde même pas → Phoebe
Je verse plus que d’habitude → Rachel
“Heureusement que je n’ai pas d’actions.” → Chandler
Combien de temps par semaine tu passes sur tes finances ?
+5h → Ross ou Monica (selon si tu agis ou pas)
30 min - 2h → Rachel
5 minutes, une fois par mois quand je regarde mon Livret A grossir → Chandler
0 → Phoebe
Si tu devais expliquer ta stratégie d’investissement à un ami en 1 phrase, tu dirais :
“Versement automatique mensuel sur un ETF Monde via PEA, allocation à mon âge.” → Rachel
“Heu… j’ai pris un truc dont on m’a parlé.” → Joey
“J’attends de mieux comprendre avant de me lancer.” → Ross
“J’ai un Livret A et je dors bien.” → Phoebe
“Je gère mon budget de près mais c’est tout pour l’instant.” → Monica
“J’épargne pas mal, mais tout en sécurité. Je préfère ne pas prendre de risques.” → Chandler
Résultat : compte ton profil dominant. Et là, attention : il est très probable qu’il ne soit pas celui que tu pensais.
Pourquoi ton profil te ment : l’effet Dunning-Kruger
Voilà le vrai sujet de cette newsletter. Et c’est là que ça pique.
L’effet Dunning-Kruger, c’est un biais cognitif découvert en 1999 par deux psychologues de Cornell. La règle est simple, presque cruelle :
Plus on est mauvais dans un domaine, plus on a tendance à se croire bon. Et plus on devient compétent, plus on doute.
Sur un graphique, ça donne une montagne. Au début, tu n’y connais rien : tu te crois au sommet. Tu apprends un peu : tu plonges dans la “vallée du désespoir”. Tu progresses : tu remontes lentement la “pente de l’illumination”. Et seuls ceux qui ont vraiment maîtrisé arrivent au “plateau de la sagesse”.
En finance personnelle, c’est dévastateur. Pourquoi ?
Parce que les feedbacks sont longs. Tu peux faire n’importe quoi pendant 3 ans en bourse, le marché monte, tu te crois bon. Tu n’es pas bon. Tu es chanceux. Et tu ne le sauras qu’en 2031, quand le krach révélera que tu n’avais ni stratégie, ni allocation, ni plan B.
Parce que personne ne te corrige. Ton banquier ne te dit pas que tu te trompes. Ton beau-frère qui fait du daytrading non plus. Et tes versements automatiques ne te répondent pas.
Le piège Dunning-Kruger selon ton profil
Voici comment le biais se manifeste pour chacun :
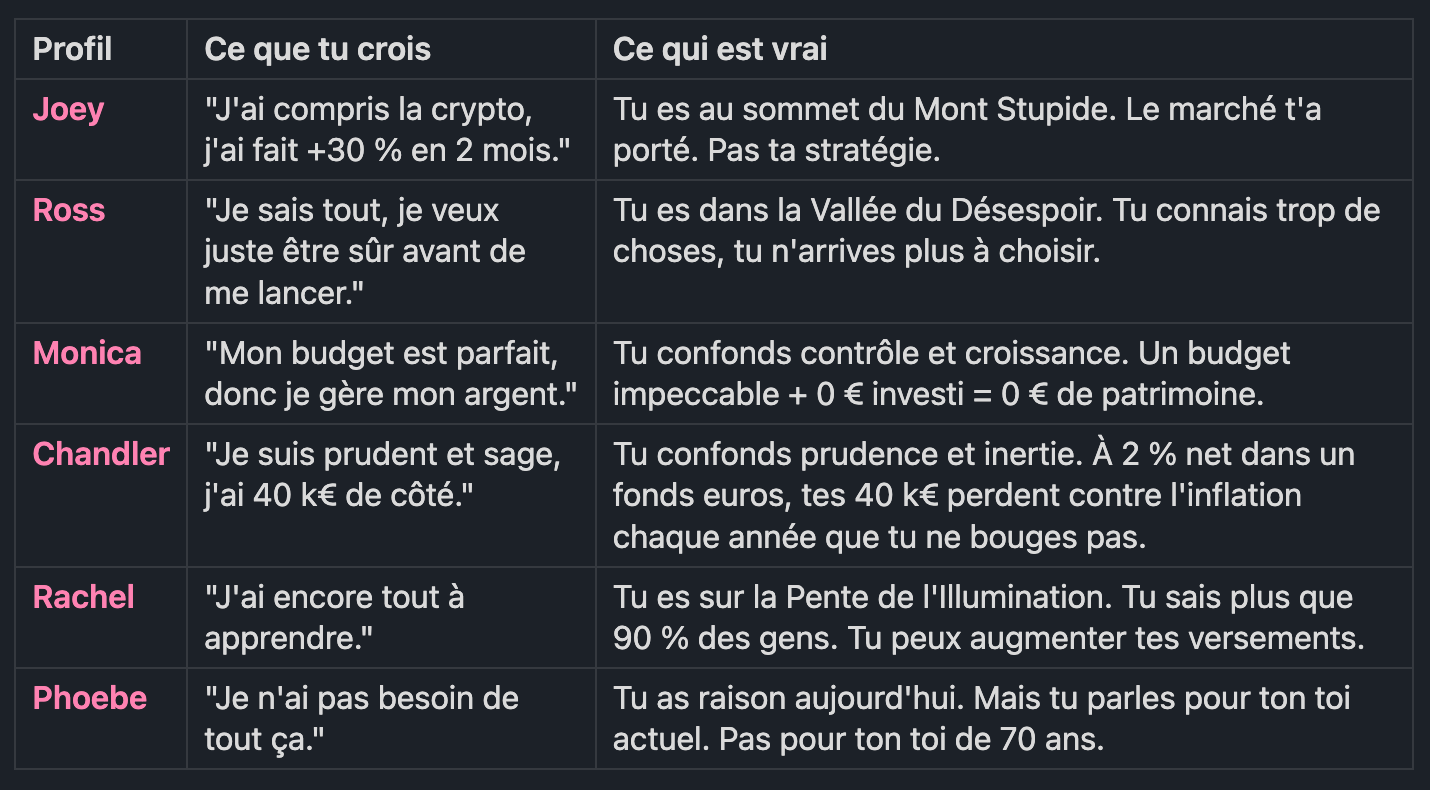
Joey se croit Rachel. Rachel se croit Joey. Et Chandler se croit Rachel alors qu’il est bloqué dans une version plus sage de Monica. C’est ça, le drame Dunning-Kruger : le profil qu’on se donne n’est jamais celui que le portefeuille raconte.
Les 3 hacks pour t’en sortir
Mesure tes décisions, pas tes résultats. Tiens un mini-journal d’investissement. À chaque opération, écris : “Pourquoi je fais ça ? Quelle est ma thèse ? Sur quel horizon ?” Si tu n’arrives pas à répondre à ces 3 questions, tu n’investis pas, tu paries.
Cherche activement à te tromper. Demande à 2 personnes plus compétentes que toi de challenger ta stratégie. Pas pour qu’elles te valident. Pour qu’elles trouvent ce qui cloche. Si elles ne trouvent rien, c’est bon signe.
Recale-toi tous les ans. Le 1er janvier, écris en une page : ton allocation actuelle, ton allocation cible, tes versements moyens, tes erreurs de l’année. Tu seras choqué de voir l’écart entre ton souvenir et la réalité.
L’allocation idéale par profil (chiffres vérifiés)
OK, jusqu’ici on a beaucoup parlé psycho. Passons aux maths. Ces trois allocations sont les modèles de référence en gestion de patrimoine, recoupés avec les données du questionnaire AMF.
Pour chaque profil, j’ai calculé ce que devient 100 000 € sur 20 ans, à rendement net moyen.
Profil Prudent (Phoebe rangée, Monica raisonnable)
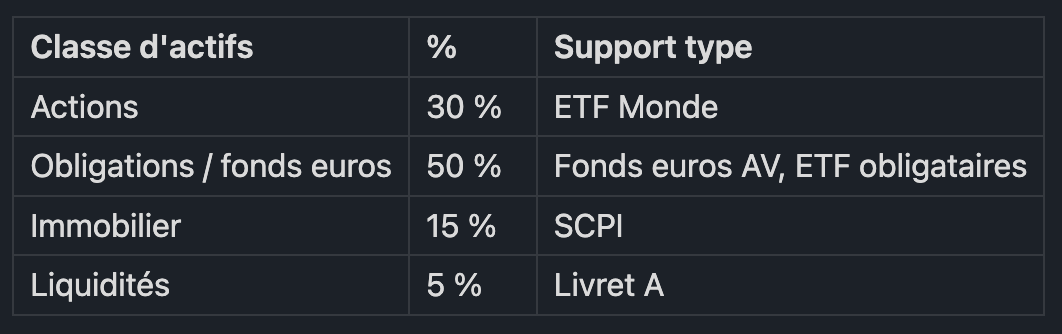
Rendement attendu : 4 à 5 % net / an
Volatilité max : -10 à -15 % les mauvaises années
100 000 € → ~ 240 000 € en 20 ans (capital seul, à 4,5 % net, hors nouveaux versements)
🟡 Profil Équilibré (Rachel mature, Chandler qui se réveille)
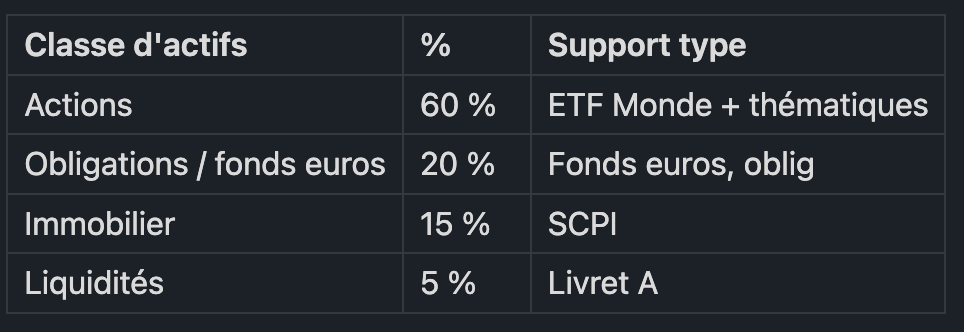
Rendement attendu : 6 à 7 % net / an
Volatilité max : -20 à -30 % en crise
100 000 € → ~ 350 000 € en 20 ans (capital seul, à 6,5 % net, hors nouveaux versements)
💡 Et si tu rajoutes 200 €/mois pendant ces 20 ans, ce profil équilibré t’amène à ~ 451 000 €. La différence entre 350k et 451k, ce sont juste 200 € versés tous les mois, l’effort de deux courses Carrefour. C’est ça, le pouvoir des intérêts composés.
🔴 Profil Dynamique (Rachel jeune, Joey qui aurait grandi)
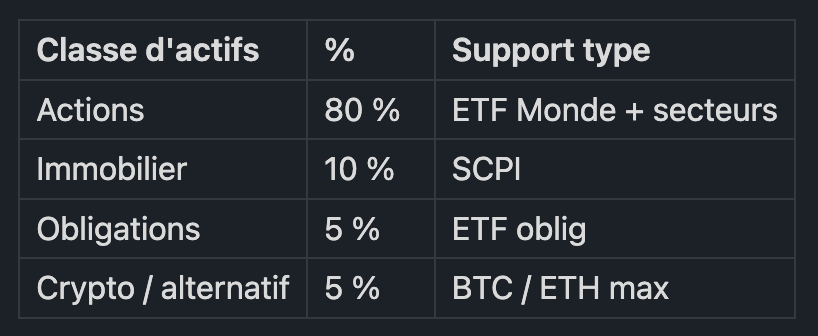
Rendement attendu : 7 à 8 % net / an
Volatilité max : -40 à -50 % en crise majeure
100 000 € → ~ 425 000 € en 20 ans (capital seul, à 7,5 % net, hors nouveaux versements)
La règle empirique qui marche pour 90 % des gens
% d’actions = 110 − ton âge
Tu as 25 ans → 85 % actions
Tu as 35 ans → 75 % actions
Tu as 45 ans → 65 % actions
Tu as 55 ans → 55 % actions
C’est conservateur, c’est scientifique, et ça te donne un point de départ honnête.
⚠️ Le piège classique : choisir une allocation plus agressive que celle que tu peux psychologiquement tenir. Une allocation 80/20 sur le papier, c’est joli. Mais si tu vends tout au premier −25 %, tu aurais mieux fait de faire du 50/50 et de tenir bon. L’allocation, c’est ce que tu peux GARDER 20 ans sans paniquer. Pas ce qui maximise les gains sur Excel.
Ton plan d’action : le challenge des 30 jours
L’objectif : passer du Joey, Ross, Monica ou Chandler au Rachel. Pas en 10 ans. En 30 jours.
Semaine 1 - Diagnostic honnête
Refais le test ci-dessus, cette fois en demandant à ton/ta partenaire de répondre à ta place sur les questions 1, 4 et 5. Tu vas être surpris de l’écart.
Note ton profil réel + tes 3 plus gros angles morts.
Semaine 2 - Clarté chiffrée
Calcule ton allocation actuelle (en %, pas en €). Tout : Livret A, AV, PEA, crypto, immo, cash.
Compare avec l’allocation cible de ton profil ci-dessus.
Note l’écart. Pas pour culpabiliser. Pour avoir un point B.
Semaine 3 - Une seule décision
Choisis une action concrète. Pas trois. Une.
Joey → Tu fermes ton appli crypto et tu ouvres un PEA chez un courtier en ligne.
Ross → Tu valides ton 1er versement de 100 € sur un ETF Monde. Aujourd’hui. Pas demain.
Monica → Tu mets en place un virement automatique mensuel vers ton PEA.
Chandler → Tu ouvres un PEA et tu transfères 10 % de ton épargne sécurisée vers un ETF Monde. Juste 10 %. Pas tout. Mais 10 %, c’est le premier pas hors du fonds euros.
Rachel → Tu augmentes ton versement de 10 %.
Phoebe → Tu vérifies que ton fonds d’urgence couvre 6 mois de dépenses.
Semaine 4 - Engagement
Tu écris en une phrase ta stratégie : “Je verse X € par mois sur un ETF Monde via PEA, allocation 110 − mon âge, horizon 20 ans, je rééquilibre en décembre.”
Tu la colles en fond d’écran de ton téléphone.
The one where you got off the plane
Dans le dernier épisode, Ross court à l’aéroport pour empêcher Rachel de partir à Paris. Il arrive trop tard. Il rentre chez lui, dévasté. Et son répondeur clignote. Rachel a appelé. “I got off the plane.”
Elle est descendue de l’avion.
Elle a choisi.
Et c’est là, dans cette toute petite décision, que tout bascule.
C’est exactement ce que tu as à faire avec ton argent. Pas un grand plan. Pas une refonte totale. Une seule petite décision : descendre de l’avion de l’épargne dormante.
Le canapé orange t’attend. Mais cette fois, tu ne vas pas juste regarder les autres vivre.
À toi de jouer.
Bisouilles !
Merci 🫶🏼 de m’avoir lu une nouvelle fois.
Pense à cliquer sur le ❤️ juste pour soutenir mon travail.
Hasta luego amigo !