
Holà! ¿Cómo estás?
C’est la 28e édition de l’Ami’ssive 😁
Si tu veux soutenir mon travail, pense à cliquer sur le 💙 au-dessus.
Avant de commencer, tu peux :
Des questions ? J’y réponds gratuitement en 1 to 1
Découvrir mon guide pour démarrer en Bourse
L'Ami'graine 🤯
Concept : On parle de sujets qui cassent la tête en version simplifiée. Tu t'es toujours demandé comment ça marche, mais tu n'iras jamais vraiment regarder. On en parle ici.
Quelle fiscalité choisir quand tu achètes un appart locatif ?
Temps de lecture : 9 minutes
On me demande régulièrement si c’est mieux d’acheter un appartement avec une société ou sans, meublé ou pas.
En général je ne peux pas répondre à cette question sans creuser un peu.
Alors aujourd’hui, je vais te donner le premier élément pour y répondre par toi-même.
Ça ne va pas te faire plaisir mais la principale raison de choisir l’un ou l’autre, c’est la fiscalité. 😇
Youhou ! Relou, mais tu vas voir c’est assez simple.
On va y aller étape par étape et même un enfant maîtrisera la fiscalité immo.
Imagine que tu as 5 ans et que tu vis chez tes parents.
Tu vis dans une belle maison avec un jardin et tu as envie d’un peu d’argent de poche supplémentaire.
Tu réfléchis, tu réfléchis et paf, et tu as une idée.
Tu vas acheter un citronnier et vendre ses fruits.
Meilleure idée du siècle à 5 ans. Tout le monde a besoin de citrons dans sa vie.
Mais pour vendre les citrons, il te faut un plan.
En gros, tu as 3 trucs importants à choisir :
Est-ce que tu vends tes citrons, seul ou avec ton frère ?
Est-ce que tu vends tes citrons directement ou tu les transformes en limonade pour les vendre plus cher ?
Est-ce que tu veux vendre beaucoup de citrons et donc planter d’autres arbres pour augmenter tes ventes ?
Alors imaginons le 1er scénario.
1- Tu t’en occupes tout seul.
Tu demandes à tes parents et ils acceptent à une condition. Tu dois leur donner une partie des bénéfices que tu récoltes. Deal.
Tu achètes et tu plantes le citronnier seul. C’est ce qu’on appelle investir en ton nom propre.
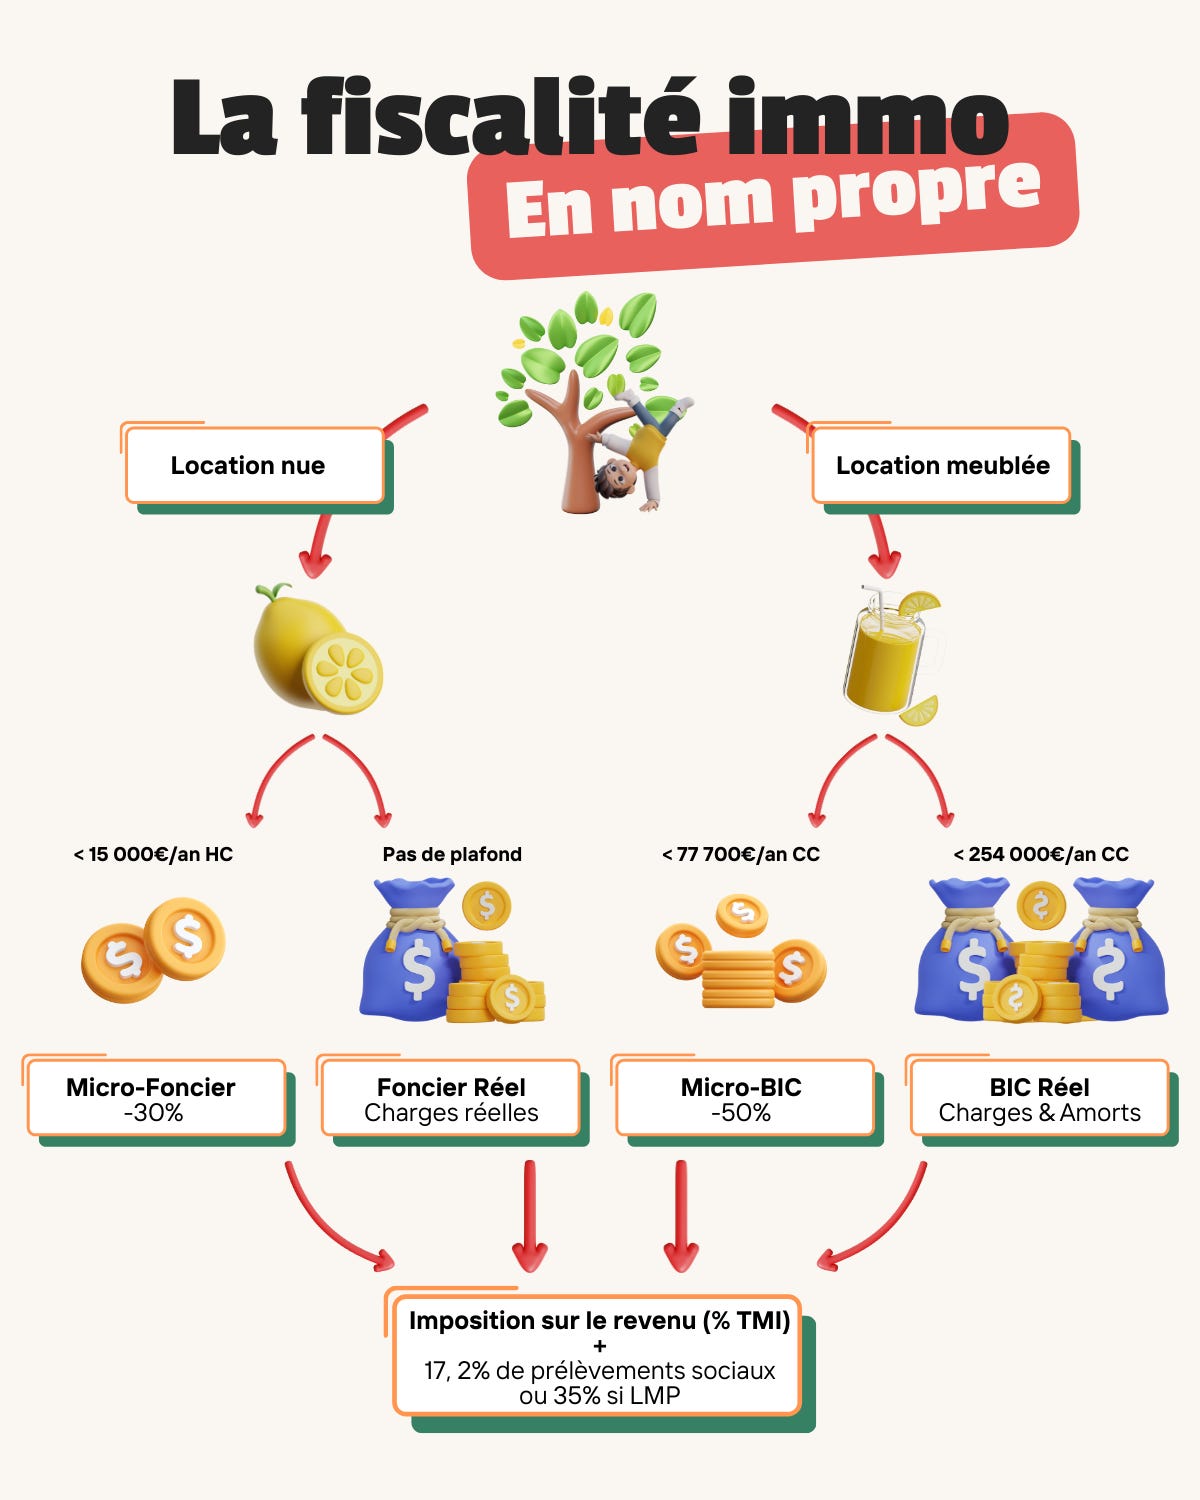
Si tu vends simplement tes citrons, tu es un fruiticulteur. Tu proposes un produit brut.
En immobilier c’est la même chose, si tu fais de la location nue (sans meuble), tu génères un revenu foncier.
Par contre, si tu vends de la limonade, tu transformes le produit. Tu deviens un industriel.
C’est l’équivalent de louer des biens meublés, c’est un revenu commercial (BIC).
Acheter un bien en son nom propre : Cela signifie acheter une propriété (comme une maison ou un appartement) qui sera officiellement enregistrée sous votre nom, vous en devenez le propriétaire légal.
Location nue vs location meublée : Louer un logement sans meuble ni équipement. Le locataire reçoit juste les murs et doit apporter ses propres meubles. Ou au contraire, les meubles et équipements sont fournis.
Revenu Foncier vs Revenu BIC (Bénéfices Industriels et Commerciaux) : L'argent que vous gagnez en louant une propriété nue vs les gains provenant d'activités commerciales, industrielles ou artisanales, comme une location meublée ou un stand de limonade.
En fonction de ce premier choix, tes parents ne vont pas demander la même part du gâteau.
Si tu choisis de vendre simplement tes citrons, voilà ce qu’ils te proposent :
Si tes ventes hors charges sont inférieures à 15 000€/an, ils sont ok pour réduire de 30% ce que tu leur dois. On appelle ça, le régime Micro-Foncier.
Par contre, si tu dépasses ce montant, pas de réduction. C’est le Foncier Réel.
Si tu choisis la limonade, voilà tes options étant donné que tu vas vendre plus cher :
Si tu es des revenus inférieurs à 77 700€/an charges comprises, tu as le droit à 50% de réduction. C’est le Micro-BIC.
Au-delà et dans la limite de 254 000€/an charges comprises, ils acceptent de déduire tes charges et tes amortissements. C’est le BIC Réel.
Si tu entres dans cette catégorie, tu es considéré(e) comme un LMNP (Loueur en meublé non professionnel).
Mais attention, tu seras considéré(e) comme un(e) professionnel(le) si tu gagnes plus de 23 000€/an avec ces revenus et qu’ils représentent + de 50% des revenus de ton foyer fiscal. Ça sera considéré comme ton activité principale. Tu deviendras alors un LMP (Loueur en meublé professionnel).
Ce que tu dois à tes parents (les impôts si tu n’avais pas compris), ça sera les charges sociales sur ce revenu (comme sur ton salaire) qui s’élèvent à 17,2%.
De plus, tu vas payer l’impôt sur les revenus (IR) classique que tu payes aussi sur ton salaire actuel. C’est juste considéré comme une nouvelle source de revenu donc ça va sûrement augmenter ton % de TMI (Taux Marginal d’Imposition) .
Mais si tu es passé en mode professionnel, tu paieras 35% de cotisations sociales au lieu de 17,2% (SSI).
Revenu foncier (Micro-Foncier ou Foncier Réel) Un régime fiscal pour les propriétaires qui louent des biens non meublés. Un abattement forfaitaire de 30% est possible sur les revenus locatifs de moins de 15 000€/an.
Revenu BIC (Bénéfices Industriels et Commerciaux) Un régime fiscal pour les propriétaires qui louent des biens meublés. Ils peuvent être professionnels (LMP) ou non (LMNP) et bénéficier de déductions de charges et d’amortissement.
👍 Pouce 👍 Partage la Newsletter pour m’aider à la faire connaître !
Alors qu’est-ce qu’on a appris de ce 1er scénario ?
La première chose à définir, c’est le type de location que tu veux proposer : meublée ou non meublée.
Dans les deux cas, ce qui va être intéressant, c’est de calculer le revenu que va générer cette activité pour rester dans les paliers avantageux. (Micro-Foncier ou Micro-BIC).
Il faut quand même prendre en compte un autre élément. Le montant de tes charges et tes amortissements.
Si tu as des gros montants à amortir (comme des travaux), le régime BIC Réel sera potentiellement plus avantageux.
Ce régime est souvent plus approprié aux particuliers qui achètent de nombreux biens avec travaux et les mettent en location pour maximiser les rentes.
Bien moins cher > amortissement et charges liés aux travaux déduits > rendement optimisé.
De plus, en tant que revenu commercial, il n’est pas pris en compte dans le calcul de l’IFI (Impôt sur la Fortune Immobilière). Pour les personnes qui s’en rapprochent, c’est le régime idéal.
Tu l’auras compris, on choisit rarement ce régime pour un 1er petit projet immobilier. Mais dès que tu commences à investir dans plusieurs biens, c’est le paradis.
Passons au 2e scénario.
2- Tu t’associes avec ton frère
Vous créez la Brother Company, une petite entreprise qui vend des citrons et des limonades.
La première question est de savoir qui va donner l’argent aux parents à la fin ?
Est-ce que c’est chacun pour soi ? Ton frère donne de l’argent et toi, aussi de ton côté avec l’impôt sur les revenus (IR).
Ou, vous donnez ensemble l’argent au nom de la Brother Company via l’impôt sur les sociétés (IS) ?
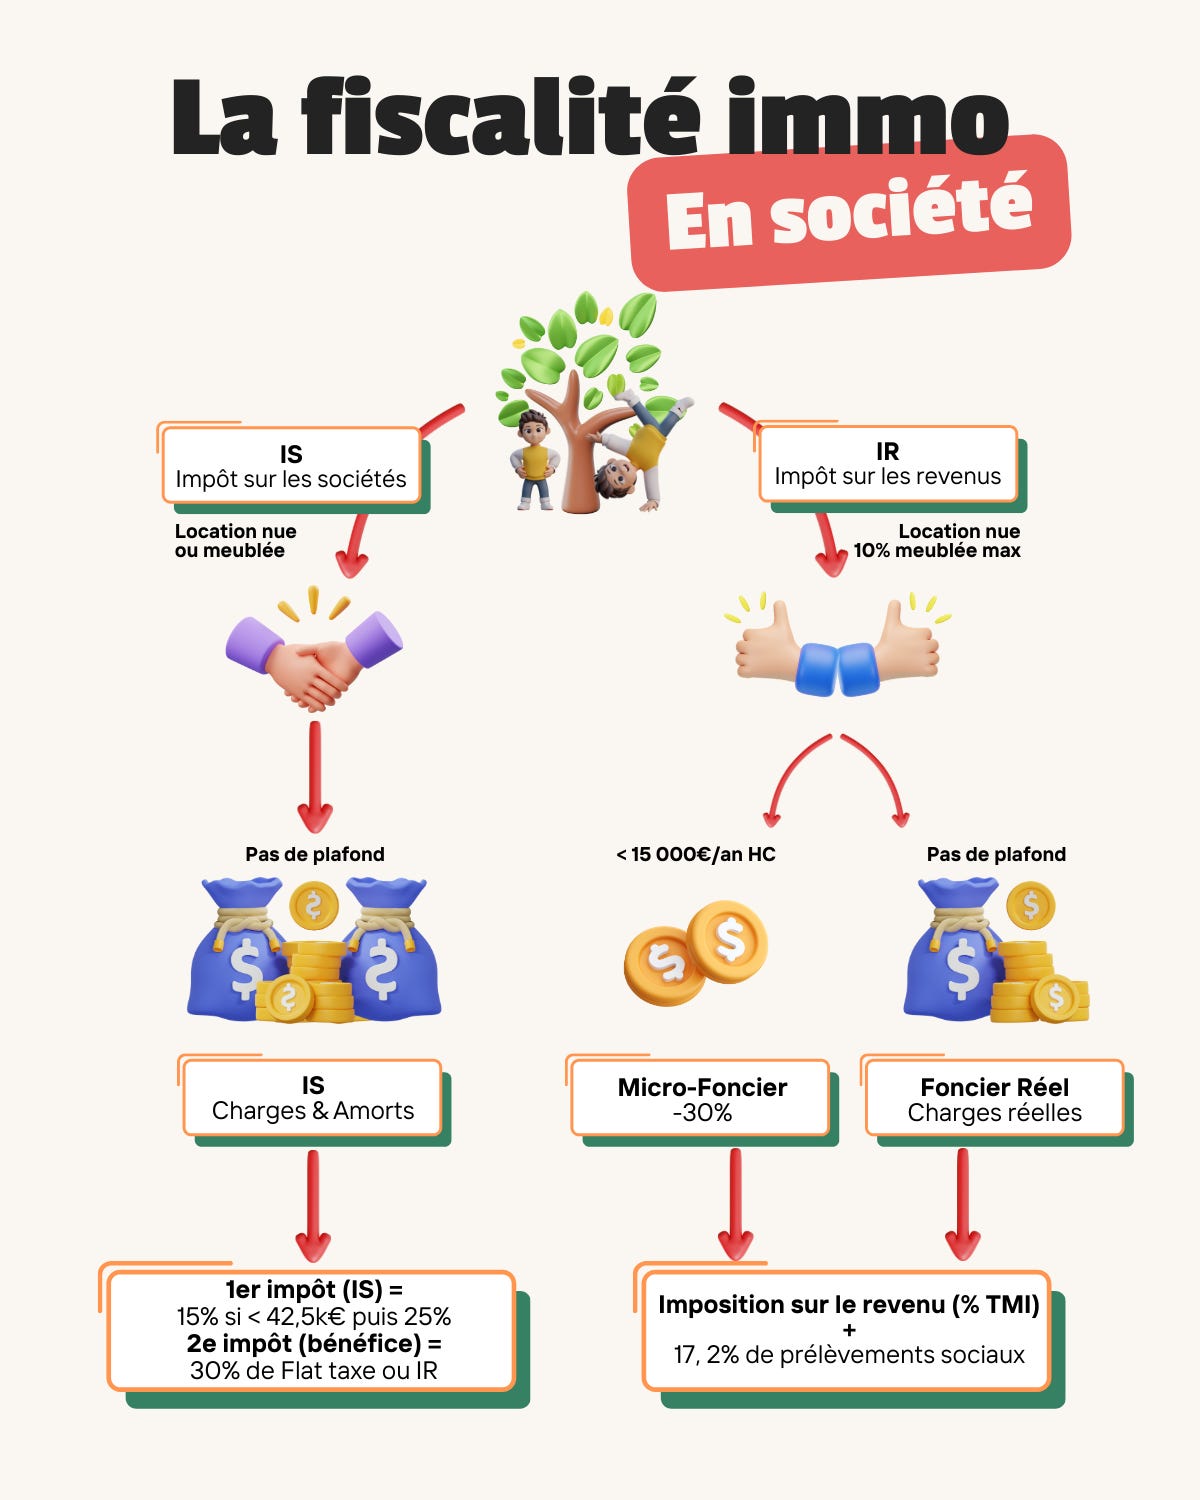
Le choix n’est pas anodin car il va limiter ta possibilité de vendre des limonades.
Et oui, si vous décidez de créer la Brother Company et en choisissant de payer tes parents chacun de ton côté (IR), tu ne pourras vendre que 10% de limonades (location meublée) maximum.
Par contre, si vous choisissez l’IS, vous avez les mains libres. Citrons ou limonades, c’est comme vous voulez.
Avec ce dernier, vous payerez aussi 2 impôts.
Le premier, l’IS comme toutes les sociétés qui est à 15% si tu génères moins de 42 500€ / an de bénéfices et il monte à 25% au-delà. Il faut savoir que les bénéfices appartiennent à l’entreprise. Tu peux les utiliser en investissant dans un autre citronnier ou tu peux te les verser en dividendes pour avoir ton argent de poche.
Dans ce cas, tes parents vont te demander un impôt car ils prennent une partie de tout ce qui arrive dans ta poche. Là, tu as 2 choix.
Soit tu payes un % TMI via l’impôt sur les revenus
Soit tu payes 30% qu’on appelle la Flat Taxe (Taxe par défaut pour tous les bénéfices)
Alors qu’est-ce qu’on retient de ce 2e scénario ?
C’est une bonne idée de créer une société quand on veut acheter à plusieurs. Bien entendu, plus vous louez de biens, plus c’est intéressant financièrement.
Une société demande plus d’administratif et coûte de l’argent à maintenir. Il faut payer pour créer l’entreprise et il faut un comptable pour faire un bilan annuel, etc.
Je trouve qu’ouvrir une société, c’est génial si tu n’as pas besoin de l’argent pour vivre et que tu veux faire grossir ton patrimoine immobilier. Tous les loyers peuvent être immédiatement investis pour acheter de nouveaux bien et se développer rapidement.
On se rapproche vite d’un usage professionnel.
L’autre point très positif de la société, c’est la succession. Il existe de nombreux statuts de société immobilière (comme la SCI) qui permettent de transmettre son patrimoine immobilier en évitant certaines taxes de succession.
Conclusion générale !
Les régimes par défaut sont les moins intéressants fiscalement mais les plus faciles à déclarer.
C’est donc important d’avoir une vue globale des possibilités et de comprendre le fonctionnement de la fiscalité en fonction des différentes options.
Ça te permettra de choisir le régime le plus adapté dans ton cas.
En immobilier, le montant des charges et des amortissements est très important. Il faut bien les prendre en compte pour être sûr de choisir la meilleure option.
À cela s’ajoute ton taux d’imposition, plus il est élevé, plus l’option société sera à privilégier.
Le LMNP est souvent le préféré des investisseurs immobiliers pour investir en nom propre.
La SCI (société civile immobilière) sort du lot côté des sociétés avec une imposition à l’IS.
Voilà, j’espère que tu as appris quelque chose et que tu y vois plus clair !
Si tu as des questions, j’y répondrai avec plaisir en commentaire.
Ça m’a donné envie de boire une limonade cette histoire.
Merci 🫶🏼
Si cette édition t’a plu, abonne-toi👇🏼
Partage la Newsletter pour m’aider à la faire connaître !
Tu as encore 5 minutes devant toi ? Voici les anciennes éditions.
À la semaine prochaine !
Oublie pas de cliquer sur le ❤️ juste en dessous.
Bel article sur le choix des régimes.
J'ai adoré l'analogie de la limonade !!! 🍋👌
L'art de choisir le bon régime