
Holà!
Je te souhaite un excellent été !
🌴 Les deux mois qui arrivent vont être plus calmes.
C’est un excellent moment pour améliorer ton éducation financière 😉
Moins de pression, moins de distraction, profites-en !
Les semaines précédentes, on a vu comment démarrer en Bourse en choisissant les bons ETF pour constituer son 1er portefeuille.
Dans la liste des ETF, je n’avais choisi que des ETF capitalisant.
Ce sont des ETF qui réinvestissent automatiquement leurs dividendes.
Cette pratique permet de déverrouiller la meilleure opportunité en Bourse :
Les intérêts composés.
Aujourd’hui, je vais vous expliquer exactement ce que c’est et pourquoi ils sont si importants dans votre portefeuille d’investissement.
💡 Avant de commencer :
Commence à investir avec Shares.
Découvre mon guide pour démarrer en Bourse.
Rejoins-moi sur LinkedIn, on est 7 045 !
Abonne-toi à L’Ami’ssive 😉
L'Ami'graine 🤯
Concept : On parle de sujets qui cassent la tête en version simplifiée. Tu t'es toujours demandé comment ça marche, mais tu n'iras jamais vraiment regarder. On en parle ici.
Le pouvoir des intérêts composés
Temps de lecture : 10 minutes
Le principe des intérêts composés est assez simple.
Ils sont souvent comparés à une boule de neige qui grossit au fur et à mesure qu’elle descend une pente.
Avant de m’intéresser à l’investissement, je pensais qu’investir c’était comme épargner mais avec le risque de tout perdre.
En épargnant ou en investissant, tu mets 100€ par mois et à la fin de l’année, tu as 1 200€.
Pour moi, épargner signifiait : placer sur un livret A en sécurité avec un rendement de 3%.
Et investir, c’était parier cette somme au risque de la perdre pour espérer 10% de rendement.
Dans le 1er cas, j’aurais eu 1 236€ à la fin de la 1re année et 12 360€ en 10 ans.
Dans le 2e cas, j’aurais eu 1 320€ en 1 an puis 13 200€ en 10 ans.

Vu comme ça, le jeu ne vaut pas la chandelle dans ma tête.
Pourquoi prendre le risque de perdre toutes mes économies pour gagner 840€ ?
Aucun 😅
Mais je n’avais simplement rien compris !!
C’était ma vision avant de connaître le principe des intérêts composés.
Ça a totalement changé ma façon de voir l’investissement.
Car en réalité, ce n’est pas linéaire.
Chaque année où tu gagnes des intérêts, ces derniers vont eux aussi générer des intérêts.
Ce sont des intérêts sur des intérêts → des intérêts composés.
Et ça change tout !
L’argent investi qui profite des intérêts composés, ça ressemble à ça :
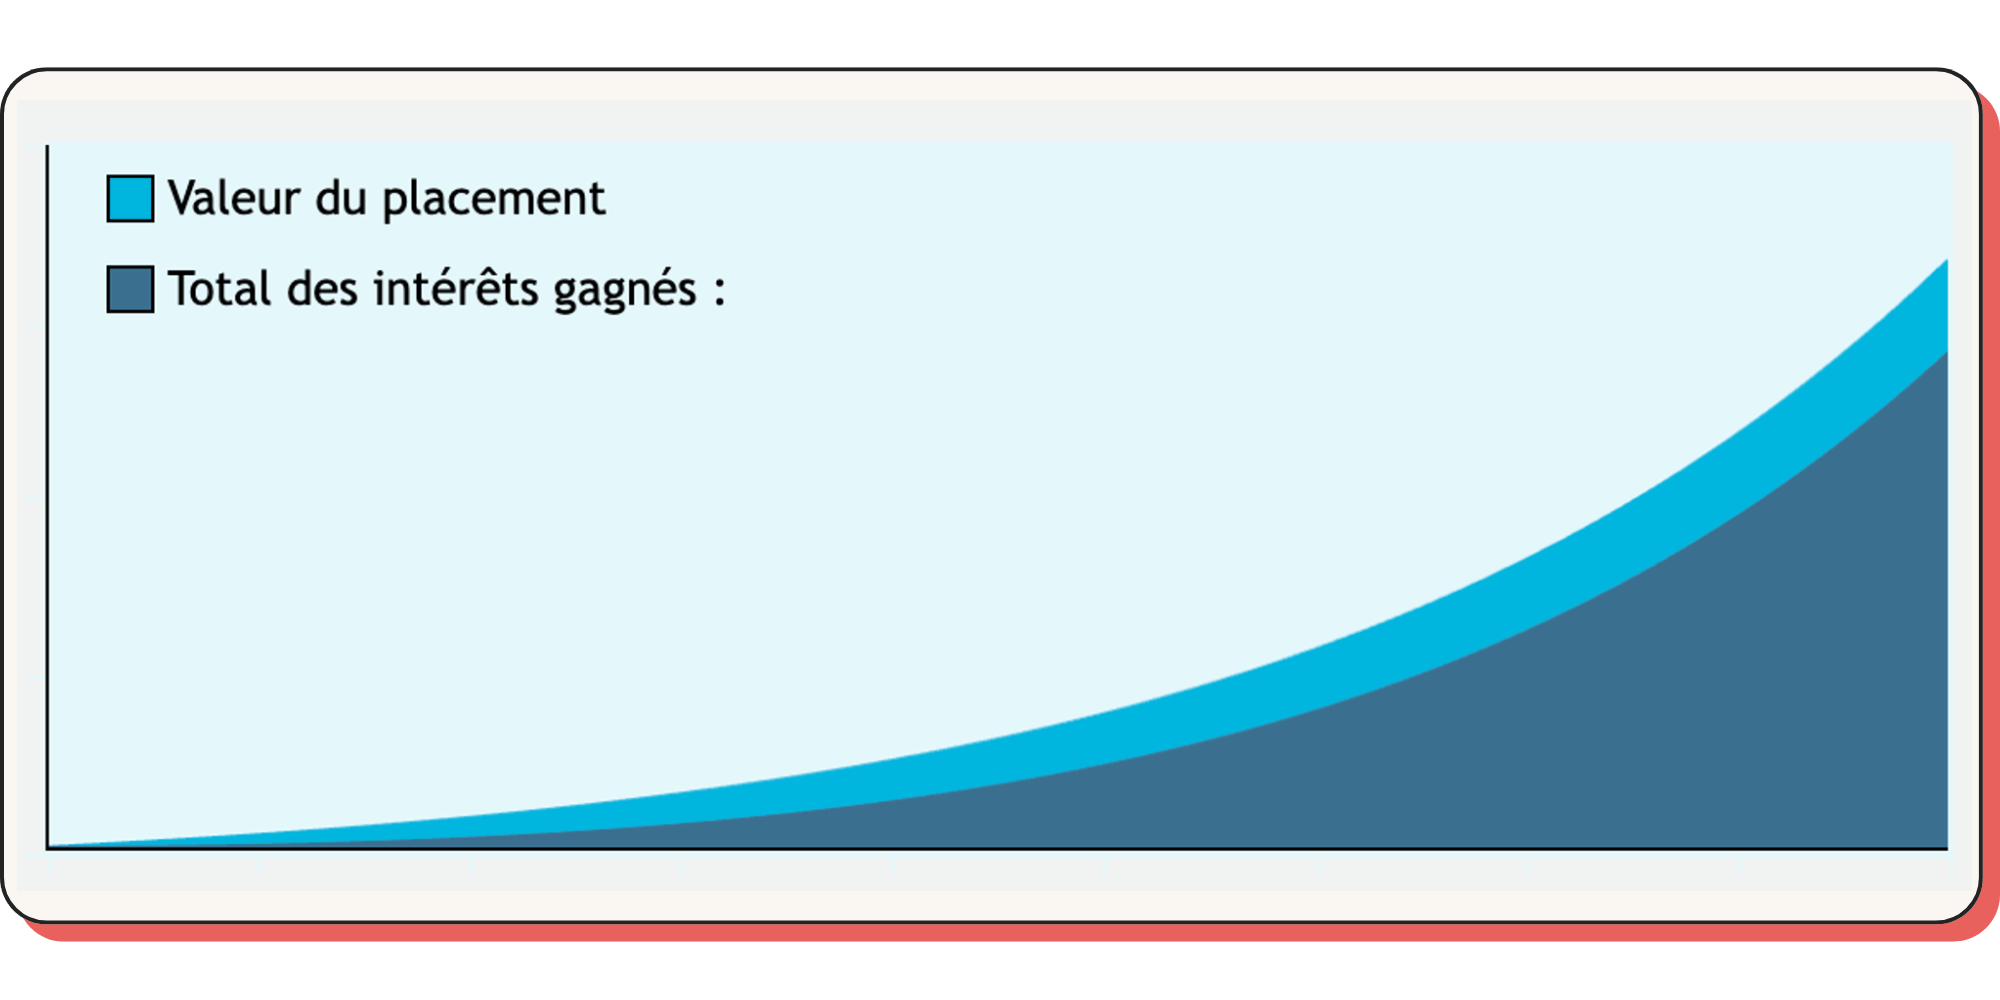
La partie bleu claire est identique à celle du schéma précédent. Par contre, en bleu foncé, tu peux voir l’impact des intérêts composés.
Maintenant que tu as l’image en tête, je vais t’expliquer pourquoi c’est une des choses les plus importantes à maîtriser en investissement.
On va voir les 3 piliers qui démultiplient le pouvoir des intérêts composés :
Le rendement 📈
La régularité 🔔
Le temps ⏳
On va aussi pousser l’explication en te présentant son pire ennemi et ta plus grande opportunité.
📈 La Puissance du rendement
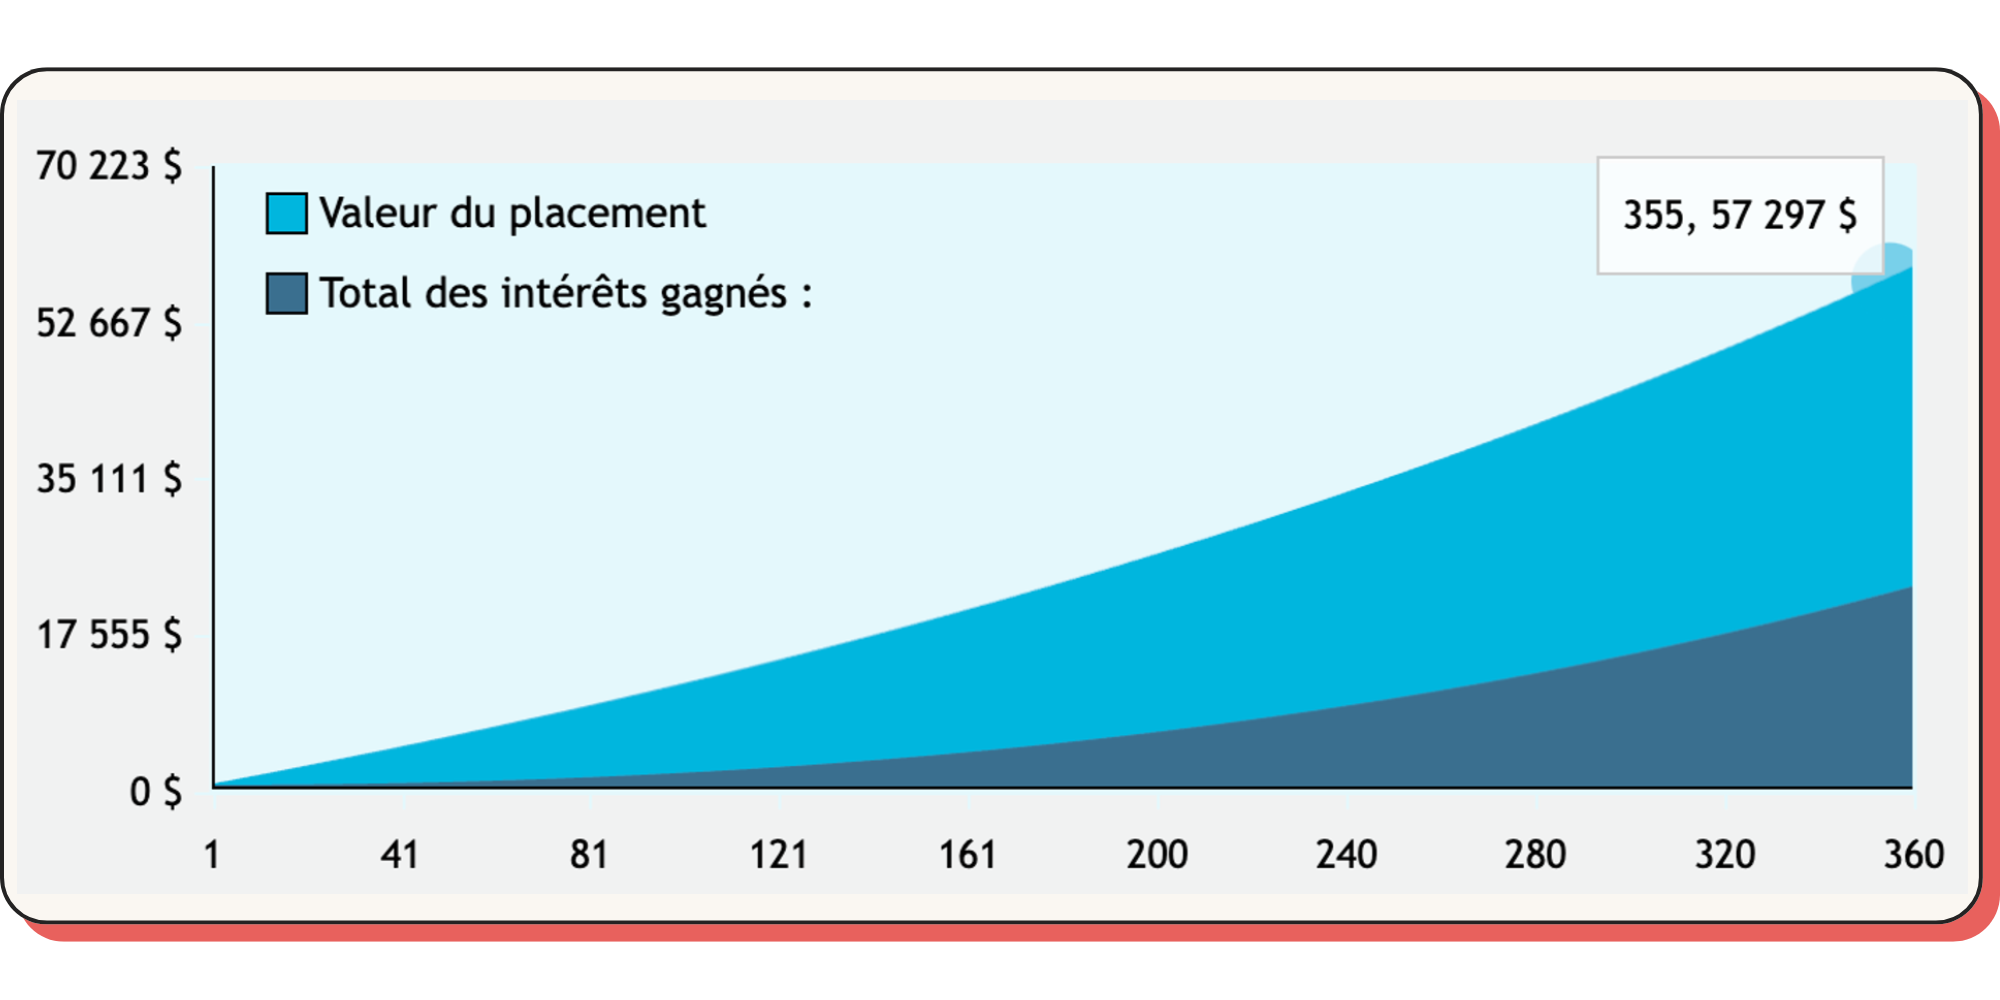
Le but de l’investissement est donc d’augmenter le rendement pour démultiplier les intérêts composés.
100€/mois investi à 3% pendant 30 ans (360 mois) → 57 297 €
100€/mois investi à 10% pendant 30 ans → 224 081 €
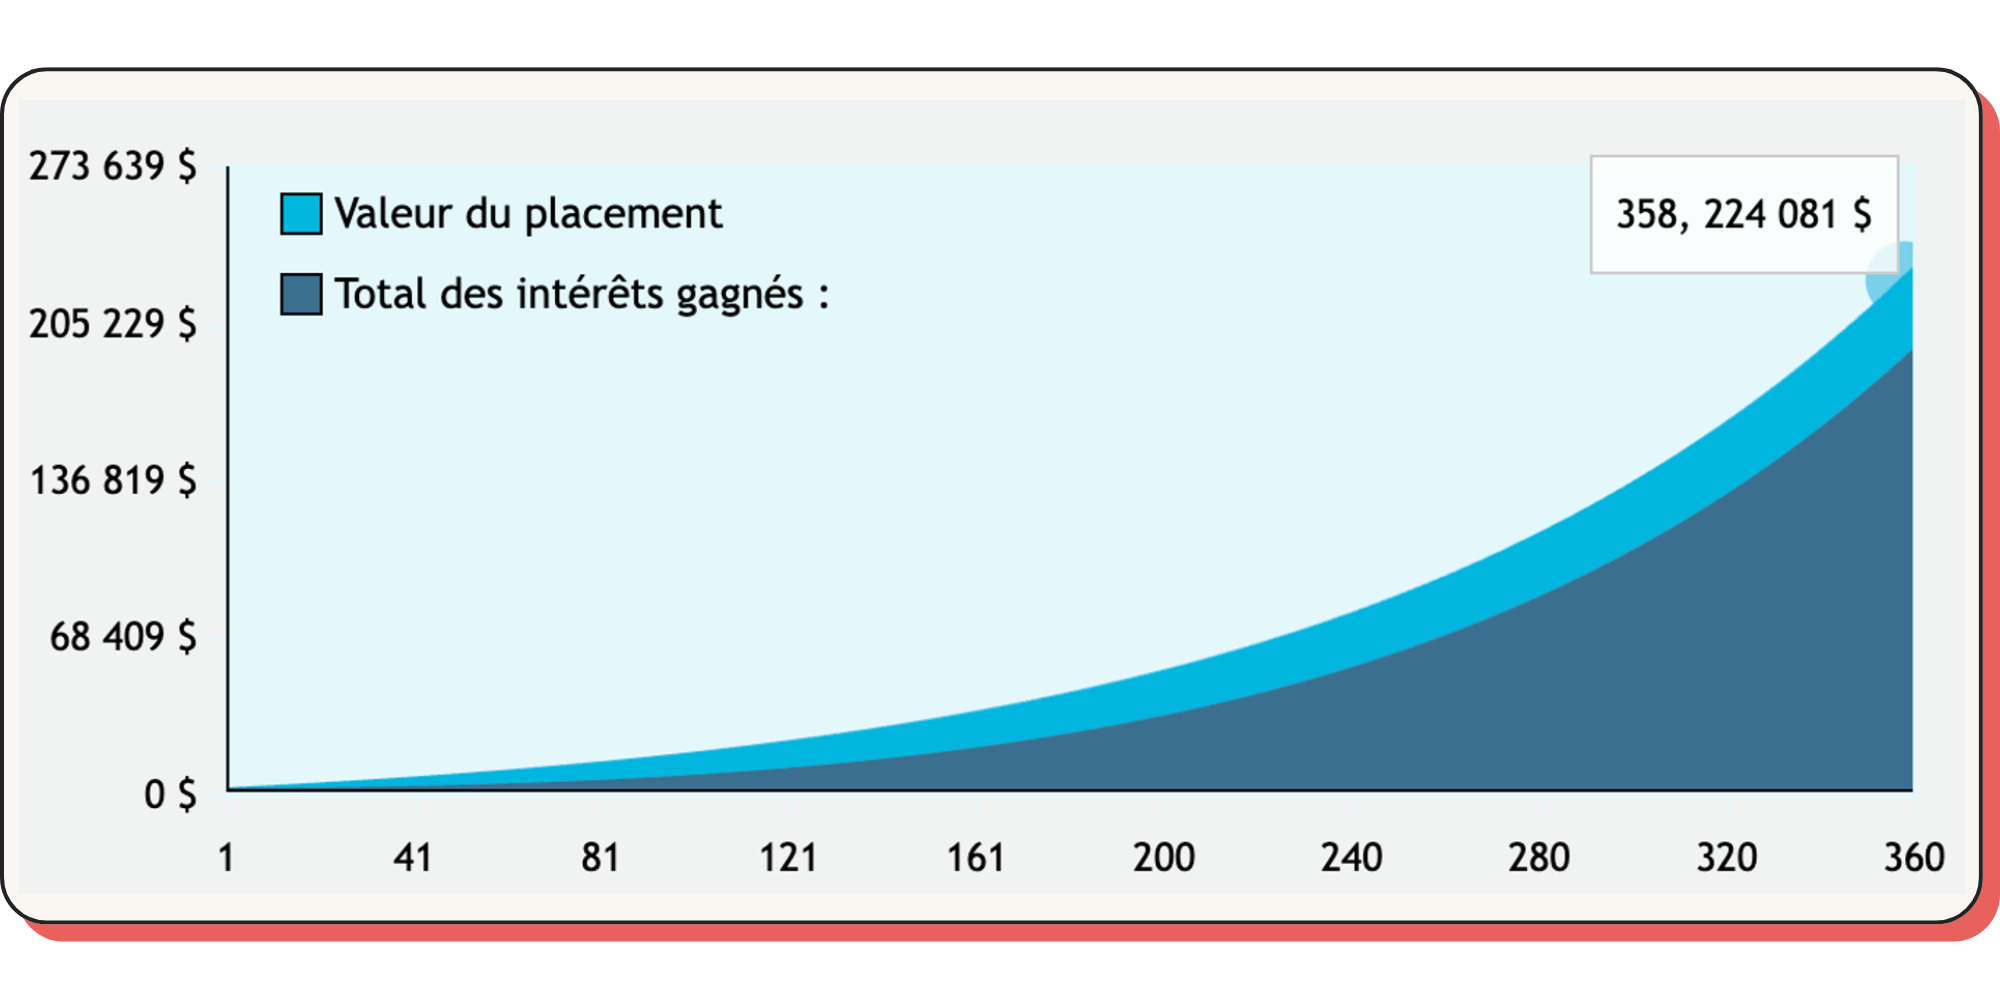
La différence est de 166 784 €.
Ça commence à valoir le coup non ?
Surtout que l’on parle de 100€ par mois !
Imagine que tu investisses 500€/mois. En 30 ans, tu atteins 1,14 million d’euros !
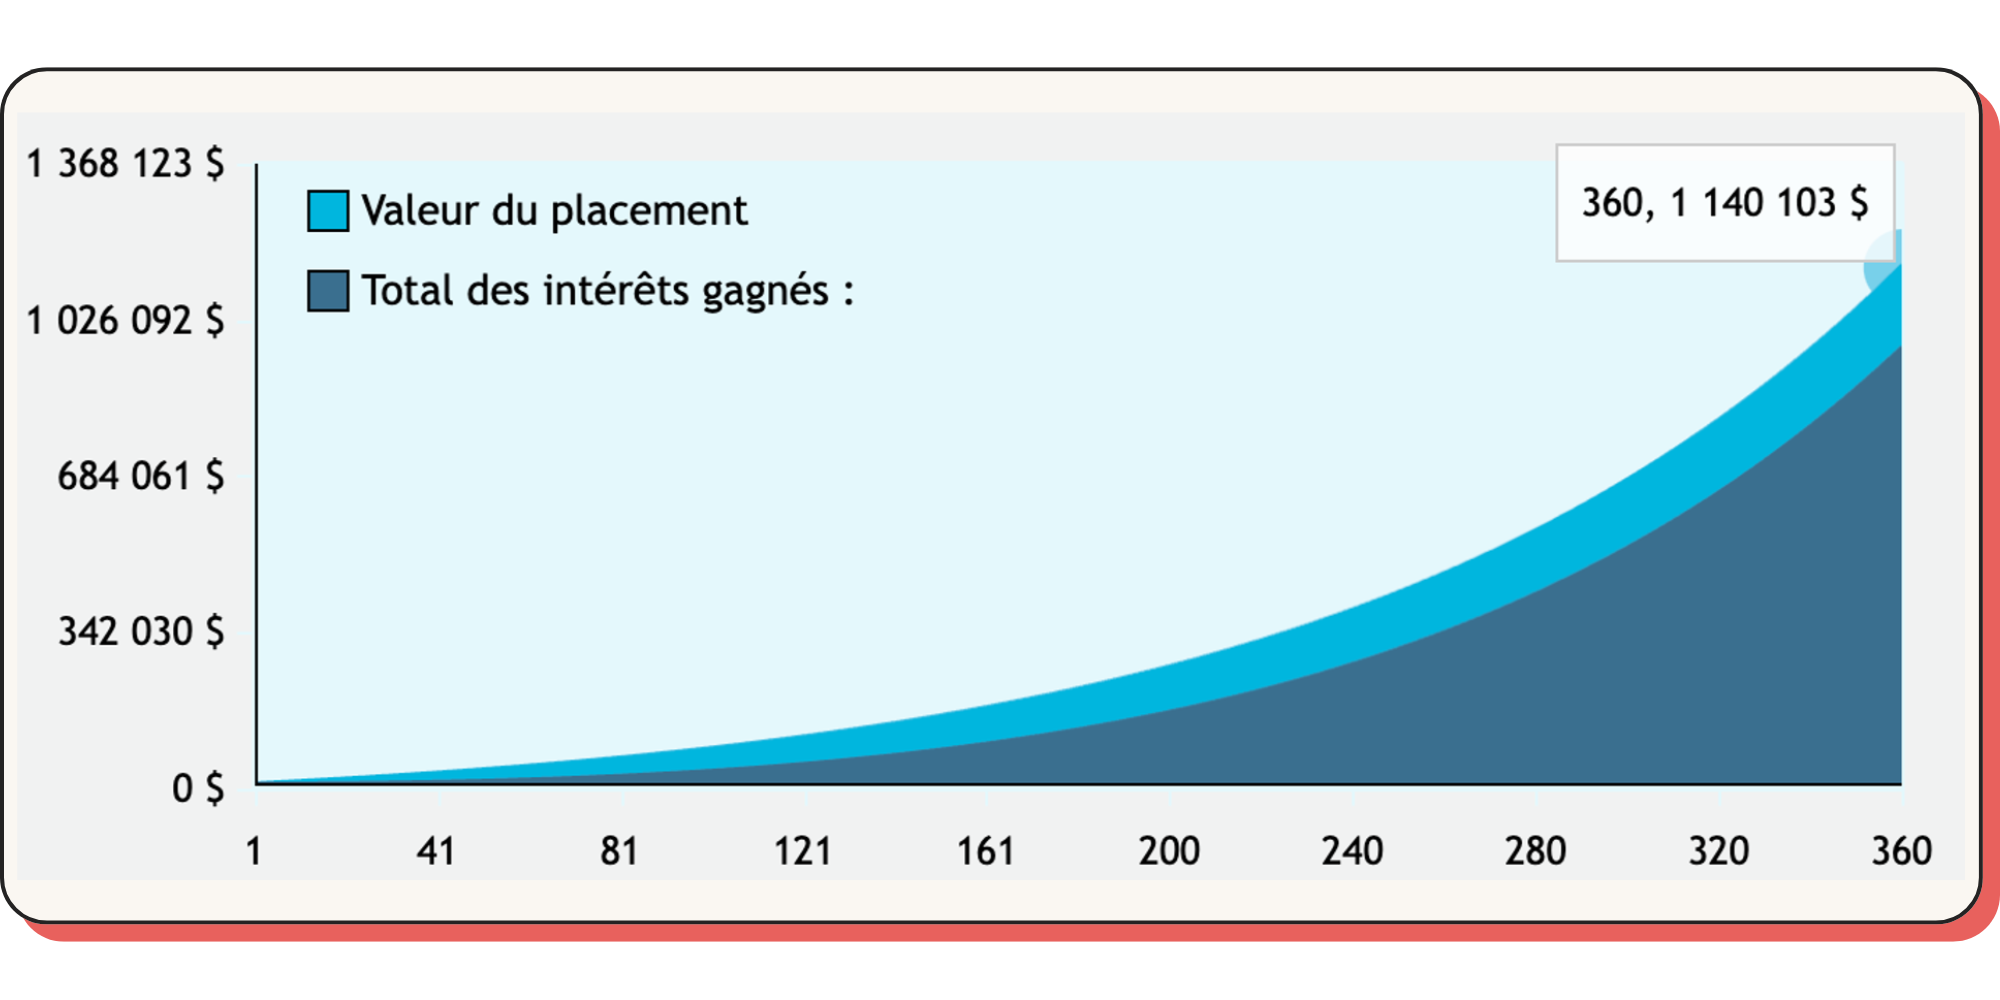
Et on ne parle pas d’investissement de dingo pour atteindre 10%.
Je t’en parlais dans une édition précédente.
Avec un simple ETF World, qui est l’investissement le plus basique, diversifié, et donc un risque réduit, la performance moyenne sur les 30 dernières années était légèrement supérieure à 9%.
Ça prend en compte, ses hauts et ses bas, toutes les crises traversées depuis les 30 dernières années. 9% en moyenne.
Quand tu y penses, c’est juste fou, tout en étant si accessible.
Mais tu ne peux atteindre ses chiffres sur des dizaines d’années si tu utilises le point suivant.
🔔 La puissance de la régularité
Si on reprend l’exemple précédent, on a vu qu’en investissant 500€/mois pendant 30 ans, on obtient 1,14 million d’euros.
Dans cette somme, 960 000 € proviennent des intérêts composés.
Mais si tu n’investis pas régulièrement de manière robotique, le socle qui génère les intérêts composés n’est pas optimisé.
Imaginons que tu as de la chance et que tu as 10 000€ qui dorment sur un compte en lisant ces lignes.
Si tu les investis d’un coup en Bourse, et que tu ne touches plus à rien pour les 30 prochaines années, voici ce que ça va créer.
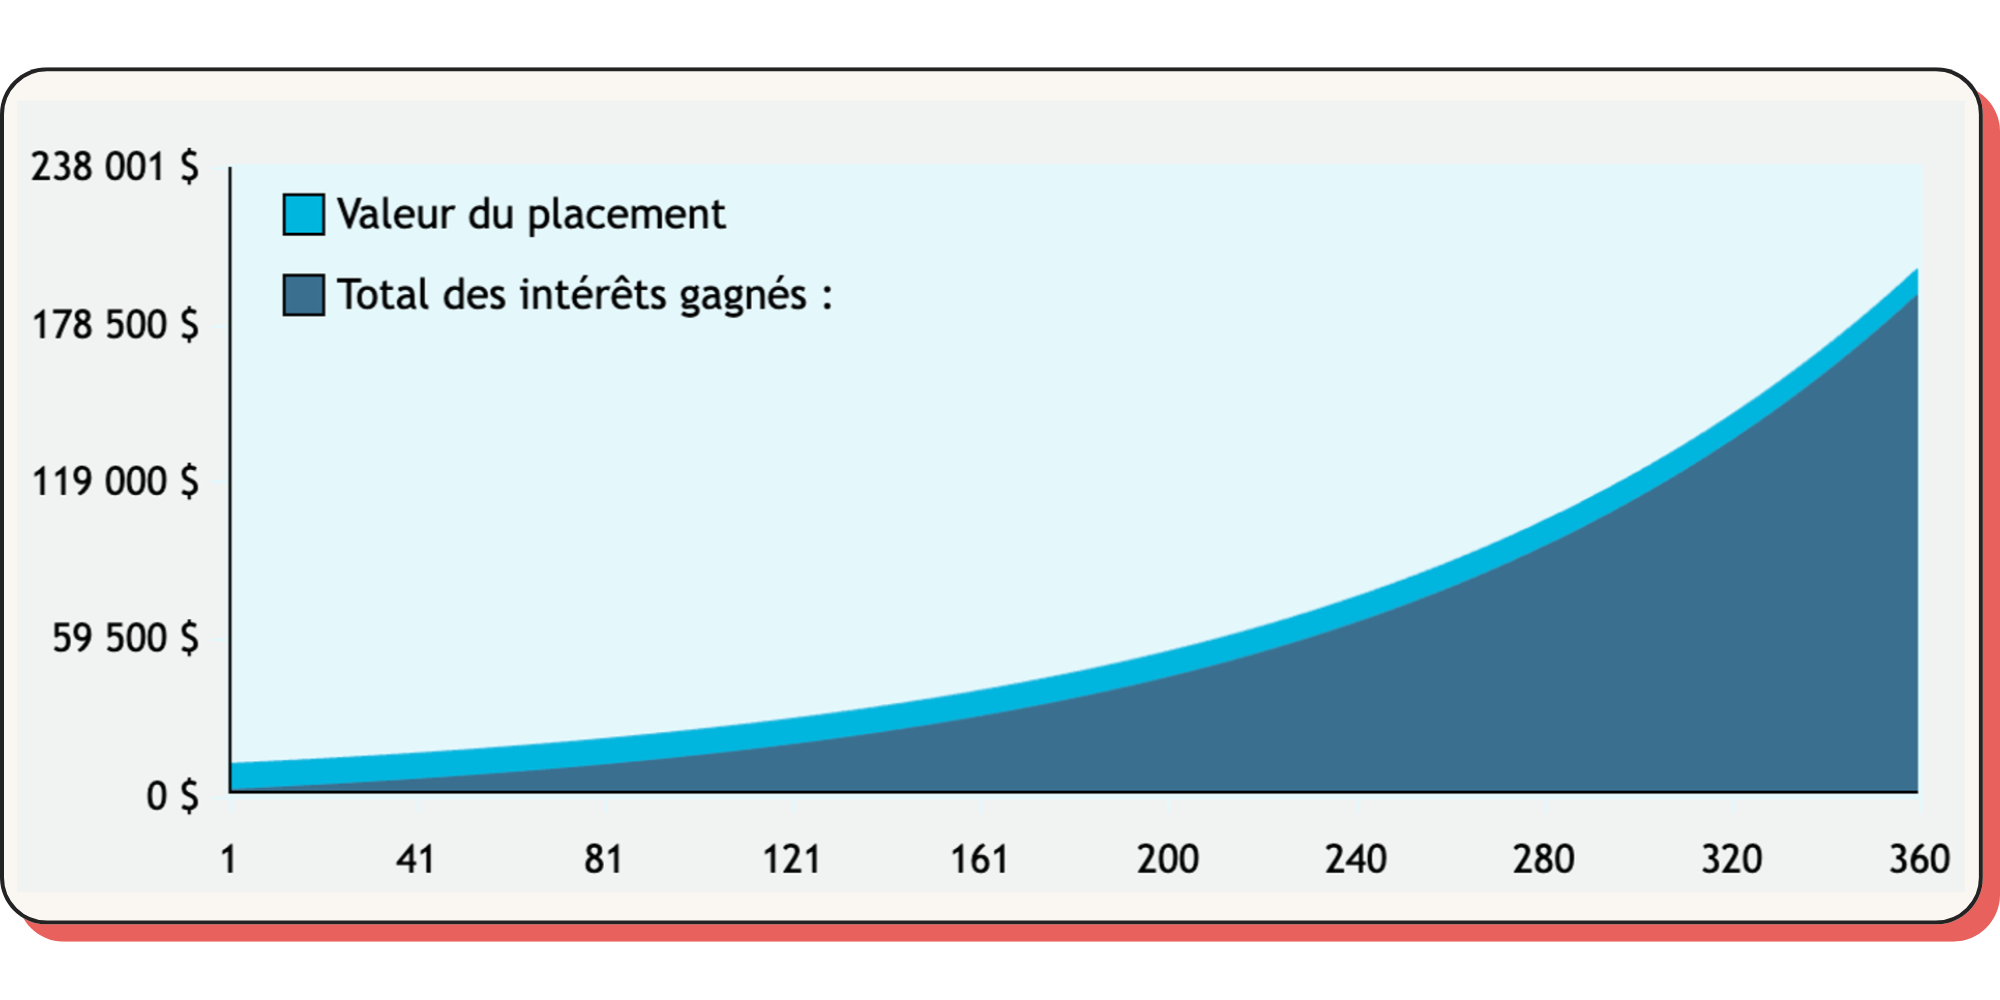
198 334€ avec beaucoup d’intérêts composés !
Maintenant, imagine qu’en plus d’investir ces 10 000 €, tu investisses aussi 100€/mois sur 30 ans.
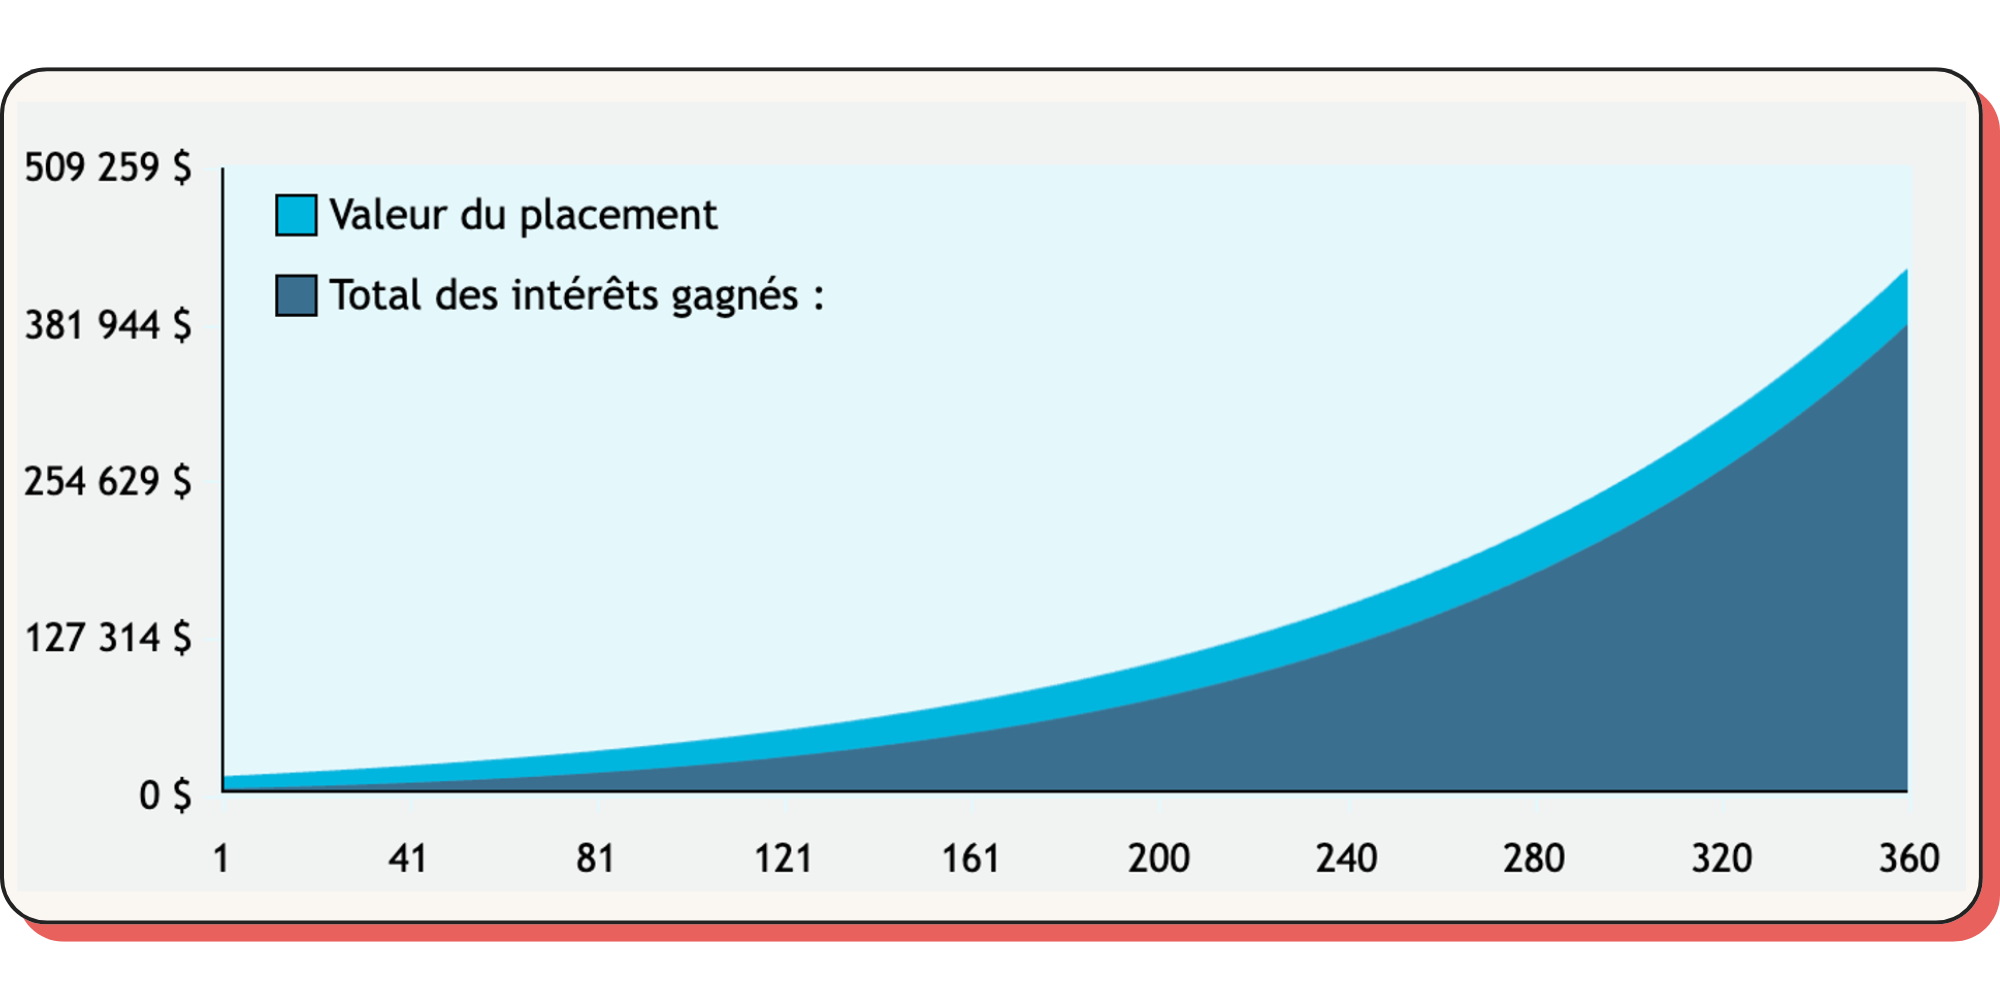
La courbe est la même, mais la valeur finale change pour atteindre 424 400€.
La régularité est importante. Elle permet de pallier les fluctuations du marché dans le temps pour atteindre une moyenne de 10%.
Certaines années seront à +15% et d’autres à -5%. En réalité, ça a peu d’impact.
Ce qui compte, c’est la moyenne à long terme.
La réalité de la vie fait aussi que tu ne peux pas investir la même somme sans te poser de questions pendant 30 ans.
Au début, ce sera 100€/mois puis tu augmenteras au fur et à mesure que ta capacité d’investissement augmente pour atteindre, 500€/mois voire 1 000€/mois.
Certaines années seront un peu dures pour cause de déménagement par exemple.
Tu réduiras alors à 100€/mois.
C’est normal.
Certaines années, tu auras un bonus, tu pourras investir 2 000€ d’un coup, profites-en.
Je le répète, ce qui compte, c’est la moyenne dans le temps et la régularité.
Que ce soit pour la performance de tes investissements ou les montants investis, vise une moyenne.
Pour réellement profiter des intérêts composés, investir doit devenir une habitude, même avec des mini-montants et tu vas compter sur le dernier point.
⏳ La puissance du temps
Le dernier levier qui fait toute la différence, c’est le temps.
Il faut du temps pour faire grossir la boule de neige. Plus tu attends, plus la boule grossit vite.
Il y a un schéma assez bien fait qui explique combien de temps il te faut pour atteindre des paliers de 100k€ avec les intérêts composés.
Il démontre que tu mets plus de temps à atteindre les 100 premiers milliers qu’à réaliser les 400 derniers.
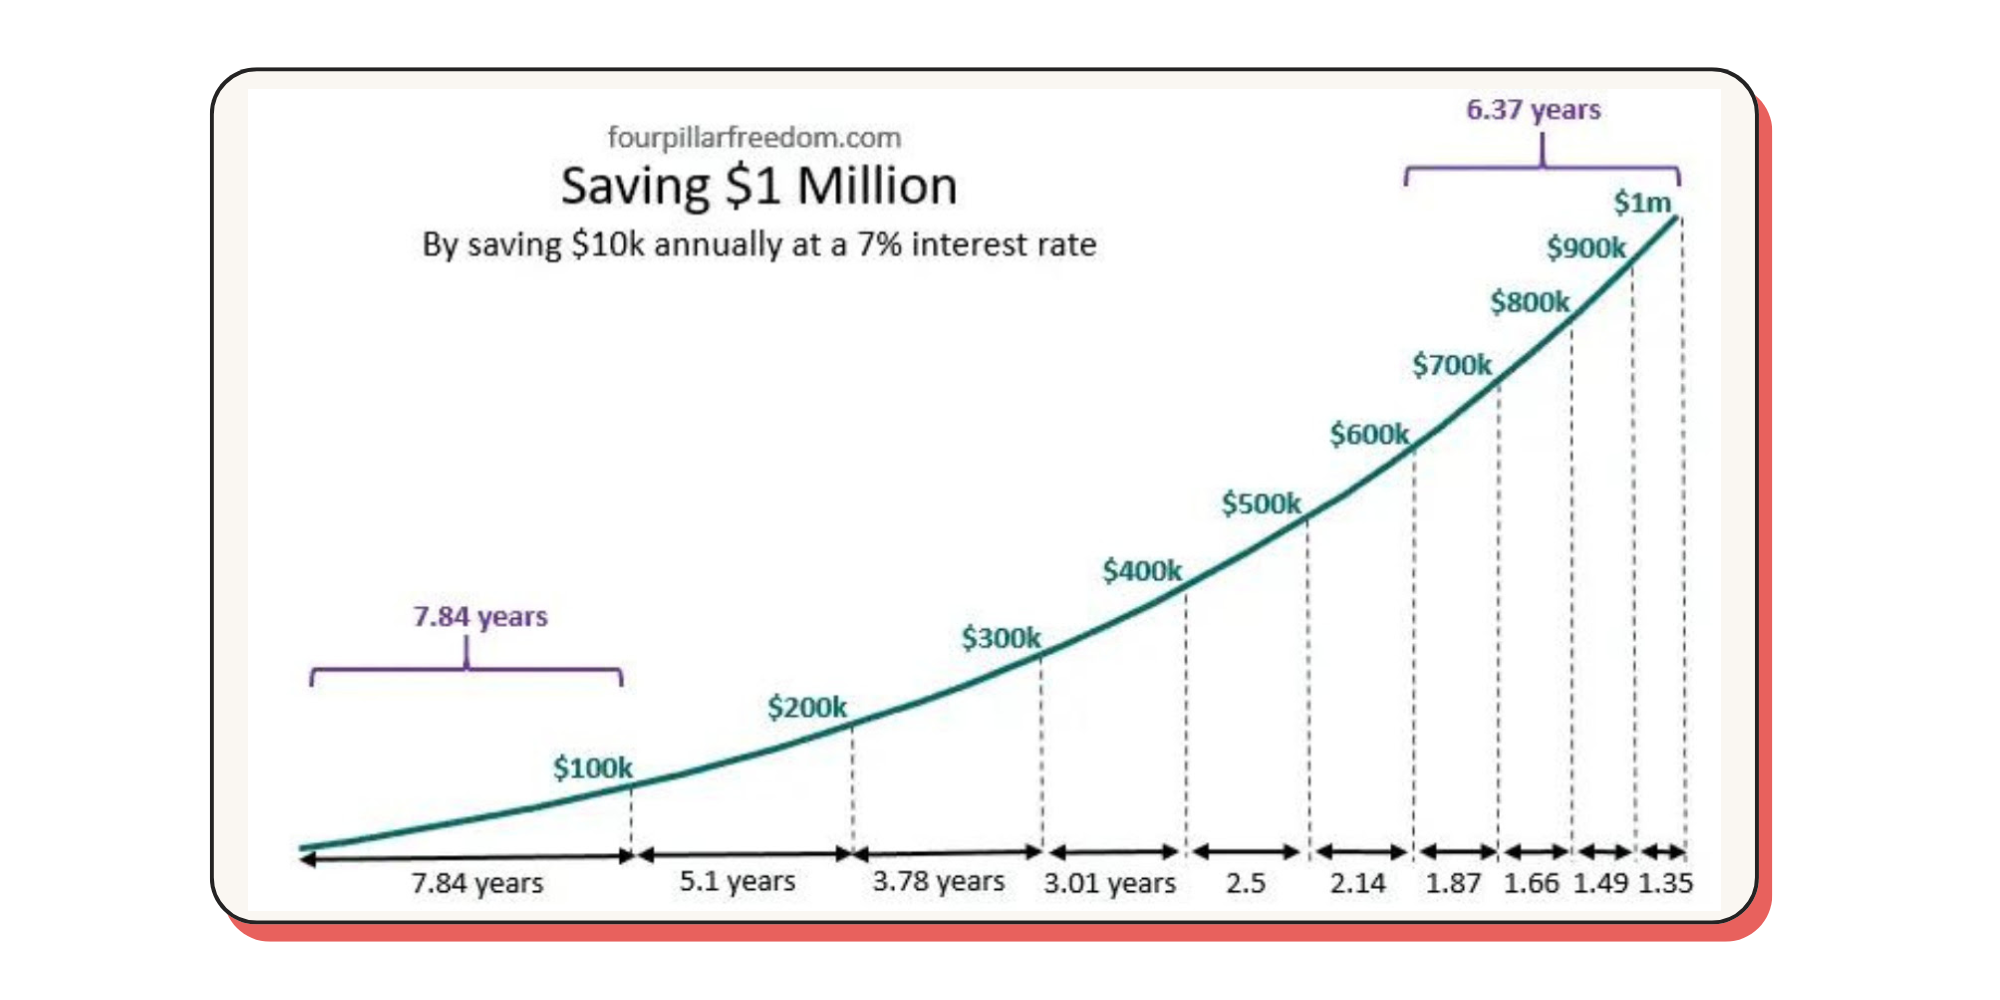
Mais quoi qu’il en soit, il te faut du temps.
L’investissement est un jeu de patience. Tous ceux qui sont pressés, se brûlent les ailes.
D’où l’intérêt d’investir le plus tôt possible.
Le meilleur moment pour investir c’était hier. Le 2e meilleur, c’est aujourd’hui.
Ce proverbe est le meilleur adage des intérêts composés.
On a vu tout à l’heure, qu’en 30 ans, tout le monde peut passer cette barre symbolique du million.
Pour un couple, ça signifie qu’il faut investir 250€ chacun par mois.
Mais s’ils continuent 10 ans de plus, ils ont combien en poche ?
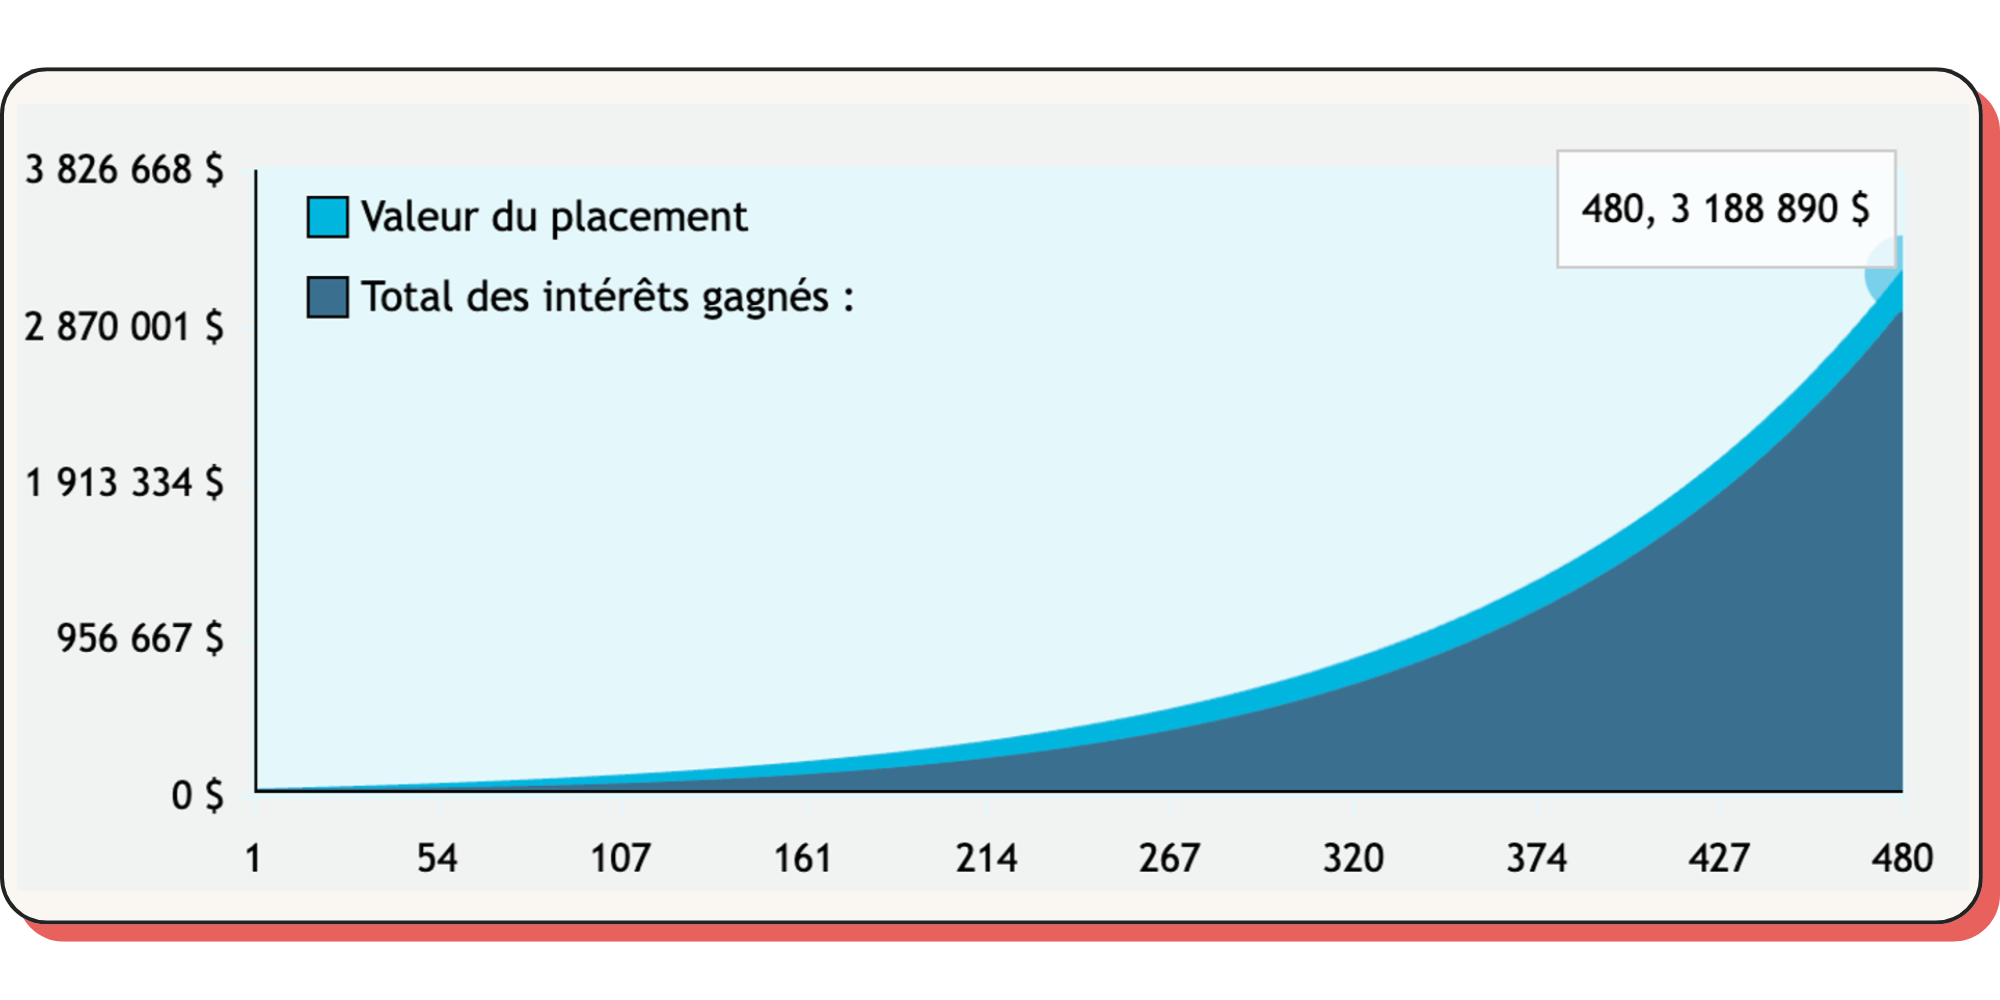
3,2 millions !
Et si tu attends encore 5 ans de plus, tu auras 5,3 millions. Stylé non ?
Alors imagine 5 secondes, si tu investis pour tes enfants dès leur naissance.
En théorie, tu peux investir pour eux pendant 20 ans, puis ils prennent le relais pendant les 30 ans suivants.
En investissant seulement 100€/mois sur 50 ans à 10% de rendement moyen, ton enfant aura 1,75 M€ disponible à ses 50 ans. Il pourra profiter de sa retraite tranquillement.
On ne parle que de 100€/ mois !
C’est là où on voit que le temps fait toute la différence.
En couplant rendement, régularité et temps, on se rend compte que l’investissement peut devenir très puissant et changer des vies.
Mais pour ça, il faut quand même faire attention à son pire ennemi.
👹 La menace des frais
Investir longtemps, c’est bien joli.
Mais si j’écoute les recommandations des professionnels du secteur, je confie mon argent à un expert qui s’en occupe pour moi. En général, il va placer mes investissements sur une Assurance-vie.
D’un autre côté, en me formant sur les bases de l’investissement, je peux facilement investir sur un PEA ou un CTO.
❓ Lequel choisir ?
Répondons à cette question par un exemple d’un investissement très simple.
Tu crées un portefeuille 100% ETF MSCI World. On va dire qu’il continue sur sa lancée en proposant une performance moyenne de 9% sur les 50 prochaines années.
Tu vas investir 500€ par mois.
En reprenant les principes précédents et en profitant des intérêts composés, tu te retrouveras avec 4,70 M€ après 50 ans.
👉 Si tu investis via un PEA, les frais appliqués dont de 0,38%. Voici le résultat.
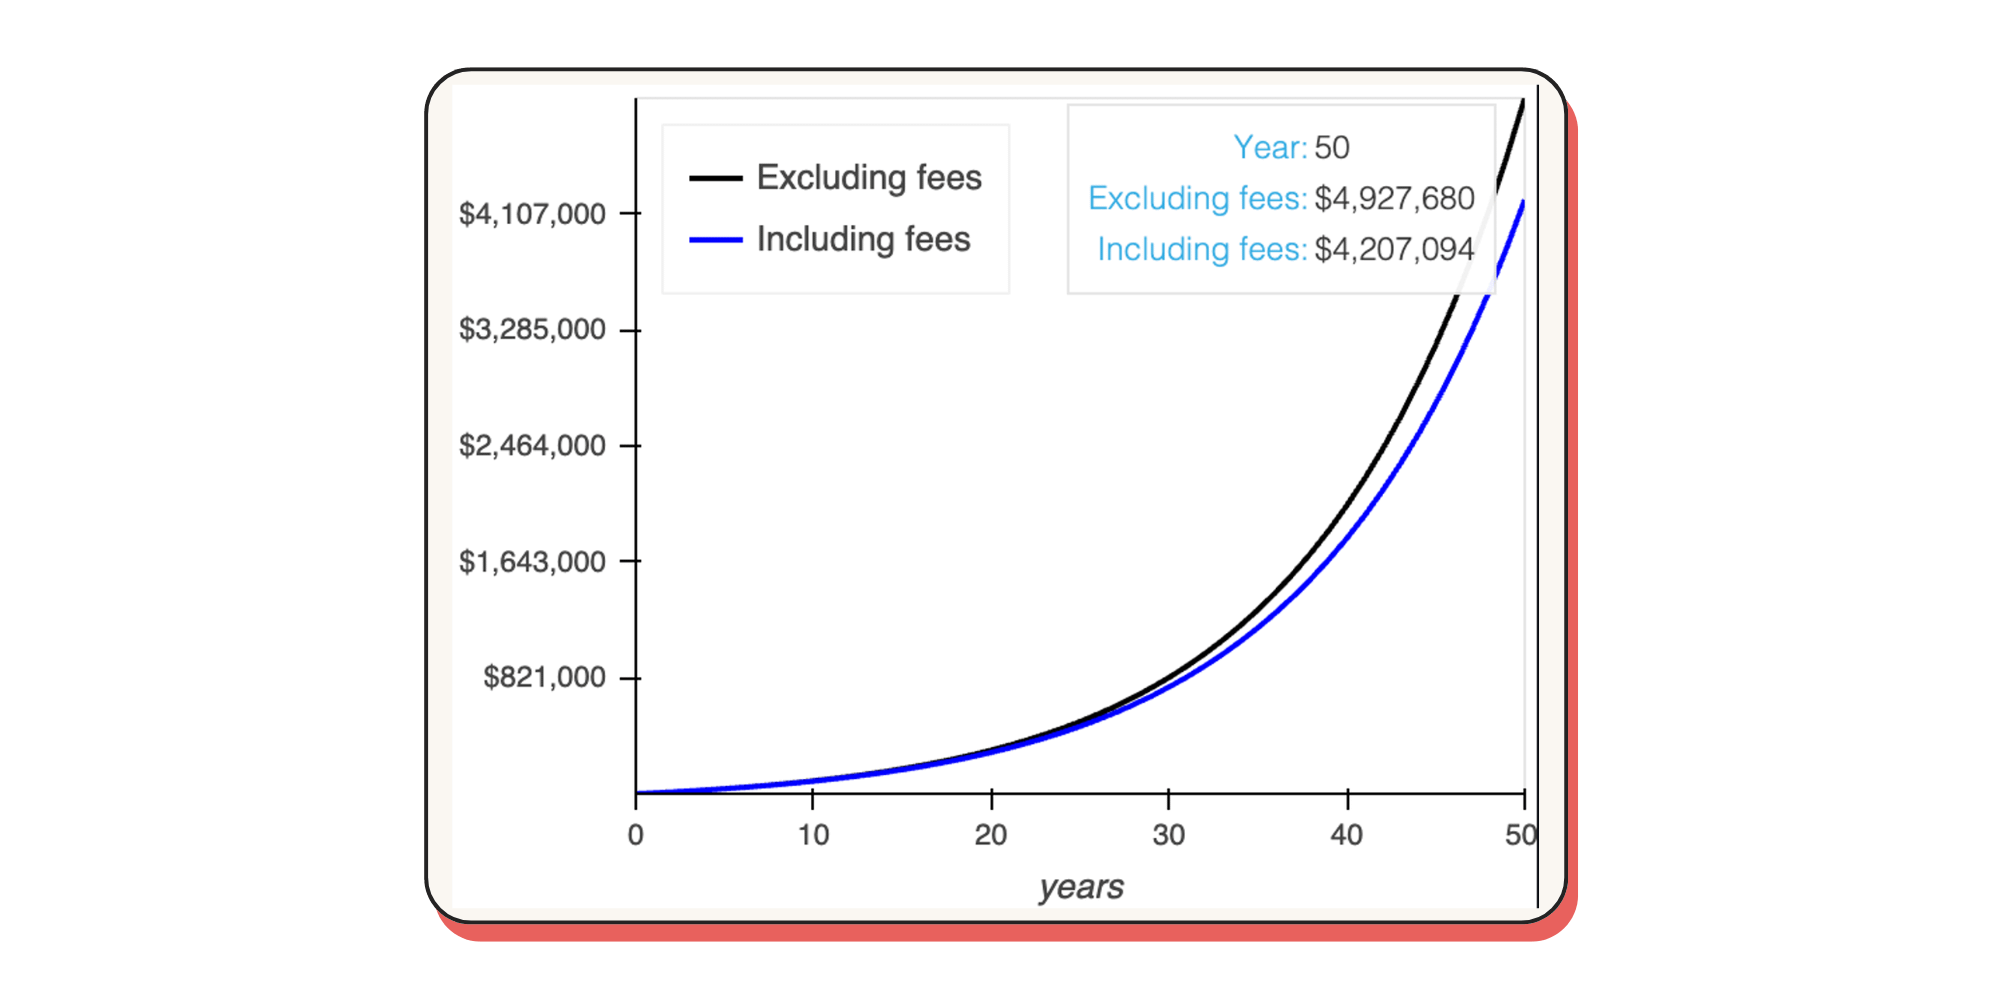
Ça signifie qu’en 50 ans, tu vas payer 200k€ de frais.
Et ces derniers n’auront pas généré des intérêts composés. Soit un manque à gagner de 713k€. C’est chiant mais il te reste quand même 4,2 M€ en poche.
👉 Si tu investis via un CTO, c’est 0,12% de frais.
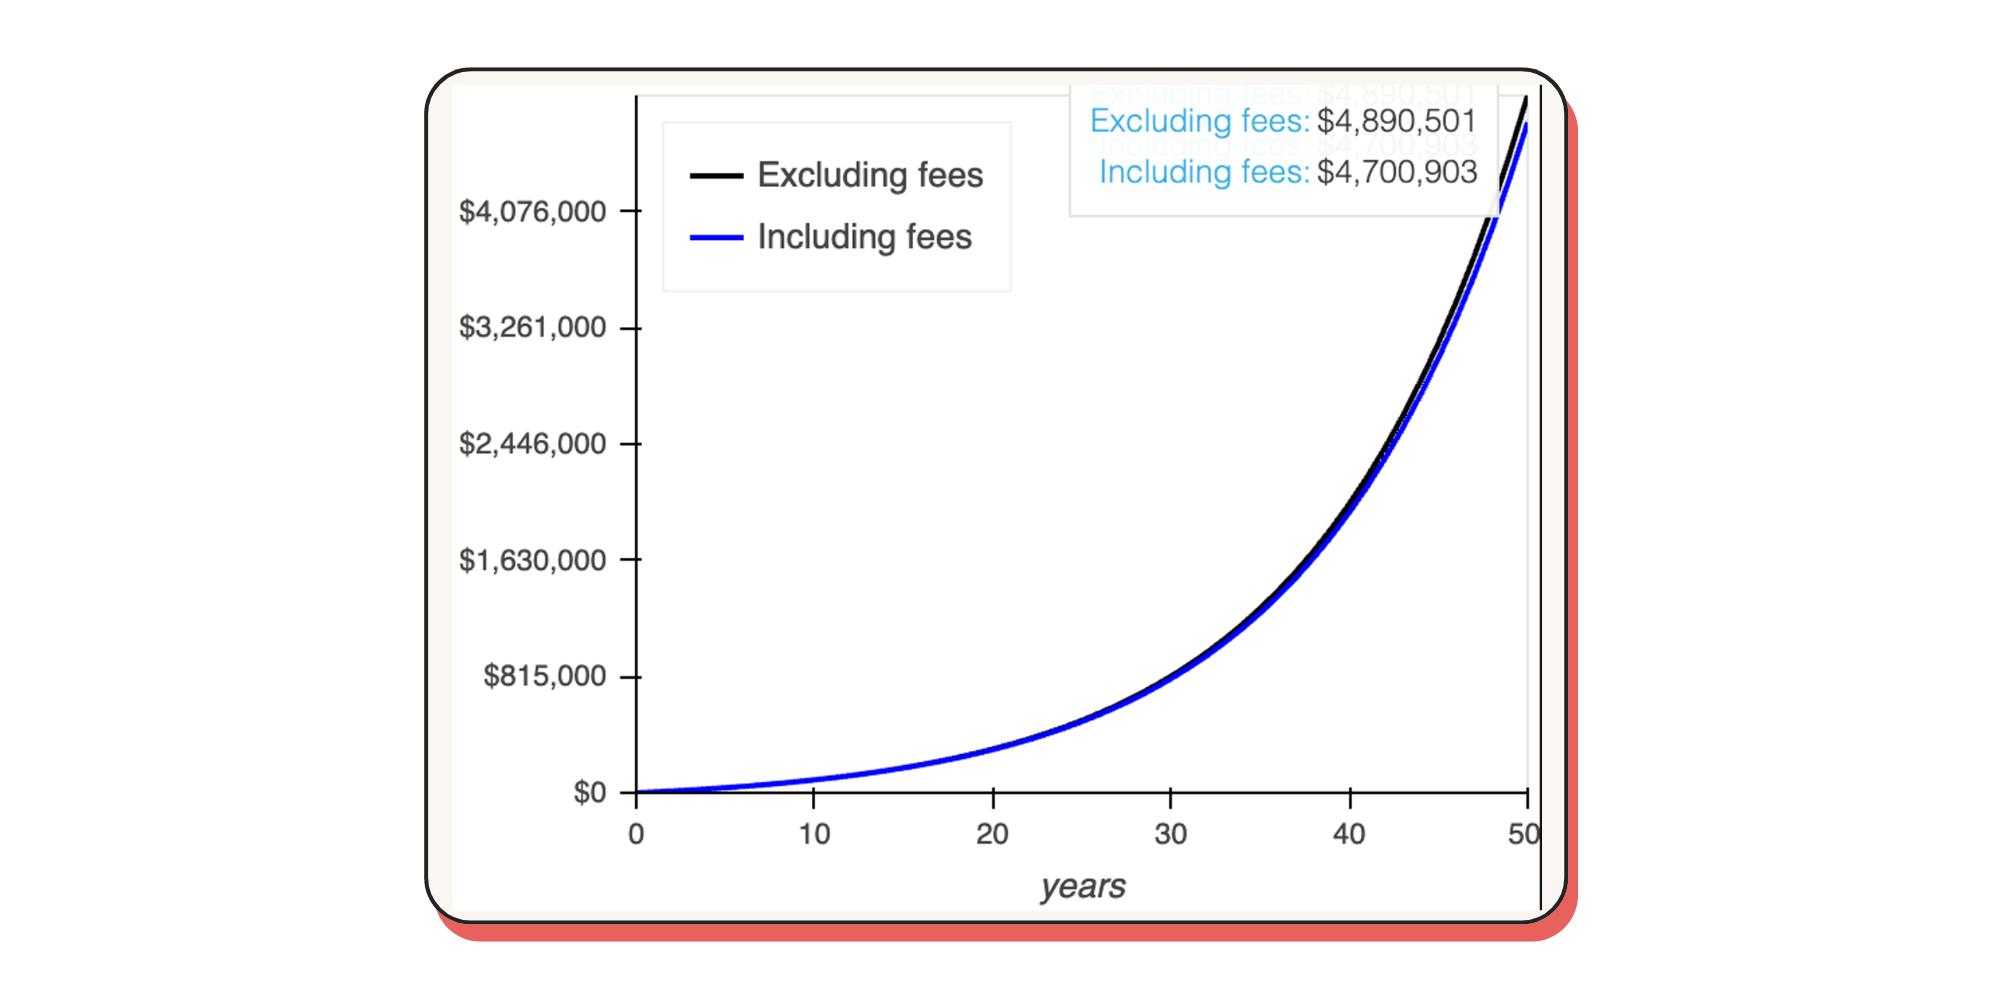
Ça ne représente que 54k€ de frais.
Et ces derniers n’auront pas généré des intérêts composés. Soit un manque à gagner de 190k€. Les 2 courbes sont très proches l’une de l’autre. C’est un excellent point.
👉 Si tu investis via une Assurance-Vie, dans le meilleur des cas, tu aurais 0,40% de frais. Mais si tu passes par une banque ou des professionnels qui investissent pour toi, tu auras autour de 2% (la moyenne des frais d’AV en France).
Voilà à quoi ressemble ta courbe avec seulement 2% de frais.
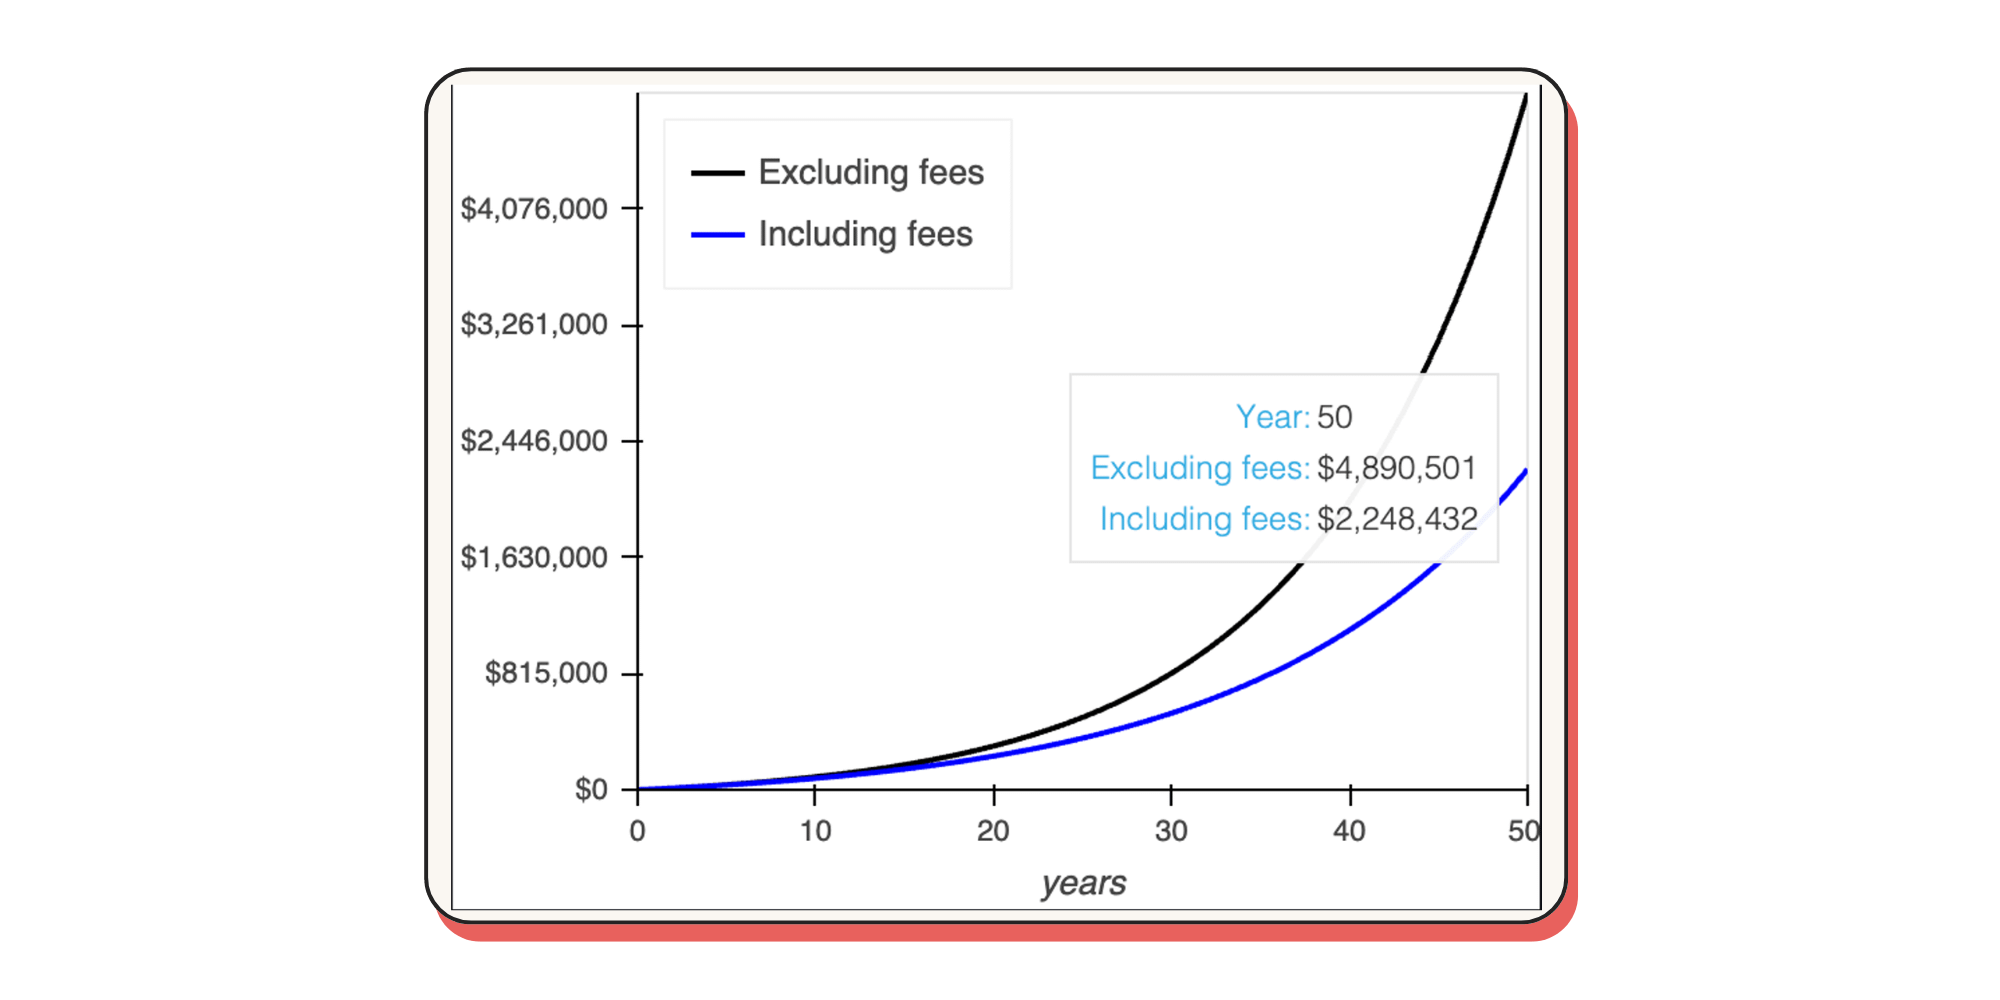
On sourit moins d’un coup. 😢
Ça ne représente que 630k€ de frais que tu auras payé au professionnel pour s’occuper de tes sous.
Et le manque à gagner est de 2,6 M€. Bien entendu, le professionnel te félicitera d’avoir un patrimoine de 2,25 M€ mais il ne te dira jamais que si tu avais géré seul, tu aurais le double en poche.
L’air de rien 2% de frais sur 50 ans, ça fait une sacrée somme de perdue ! Tu ne trouves pas ?
Pour la suite du calcul, il ne faut pas oublier la fiscalité et les avantages de chaque enveloppe.
Réduire l’intérêt d’une enveloppe à ses frais serait dommage.
Mais les ignorer le serait encore plus.
🌴 L’opportunité de liberté et de rente
C’est cool d’avoir plein d’argent sur un compte, mais à un moment, c’est mieux d’en profiter !
Personnellement, je ne vois aucun intérêt à être le plus riche du cimetière.
❓ Est-ce que cet argent investi peut remplacer ton salaire et te rendre 100% libre et financièrement indépendant ?
Notre objectif est de déterminer ce qui se passe quand tu retires de l’argent selon la temporalité et le montant.
Ton portefeuille continue de croître mais lentement
Ton portefeuille stagne
Ton portefeuille diminue jusqu'à épuisement
Pour faire simple, on va reprendre l’exemple du PEA au-dessus.
Tu investis 500€/mois sur un ETF World pendant plusieurs années avec 0,38% de frais.
Point d’attention, les calculs qui suivent ne prennent pas en compte les impôts.
👉 On va faire une 1re simulation où tu as besoin de 1 500 €/mois pour vivre.
Si tu retires cette somme après 5 ans, tu auras épuisé tes investissements en moins de 3 ans. On peut voir que les intérêts générés ne permettent pas de compenser les retraits → épuisement
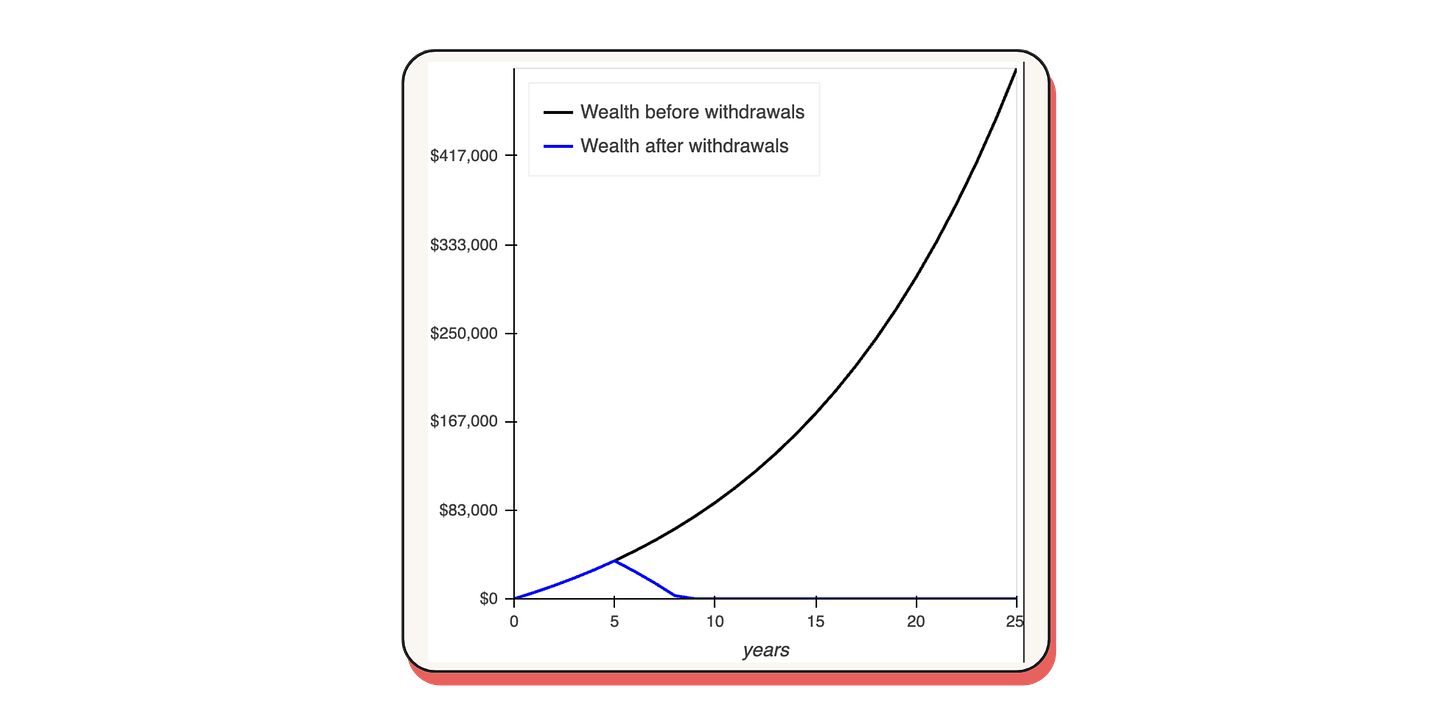
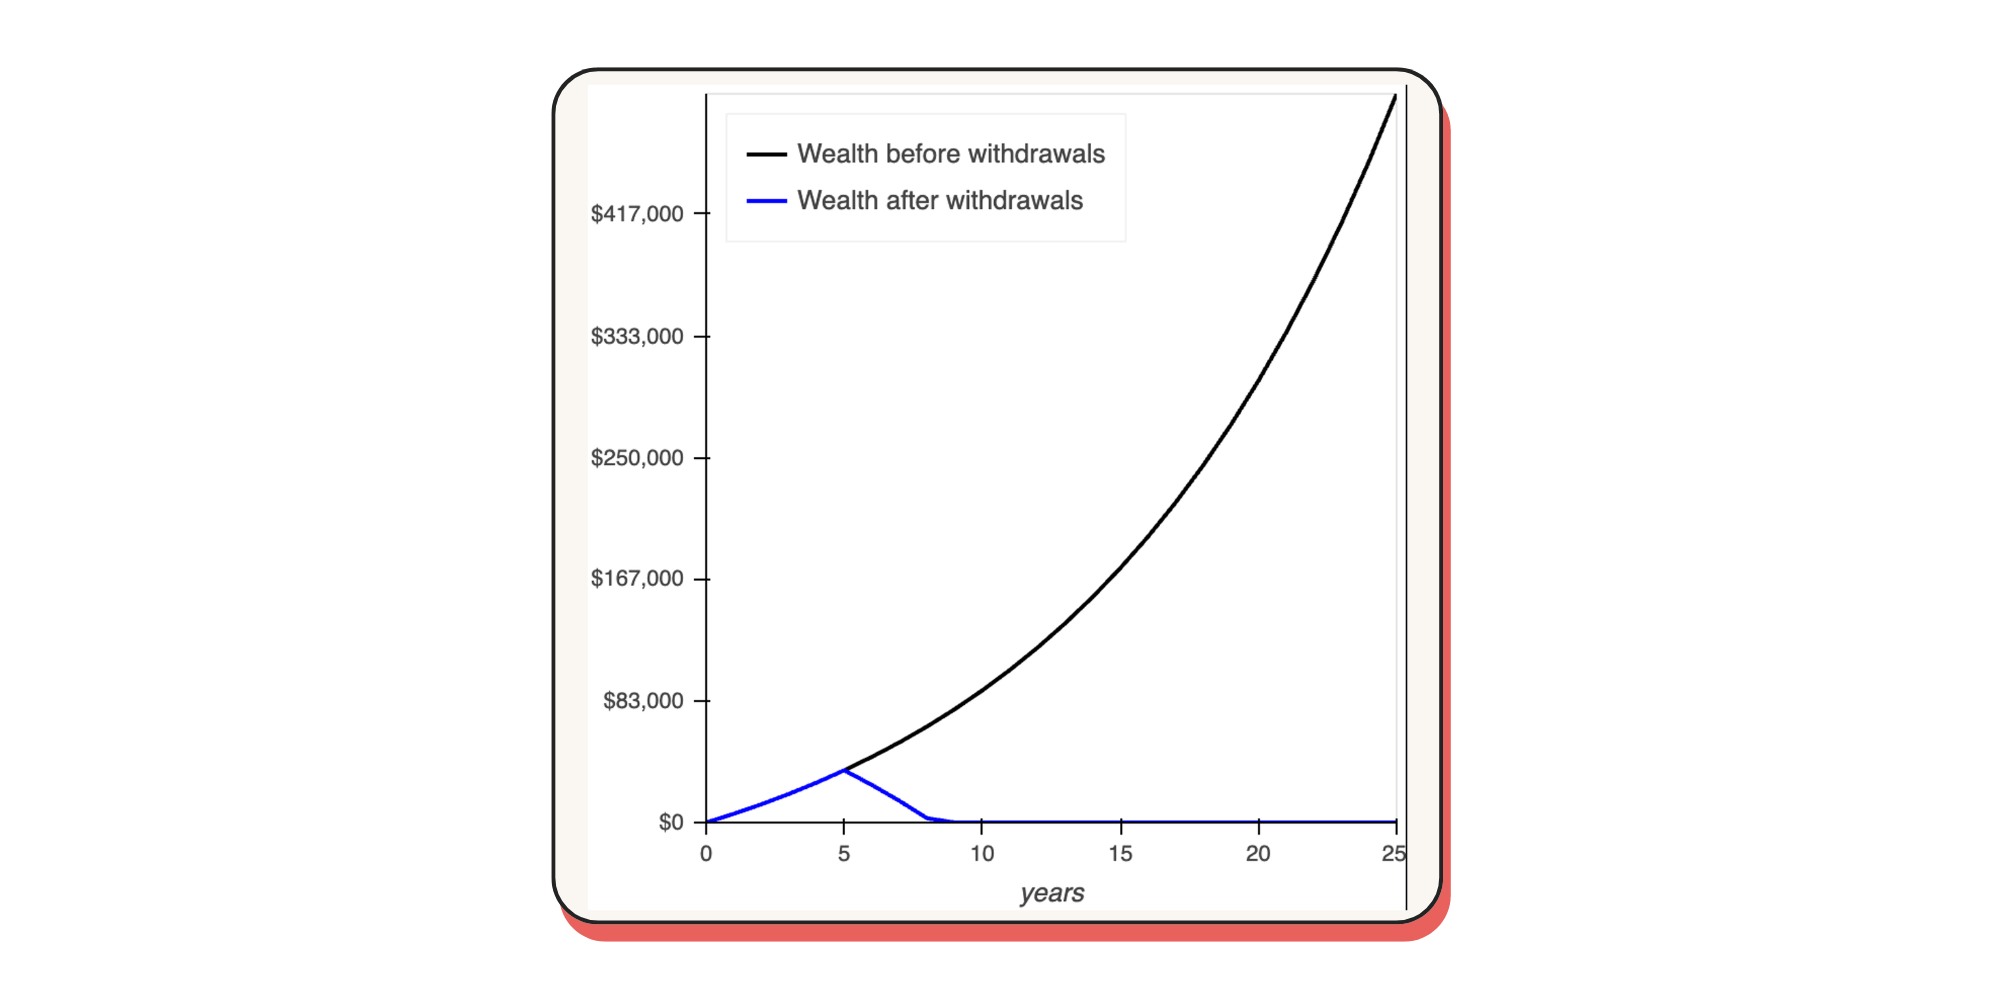
Si tu retires cette somme après 15 ans, on peut voir avec la ligne bleue que ta “fortune” reste stable dans le temps. Tu ne m’enrichis pas mais tu ne m’appauvris pas non plus.
Les intérêts générés et les retraits s’équilibrent. Tu peux donc profiter de 1 500 €/mois tranquillement.
Pour atteindre cet équilibre, il faut avoir investi 150k€ → Équilibre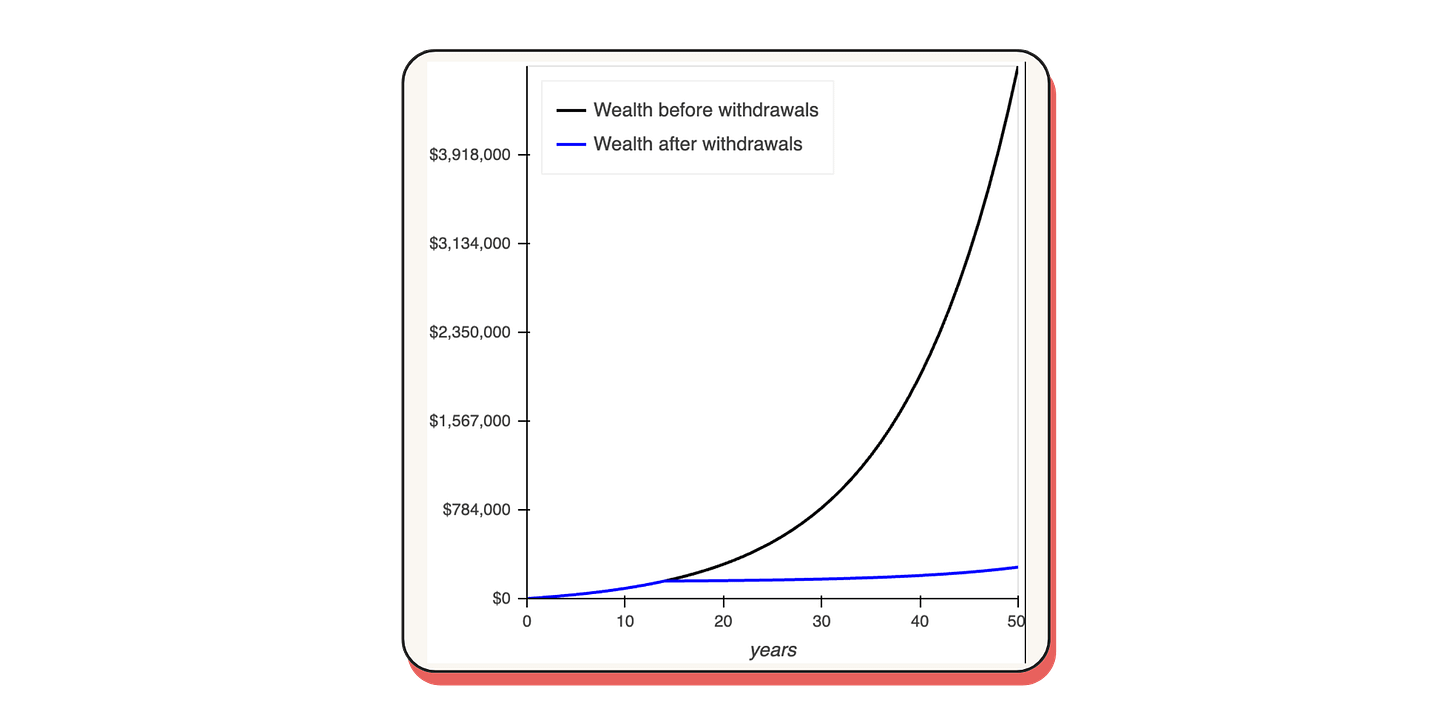
Si tu commences à retirer cette somme après 15 ans, tu continues à t’enrichir. Exemple après 25 ans → Croissance
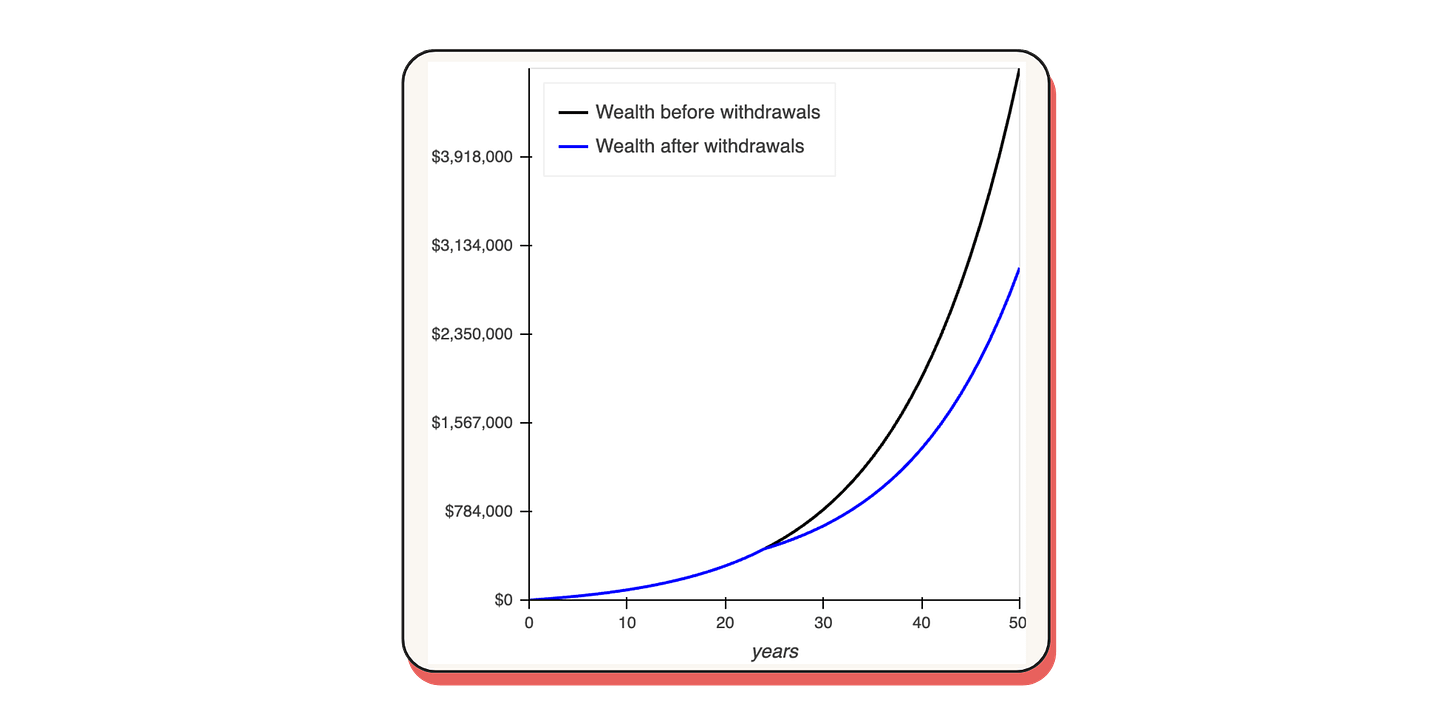
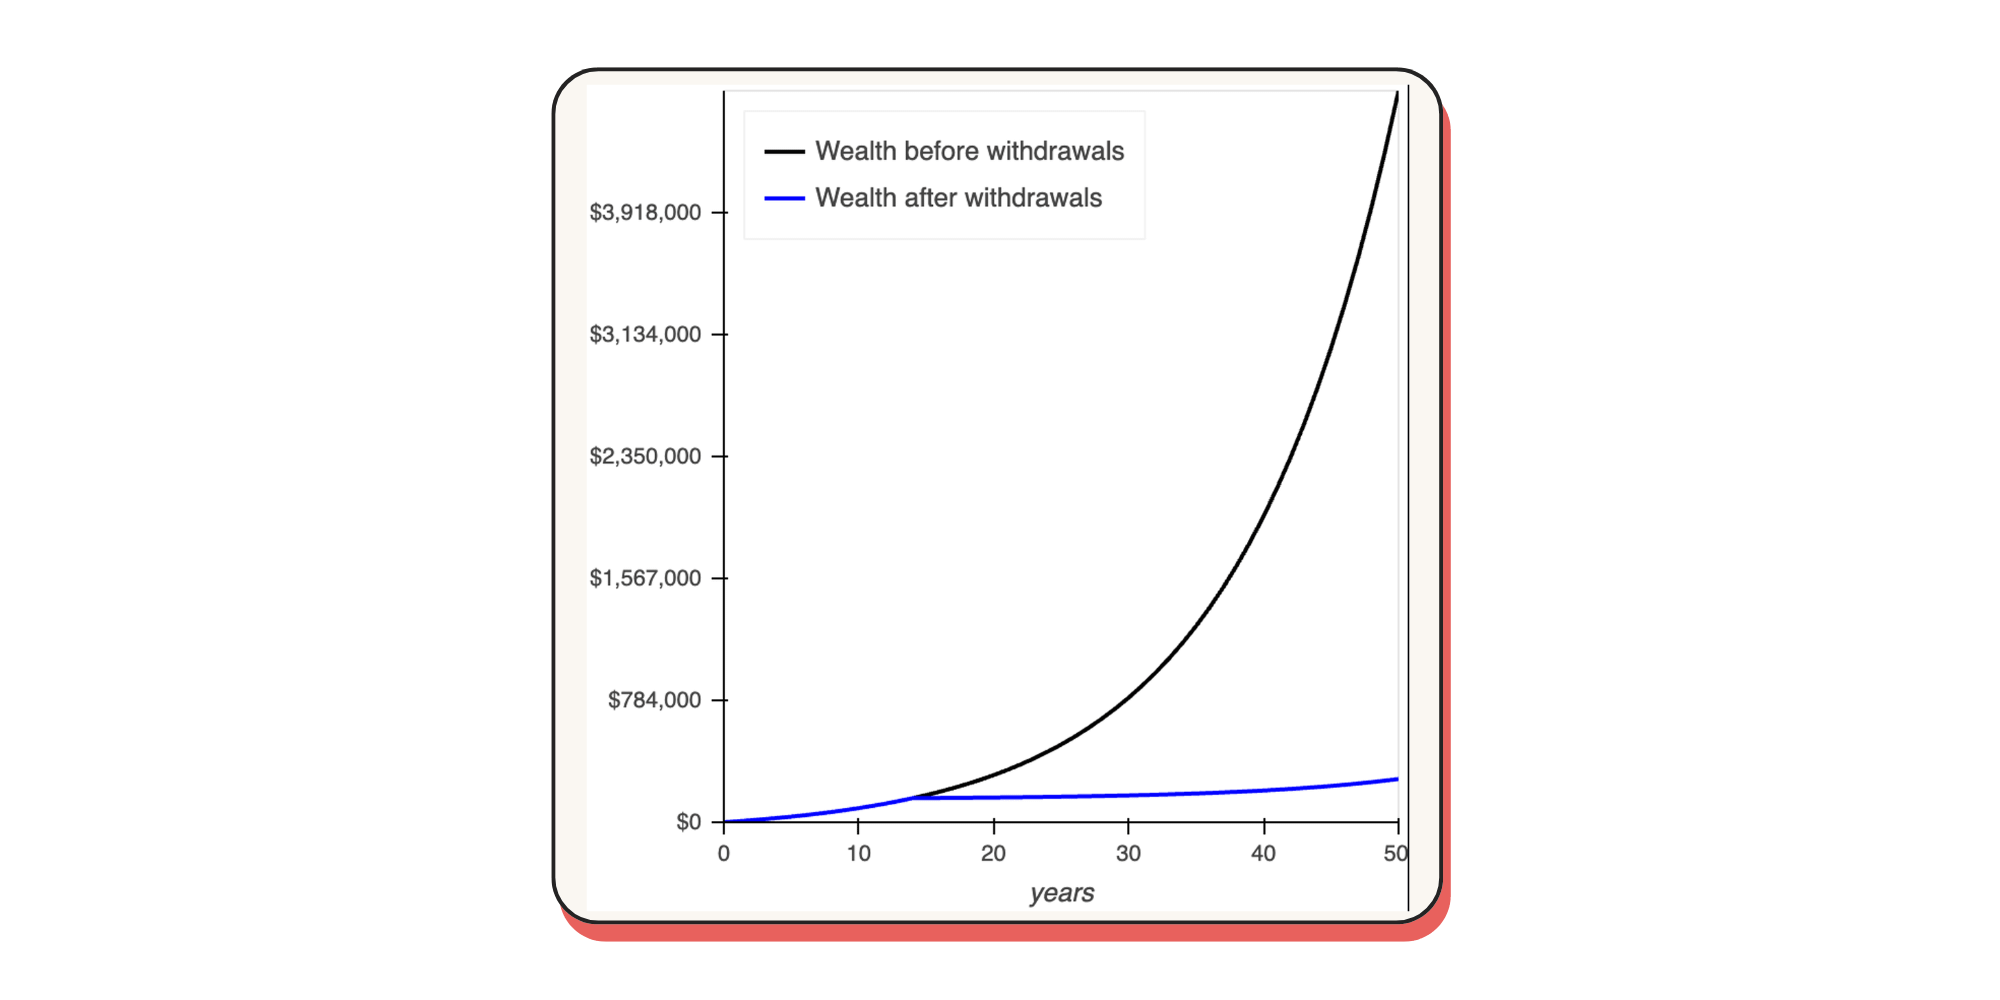
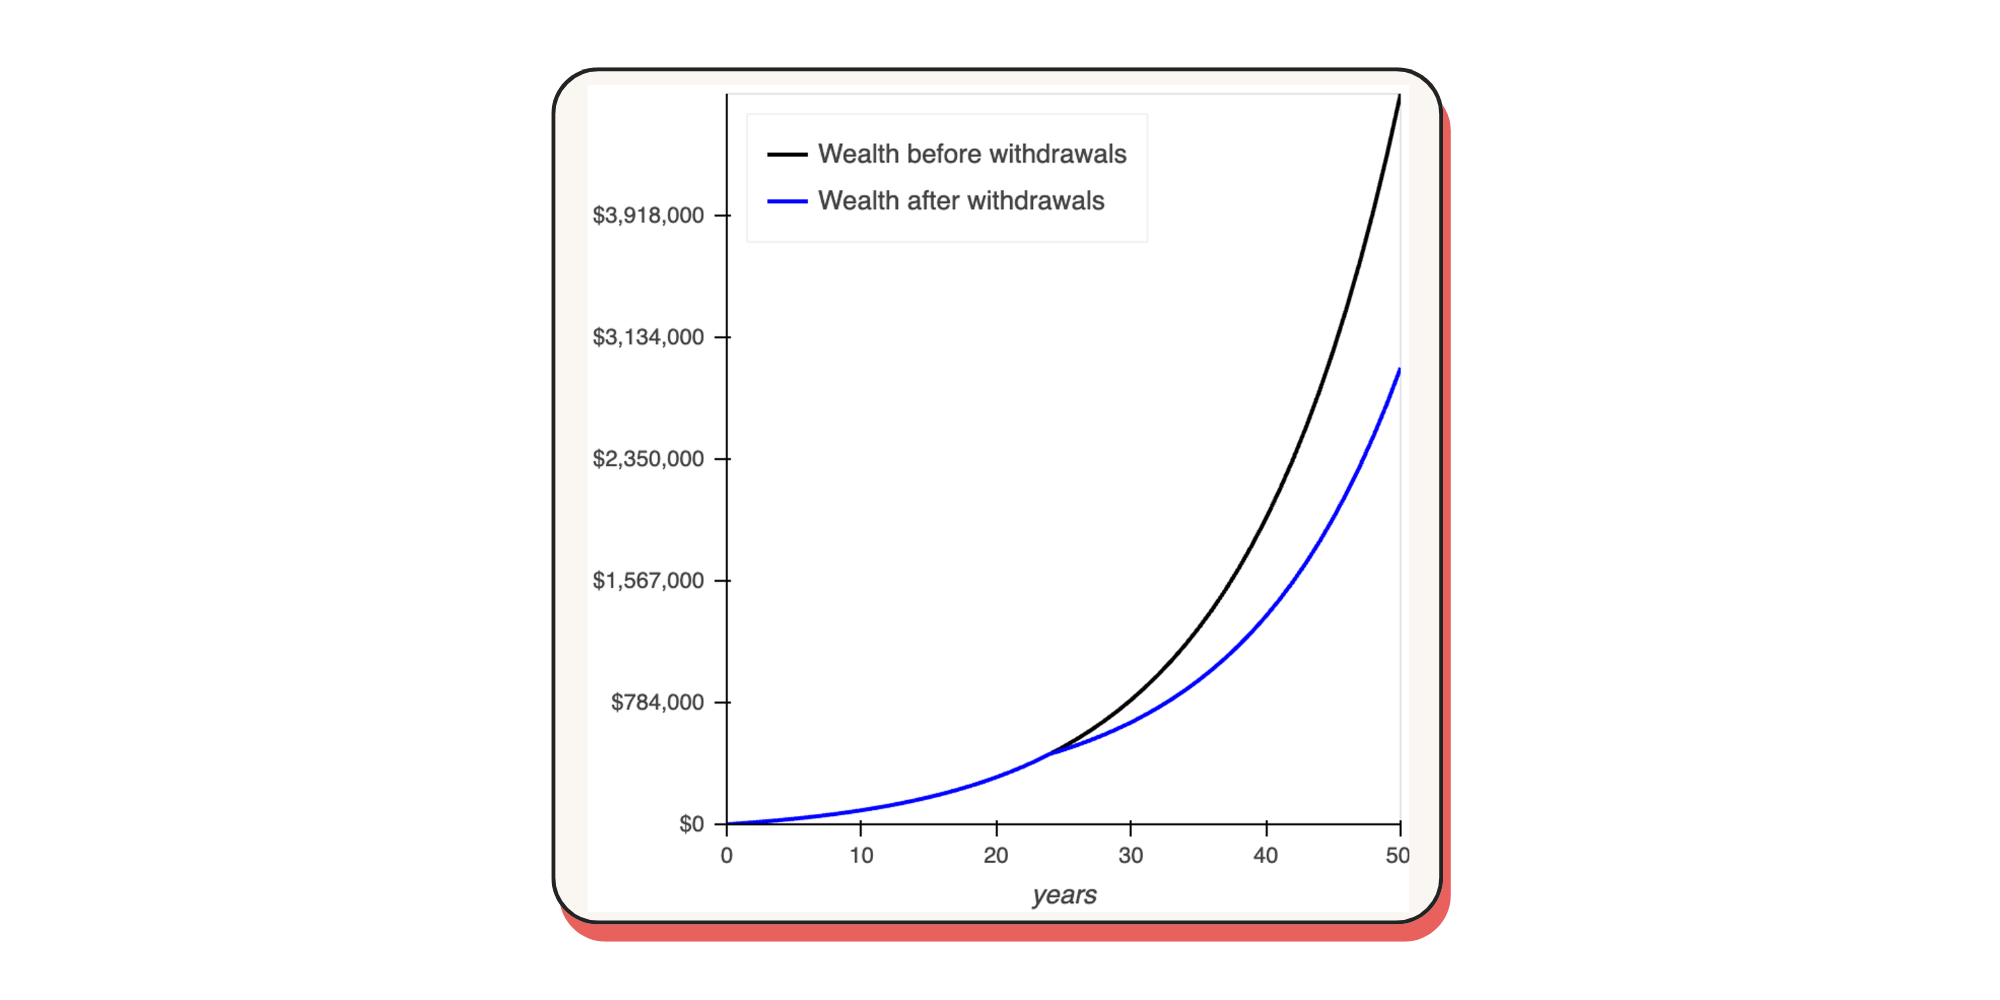
Si on suit cette logique, ça signifie d’après 15 ans, chaque année attendue te permettra de retirer plus pour rester au moins à l’équilibre.
En 25 ans avec cette stratégie d’investissement, tu auras investi un portefeuille d’environ 500k€.
Ça me permet de rester à l’équilibre tout en retirant 3 300€ par mois. Pas mal pour une retraite anticipée.
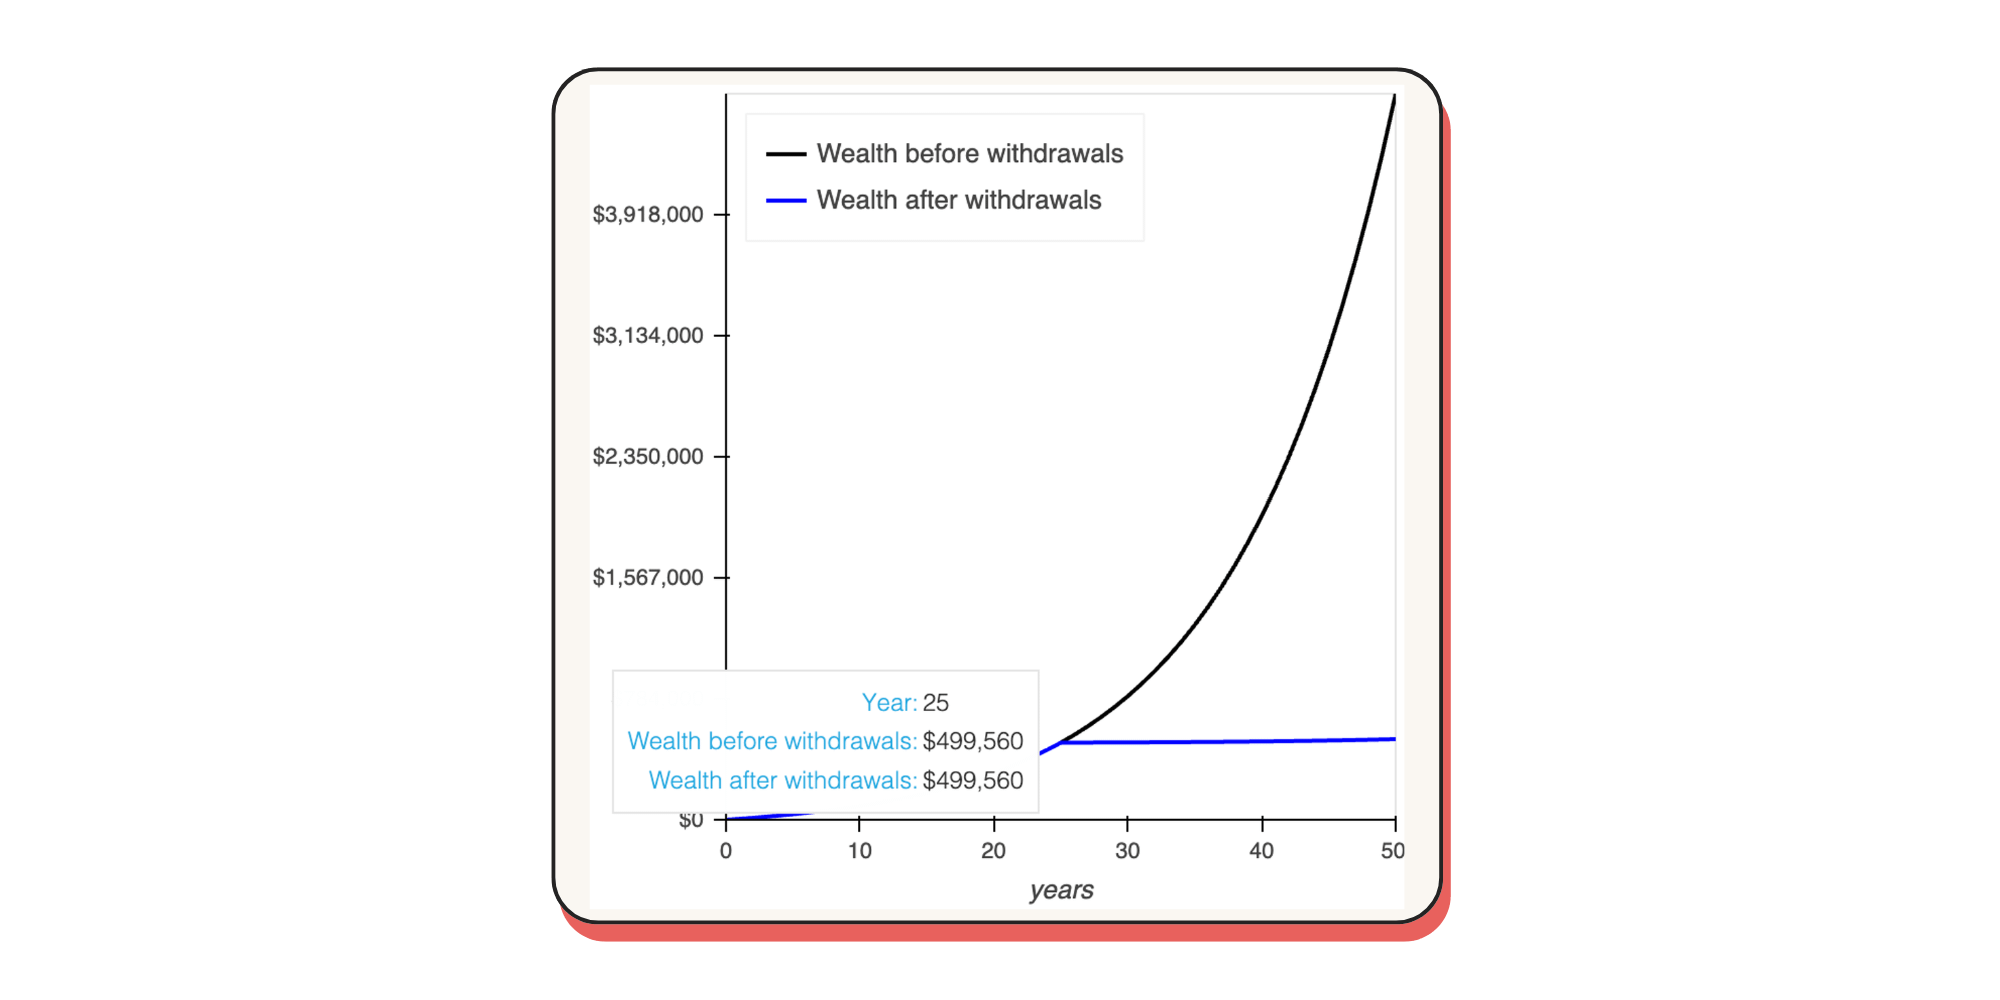
Le but est donc de définir de combien tu as besoin pour vivre ou combien de complément de retraite, tu souhaites bénéficier.
Une fois que tu as ce montant, tu peux faire le calcul à l’envers et déterminer combien tu as besoin d’investir pour vivre de tes rentes.
📐 Le calcul facile des 72
Il existe un calcul pour facilement estimer en combien de temps ton investissement doublera grâce aux intérêts composés.
Cette astuce s’appelle "la règle de 72".
La formule est simple : divisez 72 par le taux d'intérêt annuel.
Par exemple, avec un taux d'intérêt de 9%, il faudrait environ 8 ans pour doubler l'investissement. (72/9 = 8)
Ça te donne une idée 😊
🏁 Le mot de la fin
Voilà ce qu’il faut retenir
Commence le plus tôt possible à investir, tu te remercieras plus tard.
Investie régulièrement sans te prendre la tête, la consistance est clé.
Le rendement est important mais tu n’as pas besoin d’aller chercher des trucs de fou.
Le temps est ton meilleur allié. Plus c’est long, plus c’est bon.
Les frais, cet ennemi sournois peut briser tes rêves si tu n’y fais pas attention.
Définis ta stratégie de cash out pour vivre de tes rentes librement.
Tu peux t’amuser avec le simulateur.
Tu pourras déterminer ce qui se passe selon ce que tu investis, les frais et combien tu veux retirer pour en profiter.
Pense à cliquer sur le 💙 juste en dessous.
Merci de me lire encore cette semaine 🫶🏼
Vous êtes de plus en plus nombreux et ça me ravit !
Si cette édition t’a plu, pense à t’abonner via ce lien 👇🏼
Si tu penses qu’elle pourrait plaire à des gens que tu connais, n’hésite pas à leur partager via ce lien 👉🏼
Tu as encore 5 minutes devant toi ? Voici les anciennes éditions.
À la semaine prochaine !