

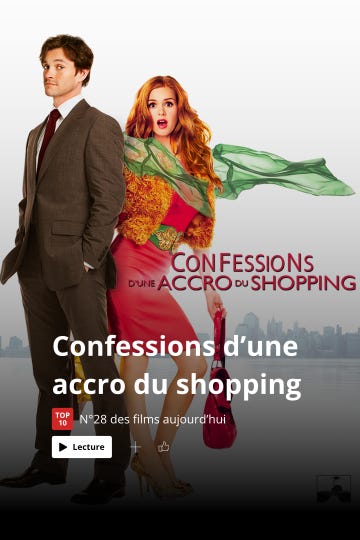
Rebecca Bloomwood, alias Backy, écrit dans un magazine d’épargne. Son métier, c’est d’expliquer aux autres comment gérer leur argent. Pourtant, le soir, elle rentre avec des sacs de shopping plein les bras, un recouvreur de dettes aux trousses et des cartes de crédit qu’elle a dû congeler dans un bloc de glace pour arrêter de s’en servir.
C’est l’histoire de Confessions d’une accro du shopping. Toute l’histoire tient dans cette contradiction : celle qui donne les conseils est la première à tomber dans le piège.
Je la comprends mieux que je ne voudrais. Aujourd’hui, j’aide des gens à remettre de l’ordre dans leur budget et apprendre à investir.
Pourtant, il y a quelques années, je me suis offert une très grande télé, bien chère, payée en 4 fois sans frais. Six mois plus tard, je partais vivre en Amérique du Sud. La télé a passé trois ans dans un garde-meuble. Bref tu vois l’idée. Personne n’est épargné.
Ça montre bien une chose : avoir comment marche l’argent ne protège de rien.
Le paiement en 3 fois sans frais est un fléau qui attrape tout le monde, conseillers compris, au moment précis où l’on hésite.
Dans moins d’un mois, le Black Friday va te proposer le paiement fractionné sous chaque article. Je ne vais pas te dire de ne rien acheter. Un kiff n’a pas besoin d’être cher pour être extraordinaire, mais il doit être choisi. Le souci du paiement en plusieurs fois, c’est qu’il choisit souvent à ta place.
Le plan du jour
Paiement en 3 fois sans frais : le mannequin qui te parle en vitrine
Klarna, c’est quoi ? Qui paie l’écharpe verte
Paiement en plusieurs fois : ce qui change le 20 novembre 2026
Crédit consommation et crédit renouvelable : dix échéances, plus aucun fil
Achat compulsif : la douleur de payer, ou pourquoi Becky ne sent rien
Fichage Banque de France : avant que le recouvreur ne sonne
Paiement en 3 fois sans frais : le mannequin qui te parle en vitrine
Il y a une scène qui m’a marqué dans le film. Je me suis demandé si ça fonctionnait réellement comme ça dans la tête de certaine personne.
Dans le film, Becky passe devant une vitrine et le mannequin se met à lui parler. Il la flatte, il la rassure, il lui explique que l’écharpe verte n’est pas une dépense mais un investissement.
Le bouton “payer en 3 fois”, c’est l’équivalent de ce mannequin. Il ne s’affiche pas n’importe où. D’abord sur la fiche produit (ou 3 × 33 €) comme argument marketing. Genre, on est là pour t’aider à être heureux. Puis dans le panier, au moment de payer, bref là où tu hésites.
Il change aussi la question que tu te poses. Tu ne te demandes plus si tu veux dépenser 100 €, tu te demandes si tu peux sortir 33 € ce mois-ci. Évidemment que tu peux.
Le bouton n’est pas le diable pour autant. Quand le frigo lâche un 3 du mois, étaler la facture sans intérêts, c’est malin. Le problème commence quand il te fait acheter un truc que tu n’aurais pas pris sans cette facilité de paiement.
Avant de cliquer, demande-toi si tu le prendrais aussi en une fois, aujourd’hui.
Si c’est non, tu as ta réponse. Il vaut mieux passer ton chemin.
Klarna, c’est quoi ? Qui paie l’écharpe verte
Klarna, Alma, Oney, Floa, PayPal en 4 fois : tu as forcément croisé ces noms en bas d’une page de paiement. Le principe est le même partout, y compris pour le paiement en 3 fois sans frais par carte bancaire que proposent la plupart des banques : quelqu’un paie le commerçant tout de suite, et toi, tu le rembourses par morceaux.
Toi, tu ne paies pas de frais. Le commerçant, si. Il reverse une commission sur chaque vente, et il le fait volontiers, parce que le paiement fractionné fait acheter plus, et plus cher.
Floa, qui vend justement ce service, a fait mesurer tout ça par Kantar début 2026 : 69% des Français disent l’utiliser, 81% chez les moins de 40 ans, et 48% ont déjà renoncé à un achat parce que l’option n’existait pas.
Évidemment, Floa a intérêt à brandir ces chiffres devant les marchands. Ils disent quand même très bien ce que le commerçant s’offre avec sa commission : tes hésitations en moins.
Quant au “sans frais”, il ne tient que si tout roule. Selon les acteurs, une échéance en retard peut te coûter des frais et certaines formules en 4 ou 10 fois sont payantes.
Paiement en plusieurs fois : ce qui change le 20 novembre 2026
Jusqu’ici, le paiement en 3 ou 4 fois vivait dans un angle mort. Gratuit et remboursé en moins de trois mois, il échappait aux règles du crédit à la consommation. Une ordonnance du 3 septembre 2025, qui transpose une directive européenne de 2023, referme cette porte le 20 novembre 2026.
À partir de là, le paiement fractionné devient un crédit comme les autres, avec :
une vérification de ta capacité à rembourser avant d’accepter, qui peut passer par le fichier des incidents de remboursement de la Banque de France
une fiche d’information standardisée, la même que pour n’importe quel prêt
14 jours pour te rétracter
Le texte dit enfin ce que le marketing a mis des années à faire oublier : payer en 3 fois, c’est emprunter.
Concrètement, un paiement en 3 fois qui passait sans un regard pourra être refusé. Tu vas peut-être être dégouté. Mais moi, je trouve ça plutôt sain : quelques secondes de friction entre l’envie et le clic et une fiche qui écrit le mot « crédit » noir sur blanc.
Pour ma télé, ça n’aurait pas été du luxe. Je l’aurais peut être pas acheté avec cette étape en plus.
Crédit consommation et crédit renouvelable : dix échéances, plus aucun fil
Un de mes coachés en était arrivé à un point où il ne savait même plus combien de crédit il avait en parallèle.
Un ordinateur en plusieurs fois, une console, le prêt de la voiture, un crédit conso pour partir en vacances : une dizaine de prélèvements chaque mois. Il finissait dans le rouge tous les mois sans vraiment comprendre pourquoi.
Alors, pour s’offrir le dernier iPhone, il a pris un nouveau paiement en plusieurs fois. C’est rien 50€. Quand on regarde son salaire, il pouvait largement se permettre de dépenser 100€.
Au début, il ne faisait aucun lien entre cette habitude et le fait d’avoir perdu le fil.
Le piège, ce sont les calendriers. Un canapé se paie sur six mois, une voiture sur 10 ans, un téléphone sur quatre mois. Chaque échéance a sa date de début, sa date de fin, son montant. À moins d’être extrêmement minutieux, personne ne suit ça de tête et le budget devient illisible.
C’est la version réelle de Becky : pas une folie d’un soir, une pile de petites décisions qui avaient chacune l’air raisonnable.
Au bout de la chaîne, il y a souvent le crédit renouvelable : une réserve d’argent que ta banque ou une enseigne laisse à ta disposition, et qui se recharge à mesure que tu rembourses. Pratique, sauf que c’est l’un des crédits les plus chers du marché. Sous 3 000 €, la loi l’autorise jusqu’à 23,60% par an (c’est le taux d’usure au 1er octobre 2026). Comme la réserve se reconstitue toute seule, on peut y rester des années sans s’en apercevoir.
Si une réserve renouvelable dort chez toi, demande sa résiliation. Elle ne coûte rien tant qu’elle dort, mais elle se réveille toujours le mauvais mois.
On retrouve le même principe avec les cartes de crédit. Tu es prélevé uniquement à la fin du mois. En général, si tu n’es pas exemplaire avec ton budget, c’est la décapitation assurée. Passe à une carte de débit pour démarrer, ça te changera la vie.
Achat compulsif : la douleur de payer, ou pourquoi Becky ne sent rien
Personne n’a envie de se reconnaître dans un achat compulsif. Pourtant, on est tous sensibles au biais du jour.
La douleur de payer, c’est le pincement que tu ressens quand l’argent sort. Les chercheurs en économie comportementale l’ont mesurée : plus le paiement est visible et immédiat, plus il pique, et plus on dépense avec retenue. Les billets piquent plus que la carte, la carte plus que le paiement en un clic. Un tiers maintenant et le reste plus tard, ça ne pique presque plus.
Le cerveau encaisse la dépense quand elle a lieu, pas quand tu la décides. Le paiement en 3 fois découpe donc la facture en morceaux assez petits pour passer sous le radar, alors que le plaisir, lui, arrive tout de suite et en entier.
En 2001, au MIT, Drazen Prelec et Duncan Simester organisent une vraie vente aux enchères de billets pour des matchs de basket et de baseball. La moitié des participants doit payer par carte, l’autre moitié en espèces. Ceux qui paient par carte proposent en moyenne à peu près le double, pour les mêmes billets. Le paiement fractionné pousse la logique encore plus loin : il transforme 100 € en 33 €.
La télé n’est pas mon seul caprice. J’ai aussi acheté un home trainer à 500 € pour faire du vélo toute l’année. Je m’en suis servi trois fois : je n’aime pas faire du sport en intérieur, chez moi. Depuis, je ne fais plus d’achat compulsif, grâce à deux règles :
J’attends. Si je veux vraiment quelque chose, j’attends qu’il passe en solde. L’envie qui tient jusque-là n’est pas un caprice.
Pendant les soldes, rien d’imprévu. Interdiction d’acheter un article que je n’avais pas prévu d’acheter avant. Sinon, c’est la promo qui décide à ma place.
Fichage Banque de France : avant que le recouvreur ne sonne
Becky passe la moitié du film à fuir Derek Smeath, le recouvreur de dettes : elle esquive ses appels et change de trottoir quand elle le croise. À l’écran, c’est drôle. Dans la vraie vie, ça s’appelle un incident de paiement.
Un retard de remboursement caractérisé sur un crédit peut te valoir une inscription au FICP, le fichier de la Banque de France qui recense ces incidents chez les particuliers. Avec la réforme, ce fichier pourra être consulté avant d’accepter un simple paiement en 3 fois. Un fichage peut aussi te coûter un crédit immobilier le jour où tu en as besoin.
Si tu sens que ça coince, appelle ta banque avant l’incident, pas après. Négocier une échéance reste bien plus simple que sortir d’un fichier.
Ton action de la semaine : le compte avant le Black Friday
Dix minutes, une feuille, ton appli bancaire.
Un : ce qui est déjà promis. Liste tous tes paiements fractionnés et crédits en cours : enseigne, montant de chaque échéance, date de la dernière. Additionne les échéances du mois prochain. C’est exactement ce que mon coaché n’arrivait plus à faire de tête et c’est la part de ton salaire déjà dépensée.
Deux : ta liste avant les promos. Écris maintenant ce que tu comptes acheter pendant le Black Friday. Le 27 novembre, tout ce qui n’est pas sur la liste attend. Pour savoir ce que tu peux t’offrir sans entamer le mois suivant, pose tes charges fixes et ton reste à vivre avec ma checklist budget gratuite, qui fait le compte en une page.
À la fin du film, Becky met sa garde-robe aux enchères pour rembourser ses dettes, écharpe verte comprise.
Moi, il y a des achats que je ne regrette pas une seconde : un vélo de course à 1 500 €, un snowboard à 800 €, une montre à 600 €. Ils sont chers mais ils durent, et ils me servent à faire ce que j’aime, du sport. Ce sont mes écharpes vertes. La télé et le home trainer, eux, venaient du mannequin.
Alors avant le 27 novembre, cherche ton écharpe verte et laisse le mannequin parler dans le vide.
À toi de jouer.
P.S. Tu préfères apprendre en jouant ? La newsletter interactive est disponible dans le catalogue Flix.
Tu veux aller plus loin ? Tu peux :
Découvrir Flix, un site interactif pour apprendre la finance perso en mode Netflix.
Réserve un appel découverte : on fait le point ensemble sur tes investissements.
Devenir sponsor : réponds simplement à cet email, on s’occupe du reste.
Partager l’article : tu penses à quelqu’un ? Clique ici
Merci 🫶🏼 de m’avoir lu une nouvelle fois.
Pense à cliquer sur le ❤️ juste pour soutenir mon travail.
Hasta luego amigo !