

Tu crois qu’augmenter ton salaire va te libérer.
Ce n’est pas faux. C’est juste incomplet.
Tu te souviens de Fight Club ? Un type, employé de bureau lambda, insomniaque, qui remplit son appartement à coups de catalogues IKEA pour se sentir exister.
Sa vie, c’est son boulot, ses meubles et son frigo. Et puis il rencontre le personnage de Brad Pitt, un mec qui fait ce qu’il veut quand il veut. Il est beau, provocateur, increvable. Il est libre et sans contrainte.
Dès leur rencontre, il passe son temps à lui dire que tout ça, toute sa vie, c’est une prison.
Il y a une phrase qui m’a marqué en particulier
“Les choses que tu possèdes finissent par te posséder.”
Cette phrase m’est toujours resté en tête depuis que j’ai vu le film pour la première fois. Elle m’a fait réfléchir et regarder le quotidien des gens autour de moi.
Je devais avoir 20 ans à ce moment là. Elle raisonne toujours en moi aujourd’hui.
Garde cette phrase en tête parce que ton salaire fonctionne exactement pareil.
En France, le taux d’épargne des ménages tourne autour de 15 à 18 % depuis des années, quasiment quel que soit le niveau de revenu. Autrement dit, quand on gagne plus, on dépense plus. Toi et moi compris.
C’est le problème. C’est notre sujet du jour.
Le plan du jour
Quand le mobilier définit ton statut social : la scène IKEA
L’équation de la liberté financière : Revenus vs Dépenses
La taxe IKEA : le piège du lifestyle inflation
Psychologie de l’argent : les 4 mécanismes de la taxe IKEA
4 leviers anti-taxe IKEA
Ton plan d’action concret sur sept jours
Tu veux passer à l’action ? Tu peux :
Réserve un appel découverte : on fait le point ensemble sur tes investissements.
Devenir sponsor : réponds simplement à cet email, on s’occupe du reste.
Partager l’article : tu penses à quelqu’un ? Clique ici
Quand le mobilier définit ton statut social : la scène IKEA
Au début du film, le personnage principal nous fait visiter son appartement. Et pendant qu’il le décrit, chaque meuble s’affiche à l’écran avec son nom et son prix, comme dans un catalogue.
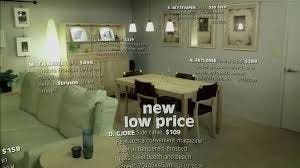
Il explique, l’air parfaitement sérieux, qu’il passe ses soirées à feuilleter des catalogues de mobilier en se demandant quel canapé, quelle vaisselle “le définit en tant que personne”.
C’est ridicule vu de l’extérieur sauf que c’est exactement comme ça que la plupart d’entre nous prennent leurs décisions financières.
C’est encore plus vrai après une augmentation de salaire.
À 2 000 €, tu prends un studio à 750 €.
À 2 500 €, un T2 à 950 €.
À 3 500 €, un T3 à 1 400 € parce que “tu as besoin d’un bureau”. (J’ai réellement choisi mon appart actuel comme ça. Oupsi)
À 4 500 €, une maison à 1 900 € parce que « c’est le moment d’acheter ».
À chaque marche, tu ne te demandes pas “est-ce que j’ai vraiment besoin de plus grand ?”.
Tu te demandes “à mon niveau de salaire, qu’est-ce qui me correspond ?”.
Et la réponse existe toujours dans un catalogue.
L’équation de la liberté financière : Revenus vs Dépenses
Ouvre ton appli bancaire et regarde ton salaire net.
C’est un nombre, mais ce nombre ne dit rien sur ta liberté.
L’équation qui te libère, la voici :
Liberté = Revenus − Dépenses
Pas “Liberté = Revenus”, pas “Liberté = Salaire élevé”.
Tant que tu n’as pas intégré ça, tu vas courir derrière le mauvais chiffre toute ta vie. Brad Pitt le dit autrement dans le film :
“Tu n’es pas ton job. Tu n’es pas le montant que tu as sur ton compte en banque.”
Ce compte en banque, c’est le score d’un jeu que tu as accepté de jouer.
On a tous accepté d’y jouer même si on l’a fait inconsciemment.
La vraie liberté, c’est de pouvoir arrêter de jouer quand on veut. T’en penses quoi ?
La taxe IKEA : le piège du lifestyle inflation
Prenons deux profils : même âge, même intelligence, même nombre d’années travaillées.
Léa :
Revenus 3 000 €
Dépenses 2 000 €
Épargne 1 000 €/mois (taux d’épargne 33 %)
Marc :
Revenus 6 000 €
Dépenses 5 500 €
Épargne 500 €/mois (taux d’épargne 8 %)
À ton avis, lequel sera libre en premier ? Si ton réflexe te dit : Marc, évidemment, il gagne le double. C’est précisément là que se cache le piège.
Avec un placement régulier à 5 % par an (le rendement moyen long terme d’un ETF World, net d’inflation), voici comment leur capital grossit :
Après 10ans
Léa = 155 000 €
Marc = 78 000 €
Après 20 ans
Léa = 411 000 €
Marc = 206 000 €
Après 25 ans
Léa = 595 000 €
Marc = 298 000 €
Après 30 ans
Léa = 832 000 €
Marc = 416 000 €
Mais le capital n’est pas vraiment le sujet.
Le vrai sujet, c’est : combien te faut-il pour être libre ?
La réponse tient dans la règle des 4 % : tu es libre le jour où ton capital vaut environ 25 fois tes dépenses annuelles. À ce niveau, tes placements couvrent ton train de vie sans que tu aies besoin de toucher au capital.
Et là, tout bascule :
Léa dépense 24 000 € par an : sa liberté coûte 600 000 €, qu’il atteint en 25 ans environ.
Marc dépense 66 000 € par an : sa liberté coûte 1 650 000 €, qu’il atteint en 54 ans environ.
Marc gagne le double mais comme il dépense le double, sa ligne d’arrivée a reculé de presque 30 ans. Voilà la taxe IKEA. Tu peux la regarder en face et optimiser ta capacité d’épargne ou continuer à feuilleter le catalogue en augmentant ton life style.
Psychologie de l’argent : les 4 mécanismes de la taxe IKEA
La taxe IKEA ne marche jamais par décision consciente. Elle s’active à travers 4 mécanismes psychologiques qui s’enchaînent en silence.
L’effet cliquet : tu peux passer du Smic à 4 000 €, mais tu ne peux pas faire le chemin inverse sans en souffrir. Ton cerveau a recalibré ce qui est normal. L’appart de 35 m² qui te semblait spacieux à 25 ans devient étouffant à 32. Pas parce qu’il a rétréci, mais parce que ton plancher mental, lui, a monté.
L’adaptation hédonique : 3 mois après ta promo, ton cerveau a normalisé le nouveau salaire. Le supplément ne te rend déjà plus heureux, mais les charges, elles, sont devenues fixes. Tu as échangé de la liberté future contre des factures récurrentes.
La pression sociale : ton entourage monte en gamme en même temps que toi. À l’ancien boulot, on déjeunait à 12 €. Au nouveau, c’est 22 €. Refuser une fois, ça passe. Refuser 3 fois, tu deviens le radin du groupe.
Le marketing du statut : à chaque marche de salaire, on te vend un besoin que tu n’avais pas la veille : la carte Premium, le PEA avec conseiller dédié, la gestion privée, la montre. Chacun de ces besoins a un coût, et chacun te ligote un peu plus.
4 leviers anti-taxe IKEA
Tu ne casses pas la mécanique en arrêtant de gagner. Tu la casses en dissociant tes revenus de ton train de vie comme l’a fait le personnage principal de Fight Club.
Levier 1 : automatiser l’épargne avant le compte courant. Virement programmé le 2 du mois, pas le 28. Tu reçois ton salaire le 1er, le 2 tu envoies automatiquement une somme vers ton PEA, ton assurance-vie ou ton livret, et tu vis avec ce qui reste. Surtout pas l’inverse, sinon il ne reste jamais rien.
Levier 2 : plafonner le train de vie (la règle des 80/20). À chaque augmentation, tu répartis : 80 % pour l’épargne, 20 % pour le plaisir. Tu passes de 3 000 € à 4 500 € ? Le supplément de 1 500 € se découpe en 1 200 € d’épargne et 300 € de lifestyle. Tu augmentes ton confort, mais tu fais exploser tes investissements.
Levier 3 : refuser les promotions coûteuses. Avant d’accepter une promo, calcule ton coût horaire réel. Actuel : 3 500 € net pour 40h/semaine, soit 20 €/h. Promo : 4 500 € net pour 55h, soit 18,30 €/h. Tu gagnes plus de cash, mais ton temps de vie vaut moins cher. La bonne question est : combien ce salaire va-t-il me coûter en liberté ?.
Levier 4 : la sobriété volontaire (le mouvement FIRE). À 35 ans, choisir de stagner volontairement dans son niveau de dépenses est une force, pas un échec. Ton temps jusqu’à l’indépendance financière ne dépend que de ton taux d’épargne. À 50 % d’épargne, tu es libre en 17 ans. À 20 %, il te faudra 37 ans.
Le levier le plus puissant, ce n’est pas ton salaire. C’est ce que tu choisis de ne pas dépenser.
Plan d’action : calcule et optimise ta liberté en 7 jours
Bloque un moment cette semaine, sinon, tu ne le feras jamais.
Calcule ton taux d’épargne réel. Sur les 3 derniers mois, applique la formule : (Revenus - Dépenses) / Revenus. En dessous de 20 %, tu paies la taxe IKEA. En dessous de 10 %, tu es en zone rouge. (Contacte moi pour un coaching :p)
Programme le virement du 2. Vers ton PEA, ton assurance-vie ou ton livret. Montant : 10 % de ton net si tu démarres, 20 % si ton matelas de sécurité est bien rempli. Et tu l’augmentes de 50 € chaque trimestre si possible.
Liste tes 3 dépenses cliquet. Identifie 3 frais récurrents qui sont entrés dans ta vie suite à une augmentation et qui n’ont plus jamais bougé. Tu n’es pas obligé de les couper aujourd’hui par contre tu dois bien les identifier et les avoir en tête.
À toi de jouer.
Merci 🫶🏼 de m’avoir lu une nouvelle fois.
Pense à cliquer sur le ❤️ juste pour soutenir mon travail.
Hasta luego amigo !