
#24 L’Ami’ssive
Hello !
Bienvenue dans cette 24e édition de cette Newsletter !
Si tu veux soutenir mon travail, pense à cliquer sur le 💙 au-dessus.
🧑🏫 Ce dont on va parler aujourd’hui :
🎯 Comment investir en immobilier locatif en 5 minutes ?
❓Je réponds à vos questions : la meilleure plateforme crypto pour démarrer
Avant de commencer, tu peux :
Nouveau ! 2h/semaine, je réponds à tes questions gratuitement en 1 to 1
Découvrir mon guide pour démarrer en Bourse
N’oublie pas de t’abonner :)
L'Ami'ssion 🎯
Concept : Améliorer tes connaissances en éducation financière. Pas besoin d’être un expert mais au moins de connaître les bases.
Le meilleur moyen d'investir en immo sans soucis
Temps de lecture : 9 minutes
La pierre, un investissement rassurant et répandu en France.
Pourquoi ? Je me suis toujours posé la question pour être honnête.
Pour moi, c’est un investissement compliqué, énergivore et rempli de galères.
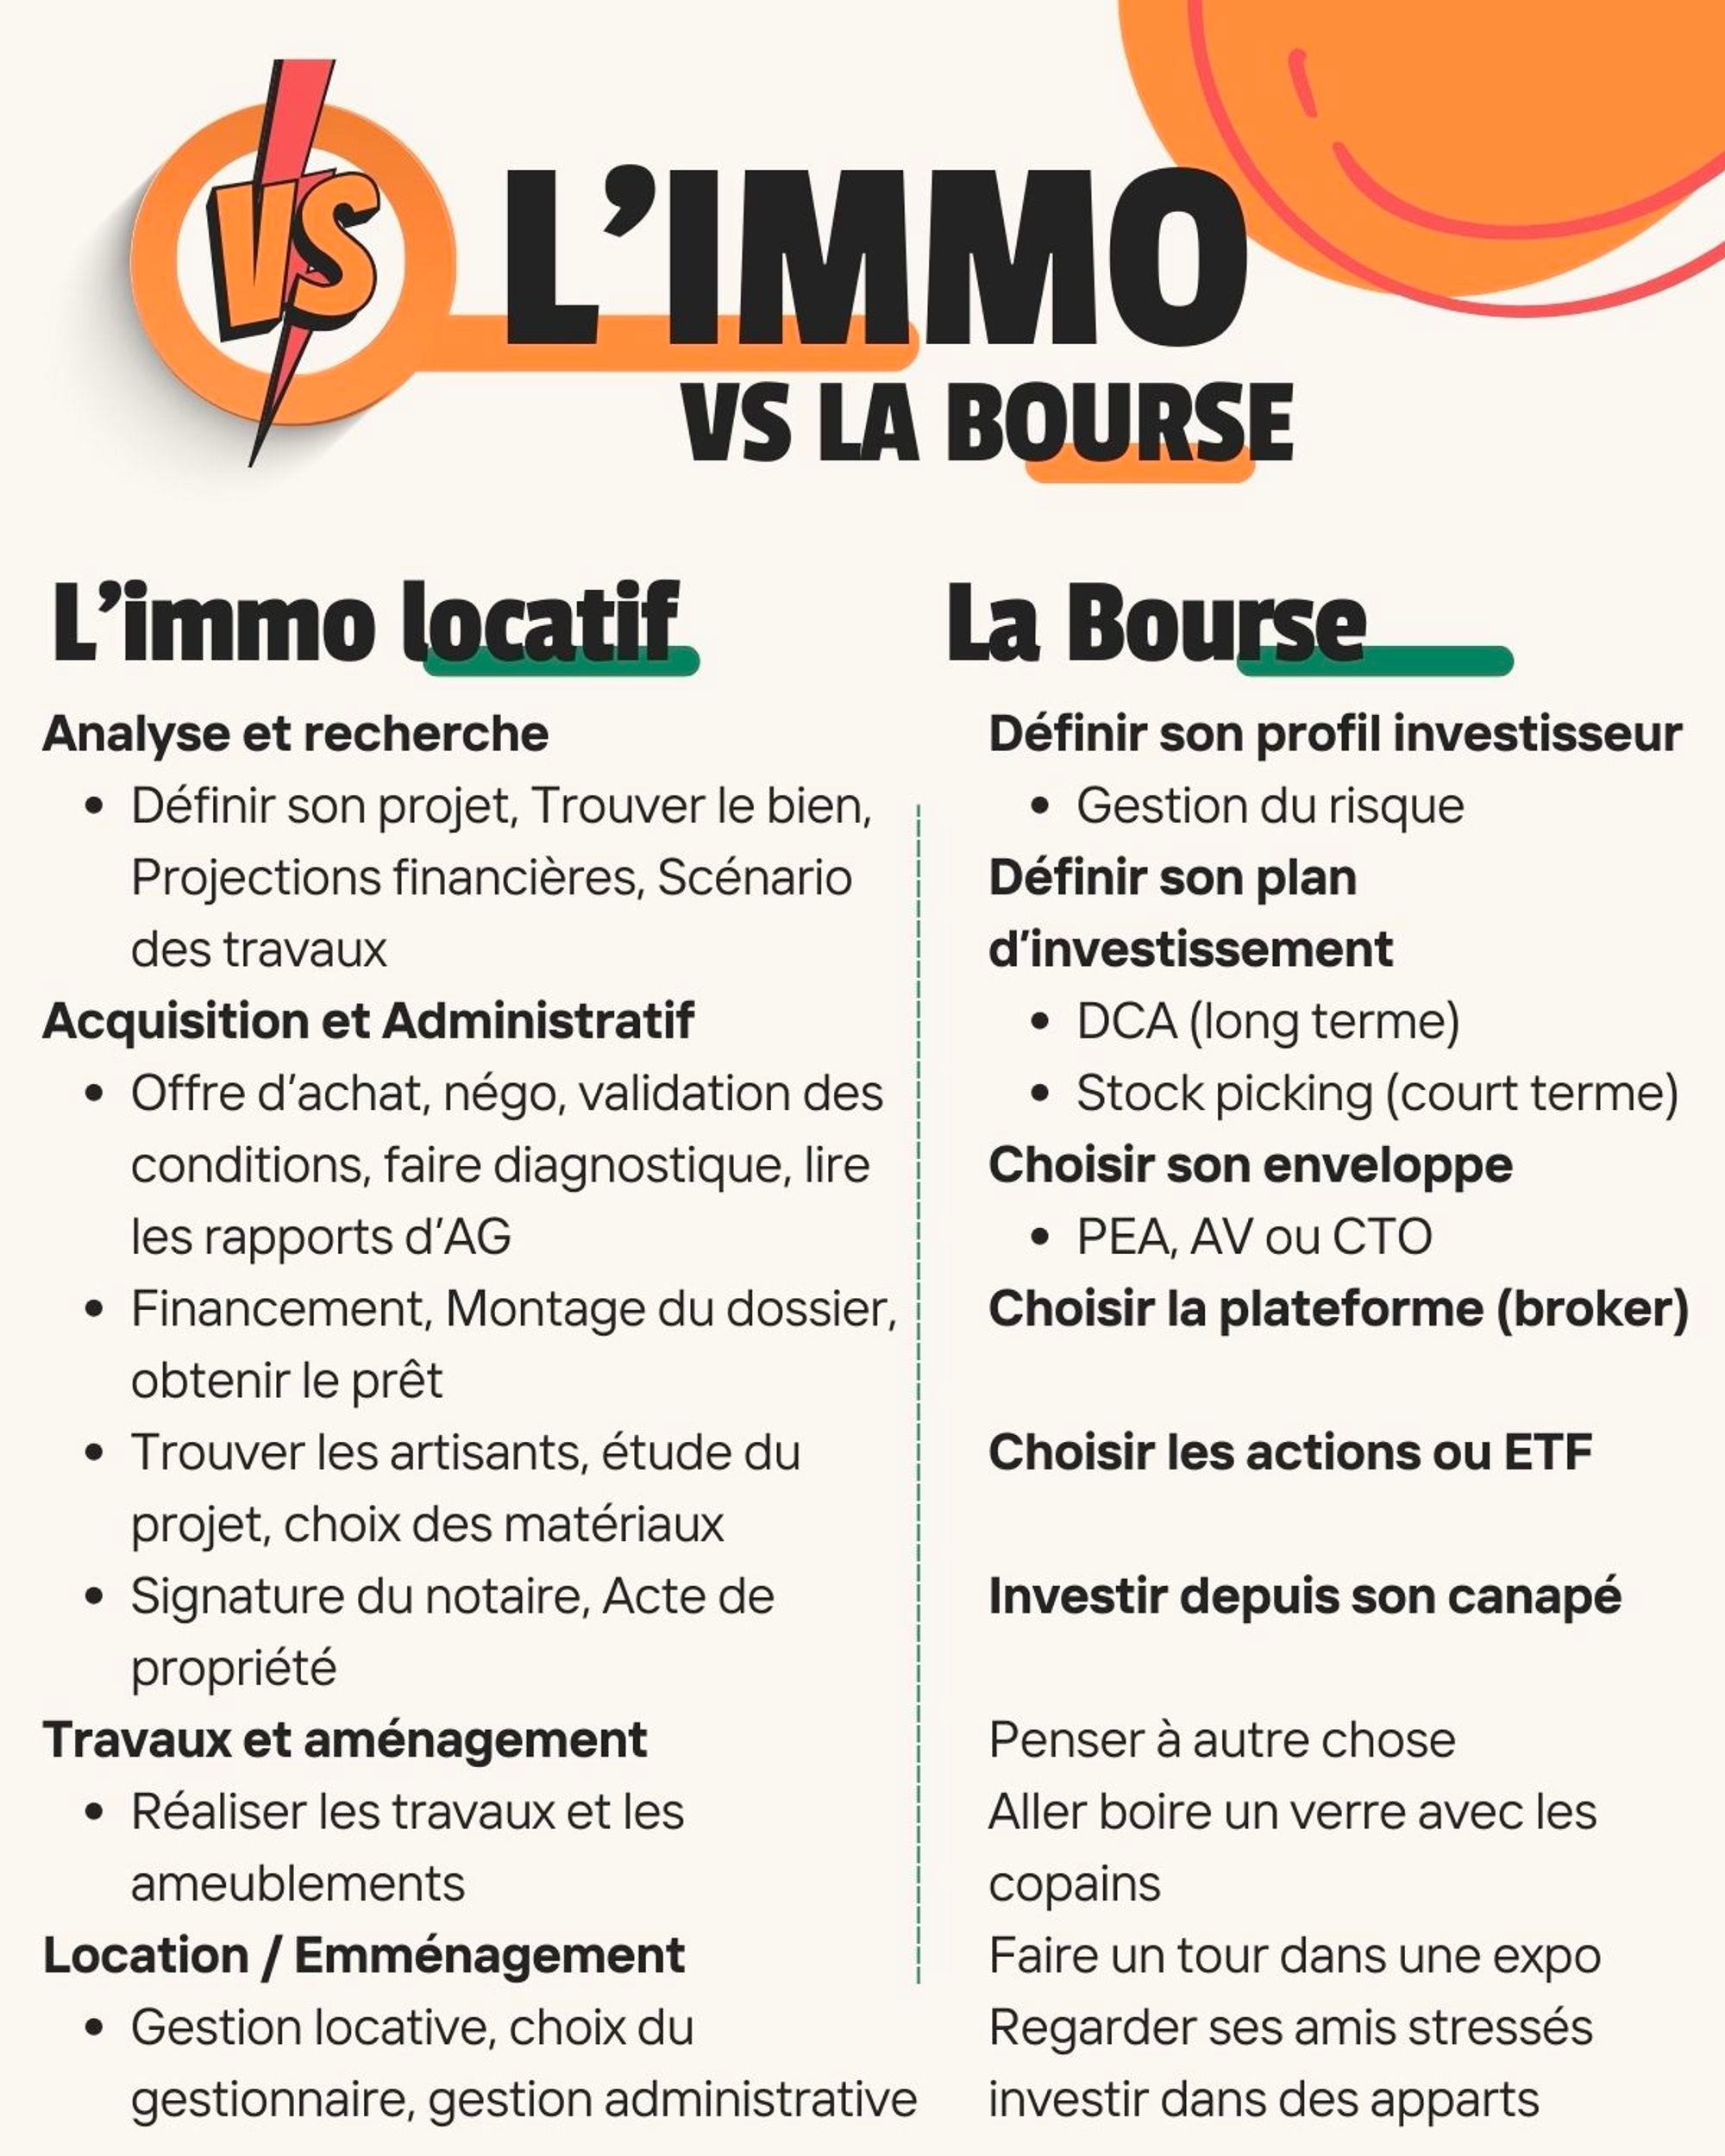
Le problème de l’immobilier c’est que ça peut vite devenir un long casse-tête entre la recherche du bien, la gestion des locataires ou les travaux.
On a tendance à opposer l’immobilier locatif et la Bourse comme étant les 2 seules options d’investissement.
Heureusement, il existe d’autres manières d’investir dans l’immobilier qui sont bien moins contraignantes.
Il est possible de se créer des revenus complémentaires et profiter de l’effet de levier, le tout, passivement.
On nous les présente sous des acronymes horribles mais c’est bien plus simple que d’acheter un appartement.
Le principe est le suivant : acheter des parts d’entreprises qui elles investissent dans l’immobilier.
Elles font tout le travail et toi, tu récoltes les fruits de leur travail.
On retrouve 4 grandes catégories pour le faire :
Les OPCI (Organismes de Placement Collectif en Immobilier) où tu peux investir via ton assurance-vie ou un compte-titres. Le but est d’investir dans les parts d’une entreprise qui va acheter et mettre en location des actifs immobiliers. Elles te reversent des dividendes en retours.
Les SIIC (Sociétés d'Investissement Immobilier Cotées) ou les REIT (Real Estate Investment Trusts) en anglais. Ce sont des entreprises côtées en Bourse. Comme si tu achetais des actions Apple, tu investis dans des entreprises de l’immobilier via un PEA, un CTO ou une AV.
Le crowdfunding immobilier. Le principe ici est de prêter de l’argent à un professionnel pour qu’il réalise son projet immobilier. En échange, il te rembourse la somme avec des intérêts. Cet investissement se fait via des plateformes spécialisées de crowdfunding.
Les SCPI (Sociétés Civiles de Placement Immobilier). C’est de ce petit dernier qu’on va détailler aujourd’hui. C’est le meilleur moyen d’investir en immobilier sans se prendre la tête avec les processus d’achat et de gestion des locataires.
Comment ça fonctionne ?
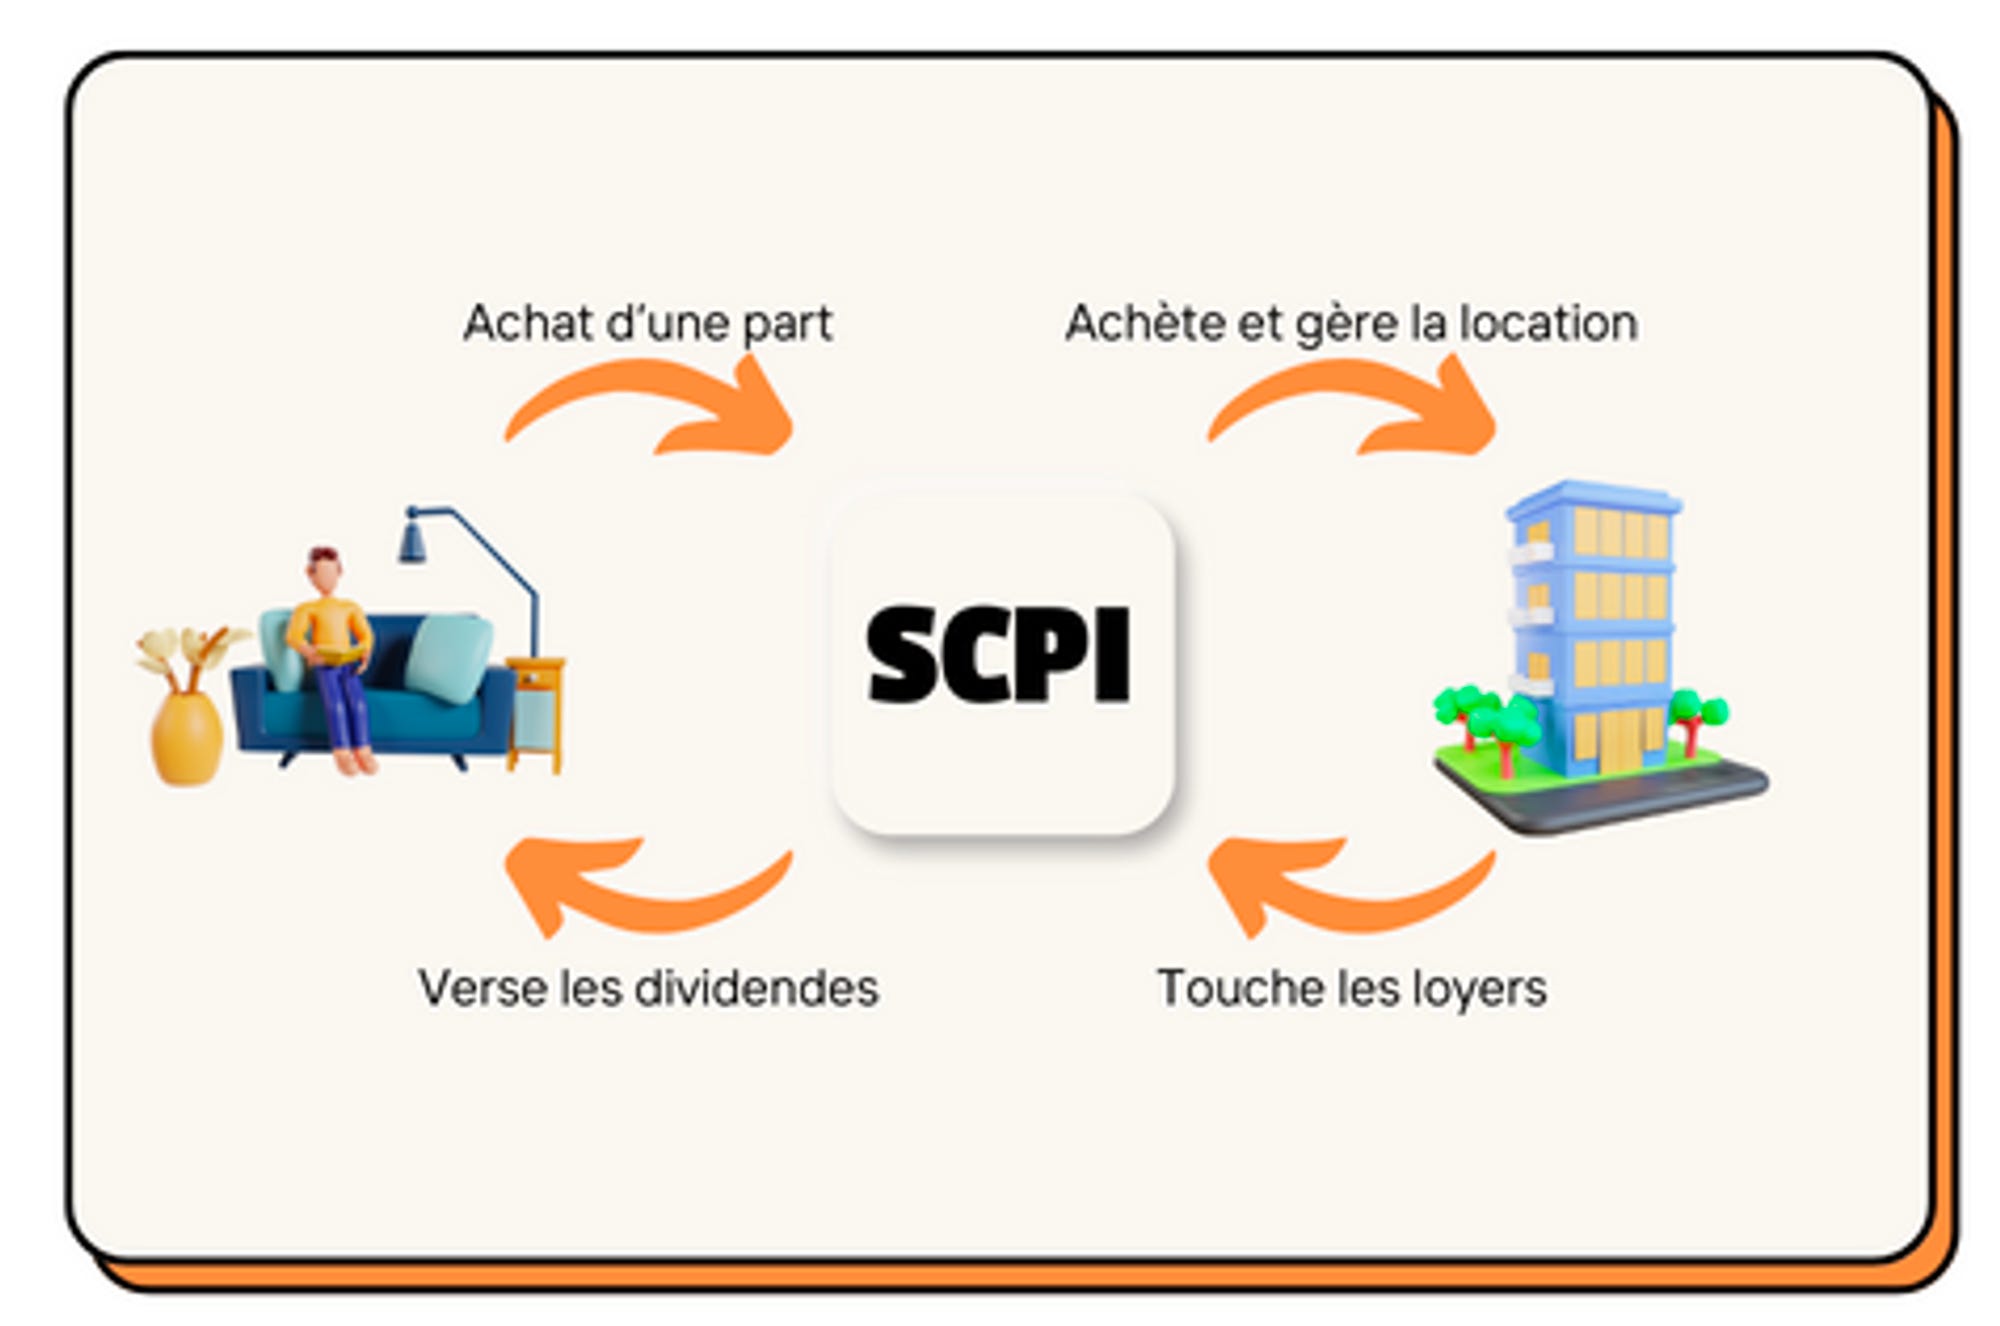
Les SCPI sont des entreprises qui vont acheter un parc immobilier (habitations, commerces, bureaux, etc.) et le mettre en location pour toucher des loyers.
Ils te proposent à toi, particulier, d’investir dans une fraction du parc immobilier pour en devenir propriétaire.
On parle souvent d’investissement dans la pierre papier.
Il existe plusieurs types de SCPI.
Les SCPI de rendement
Si tu démarres, ce sont celles qui vont t’intéresser.
Ce sont les plus répandues avec un seul objectif : générer des loyers importants pour te proposer le plus haut rendement possible.
En général, le rendement moyen est de 4,5% mais certaines atteignent jusqu’à 9%.
Les SCPI fiscales
Celles-ci vont t’intéresser si tu payes plus de 30% d’impôts sur le revenu (IR).
Elles investissent dans l’immobilier d’habitation neuf ou rénové avec un objectif de défiscalisation dont tu peux profiter.
Je ne suis pas trop fan des investissements qui ont pour principal objectif la défiscalisation. C’est censé être la cerise sur le gâteau. Mais sache que ça existe.
Les SCPI de plus-value
L’objectif de ces SCPI est de miser sur la plus-value des parts à la revente. Elles investissent dans des biens décotés (moins chers) qui gagneront de la valeur lors de la revente des parts. C’est le principe de l’achat revente en immobilier.
Tu ne touches pas de dividendes car il n’y a pas de loyers sauf cas exceptionnels
Elles permettent de valoriser ton patrimoine sur le long terme mais tu ne touches pas de rente passive
Nous, on va s’intéresser à la première catégorie, les SCPI de rendement.
C’est par là qu’il faut commencer.
Les avantages
Pour moi, les SCPI, c’est un peu l’équivalent des ETF en Bourse.
C’est simple, efficace et sans prise de tête pour investir en immobilier locatif de façon passive tout en diversifiant son investissement.
Avantage 1 : Tu peux investir depuis ton canapé et penser à autre chose
Tu as juste à sélectionner la SCPI, acheter des parts et la SCPI s’occupe du reste. C’est 100% passif.
Avantage 2 : Le montant nécessaire pour investir
Une part de SCPI vaut en général quelques centaines d’euros. Tu n’as pas besoin de 10k€ pour démarrer et ça, c’est vraiment un avantage pour investir en immobilier.
Avantage 3 : Le rendement
Tu reçois des loyers chaque mois. En moyenne, ils représentent 4,5% (net de frais de gestion).
Tu bénéficies aussi de la revalorisation des parts de l’immobilier au fil du temps. Tes parts prennent donc de la valeur au fur et à mesure. La moyenne du marché l’estime à 0,5%/an pour un investissement long terme.
Si tu achètes et loues un appartement en direct, tu peux espérer 10% de rendement si tu débrouilles bien. Les SCPI te proposent donc 5% pour t’alléger de toute charge mentale. C’est franchement honnête.
La SPCI cherche les biens, les achète, trouve des locataires, faits les travaux, l’entretien, s’occupe des locataires, gère les impayés, etc. Toi, tu regardes juste l’argent tomber sur ton compte. Tu peux le réinvestir ou en profiter pour améliorer ton quotidien.
Avantage 4 : En achetant une part, tu investis dans plusieurs biens immobiliers
La diversification est un principe de base dans une stratégie d’investissement. Au même titre que les ETF, en achetant une seule part, tu investis dans plusieurs centaines de biens immobiliers. Si un locataire fait défaut et ne paye pas son loyer, les autres sont là pour assurer le rendement de ton investissement.
Avantage 5 : C’est un actif liquide
Contrairement à un appartement, tu peux revendre des parts de SCPI en 15 jours. Si tu as besoin d’argent ou tu veux investir dans un autre actif, tu peux vendre tes parts en quelques clics.
Les inconvénients
Et oui, ce n’est pas l’investissement magique par excellence. Il y a 4 petits inconvénients dont 3 que tu retrouves aussi dans la location classique.
Inconvénient 1 : Le marché immobilier
Le marché immobilier évolue, les parts de SCPI avec. Elles peuvent prendre de la valeur mais aussi en perdre. Lors d’une crise immobilière, les SCPI sont touchées directement.
Inconvénient 2 : Les locataires et leurs loyers
Si les loyers baissent, qu’il y a beaucoup de loyers impayés ou des biens non loués (vacances locatives), le rendement risque de baisser un peu. C’est pour ça qu’il y a des années plus performantes que d’autres avec des rendements qui peuvent évoluer dans le temps.
Inconvénient 3 : Les lois et les taux directeurs
Le marché immobilier évolue constamment. Si une loi plafonne les loyers, ton rendement est impacté. Si les taux directeurs évoluent, les intérêts des prêts de la SCPI pour investir diminuent le rendement. Si l’inflation augmente, les vacances locatives augmentent aussi indirectement.
Inconvénients 4 : Les frais d’entrée
La plupart des SCPI demandent des frais d’entrée d’environ 10%. Ils sont prélevés à la revente de tes parts.
C’est un vrai point noir car ça implique que pour atteindre une revente positive, il faut détenir tes parts pendant une longue durée. Les professionnels s’accordent pour recommander une période de 8 ans.
Certaines SCPI proposent 0% frais d’entrée mais il y a une contrepartie. Les frais de gestion sont plus importants. Ça peut être une bonne idée si tu souhaites investir sur 5 ans par exemple. Au-delà de cette période, les frais te coûteront plus cher que les droits d’entrée.
Comment choisir une bonne SCPI ?
On l’a rapidement évoqué. Il faut choisir ton type de SCPI en fonction de ta stratégie d’investissement (rendement, fiscal ou plus-value).
Ensuite, tu dois regarder les performances passées de la SCPI.
Certaines années seront à 2% et d’autres années à 9%. Ce qui compte c’est la moyenne sur 10 ans. On appelle ça le TRI (Taux de rendement interne). Si la SCPI a des bonnes performances sur les 10 dernières années avec une moyenne de 5% ou plus, c’est bien.
La donnée à regarder, c’est le TD = taux de distribution net de frais de gestion.
Comme en bourse quand tu sélectionnes un ETF, il faut regarder s’il est solide. Pour ce faire, il faut regarder la capitalisation et l’ancienneté. La capitalisation représente le montant qui est investi dans la SCPI. Plus il est gros, plus elle est solide. Je te recommande des capitalisations supérieures à 1 millard d’euros.
Pour l’ancienneté, une SCPI de plus de 5 ans est considérée comme solide.
Maintenant, il faut regarder les frais.
En moyenne, les frais d’entrée/souscription sont de 10%. Ensuite, tu trouveras des SCPI qui proposent des frais de gestion entre 7% et 15%. Les frais ont peu d’importance en réalité si tu regardes les rendements nets (rendements obtenus après avoir payé les frais).
Souviens-toi bien de la durée de ton investissement pour choisir entre une SCPI avec ou sans frais d’entrée.
Un élément important dans le choix de sa SCPI est son TOF (taux occupation financier). Une bonne SCPI loue en permanence plus de 90% de son parc immobilier. Il est important qu’une SCPI ait plus de 100/120 locataires pour diluer le risque.
Tu peux également t’attarder sur la diversification qu’elle propose. Plus elle est diversifiée, mieux c’est.
Géographique (France, Europe)
Sectorielle (habitation, bureaux, commerce, etc.)
La fiscalité
Tu seras imposé sur les loyers perçus. Ce sont des revenus fonciers au même titre que si tu possédais toi-même un appartement en location.
L’impôt appliqué est donc une part de ton impôt sur le revenu auxquels s’ajoutent les prélèvements sociaux (17,2%).
Comment investir en SCPI
Il y a 3 manières d’investir en SCPI
En direct sur le site de la SCPI
Il n’y a pas d’avantage particulier
Via une assurance-vie
Avantages :
Aucun impôt à payer tant que tu ne sors pas les profits du contrat.
La fiscalité avantage de l’assurance-vie après les 8 ans d’ancienneté du contrat
Une meilleure liquidité (tu peux revendre tes parts de SCPI instantanément depuis ton contrat).
Inconvénients
Les frais de l’Assurance-vie qui vont de 2% à 5% selon l’assureur. Si ton rendement est de 5% et que tu paies 5% de fais sur l’AV, tu ne gagnes rien.
Il faut donc bien faire attention au frais de l’assurance-vie également.
Via un courtier comme un CGP ou un banquier
Il est possible d’investir en SCPI à crédit si vous passez par un courtier. C’est une excellente façon d’utiliser sa capacité d’emprunt quand les taux sont bas.
Avec un courtier, les choix de SCPI sont souvent restreints à celles avec lesquelles ils gagnent le plus d’argent. Attention à t’assurer que le courtier travaille bien dans ton intérêt plus que le sien.
Au fait, tu peux investir dans autant de SCPI que tu veux. Il n’y a pas de limite. 🙂
Ma conclusion
Investir en SCPI est un excellent moyen de diversifier ses investissements en capitalisant sur les 2 piliers que sont la Bourse et l’immobilier tout en restant dans une gestion 100% passive.
C’est actuellement la meilleure alternative passive à l’investissement immobilier selon moi.
C’est un marché solide avec des bons rendements face au risque et au temps investi.
Si tu débutes, je te conseille de tester les SCPI sans frais d’entrée pour voir si ça te plaît. Elles ont de très bonnes performances.
Louve Invest, un acteur qui propose d’investir dans des SCPI, a créé une super base de données pour comparer les 200 meilleurs.
Personnellement, je n’ai pas encore investi en SCPI.
J’ai misé sur du crowdfunding qui promet plus de rendement mais qui est aussi bien plus risqué.
Pour être honnête, je me tâte tous les mois à allouer une partie des investissements en SCPI.
Mais pour le moment, je vais m’en tenir à ma stratégie d’investissement.
J’ai prévu d’investir dans 5 ans dans des SCPI.
Je le ferai sûrement avant si j’ai un petit surplus de trésorerie 😄
À l’heure actuelle, j’ai envie de tester en investissant dans la SCPI Iroko Zen via Louve invest. Mais ceci n’est pas un conseil en investissement.
Les SCPI Remake Live, Linxea Spirit 2 et Upeka font également partis de ma short list.
Tu veux creuser le sujet, voici les pistes :
Investir dans des SCPI fiscales et de plus values
Investir via une SCI pour n’avoir que 15% de fiscalité
Acheter ses SCPI moins chères grâce au démembrement sous certaines conditions
Pour les SCPI, les loyers hors France sont exonérés de 17,2% de prélèvements sociaux.

Je réponds à vos questions❓
Question de Stephane :
Bonjour,
Quels sont tes conseils pour investir en crypto ? sur quels sites passer ?
Stéphane précise qu’il n’a jamais investi en crypto et qu’il aimerait faire un test avec 100€.
Il estime avoir une connaissance de 2/10 du monde des cryptos.
Réponse
Comme en Bourse, choisir la bonne plateforme pour investir dépendent beaucoup de tes objectifs et du temps que tu veux y passer.
Pour un simple test, on va dire que le but est simplement d’investir pour 100€ de Bitcoin ou d’Etherieum, je te conseille des plateformes comme Finary, TradeRepublic, Shares, voire des banques en ligne comme Revolut ou Lydia.
Elles sont un peu plus chères au niveau des frais prélevés (1€ en moyenne)
Elles sont surtout très simples à utiliser. C'est donc parfait pour un test.
Choisis celle que tu connais ou que tu utilises déjà.
Pour la suite, dans le cadre d'une stratégie plus long terme, il vaut mieux en utiliser d'autres pour optimiser les frais.
Merci 🫶🏼
D’avoir lu cette 24ème édition jusqu’au bout 🤓.
Si cette édition t’a plu, pense à t’abonner via ce lien 👇🏼
Si tu penses qu’elle pourrait plaire à des gens que tu connais, n’hésite pas à leur partager via ce lien 👉🏼
Retrouve-moi aussi tous les jours sur LinkedIn (pense à t’abonner):
Tu as encore 5 minutes devant toi ? Voici les anciennes éditions.
Je suis preneur de tout commentaire ou suggestion donc n’hésite pas à m’écrire en répondant à ce mail ou sur LinkedIn.
À la semaine prochaine !
Si cet email t’a plu, pense à cliquer sur le ❤️ juste en dessous.