

Sylvester Stallone vivait dans un petit appartement à New York, avec son chien comme seul compagnon.
173 refus de studios.
Des nuits froides.
Et un jour, il a dû vendre son chien 40$… pour pouvoir manger.
Ce jour-là, il a touché le fond.
Il n’avait rien.
Pas de nom. Pas d’argent. Pas d’appui.
Mais il a refusé de renoncer.
Trois jours plus tard, il écrivait Rocky.
Une histoire de lutte, de dignité, de rêve.
Et quand un studio lui a proposé 300 000 $ pour le scénario… il a refusé.
Parce qu’ils voulaient un autre acteur que lui.
Il a préféré rester pauvre plutôt que de laisser quelqu’un d’autre incarner son histoire.
Et c’est ça, la plus grande leçon de Rocky.
👉 Ce n’est pas un film sur la boxe.
C’est un film sur le courage de croire en soi quand personne d’autre ne le fait.
Quand on commence à investir, c’est la même chose.
On n’a pas toujours les moyens, ni les certitudes.
Mais on a une conviction : celle de pouvoir écrire notre propre scénario.
Et ça, personne ne peut le faire à notre place.
C’est pour cette raison que l’on va prendre Rocky pour illustrer notre leçon du jour. Parce qu’investir, c’est pas un sprint.
C’est un combat de boxe contre toi-même.
Pense à mettre un ❤️ pour soutenir mon travail. Ça permet aussi de savoir ce que tu aimes pour améliorer les éditions au fur et à mesure.
Avant de commencer, j’ai un cadeau pour toi !
Le 14 novembre aura lieu la Paris Investor Week au Palais Brongniart.
C’est le 1er événement de grande ampleur organisé pour mettre en avant les investisseurs particuliers. L’objectif : l’éducation financière pour tous.
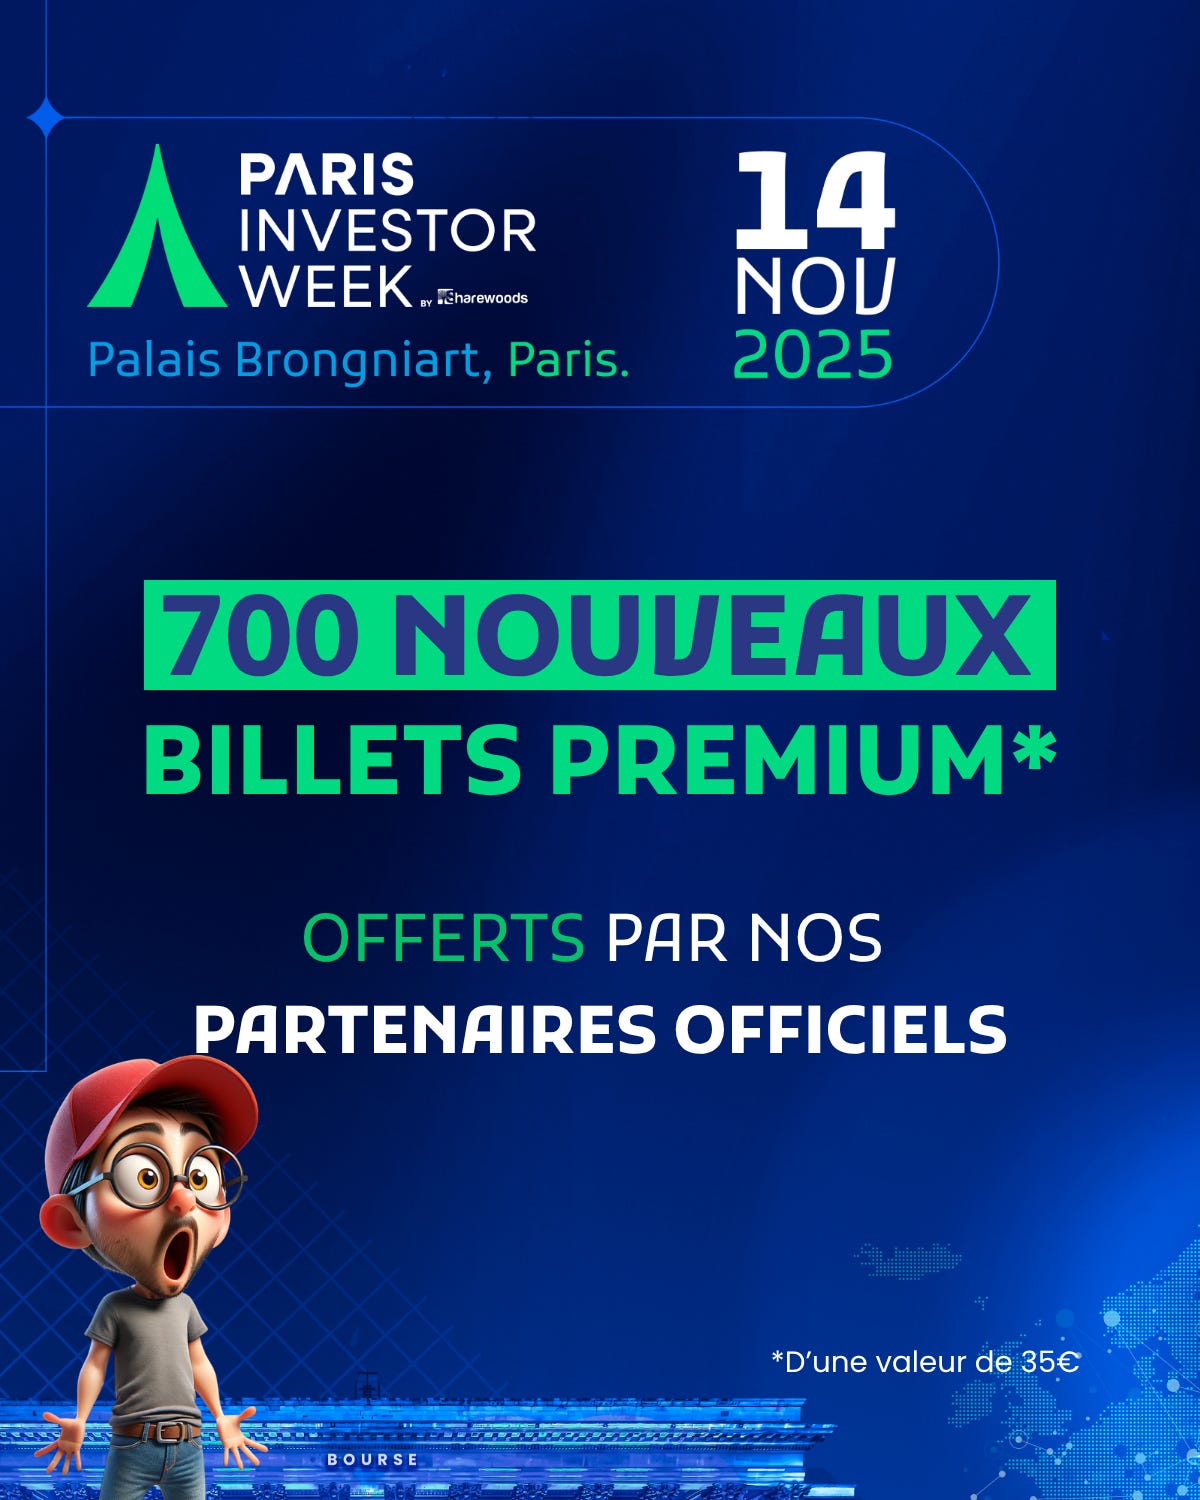
J’ai donc sauté l’occasion et je fais parti des partenaires de l’événement. Ils m’ont donner un code promo à vous transmettre.
🎟️ Utilisez mon code FIFI pour obtenir votre billet premium gratuitement.
35€ → 0€.
👉 Réservez vite votre place ici : bit.ly/41YLKgN
🥊 Invest Battle : un ring au cœur du Palais où des experts débattront des sujets financiers les plus chauds.
💡 Circuit pédagogique : un parcours immersif pour progresser à votre rythme, quel que soit votre niveau.
📈 Thématiques clés : Bourse, crypto, immobilier, gestion de patrimoine, private equity, investissements alternatifs et plus encore.
J’espère vous y retrouver !
Autre grande nouvelle !
J’ai été nominé au concours du meilleur pédagogue financier 2025 organisé par Investir Day.
C’est la newsletter sur Charlie et la chocolaterie expliquuant le fonctionnement du PEA qui concourt.
J’ai besoin de vous ! Le concours est basé sur un nombre de votes.
C’est par ici pour le soutien → https://www.investirday.fr/content/prix-meilleur-pedagogue-financier-2025
Merci d’avance pour votre soutien 😉
Tu peux aussi :
Besoin d’un coaching ? Réserve un appel découverte
Abonne-toi à la Newsletter 😉
Aller, c’est parti pour notre édition du jour.
1️⃣ Le réveil du champion
Janvier, tu t’étais juré de t’y mettre.
Mars, t’as “pas eu le temps”.
Septembre, tu te dis “bon, à la rentrée je m’y colle”.
👉 Spoiler : t’es pas seul(e).
Et c’est pas un manque de volonté.
C’est juste que tu n’avais pas de plan d’entraînement.
Rocky, avant de monter sur le ring, il ne tape pas direct dans la viande.
Il fixe d’abord son objectif, son poids cible, son rythme.
C’est exactement ce que tu vas faire avec tes finances. 💰
2️⃣ Fixe ton objectif comme un boxeur prépare son combat
Un bon investisseur ne se demande pas “où mettre son argent”,
il se demande “pourquoi je veux qu’il travaille”.
💬 Pose-toi 2 questions simples :
Quand je veux que ça se réalise ?
→ Court terme (< 5 ans) / Moyen (5–10 ans) / Long (> 10 ans)À quel point je suis sûr de vouloir ça ?
→ Sur une échelle de 1 à “je signe en sang sur un contrat”.
Parce que si ton objectif, c’est juste “au cas où”, tu risques de laisser ton argent dormir des années.
Et dans ce sport, chaque round compte.
3️⃣ Connais ton profil avant de monter sur le ring
Certains encaissent les coups (marchés baissiers), d’autres non.
Avant de te lancer, demande-toi :
Mes revenus sont-ils stables ?
Ai-je des crédits, enfants, projets à court terme ?
Quel est mon horizon d’investissement réel ?
💡 Plus ton horizon est long, plus tu peux encaisser le risque.
Sur 15 ans, la probabilité de perte en Bourse devient quasi nulle.
Ton profil, c’est ton style de boxe :
défensif (prudent), équilibré (modéré) ou offensif (dynamique).
Et il évoluera avec ta vie.
4️⃣ Ta garde avant tes gants : l’épargne de précaution
Avant d’attaquer le marché, tu dois encaisser les imprévus.
Une voiture en panne, un mois sans revenu, un ordi qui grille.
➡️ Constitue 3 à 6 mois de dépenses sur Livret A ou LDDS.
C’est ta garde.
Tu la garde solide et tu encaisses même si la vie t’envoie un crochet du droit.
Si t’es indépendant, ajoute une épargne de sécurité pro.
C’est ton filet de rattrapage pour les mois sans revenu.
5️⃣ Ta stratégie, ton plan d’entraînement
Tu veux devenir riche ou libre ?
Les deux exigent une méthode.
Et dans ce sport, l’improvisation, c’est la défaite.
C’est quoi ton plan ?
Style de gestion : Active (tu t’en occupes) ou passive (tu laisses les ETF bosser)
Allocation : Combien en actifs (actions, ETF) vs sûrs (fonds euros, obligations)
Produits : Quels ETF, SCPI, crypto selon ton plan
Enveloppes : Assurance-vie, PEA, CTO selon ton horizon et ta fiscalité
Règle d’or : les ETF sont tes alliés.
Simples, diversifiés, peu coûteux.
Ne joue pas les traders, deviens un stratège. ♟️
6️⃣ Ouvre tes comptes et entre dans l’arène
Tu n’as besoin que de 3 armes légales :
🥇 PEA → pour la Bourse long terme (fiscalité royale après 5 ans)
💍 Assurance-vie → pour bâtir ton futur et protéger les tiens
💼 CTO → pour plus de liberté (et un peu de fun)
Choisis des courtiers modernes (et pas une banque poussiéreuse) :
→ PEA : Fortuneo, Bourse Direct, BoursoBank (ALLA10904F)
→ Assurance-vie : Linxea, Lucya Cardif
→ CTO : Trade Republic (DCA auto, liquidités rémunérées, simplicité)
💡 Et surtout, prends date.
Même avec 100 €, le compteur fiscal démarre aujourd’hui, pas “quand tu seras prêt.”
7️⃣ Investis avec la méthode DCA : le “petit coup régulier”
Tu ne gagnes pas un combat sur un seul coup de poing.
Tu gagnes avec la régularité.
C’est exactement ce que fait le Dollar Cost Averaging (DCA).
➡️ Tu investis une somme fixe chaque mois, peu importe le marché.
Quand ça monte, ton capital prend de la valeur.
Quand ça baisse, tu achètes à prix cassé.
👩🏻🦰 Exemple :
Marie investit 200 € par mois sur 4 ETF dans son PEA.
Pas de stress, pas de timing. Juste de la constance.
C’est ça, le vrai KO du temps.
8️⃣ Rééquilibre ton portefeuille comme un coach ajuste sa tactique
Avec le temps, certaines positions gonflent, d’autres non.
Ton portefeuille devient bancal.
➡️ C’est le moment de rééquilibrer : vendre un peu ici, renforcer là-bas.
Objectif → garder ton allocation cible stable.
Fais-le une fois par an, pas plus.
Le reste du temps ? Laisse ton argent bosser.
(Et va courir, lire, ou vivre. 😉)
9️⃣ Le biais caché : la procrastination stratégique
Tu veux te lancer, mais tu repousses toujours “à la fin du mois”.
C’est normal.
Ton cerveau déteste les décisions qui demandent un effort immédiat pour un bénéfice futur.
C’est le biais de procrastination, le cousin du présentisme.
Il te fait croire que “tu réfléchis encore” alors que tu stagnes.
🎯 Le hack mental :
Fixe une deadline : “J’ouvre mon PEA cette semaine.”
Applique la règle des 5 secondes : 5…4…3…2…1 → Agis.
Rends ton futur tangible : imagine ton toi dans 10 ans, libre et serein.
🏁 Le mot du coach
Tu n’as pas besoin d’être un expert.
Tu as juste besoin de discipline.
Parce qu’en finance comme sur un ring, ceux qui gagnent sont ceux qui restent debout quand les autres abandonnent.
➡️ Commence petit.
➡️ Automatise.
➡️ Tiens 12 rounds.
Et quand ton compte grimpera sans que tu saches vraiment comment, tu comprendras :
Ce n’est pas la chance.
C’est ton système. 🥊💰
Merci 🫶🏼 de m’avoir lu une nouvelle fois.
Pense à cliquer sur le ❤️ juste pour soutenir mon travail.
Si tu penses qu’elle pourrait plaire à un ami, n’hésite pas à lui partager via ce lien 👉🏼
Tu as encore 5 minutes devant toi ? Voici les anciennes éditions.
Le couple et l’argent. Mr & Mrs Smith – La guerre des finances (à la maison)
Comment booster tes revenus pour investir plus - Méthode Mission Impossible
L’assurance vie, ou l’art d’implanter une idée dans le futur
La vraie raison pour laquelle vous n’avancez pas sur vos finances (et comment y remédier)
Les 5 erreurs financières à éviter en 2025 : Naviguer sans chavirer
Pense à cliquer sur le ❤️ juste pour soutenir mon travail.
Hasta luego amigo !