

#2 L’Ami’ssive
Merci de votre soutien sur le lancement et les retours de la première newsletter ! 🙏
Vous êtes chauds bouillants ! 🔥
🧑🏫 Ce dont on va parler aujourd’hui :
🎯 La pyramide de l’investissement
Les 4 niveaux d'investissement selon les risques et tes objectifs🤯 Ta mère, l’employeur, du salaire brut au net
À quoi servent les charges sociales que tu paies chaque mois ?🗽 Le jeu des 7 familles financières
Comment ton modèle familial influe ton quotidien ?🥖 Des promos à vie
La magie du cashback, explication et cas pratique
Si quelqu’un t'a transféré cette édition et que tu souhaites t'inscrire à L'Ami'ssive :
Tu veux te désabonner ? 😢 Le plus simple est de cliquer sur le bouton "Unsuscribe" à la toute fin du mail.
C'est quoi l'Ami'ssive ?
Une conversation intéressante avec un ami.
Imagine que l'on passe une soirée tous les deux et que je te raconte ce que j'ai appris ou découvert cette semaine. Mes sujets favoris oscillent entre comprendre le monde qui nous entoure et choisir son futur, le tout avec un prisme basé sur l’éducation financière. On va beaucoup parler d'argent, c'est un sujet au centre de nos vies avec une influence énorme. Pourtant, pendant des années, j'avais des œillères. Je les ai enlevés et voilà ce que j'ai appris.
Il va y avoir plusieurs thèmes lors de nos conversations :
· L'Ami'ssion 🎯 pour construire un futur ensoleillé grâce aux finances personnelles
· L'Ami'graine 🤯 pour expliquer de sujets compliqués ou inconnus en toute simplicité
· L'Ami'sogyne🗽 pour parler de psychologie de l'argent et de société
· L'Ami d'pain 🥖 pour te donner des astuces applicables rapidement un peu radin mais facile au quotidien
L'Ami'ssion 🎯
Concept : Toutes les deux semaines, on parle de principes généraux pour améliorer ton quotidien au travers des finances personnelles. La mission : Te créer un futur ensoleillé grâce à tes finances personnelles.
La pyramide de l’investissement
Temps de lecture : 8 minutes
Je dois mettre des gros guillemets sur ce que je vais te dire aujourd’hui. Je vais te présenter la théorie de la pyramide de l’investissement.
Ce n’est pas un conseil en investissement. Tu fais ce que tu veux avec ton argent.
OK maintenant que c’est dit, allons-y !
Imagine que les bisounours placent leur argent, comment feraient-ils ?
À mon avis, ils suivraient à la lettre cette théorie de la pyramide.
Niveau 1- Epargne court terme
Tous les bisounours commencent par ça.
C’est bien la seule chose que je recommande à toutes les personnes que je connais. Faire comme les bisounours et appliquer ce premier principe. À la lettre !
Il y a des choses simples dans la vie que tout le monde est censé faire, ça en fait partie.
Les 2 éléments fondamentaux du 1er niveau :
Un matelas de précaution. Il représente 1 mois de dépenses à placer sur un compte épargne facilement accessible comme un compte courant ou un Livret A.
Une épargne de sécurité sur un livret A (2 à 5 mois de dépenses selon ce que tu préfères).
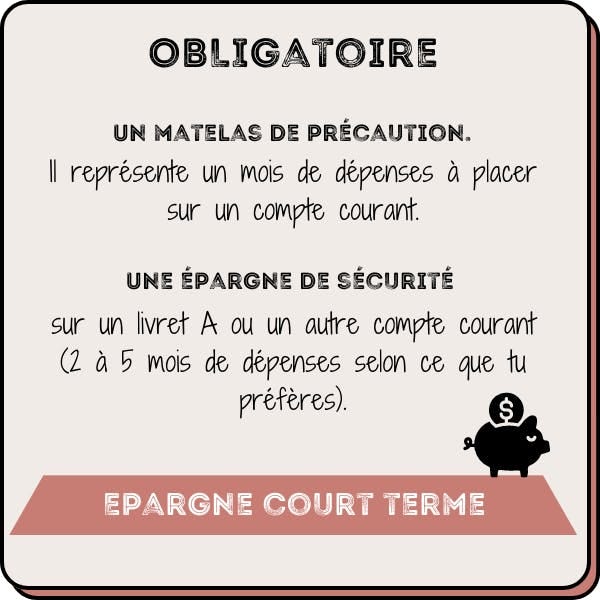
Si tu dépenses 1000€/mois, ça signifie que tu as au minimum à 3000€ à disposition en regroupant ces 2 fondamentaux (1000*6 : 6000€ si tu aimes bien avoir beaucoup de côté).
Cet argent sert à couvrir les aléas de la vie et remplacer les objets de première nécessité si besoin.
Exemple : Tu as un énorme dégât des eaux chez toi et tu dois payer 2 semaines d’hôtel de ta poche avant que l’assurance ne te rembourse. Il ne faut pas que ça te pose de problème. Cette épargne est là pour ça.
C’est de l’argent auquel tu dois avoir accès tout de suite en claquant des doigts.
Si tu ne l’as pas déjà, ton seul objectif dans la vie à partir d’aujourd’hui est de disposer de ce seuil de sécurité.
Ça marche mon bisounours ? C’est super important.
Niveau 2- Epargne moyen terme
À partir d’ici, on revient à la théorie de la pyramide et tu peux faire ce que tu veux. 🙂 Bisounours ou non, tu es libre.
Maintenant que tu es capable de faire face aux soucis du quotidien, on va pouvoir penser un peu plus loin et placer l’argent dont tu ne te sers pas.
L’objectif de cette cagnotte est qu’elle te serve plus tard quand tu auras un besoin de financement précis.
Par exemple, financer une acquisition future ou des besoins liés à la famille (étude des enfants, acquisition immobilière…)
C’est ce qu’on appelle une épargne de sécurité supplémentaire ou un patrimoine de sécurité. C’est de l’argent auquel tu peux avoir accès mais, dont tu dois te servir seulement dans le but de construire ton futur.
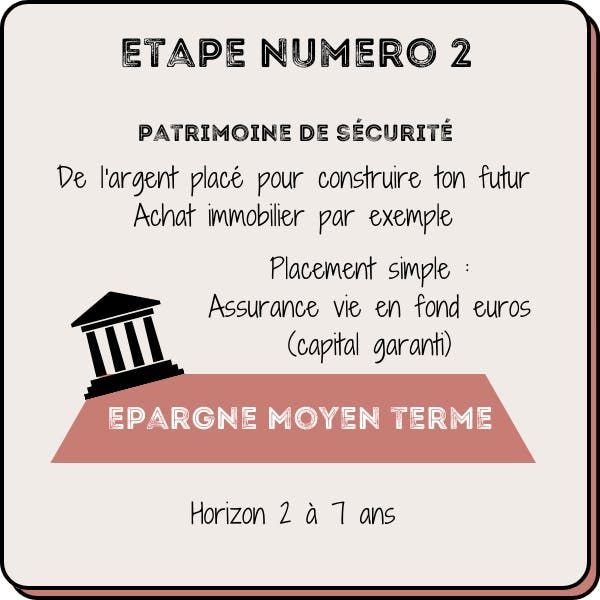
Il peut être placé sur un fond euros en assurance-vie (capital garanti) par exemple. Il existe d’autres placements comme le LEP qui sont très intéressants (non accessible à tous).
On est sur un horizon de 2 et 7 ans ici.
L’objectif ici est de placer de l’argent sans prendre de risque. Il reste important que tu te renseignes sur les taux appliqués ici.
Exemple : Si le taux de l’assurance-vie est de 1,7% et que l’inflation est de 3%, ça signifie que tu perds 1,3% de valeur de ton argent chaque année. L’objectif est donc de placer son argent avec un taux au minimum équivalent à l’inflation.
Le 2e point important ici est la notion de capital garanti. Lorsque tu places ton argent sur une assurance-vie, la banque va investir cet argent par la suite sur le marché financier. Ce dernier peut monter comme baisser. Le fait que le capital soit garanti indique que le montant de ton capital ne dépend pas de l’état du marché.
En d’autres termes, imaginons que tu places 5000€ sur une assurance-vie au capital garanti et à un taux à 2%. Peu importe comment la banque utilise cet argent, elle te garantit que le jour où tu le désires, tu pourras retirer 5000€ + les intérêts.
Niveau 3- Epargne long terme
Si tu arrives jusqu’ici, tu es déjà un bisounours assez sérieux financièrement. Tu as été super sage et tu as bien respecté les 2 premiers étages.
Maintenant, tu veux investir sur de nouvelles choses et découvrir le monde merveilleux de l’investissement dont les gens riches parlent sur BFM.
Mais tranquille. Pas trop de risque non plus. Tu n’es pas un expert pour l’instant. Ton seul objectif à cet étage est de diversifier ton patrimoine.
L’argent que tu mets ici servira à 2 choses :
Financer des projects longs termes ou mettre en place un complément de revenus (épargne retraite, indépendance financière…)
Diversifier tes investissements pour diminuer les risques de perte
Car si tu ne le savais pas, tout investissement comporte un risque.
Plus l’investissement rapporte des intérêts élevés, plus le risque est important.
Ne l’oublie jamais.
Plus tu t’approches du sommet de la pyramide, plus tu as de chances de te brûler les ailes.
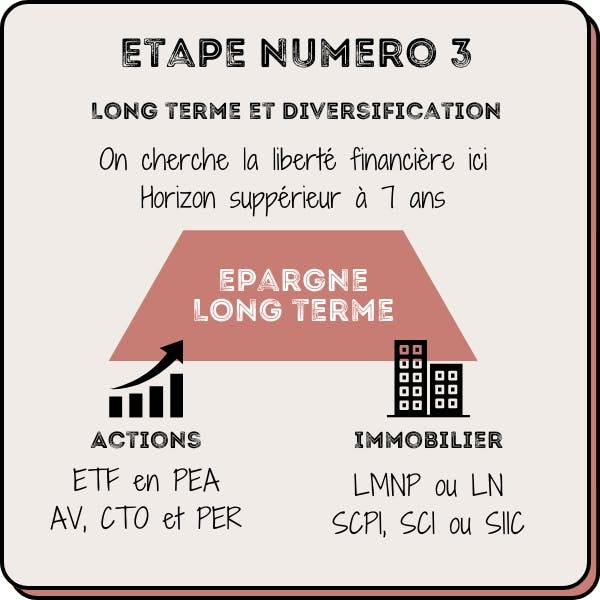
OK. Pour résumer, l’épargne long terme, c’est de l’argent auquel tu ne dois pas toucher tant que tu as un revenu. On pourrait considérer ça comme ta retraite si tu veux. 🙂
Ici on est sur un horizon supérieur à 7 ans.
Plus c’est long, mieux c’est.
Ce n’est pas compliqué mais ça peut faire peur au début avec toutes ces abréviations et ces termes techniques.
On parle d’investir en Bourse au travers de différents supports en achetant des actions précises (Apple) ou des paniers d’actions (CAC40) via un ETF.
PEA = Plan Epargne Action
AV = Assurance vie
CTO = Compte-Titres Ordinaires
PER = Plan Epargne Retraite
Ou faire de l’investissement locatif en son nom ou via des entreprises spécialisées, en dur ou en papier.
On aura l’occasion de reparler de tous ces éléments plus tard. Si ça t’intéresse, dis-le-moi et je traiterai le sujet rapidement.
Si vous souhaitez investir ici prochainement, renseigne-toi bien et pose-moi des questions !
Niveau 4- Le kif financier
Ça, c’est la meilleure partie. Seuls les bisounours en recherche de sensations fortes s’aventurent ici.
Ils viennent là pour s’amuser avec l’argent qu’ils ont en trop. Et seuls ceux qui ont suffisamment d’argent dans les étages d’en dessous ont le droit de rentrer.
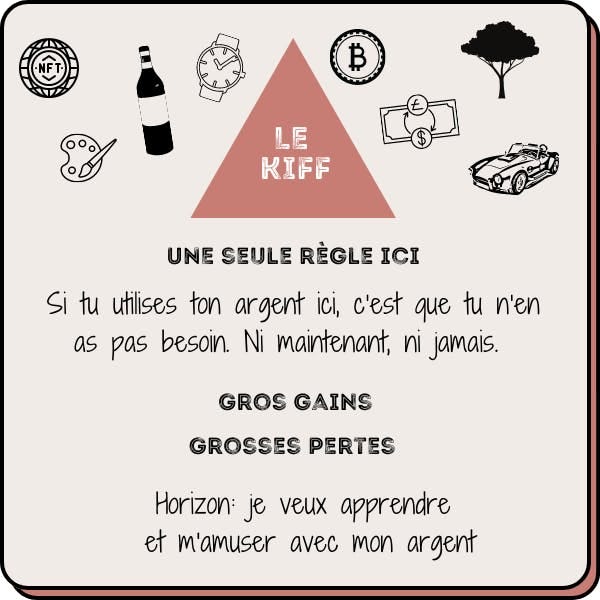
Une seule règle est placardée à l’entrée :
“Si tu utilises ton argent ici, c’est que tu n’en as pas besoin. Ni maintenant, ni jamais.”
Donc il y a quoi à cet étage ?
Ce sont tous les investissements risqués que tu n’es pas censé faire dans un monde responsable.
Mais comme on adore kiffer, on les fait quand même ^^
C’est aussi ici qu’il y a le plus de chance d’avoir les plus gros retours sur investissement (rapidement).
Ou de tout perdre très très vite aussi.
Le trading
Les cryptos
Le capital-risque
Les investissements exotiques (Art, Vin, Montre, Voiture de collection, NFT, etc.)
2 raisons de venir ici.
Tu es passionné par un sujet comme les vins grands crus. Tu es un expert et tu penses pouvoir te servir de ton expertise pour générer des profits.
Tu veux jouer au casino depuis ton canapé en espérant que ça marche. Et tu apprendras peut-être quelques trucs au passage.
Je ne donne pas des conseils en investissement mais je vais te donner deux conseils personnels.
Si jamais tu veux t’aventurer dans les étages 3 et 4 de la pyramide.
1- Renseigne-toi bien avant d’investir. Après moi, Google est ton meilleur ami 😉
2- Commence par des petits montants pour essayer, monte en puissance progressivement et ne mets pas tous tes œufs dans le même panier.

L'Ami'graine 🤯
Concept : Toutes les deux semaines, on parle de sujets qui cassent la tête en version simplifiée. Tu t'es toujours demandé comment ça marche, mais tu n'iras jamais vraiment regarder. On en parle ici.
Ta mère, l’employeur, du salaire brut au net
Temps de lecture : 6 minutes
Je vais te raconter une histoire.
Imagine, un repas en famille. Tu as une famille très nombreuse et certains sont toujours en retard.
Ta maman te propose à manger et de remplir ton assiette.
“Avec plaisir !” Aujourd’hui, c’est petits pois carotte au menu.
Avant de te servir, elle s’arrête et verse une partie du plat dans un tupperware pour les retardataires.
Normal.
Elle te sert tout le reste du plat.
En regardant ton assiette, tu te rends compte que tu peux même en laisser davantage pour les autres. Tu ne vas pas laisser ta nièce ou ton grand-père mourir de faim !
Aller hop, encore une partie dans le tupperware.
Et si je te disais que ta famille retardataire dont on vient de parler, c’est la France. Tous les Français.
Que ta maman, c’est ton employeur. Que ton assiette, c’est ton salaire. Et que toutes les charges sociales, c’est la nourriture dans le tupperware.
Dans notre histoire, tu as donné une partie de ton salaire à ta nièce et ton grand-père en retard pour qu’ils n’aient pas faim. Tu vois où je veux en venir ?
Tu en penses quoi ?
Normal ou injuste ?
Personnellement quand on voit ça sous cet angle, je trouve ça normal.
Tu l’auras compris, ta maman (ton employeur) a payé des cotisations que l’on appelle charges patronales et toi (l’employé), tu as payé des charges salariales en versant dans le tupperware.
Ton salaire brut correspond à l’assiette que ta maman t’a servie. Ton salaire net, c’est ce qu’il te reste après ce que tu as mis dans le tupperware. Ce que tu vas manger.
Dans la vraie vie, tu n’as pas le choix de remettre dans le tupperware. C’est vrai. Mais ce n’est pas une raison pour que ça soit gênant, non ?
En payant ces charges, joliment appelées prélèvements sociaux, tu permets à tous les Français qui sont dans le besoin d’avoir de l’aide.
De l’aide pour remercier ton grand-père d’une vie de travail et profiter de sa retraite. Je te rappelle que sans lui, tu ne serais pas là.
Et également de l’aide pour ta nièce qui est tombée à vélo et qui a besoin d’une radio pour savoir si sa jambe est cassée.
Les questions auxquelles nous voulons répondre aujourd’hui sont les suivantes :
À quoi sert ce qu’il y a dans le tupperware ?
A Àuoi correspondent les abréviations sur ta fiche de paie ?
Et combien en payes-tu ?
Ce sont des questions assez complexes en réalité. Les réponses dépendent principalement de ton secteur d’activité et de ton salaire.
Pour faire simple, on va dire que tu travailles comme salarié dans le secteur privé.
Chaque mois,
Tu donnes des carottes pour financer le système de santé au travers de la sécurité sociale (ta nièce).
Tu mets aussi des petits pois pour financer la vieillesse (ton grand-père).
Régime de base pour la sécurité sociale
Assurance vieillesse de base (retraite du régime général) 7,3%
Régime complémentaire obligatoire. Il y a deux taux différents si tu gagnes plus ou moins de 3666€ par mois.
Agirc-Arrco 3.15% ou 8.64%
Contribution d’équilibre généralisée (CEG) 0.86% ou 1.08%
Contribution d’équilibre technique (CET) 0 ou 0.14%
Tu te souviens, ta mère (ton employeur) a aussi mis dans le tupperware.
Elle n’a pas mis que des petits pois carotte. Elle a aussi ajouté un steak et de la sauce pour cotiser à chacun des éléments suivants.
Cotisations de la branche maladie et prévoyance (les carottes)
Maladie et maternité
Contribution de solidarité autonomie
Allocations familiales
Cotisations de la branche vieillesse (les petits pois)
Assurance vieillesse
Retraite AGIRC-ARRCO
CEG (Contribution d’équilibre générale)
CET (Contribution d’équilibre technique)
Décès
APEC
Cotisations de l’assurance chômage (le steak)
Chômage
AGS
Les autres cotisations (la sauce)
Aide au logement
Apprentissage
Formation
Taxe sur les salaires
Accidents du travail
En regardant ça, on se rend compte que les entreprises cotisent énormément pour les Français. Chaque patron cotise environ le même montant que ton salaire brut tous les mois.
Il te met 50% dans l’assiette et met 50% dans le tupperware.
Il faut que tu saches que les taux peuvent varier pour le reste de ta famille. Tout le monde ne met pas les mêmes quantités dans le tupperware. Ça dépend principalement du secteur d’activité de chacun. De plus, les différents taux de cotisation sont calculés sur tout ou parti de l’assiette.
Voilà les grandes catégories de secteurs d’activité où il y a des grandes différences. Le principe reste le même mais les taux de cotisations sont différents.
Ta cousine qui est fonctionnaire
Ton oncle l’indépendant
Ton frère qui est non-salarié agricole
Ton père l’artisan et commerçant
Ta tante ayant une profession libérale
Voilà une explication simplifiée de ce qui se passe entre ton salaire brut et ton salaire net.
Des questions ?
Sources : www.urssaf.fr
L'Ami'sogyne 🗽
Concept : Toutes les deux semaines, on parle de notre relation à l'argent au travers de la psychologie et de notre société.
Le jeu des 7 familles financières
Temps de lecture : 7 minutes
Que nous en soyons conscients ou non, notre entourage a une influence colossale sur nos décisions d’adulte.
Parfois, c’est positif, mais il arrive aussi que les effets soient néfastes pour ton bien-être. C’est notamment le cas en ce qui concerne ta santé financière.
Attention, ça ne signifie pas que tu dois simplement rejeter la faute sur ta famille. Mais, une fois que tu comprends l’origine de tes mauvaises habitudes, tu peux en prendre conscience plus facilement et les changer avec moins de difficulté.
Alors, ouvre grand tes oreilles (ou plutôt, tes yeux), et laisse-moi te parler des sept familles qui peuvent influencer négativement tes habitudes financières et comment tu peux les surmonter. Prêt pour la séance de thérapie ? C’est parti !
1. Tes parents étaient très économes
Le comportement : Pour une raison ou une autre, ils semblaient te priver de tout ce que tu voulais quand tu étais enfant.
L’influence actuelle : Tu dépenses trop pour compenser. Les dépenses excessives sont souvent une réponse au sentiment de privation ressenti pendant l’enfance.
La solution : Parle à tes parents des raisons de leurs choix. En tout cas, sache que ta véritable revanche sur la privation de ton enfance est la prospérité financière. Canalise ton rebelle intérieur pour épargner plutôt que dépenser.
2. Tes parents t’ont gâté
Le comportement : Ils ont choisi de dépenser beaucoup pour toi. Tu as grandi dans l’abondance.
L’influence : Tu te sens en droit de mener une vie luxueuse. Le problème étant que tu n’as peut-être pas les revenus pour soutenir ce mode de vie. Ça implique souvent d’être en négatif ou d’accumuler des dettes inutiles.
La solution : Transfère ton sentiment de droit inné vers ce qui compte réellement. Mets-toi au défi de voir à quoi ressemble une vie plus modeste et mets de côté les économies pour des objectifs plus importants.
3. Tes parents étaient extrêmement généreux
Le comportement : Ils ont choisi d’investir leur temps et leur argent dans des causes qui leur tenaient à cœur.
L’influence : Tu donnes peut-être plus que tu ne peux te permettre par culpabilité ou par obligation.
La solution : Décide quelles causes sont les plus importantes pour toi et établis dès maintenant un budget pour le mois prochain.
4. Tes parents ne t’ont jamais parlé d’argent
Le comportement : C’est un problème très courant impliquant généralement une lacune dans l’éducation financière.
L’influence : Tu es peut-être un peu naïf en matière d’argent.
La solution : Éduque-toi. Continuons nos conversations et apprends un peu plus chaque semaine. Tu peux aussi engager un conseiller financier expérimenté et qualifié pour t’aider si tu en ressens le besoin.
5. Tes parents dénigraient la Bourse
Le comportement : Pour une raison ou une autre, ils ont choisi de mettre leur argent à l’endroit le plus sûr possible.
L’influence : Tu évites complètement d’investir en Bourse.
La solution : Ne fais pas la même chose que tes parents. Ouvre tes chakras. Renseigne-toi. Pose des questions. Fais des recherches. Et si tu décides de passer à l’action, sois prudent et stratégique dans tes décisions d’investissement. Sois certain(e) d’avoir bien compris dans quoi tu investis et si c’est approprié pour tes objectifs et ta tolérance au risque. (Bourse = investissement long terme)
6. Un de tes parents était dépendant de l’autre financièrement
Le comportement : En épousant une personne aisée ou en ayant fait le choix de cette dépendance, un de tes parents était entretenu et n’avait pas à se soucier de l’argent.
L’influence : Tu attends aussi que ta moitié t’entretienne financièrement.
La solution : Réveille-toi de ce conte de fées irréaliste ! Arrête d’attendre d’être sauvé et sauve-toi toi-même. Le résultat final sera bien plus satisfaisant, et tu pourras être fier(e) d’être un modèle d’indépendance financière.
7. Tes parents se sont séparés
Le comportement : C’est une réalité malheureuse pour beaucoup de familles. C’est aussi une cause majeure de toutes sortes de problèmes psychologiques chez les enfants. Les finances ne passent pas à la trappe.
L’influence : Tu es déterminé à vivre heureux pour toujours. Yolo comme on dit !
La solution : Engage-toi à être toujours financièrement indépendant, même si tu es en couple ou marié. Cela signifie maintenir tes propres comptes séparés pour les dépenses, l’épargne et l’investissement, et faire de ta propre retraite une priorité dans ta relation.
Voilà, j’espère que ces points t’aideront à réfléchir sur ton rapport à l’argent et à faire des choix plus éclairés pour ton avenir financier.
On ne peut pas changer le passé, mais on peut certainement apprendre de lui pour construire un avenir meilleur. Tu n’es qu’au début de ton voyage financier !
Il est possible que ta famille se retrouve dans plusieurs catégories décrites ci-dessus. N’hésite pas à prendre le meilleur de chacune pour répondre au mieux à tes envies.
Au fait, si tu as des enfants, explique-leur pourquoi et comment tu dépenses ton argent afin qu’ils comprennent tes choix. L’objectif étant qu’ils arrivent à 18 ans avec une vision éclairée de gestion de l’argent.
L'Ami d'pain 🥖
Concept : Toutes les deux semaines, on parle d'une astuce ou une manière de faire des économies facilement applicables à ton quotidien.
Des promos à vie
Temps de lecture : 7 minutes
Aujourd’hui, nous allons parler d’un sujet qui m’est très cher : le cashback.
Tu connais ? Non ?
Alors, c’est parti pour une petite immersion dans le monde merveilleux du cashback, tu verras, ça vaut le détour !
Qu’est-ce que le cashback ?
Le cashback, littéralement “remise en argent”, est un système de récompense mis en place par certains marchands ou certaines banques pour récompenser la fidélité de leurs clients. La carte de fidélité est une forme de cashback mais il en existe d’autres.
En gros, chaque fois que tu fais un achat chez un commerçant partenaire, tu reçois un pourcentage de la somme dépensée sur un compte. C’est comme si tu avais 3%, 5% voire 10% de réduction sur tous tes achats.
Plutôt sympa, non ?
Il existe plusieurs types de cashback.
Le plus répandu est le cashback en ligne. Tu t’inscris sur un site de cashback, tu fais tes achats en ligne comme d’habitude et tu reçois un pourcentage de tes dépenses sur ton compte cashback. Facile et pratique !
Les sites les plus connus en France sont :
(Perso, j’utilise les 2 premiers. J’ai découvert les 2 autres qui ont l’air excellents aussi lors de mes recherches.)
Il y a aussi le cashback proposé par certaines banques. Avec ce système, tu bénéficies d’un cashback à chaque fois que tu utilises ta carte bancaire pour régler tes achats. Plus tu utilises ta carte, plus tu gagnes !
American Express qui est super connu pour ses avantages en miles sur les trajets d’avion.
Revolut
Boursorama
Orange Bank
et d’autres.
Enfin, certains magasins proposent leur propre système de cashback à leurs clients fidèles. Tu fais tes achats en magasin, tu présentes ta carte de fidélité et hop, tu récupères un pourcentage de tes dépenses en bon d’achat.
Bonus : Si tu es un adepte de l’écosystème de la blockchain et des cryptomonnaies, tu as aussi des avantages cashback avec des cartes Crypto.com ou Binance par exemple. (De moins en moins avantageux à mon sens mais ça peut changer en fonction du cours des cryptos.)
Les avantages d’utiliser le cashback
Tu te demandes peut-être pourquoi tu devrais utiliser le cashback ? Eh bien, il y a plusieurs raisons :
1- C’est facile : une fois que tu es inscrit, tu n’as rien de plus à faire. Tu fais tes achats comme d’habitude et tu reçois ton cashback.
2- C’est gratuit : la plupart des sites de cashback ne te demandent aucuns frais d’inscription. Tu peux donc en profiter sans dépenser un centime.
3- Tu économises/gagnes de l’argent : même si les pourcentages de cashback peuvent sembler petits, ils s’additionnent rapidement. En fin de compte, tu peux économiser des sommes considérables.
Démultiplier les avantages en couplant les offres
Munis-toi d’une carte bancaire qui propose du cashback : exemple Boursorama.
Fais tes achats avec ta CB via un site de cashback comme eBuyClub.
Profite des avantages des cartes de fidélité des sites marchands.
Si on prend l’exemple de Carrefour, chez qui je fais mes courses chaque semaine.
Étape 1 : J’utilise ma carte Boursorama avec laquelle j’ai 5% de cashback pour acheter un bon d’achat de 200€ sur eBuyClub.
Étape 2 : Grâce à eBuyClub, j’ai 3,6% de cashback quand j’achète un bon d’achat Carrefour de 200€. Je reçois le bon par mail.
Étape 3 : En faisant mes courses, j’utilise mon bon d’achat et ma carte de fidélité Carrefour. Je bénéficie de 10% de réduction sur une sélection de produit.
Avec ce modèle, en dépensant 200€ (que j’aurais dépensé quoi qu’il arrive car je mange régulièrement), j’ai gagné :
10€ sur Boursorama
7,2€ sur eBuyClub
10€ sur ma carte de fidélité Carrefour
Ça m’a pris 3min d’acheter le bon d’achat sur le site pour gagner 27,2€.
Bon plan perso : Fais davantage d’économies en utilisant les Drive où les produits y sont moins chers qu’en magasin.
Sans bouger de ton canapé, tu peux faire près de 15% d’économies sur tes courses par an avec le cashback. Regarde ton budget course par mois et fais le calcul 😉
Ça peut-être ton prochain budget vacances.
De plus, Carrefour n’est qu’un exemple.
Le système fonctionne pour beaucoup de sites marchands. Les sites de cashback couvrent presque tous les secteurs, de l’alimentaire au shopping, en passant par le voyage, les spectacles mais aussi les abonnements téléphoniques et les assurances. Tout y passe.
Je t’invite donc à regarder où tu fais la majeure partie de tes dépenses quotidiennes et comparer avec les sites de cashback pour voir lequel est le plus intéressant par rapport à tes habitudes.
Si ce n’est pas fait, souscris aux différentes cartes de fidélités. N’hésite pas à utiliser une application pour avoir toutes cartes de fidélité sur ton téléphone.
Et renseigne-toi sur les offres de cashback de ta banque.
Pour conclure, je dirais que le cashback est la méthode la plus simple et efficace pour économiser de l’argent sur tes achats du quotidien.
Alors, pourquoi ne pas l’essayer ? Après tout, qui n’aime pas tout acheter en promo ?
Je te laisse sur cette note positive et j’espère que tu auras appris quelque chose d’utile aujourd’hui.
N’hésite pas à partager ton expérience du cashback avec moi, j’adore entendre des histoires !
J'espère que tu as kiffé cette conversation autant que moi !
Si c'est le cas, je suis sûr que tu connais quelqu'un que ça intéressera aussi.
N’hésite pas à partager, c'est gratuit 😉
J'aimerais bien avoir ton avis en retour de mail. Dis-moi tout ! 😁
Je te donne rendez-vous dans 2 semaines pour une nouvelle conversation ! ❤️
Bisous,
Alex ⏫