
Hello !
J’espère que tu vas bien :)
On parle souvent d’investissement passif en Bourse.
Savais-tu qu’il existe des équivalents en immobilier ?
L’un d’eux s’appelle le crowdfunding immobilier.
François le Français appelle ça le financement participatif immobilier.
Le principe est simple et je te présente ça aujourd’hui. J’en profite aussi pour t’expliquer comment moins j’investis dans cette classe d’actif.
Pour soutenir mon travail, pense à cliquer sur le 💙 au-dessus. Ça booste mon ego et ça m’aide à faire connaître la Newsletter pour aider le plus grand nombre.
Avant de commencer :
Tu veux commencer à investir mais tu as besoin d’un coup de main ? Je réponds gratuitement à tes questions en 1 to 1, réserve un créneau :)
Découvre mon guide pour démarrer en Bourse
Rejoins-moi sur LinkedIn, on est 6 805 !
Abonne-toi à cette magnifique Newsletter si ce n’est pas déjà fait.
L'Ami'ssion 🎯
Concept : Améliorer tes connaissances en éducation financière. Pas besoin d’être un expert mais au moins de connaître les bases.
Investir ses 1ers euros en Crowdfunding immobilier
Temps de lecture : 10 minutes
Un porteur de projet immobilier dépose son projet sur une plateforme de financement participatif afin de proposer à des investisseurs particuliers d’investir à ses côtés.
On en avait rapidement parlé dans une édition précédente en te présentant le métier de marchand de biens. Je vais t’en parler concrètement aujourd’hui.
Pourquoi c’est intéressant ?
1- Le marché immobilier est gage de confiance et rassure en France
2- Avec le crowdfunding, l’investisseur peut choisir les projets qu’il veut soutenir
3- Les durées moyennes d’investissement sont assez courtes (environ 2 ans)
4- Les rentabilités proposées sont attractives
5- Aucuns frais d’entrée ni de sortie
Personnellement, c’est tout ce que j’aime 😁
Les chiffres en France
Pour te donner une idée de ce que ça représente, en 2023, 1 237 projets immobiliers ont été financés en France.
En quelques chiffres le crowdfunding immobilier c’est :
10,3 % : rendement moyen en 2023 (ah oui quand même 🙂)
22,1 mois : durée moyenne du placement
1,16 milliard d’€ collectés
3 709 € investis en moyenne par personne par projet
907 569 € collectés en moyenne par projet
245 personnes en moyenne investissent par projet
Tu peux retrouver les détails et tous les chiffres ici : Baromètre Mazars
Le crowdfunding immobilier monte fortement en puissance depuis 2012 et s’est installé comme une excellente solution d’investissement immobilier passive.
Comment ça fonctionne en détail ?
Le Crowdfunding immobilier consiste à prêter de l’argent à un porteur de projet pour l’aider à financer son opération immobilière via une plateforme de Crowdfunding.
Il y a donc 3 acteurs principaux :
Toi : L’investisseur
La plateforme de crowdfunding
Le projet immobilier à financer et son porteur
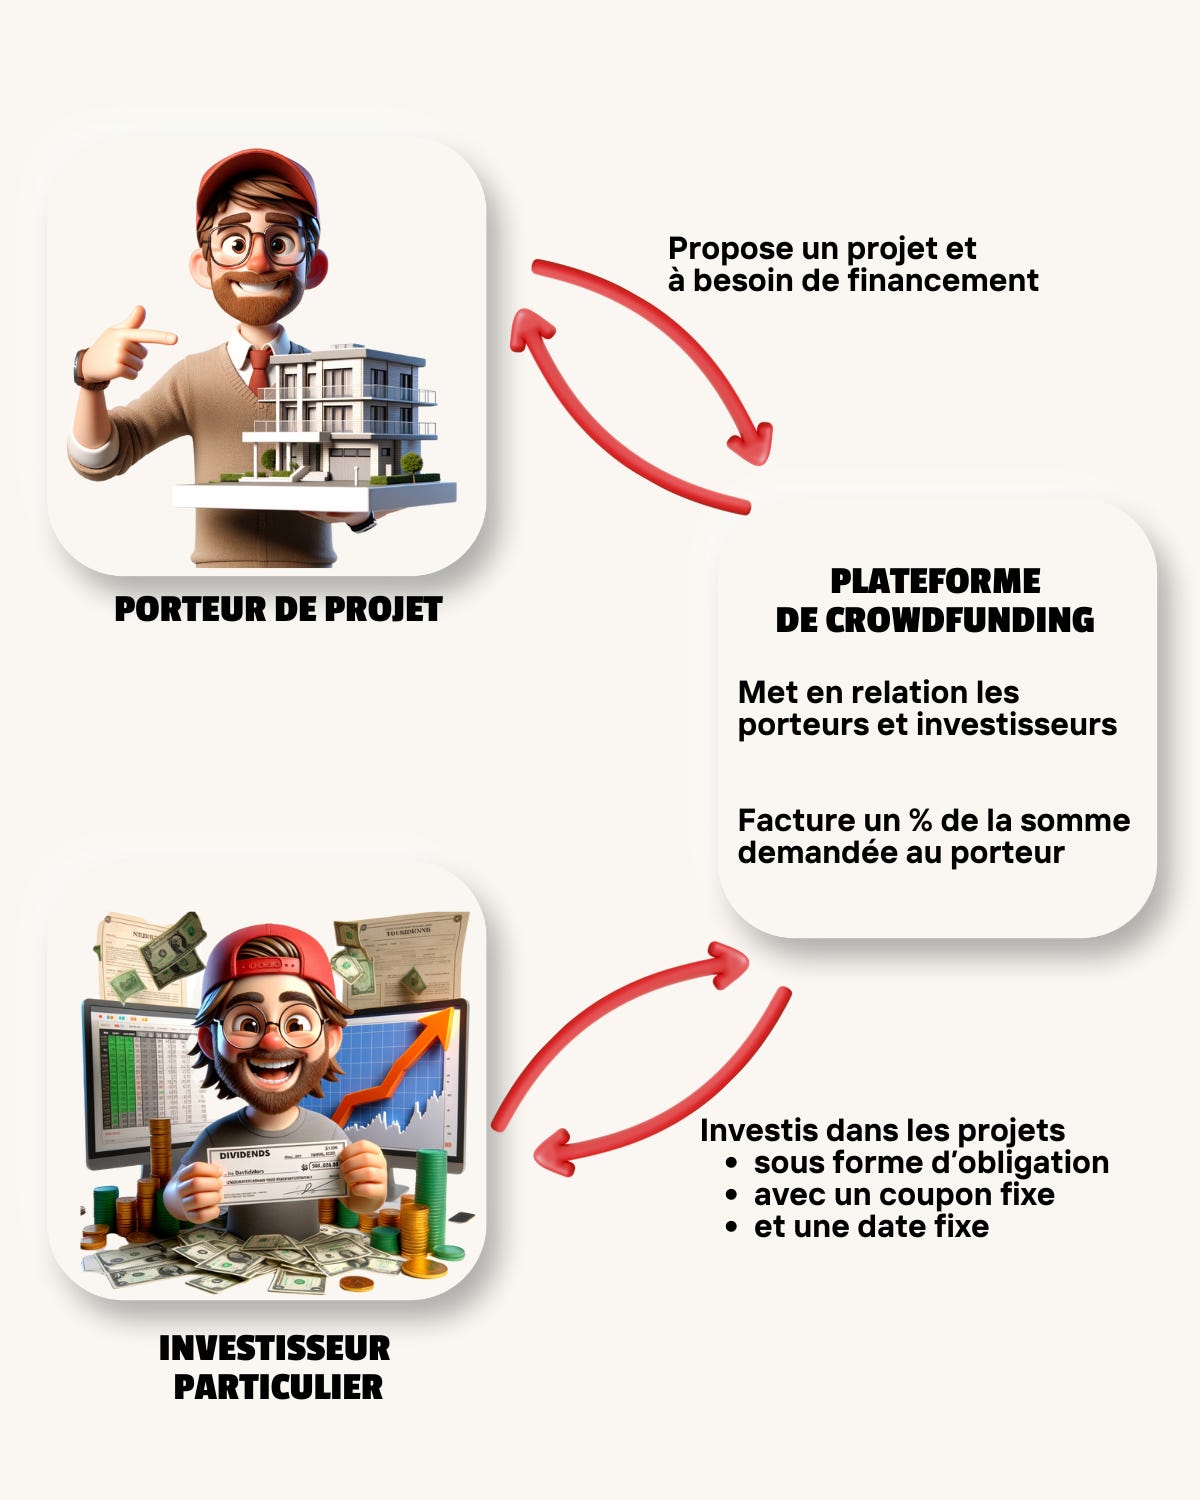
Pour qu’un investissement en crowdfunding se passe bien, les 3 acteurs doivent avoir des intérêts alignés.
Commençons par toi, l’investisseur.
Définir ton objectif, le montant et ton horizon de placement.
Comme tout bon investissement, il doit faire partie d’une stratégie avec un objectif précis.
Combien peux-tu investir ?
Combien veux-tu investir ?
L’immobilier représente combien de % dans ton patrimoine ?
Dans combien de temps souhaites-tu récupérer tes fonds investis ?
Comment prévois-tu d’utiliser cette somme ensuite ?
Pourquoi souhaites-tu investir en crowdfunding immo plutôt qu’en SCPI ou en immobilier physique ?
C’est essentiel de répondre à ces questions pour être aligné avec tes objectifs et assurer la réussite de ton investissement.
Si on prend mon exemple personnel.
J’ai 1 stratégie d’investissement divisé en 3 :
Court terme (moins de 2 ans)
Moyen terme (entre 2 et 7 ans)
Long terme (plus de 7 ans)
Pour chacune des 3, je fais en sorte de diversifier mes investissements.
Je souhaite investir en immobilier mais je veux aussi voyager.
En 2021, j’avais mon matelas de sécurité et un surplus d’argent pour investir pour investir dans un bien locatif.
Acheter un appartement me semblait en contradiction avec mon envie de voyage et je ne voulais pas me mettre un boulet au pied.
Plutôt que laisser cette somme sur un livret A ou mon compte courant le temps que j’ai une situation plus stable, j’ai choisi de l’investir en crowdfunding immobilier.
J’ai choisi d’utiliser cette somme pour investir dans des projets à moins de 2 ans et donc l’intégrer à ma stratégie court terme.
Je l’ai fait pendant 2 ans en mode exploratoire et j’ai appris beaucoup de choses.
Ça m’a permis de faire un point en 2023 et j’ai décidé de réinvestir cette somme pour un nouveau cycle de 2 ans.
Je ferai le prochain en 2025.
Mon objectif est de récupérer 85% de ce que j’ai investi début 2025 pour avoir cette somme à disposition et faire mon achat immobilier à ce moment-là.
Les 15% restants et les intérêts générés seront réinvestis sur les plateformes pour financer les projets suivants.
Pourquoi 85% ?
Simplement pour pallier les éventuels retards qu’il pourrait y avoir. On va en parler plus bas.
Les différents moyens d’investir
Il existe 4 manières d’investir en crowdfunding immobilier.
En direct via une plateforme de crowdfunding. C’est l’option que j’ai choisie personnellement. Je vais t’expliquer plus bas comment choisir la bonne plateforme.
En direct via un PEA PME. Depuis 2019, il est possible d’intégrer cet investissement à ton PEA PME. Je n’ai pas choisi cette option personnellement car je voulais potentiellement disposer de cette somme avant 5 ans. En faisant ce choix, j’ai aussi renoncé à l’avantage fiscal qu’offre de PEA.
Par l’intermédiaire d’un CIF (Conseiller en Investissement Financier). C’est un très bon choix si tu es déjà accompagné par un CIF et que tu ne souhaites pas gérer tes investissements.
Par l’intermédiaire d’un véhicule d’investissement comme un FCPR (Fonds commun de placement) par exemple qui va lui-même investir dans une multitude de projets à ta place. Personnellement, je trouve que les frais imputés par cet intermédiaire ne justifient pas la plus-value.
La fiscalité liée au crowdfunding
Comme pour tout investissement, tu seras soumis à la Flat taxe de 30 %.
Pour rappel, cette taxe est composée du prélèvement forfaitaire unique de 12,8 % pour l’impôt sur le revenu et de 17,2% de contributions sociales.
Si tu passes par le PEA-PME, tu ne seras imposé que des 17,2%.
Les principaux risques du crowdfunding
Comme tout investissement, il existe des risques.
Ici la règle reste la même. Plus les rendements affichés sont importants, plus les risques le sont aussi.
Il y en a 4 principaux :
Illiquidité : Pendant toute la durée de ton investissement, les fonds ne sont pas disponibles. Il est impossible de revendre tes obligations en avance. Tu dois nécessairement attendre la fin du projet pour revoir tes sous.
Risque de retard : On en a déjà parlé plusieurs fois. L’investissement en immobilier n’est pas un long fleuve tranquille. Il peut y avoir beaucoup d’aléas entre la construction ou la rénovation, ou même des difficultés à revendre le bien. Il arrive que certains porteurs de projets demandent un délai de remboursement. Dans ce cas, tu n’as malheureusement pas ton mot à dire.
Risque de perte en capital : C’est le pire et ça peut arriver. Le projet se passe mal, le porteur de projet fait faillite et il n’est simplement pas en capacité de te rembourser. Les chiffres nous montrent que c’est rare et que le taux de défaut est inférieur à 2%.
Risques liés au marché immobilier : C’est un investissement immobilier, donc tous les risques liés sont aussi applicables ici. Marché en hausse, en baisse, hausse/baisse des taux, difficulté à se procurer des matières premières, des défauts liés aux artisans, etc.
Oui, investir en crowdfunding immobilier comporte donc des risques.
Notre objectif n’est pas de les éviter mais de les maîtriser.
Pour les réduire au maximum, il faut être très sélectif sur les projets et les plateformes que tu choisiras.
Voilà près de 4 ans que j’investis en crowdfunding. Je n’ai eu aucun défaut et seulement 10% de retards (2 mois de retard en moyenne) sur les projets dans lesquels j’ai investi.
Je vais te donner tous les petits trucs à savoir pour que tu atteignes des chiffres encore meilleurs !
Comment choisir sa plateforme ?
Il existe une 50aine de plateformes disponibles en France et des centaines d’autres au travers du monde.
Pour commencer, il faut t’assurer qu’elle respecte la loi française et européenne.
Il existe 2 statuts réglementés :
Le statut de PSI (Prestataire de Services d’Investissement)
Le statut de PSFP (Prestataire de Services en Financement Participatif).
Si la plateforme n’est pas enregistrée sous l’un de ces deux statuts, c’est un NO GO direct !
Consultez les performances historiques de la plateforme
Toutes les plateformes ont l’obligation légale de communiquer un certain nombre d’informations et notamment des indicateurs de qualité.
Ils sont communs à toutes les plateformes et te permettent facilement de les comparer les unes aux autres.
Le nombre de projets financés
La durée moyenne des financements
Le taux d’intérêt annuel moyen
Le taux de retard à moins de 6 mois
Le taux de retard à plus de 6 mois
Le taux de défaut
Un super site qui a tout rassemblé pour t’aider à les comparer.
Il s’appelle Hello Crowdfunding et recense les projets de crowdfunding immobilier et suit leur avancement jusqu'au remboursement.
Se renseigner sur le processus de sélection des projets
C’est la plateforme qui fait sa propre sélection de projets. Il faut bien comprendre son intérêt à elle.
D’un côté, elle veut proposer beaucoup de projets pour démontrer son dynamisme. Elle veut aussi te proposer des projets variés pour satisfaire tout le panel d’utilisateurs.
De plus, elle se rémunère sur chaque projet financé en prélevant 5% du montant récolté en moyenne.
Donc plus elle a de projets, plus elle attire de client et plus elle gagne de l’argent.
Le processus de sélection des projets n’est pas réglementé. Elles peuvent donc te proposer des bons comme des mauvais projets. Tout va dépendre de l’éthique de la plateforme.
À l’inverse, la réputation est extrêmement importante. Si une plateforme a un taux de retard ou de défaut trop important, les particuliers arrêteront de venir. Il est donc primordial pour la plateforme de prouver que les projets sélectionnés sont de qualité.
Une question essentielle est donc :
Comment choisir un projet de qualité ?
Pour chaque projet qui t’intéresse (ceux qui entrent dans la stratégie que tu t’es fixée), il vous faut absolument consulter :
Le document d’information complet sur le projet. C’est important que tu comprennes la nature du projet. Une rénovation, une division, une extension, etc. Si tu ne comprends en quoi consiste le projet, c’est un mauvais signe.
Le contrat obligataire
Comme pour tout contrat que tu signes, j’espère que tu le lis en entier 😅
Dedans, tu retrouveras les informations suivantes :
Le porteur de projet (hésite pas à faire une rapide recherche google pour voir qui c’est 😉)
Les modalités de l'émission obligataire (combien tu peux en acheter, à quel prix avec un minimum et un maximum)
Les caractéristiques du projet immobilier
La date d’échéance
Le montant des intérêts (coupons)
Les modalités de versement des intérêts. Tous les ans, chaque trimestre ou à la date d’échéance.
Le plan de financement du projet immobilier (combien le porteur de projet met de sa poche, est qu’il y a aussi un prêt bancaire, etc.)
Les garanties prises par la plateforme pour protéger les investisseurs (on en parle un peu plus bas)
Si tu ne comprends pas tous les points, c’est ciao !
Quand tu investis dans un projet, tu investis dans une obligation. C’est donc un contrat entre toi et le porteur de projet qui s’engage à te rembourser le capital investi à l’échéance du projet ainsi que les intérêts à une date donnée.
Tout est écrit et défini en amont.
Tu sais exactement dans quoi tu investis, auprès de qui, pour combien de temps et pour quel rendement.
En 2023, 63% des porteurs de projet immobilier étaient des marchands de bien.
Comme je te l’avais expliqué dans une édition précédente, passer par une plateforme de crowdfunding leur permet de gagner du temps pour obtenir leurs financements et éviter les procédures liées à l’obtention aux prêts bancaires.
Ce sont des professionnels mais ils n’ont pas tous la même expérience.
Pour t’aider à comparer les projets entre eux, certaines plateformes donnent une note.
De A à D ou de 1 à 10, un système d’étoile, tout existe.
Le système de notation est privé et propre à chaque plateforme. C’est donc une information complémentaire, pas une vérité générale.
Un projet noté A n’implique pas une réussite assurée mais ça veut dire que la plateforme a confiance dans le bon déroulé du projet et la compétence de son porteur.
Pour compléter cette notation, les plateformes mettent en avant des garanties comme gage supplémentaire pour préserver au maximum tes intérêts.
La caution personnelle du porteur de projet
La Garantie à première demande (GAPD)
L’hypothèque
Nantissement des parts de la société émettrice
La fiducie sûreté
C’est un petit plus qui fait la différence. Elles t’assurent que si les choses tournent mal, le porteur de projet a les moyens de garantir le remboursement de ton investissement. Tu n’auras peut-être pas les intérêts mais tu récupéreras ta somme initiale.
En écrivant cette édition, je me rends compte que tous ces éléments peuvent faire peur 😅
En soi, ça ne reste que du bon sens. Comme en investissant en Bourse ou en immobilier locatif, il faut faire attention que ce qu’on achète soit de bonne qualité.
Comment j’investis en crowdfunding immobilier personnellement ?
J’ai testé plus de 20 plateformes en tout 😁
Au début, j’ai mis 300€ en moyenne pour tester chaque plateforme, sur différents projets et voir comment ça se passe.
J’en ai évincé 12 et j’en ai encore 4 en cours de test.
Mais voici celle que j’ai décidé de garder et que je continuerai à utiliser.
Pour des questions de simplicité et de praticité, je pense en garder maximum 5.
Voici mon top 3 actuel.
Clubfunding (code parrain : Dh8cUJuc)
Pourquoi celles-ci ?
1- L’entreprise en elle-même
Bien entendu, elles respectent toutes les 3 la loi française.
Ce sont des entreprises bien installées dans le paysage du crowdfunding. Je suis l’actualité de l’entreprise et ses dirigeants depuis des années.
2- Le nombre de projets proposés
Ce sont 3 plateformes dynamiques. Elles proposent plusieurs projets par semaine avec des durées et des rendements différents. Il y en a pour tous les goûts. Ils proposent des systèmes de notation et des garanties suite à une bonne sélection des projets.
3- La qualité des projets proposés avec un faible taux de retard
Chacun d’eux a eu 0% défaut et moins de 15% de retard. C’est un critère essentiel selon moi.
4- Le ratio temps et rendement m’intéresse.
Comme je te l’ai dit, je cherche des projets sur un horizon de temps assez court.
En général, j’investis dans des projets de 12 mois qui me permettent de simplifier mon calendrier et je ne vais jamais au-delà de 24 mois.
En ce qui concerne les rendements, je me suis fixé des règles et j’investis principalement dans des projets qui proposent entre 9,5% et 12%.
Au-delà, j’estime que c’est trop risqué.
Ça ne m’a pas empêché d’investir quelques fois sur des projets à 13,5% ^^
Il y a eu des retards systématiques !
Fun fact :
Quand j’étais au lycée, je passais devant un vieux château tous les matins.
Grâce au Crowdfunding, j’ai pu participer à sa rénovation. Étrangement, j’en suis très fier !
Pense à cliquer sur le ❤️ juste en dessous.
Merci de me lire encore cette semaine 🫶🏼
Vous êtes de plus en plus nombreux et ça me ravit !
Si cette édition t’a plu, pense à t’abonner via ce lien 👇🏼
Si tu penses qu’elle pourrait plaire à des gens que tu connais, n’hésite pas à leur partager via ce lien 👉🏼
Tu as encore 5 minutes devant toi ? Voici les anciennes éditions.
À la semaine prochaine ! N’oublie pas de bien profiter entre temps ;)
Encore une belle édition qui va permettre d'y voir plus clair👍👌
Encore un contenu qui me plaît à 10000% !