

J’ai 32 ans.
J’ai ouvert mon PEA à 28 ans.
Ces 4 années de retard vont me coûter 134 000 €.
Pas 1 340 €. Pas 13 400 €. Cent trente-quatre mille euros.
Le prix d’un studio à Bordeaux. Ou de deux Tesla. Ou de vingt ans de vacances. Perdus. Pas parce que j’ai fait un mauvais investissement. Pas parce que le marché m’a trahi. Juste parce que j’ai attendu d’avoir “un vrai salaire” avant d’ouvrir un PEA.
Je te raconte ça parce que c’est probablement ton histoire aussi. Et parce qu’il y a un film qui explique mieux que n’importe quel banquier pourquoi chaque année d’attente coûte une fortune.
Ce film, c’est Interstellar.
Le plan du jour :
L’équation mathématique des intérêts composés (et la règle de 72)
Pourquoi le Livret A est un “trou temporel” pour votre épargne
Étude de cas : Pourquoi j’ai perdu 134 000 € en ouvrant mon PEA à 28 ans
Marie vs Thomas : Pourquoi investir tôt est plus rentable qu’investir beaucoup
Comment l’effet exponentiel devient invisible (Le syndrome Gargantua)
Plan d’action en 30 jours : Ouvrir un PEA et choisir un ETF Monde
Tu veux passer à l’action ? Tu peux :
Réserve un appel découverte : on fait le point ensemble sur tes investissements.
Devenir sponsor : réponds simplement à cet email, on s’occupe du reste.
Partager l’article : tu penses à quelqu’un ? Clique ici
L’équation mathématique des intérêts composés (et la règle de 72)
Dans Interstellar, un vieux professeur passe sa vie sur une seule équation. Celle qui doit sauver l’humanité. Il l’a au tableau depuis 40 ans. Il y manque un paramètre : les données qu’il faut aller chercher à l’intérieur d’un trou noir.
La tienne est plus simple :
Capital final = Capital initial × (1 + taux)^années
C’est tout. C’est la formule des intérêts composés. Celle qu’Einstein aurait appelée “la 8e merveille du monde” — ceux qui la comprennent la gagnent, ceux qui ne la comprennent pas la paient.
La clé n’est pas dans le taux. Elle est dans la puissance. Ce petit exposant en haut à droite. Chaque année supplémentaire multiplie tout ce qui précède.
La règle de 72 (le raccourci que tout le monde devrait connaître) :
Pour savoir en combien de temps ton capital double, divise 72 par le taux.
À 7 %/an (rendement historique des actions mondiales) → 72 ÷ 7 ≈ 10 ans pour doubler
À 3 %/an (Livret A) → 72 ÷ 3 = 24 ans pour doubler
À 1,7 %/an (ton compte courant face à l’inflation) → 42 ans pour doubler
Traduction : ce que tu laisses sur ton Livret A met 2,4 fois plus de temps à doubler que ce que tu mets sur un ETF Monde. Et sur ton compte courant, il ne double jamais vraiment — il perd face à l’inflation.
Le professeur : “Nous ne sommes pas faits pour sauver le monde. Nous sommes faits pour le quitter.”
Et toi, tu n’es pas fait pour battre le marché. Tu es fait pour rester investi assez longtemps pour que le marché te porte.
Pourquoi le Livret A est un “trou temporel” pour votre épargne
Souviens-toi de la scène. Cooper et son équipe posent leur module sur une planète entièrement recouverte d’eau. Ils croient y passer quelques heures. À cause de la gravité du trou noir qui l’orbite, 1 heure sur cette planète = 7 ans sur Terre.
Ils restent 3 heures. Quand Cooper remonte à bord, son coéquipier resté en orbite a vieilli de 23 ans. Tout seul. À écouter ses proches grandir et mourir par messages vidéo.
Ton Livret A, c’est la planète Miller.
Tu crois que tu “fais une pause”. Tu te dis “je vais attendre que la conjoncture soit meilleure”. “Je commencerai quand j’aurai un CDI.” “J’ai le temps, je suis jeune.” Tu ne sens rien. L’eau est calme. La vague arrive dans 10 minutes — mais tu ne la vois pas encore.
Et pendant ce temps, là-haut, l’histoire se joue sans toi. Le marché monte. Les dividendes se réinvestissent. Ceux qui sont partis 5 ans avant toi accumulent. Quand tu remontes à bord à 35, 40 ou 45 ans, tu découvres que 20 ans de rendement sont passés. Pas pour toi.
Ouvrir un PEA ou une assurance-vie ne veut pas dire investir massivement tout de suite. Ça veut dire démarrer le chrono fiscal. Le PEA à 5 ans, c’est aujourd’hui qu’il commence. Pas quand tu auras “plus d’argent”.
Étude de cas : Pourquoi j’ai perdu 134 000 € en ouvrant mon PEA à 28 ans
Revenons à moi. Et à mes 134 000 €.
Voici les deux scénarios que j’ai calculés. Même versement mensuel, même rendement, même âge de sortie. Seul écart : 5 ans.
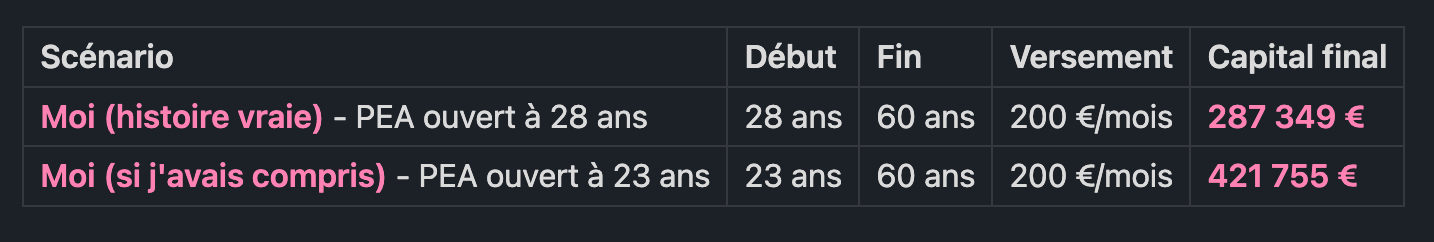
Hypothèse : 7 %/an net (ETF Monde historique), versements début de mois.
Écart : 134 406 €.
Le plus violent ? En versant 5 ans de plus, j’aurais injecté 12 000 € de plus au total (200 × 12 × 5). Et ces 12 000 € en auraient généré 134 406 €. Un ratio de 11 pour 1. Chaque euro versé avant 25 ans pèse 11 fois plus lourd qu’un euro versé après 35 ans.
Tu trouves que 200 €/mois, c’est beaucoup ?
OK. Refais le calcul avec ce que tout le monde peut faire. 20 € par mois. Le prix d’un sushi livré chez toi.
20 €/mois investis de 18 à 60 ans à 7 % net/an = 61 229 €.
Tu auras versé 10 080 €. Le marché t’aura offert 51 149 € en intérêts composés. Juste pour avoir commencé tôt et n’avoir rien touché.
Et à 62 ans, à la retraite : 70 918 €.
20€ c’est juste un abonnement qu’on oublie. C’est ça, le trou noir Interstellar : tout ce qui rentre dedans se transforme, en silence, en quelque chose d’énorme.
Marie vs Thomas : Pourquoi investir tôt est plus rentable qu’investir beaucoup
Tu vas me dire : “OK Alex, mais toi tu racontes l’écart entre 23 et 28 ans. Moi j’ai déjà 35. Et je pense qu’il vaut mieux que je rembourse mon prêt immo pour mettre des montants sérieux.”
Ce réflexe est logique mais il est faux. Voici la démonstration.
Marie commence à investir 200 €/mois à 25 ans. Elle tient 10 ans. À 35 ans, elle coupe tout (elle achète un appart, elle a un enfant, bref la vie). Elle ne verse plus un euro. Elle laisse juste capitaliser.
Thomas attend d’être “installé”. Il démarre à 35 ans, 200 €/mois, et tient la distance jusqu’à 65 ans. 30 ans de versements ininterrompus.
Sur le papier, Thomas met 3 fois plus d’efforts. Le résultat à 65 ans :
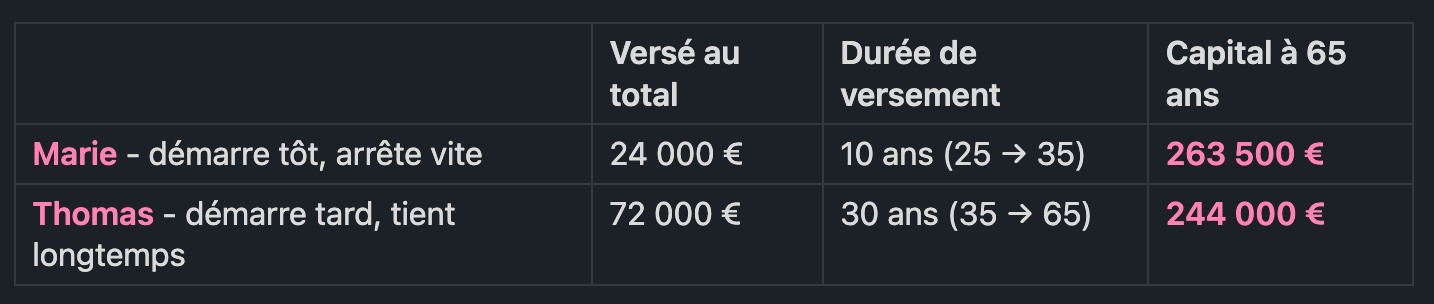
Marie a versé 48 000 € de moins et elle finit avec 20 000 € de plus.
Relis-la, cette phrase. Elle contient 90 % de ce qu’il faut comprendre en finance personnelle : le temps bat le montant. Toujours.
Pas parce que Marie est maligne.
Pas parce qu’elle a choisi les bons ETF.
Juste parce qu’elle a laissé 30 ans à ses 24 000 € pour se composer tranquillement.
La leçon de cette newsletter est la suivante : si tu as 25 ans aujourd’hui et que tu mets 200 €/mois pendant 10 ans uniquement, tu peux légitimement te reposer le reste de ta vie.
Le marché finira le travail à ta place. Si tu as 35 ans, tu peux encore rattraper mais plus en tenant 30 ans d’efforts.
Cooper : “We used to look up at the sky and wonder at our place in the stars. Now we just look down, and worry about our place in the dirt.”
J’adore cette phrase. Elle me rappelle que dans la vie, on a tendance à regarder nos pieds. On gère le mois en cours. On a arrêté de regarder loin et on se prive du seul truc en finance qui ressemble à de la magie : le temps.
Comment l’effet exponentiel devient invisible (Le syndrome Gargantua)
Il y a un détail d’Interstellar qui change tout. Pendant les trois quarts du film, Gargantua est un décor. Un point noir, loin. On l’oublie presque.
Et à la fin, Gargantua est tout. Il aspire, il déforme, il contient la solution.
Les intérêts composés, c’est Gargantua.
Pendant 10 ans, tu ne vois rien. Tu mets 200 €/mois et ton capital fait… 35 000 €. Tu aurais pu les mettre sur un Livret A, la différence est ridicule. Tu te dis “ce truc ne marche pas”. Tu arrêtes. C’est le piège n°1.
Regarde ce que 100 € par mois à 7 % donnent sur la durée :
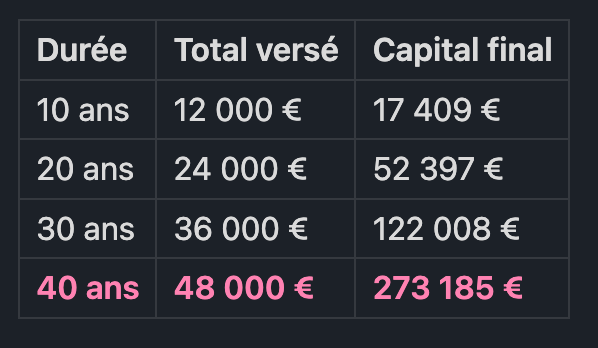
Entre 30 ans et 40 ans, tu as versé 12 000 € de plus. Et tu as gagné 151 000 € de plus. La dernière décennie rapporte autant que les trois premières réunies.
C’est ça, la géométrie de Gargantua. Pendant longtemps, rien. Puis, d’un coup, l’horizon se courbe. Et ce qui semblait plat devient vertical.
Spoiler : personne ne ressent l’exponentiel. Ton cerveau est câblé pour le linéaire. Les moutons, les saisons, les pas. Une année + une année = deux années. Pas “une année × 1,07^35 = 10 ans de Livret A”. Ce chiffre ne déclenche aucune émotion. C’est pour ça qu’on passe à côté.
🧠 Le biais de normalité
C’est LE biais qui fait qu’on sous-estime l’effet du temps. Son nom complet : biais de normalité.
Notre cerveau interprète l’avenir comme une extension linéaire du présent. Ce qui n’a pas encore explosé n’explosera jamais. Ce qui pousse lentement poussera toujours lentement.
En finance, il se manifeste en trois phrases qu’on se dit tous :
“200 € par mois, c’est peanuts. Ça ne changera jamais ma vie.”
“Ça ne sert à rien de commencer maintenant, je n’ai pas assez.”
“Je m’y mettrai quand ça deviendra sérieux.”
Les trois sont fausses. Parce qu’elles supposent que demain ressemblera à aujourd’hui. Alors que la courbe, elle, ne ressemble à rien de ce que tu vois aujourd’hui.
Les 3 hacks pour contourner le biais
Visualise la courbe avant de décider. Va sur un simulateur d’intérêts composés (Moneyvox, Abe Info Conso) et trace ta courbe à 40 ans. Tu ne pourras plus la “dé-voir”. Ton cerveau a besoin du graphique pour sentir ce que les chiffres ne disent pas.
Ouvre avant d’investir. Le pire ennemi de ton capital, ce n’est pas une mauvaise allocation. C’est le PEA que tu n’ouvres pas. Ouvre le PEA vide. Mets 10 €. Le compte à 5 ans démarre. Tu penseras à ce que tu veux en faire plus tard.
Automatise une somme ridicule. 20 €/mois en prélèvement automatique sur un ETF Monde. Tu ne les verras pas partir. Tu ne vas pas “oublier” de les mettre. Et dans 20 ans, tu auras un capital que tu n’aurais jamais eu par volonté pure.
Le robot : “It’s not possible.”
Cooper : “No. It’s necessary.”
Toi : Non, tu n’as pas besoin d’avoir “assez” pour commencer. Tu as besoin de commencer pour un jour avoir “assez”.
Plan d’action en 30 jours : Ouvrir un PEA et choisir un ETF Monde
Dans le film, c’est la fille de Cooper qui trouve la solution. Pas en étant plus intelligente que son père. En étant plus présente. En restant pendant qu’il partait. En s’asseyant devant le tableau pendant des décennies.
Voilà ta mission. Pas dans l’espace. Dans ton appli de banque.
Semaine 1 : Calcule ton trou noir personnel
Prends un simulateur d’intérêts composés (Google → “simulateur intérêts composés” suffit).
Entre 3 scénarios : ton âge actuel, 5 ans plus tôt, 10 ans plus tôt. Même versement mensuel, 7 %/an, sortie à 60.
Note les 3 chiffres. Encadre-les. C’est ton tableau de Brand.
Semaine 2 : Ouvre ce qui manque
Pas de PEA ? Tu en ouvres un aujourd’hui. Tu mets 10 €. Le chrono fiscal démarre. (tu ne sais pas lequel choisir, envoie moi un message)
Pas d’assurance-vie en gestion pilotée ou ETF ? Tu en ouvres une. Même logique : 50 €, et basta.
Semaine 3 : Automatise une somme ridicule
Virement automatique le 1er de chaque mois : minimum 20 €, idéal 10 % de ton revenu net.
Destination : un ETF Monde capitalisant (Amundi MSCI World ou équivalent) sur ton PEA.
Critère : une somme que tu ne sentirais pas passer même en cas de mois galère.
Semaine 4 : Oublie
Désinstalle l’appli du courtier de ton téléphone ou mets-la dans un dossier “Plus tard”.
Ne regarde plus jusqu’en janvier prochain.
Laisse Gargantua faire son travail.
🎬 “Elle savait que je reviendrais.”
À la fin du film, Cooper revient sur Terre. Sa fille a 90 ans. Il en a 35. Il a à peine vieilli pendant le voyage. Elle lui dit cette phrase que je trouve la plus belle de tout le cinéma de SF :
“Personne ne me croyait. Mais je savais que tu reviendrais. Parce que mon père me l’avait promis.”
Tu ne peux pas remonter le temps. Moi non plus.
Mes 134 000 € ne reviendront pas. Mais tu peux faire une promesse à la version de toi qui aura 60 ans. Une seule. Facile à tenir.
“Je démarre aujourd’hui. Même petit. Même moche. Même imparfait.”
Et cette version-là de toi, 30 ans plus tard, saura. Elle te dira merci. Pas avec des mots mais avec un relevé de PEA à 6 chiffres.
Si cette newsletter t’a touché, transfère-la à un ami de moins de 30 ans. Chaque année qu’il gagne grâce à toi, c’est peut-être 30 000 € sur son relevé de 60 ans. Personne ne fait de meilleur cadeau que ça.
À toi de jouer.
Bisouilles !
Merci 🫶🏼 de m’avoir lu une nouvelle fois.
Pense à cliquer sur le ❤️ juste pour soutenir mon travail.
Hasta luego amigo !