

Tu te souviens de la première fois où Eleven ouvre le portail vers l’Upside Down ?
Un monde parallèle, sombre et invisible qui existe juste en dessous du monde réel. Les habitants de Hawkins vivent leurs vies normales, sans se douter que sous leurs pieds, des forces obscures dévorent tout sur leur passage.
C’est exactement ce qui se passe avec la fiscalité de tes placements.
Tu investis. Tu regardes tes plus-values grimper. Tout va bien mais en dessous, dans l’Upside Down fiscal, le Demogorgon de l’impôt dévore silencieusement 30 % à 31,4 % de tes gains. Et toi ? Comme les gens de Hawkins, tu ne le vois même pas.
Jusqu’à aujourd’hui.
Et le timing tombe bien : ta déclaration d’impôts arrive dans ta boîte mail d’ici quelques jours. Cette année, tu ne la rempliras plus les yeux fermés.
Le plan du jour :
Comprendre la fiscalité des placements : Le monde invisible de vos investissements
Flat Tax (PFU) vs Barème progressif : Quel impôt pour vos gains ?
Alerte déclaration : la case que personne ne coche (et qui change tout)
Pourquoi votre TMI (Tranche Marginale d’Imposition) est votre meilleur outil fiscal
Comparatif PEA, Assurance-vie, PER et CTO : Quelle enveloppe choisir ?
Ce qui a changé en 2026 (et pourquoi ça te concerne)
L’effet de cadrage : le piège mental qui t’empêche d’optimiser
Ton plan d’action
Pense à mettre un ❤️ . C’est le seul feedback que j’ai pour savoir si l’édition t’as plu.
Je vais intervenir sur le plus grand événement d’éducation financière digitale de France !
Plan P : 6 jours pour reprendre le contrôle de tes finances (et c’est gratuit)
C’est du 13 au 18 avril 2026.
Le concept ?
6 jours de conférences en direct, 100% gratuites, pour aborder tous les sujets qui comptent :
budget, investissement, immobilier, fiscalité, entrepreneuriat, stratégie patrimoniale.
1 jour, 1 thématique.
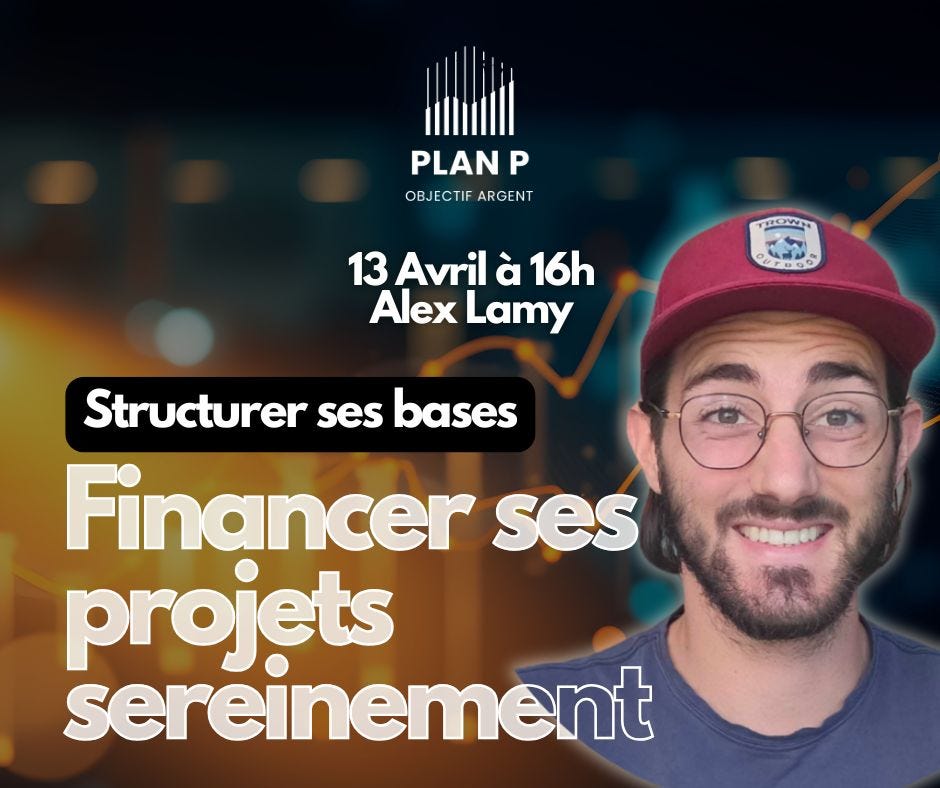
De mon côté, je vais intervenir sur la définition de sa stratégie d’investissement.
→ Comment définir tes objectifs en fonction de ta situation ?
C’est gratuit alors profites-en 😉
Tu veux passer à l’action ? Tu peux :
Réserve un appel découverte : on fait le point ensemble sur tes investissements.
Devenir sponsor : réponds simplement à cet email, on s’occupe du reste.
Partager l’article : tu penses à quelqu’un ? Clique ici
Comprendre la fiscalité des placements : Le monde invisible de vos investissements
Qu’est-ce que la TMI ? La Tranche Marginale d’Imposition (TMI) correspond au taux d’imposition appliqué à la dernière tranche de vos revenus. Contrairement au taux moyen, elle permet de calculer précisément l’impôt généré par un revenu supplémentaire (dividendes, plus-values, intérêts).
Je vais te raconter un truc que je ne raconte pas souvent.
Il y a quelques années, un ami m’a appelé. Ses parents venaient de décéder subitement. Pas de maladie longue mais d’un accident soudain. Du jour au lendemain, il s’est retrouvé face à un mur de paperasse fiscale, de droits de succession et de délais qui courent.
Je l’ai aidé à trier les papiers et c’est là que j’ai pris une claque.
Ses parents avaient un patrimoine correct. On ne parle pas de million, mais des années d’épargne bien construites.
Le problème ? Rien n’était dans les bonnes enveloppes. Ils n’avaient pas de clause bénéficiaire à jour sur l’assurance-vie. Ils avaient des placements sur des CTO qui auraient dû être sur un PEA et ils n’avaient fait aucune donation anticipée.
Le résultat ? Des dizaines de milliers d’euros partis en droits de succession. On parle d’argent que ses parents avaient mis des années à construire et qui se sont évaporé en quelques semaines.
C’est ce jour-là que j’ai compris : la fiscalité, ce n’est pas un sujet technique pour experts-comptables. C’est un sujet de vie.
Imagine maintenant un truc plus quotidien. Tu places 10 000 € sur un CTO (Compte-Titres Ordinaire). Après 5 ans, tes investissements ont généré 5 000 € de plus-values. Pas mal, non ?
Tu te frottes les mains. 5 000 € de gains.
Sauf que tu ne toucheras pas 5 000 €.
Le Demogorgon passe par là : 1 570 € disparaissent avec la flat tax à 31,4 %. Pouf.
Il te reste 3 430 €.
“Oui mais bon, c’est normal, tout le monde paie des impôts.”
Oui c’est normal sauf que, si tu avais mis exactement le même argent, dans les mêmes actions, via un PEA au lieu d’un CTO... tu aurais payé 930 € (18,6 % de prélèvements sociaux uniquement).
Pas 1 570 €.
640 € de différence sur 5 000 € de gains. C’est 12,8 % de tes gains qui disparaissent uniquement parce que tu n’as pas choisi la bonne enveloppe.
Maintenant, projette ça sur 20 ans. 100 €/mois investis à 7 % de rendement annuel :
En PEA (18,6 % PS payés uniquement à la sortie) → environ 43 000 € nets
En CTO (31,4 % prélevés chaque année sur les gains) → environ 35 000 € nets
8 000 € de différence pour 100 €/mois. Même montant, mêmes actions, même durée. Seul l’enveloppe change.
C’est une partie de l’Upside Down fiscal : un monde où le même investissement te rapporte beaucoup plus ou beaucoup moins selon l’enveloppe dans laquelle tu l’as mis.
Flat Tax (PFU) vs Barème progressif : Quel impôt pour vos gains ?
Le Demogorgon, dans Stranger Things, a une stratégie simple mais dévastatrice : il attrape tout ce qui bouge et il dévore.
La flat tax, c’est pareil. Elle s’applique par défaut à tous tes revenus de placements hors enveloppes privilégiées : dividendes, intérêts, plus-values. Elle attrape tout.
Le PFU (Prélèvement Forfaitaire Unique) = 12,8 % d’impôt sur le revenu + prélèvements sociaux
Mais attention (et c’est nouveau depuis janvier 2026) les prélèvements sociaux ne sont plus les mêmes pour tout le monde :
Type de placement IR PS Total CTO (dividendes, plus-values) 12,8 % 18,6 % 31,4 % PEA avant 5 ans 12,8 % 18,6 % 31,4 % Crypto 12,8 % 18,6 % 31,4 % Assurance-vie (avant 8 ans) 12,8 % 17,2 % 30 % PEA après 5 ans 0 % 18,6 % 18,6 % AV après 8 ans (primes < 150 k€) 7,5 % 17,2 % 24,7 %
Tu vois le tableau ? Le Demogorgon ne frappe pas avec la même force selon où tu ranges ton argent.
Le piège des “0 % d’impôt” du PEA
Je vois souvent des gens dire : “Le PEA, c’est 0 % d’impôt après 5 ans !” C’est à moitié vrai. C’est 0 % d’IR, oui mais tu paies quand même 18,6 % de prélèvements sociaux. Un rendement de 6 % brut sur PEA = 4,88 % net. Pas 6 % net. Le Demogorgon est plus discret dans le PEA, mais il est toujours là.
Et il y a un détail que presque personne ne connaît : tu peux choisir de remplacer la flat tax par le barème progressif de l’impôt sur le revenu. Si ta TMI (Tranche Marginale d’Imposition) est basse, tu pourrais payer moins que 12,8 %.
Alerte déclaration : la case que personne ne coche
On est en avril 2026. Ta déclaration de revenus 2025 arrive dans quelques jours et je vais te parler d’une case qui peut valoir des centaines d’euros.
La case 2OP.
Je ne vais pas te mentir : j’ai découvert cette case bien trop tard de mon côté. Pendant des années, j’ai laissé le PFU s’appliquer par défaut sans me poser de questions. “C’est simple, c’est forfaitaire, c’est fait pour ça.”
La case 2OP, c’est l’option pour le barème progressif. En la cochant, tu demandes à ce que tes revenus de placements soient imposés selon ton taux réel d’imposition, pas au taux forfaitaire de 12,8 %.
Qui devrait cocher la case 2OP ?
Si ta TMI est à 0 % ou 11 % → coche. Tu paies 0 ou 11 % au lieu de 12,8 %.
Si ta TMI est à 30 % et que tu touches des dividendes → simule. L’abattement de 40 % sur les dividendes peut rendre le barème plus avantageux.
Si ta TMI est à 41 % ou 45 % → ne coche pas (sauf cas très particulier). Le PFU est ton allié.
Le bonus caché du barème :
En cochant 2OP, tu débloques deux avantages invisibles :
L’abattement de 40 % sur les dividendes : tes dividendes ne sont imposés que sur 60 % de leur montant
La déductibilité partielle de la CSG : 6,8 % de CSG est déduite de ton revenu imposable l’année suivante
Prenons un exemple :
Tu touches 3 000 € de dividendes. Ta TMI est à 30 %.
PFU Barème + abattement Base imposable 3 000 € 1 800 € (après -40 %) IR 384 € (12,8 %) 540 € (30 %) PS 558 € (18,6 %) 558 € (18,6 %) Coût total année N 942 € 1 098 € CSG déductible année N+1 - -122 € (6,8 % × 1 800 €) Coût net sur 2 ans 942 € 976 €
Dans ce cas précis, le PFU gagne de peu.
Mais si ta TMI est à 11 % :
PFU Barème + abattement Base imposable 3 000 € 1 800 € IR 384 € 198 € (11 %) PS 558 € 558 € Coût total 942 € 756 €
186 € d’économie. En cochant une case. Multiplie ça par 10 ans et tu comprends pourquoi cette case vaut le détour.
⚠️ Attention : l’option barème est globale. Tu ne peux pas choisir le PFU pour tes plus-values et le barème pour tes dividendes. C’est tout ou rien. Si tu as à la fois des dividendes et des plus-values, le calcul se complexifie. (D’où l’intérêt de simuler les deux sur impots.gouv.fr.)
Pourquoi votre TMI (Tranche Marginale d’Imposition) est votre meilleur outil fiscal
Eleven a un pouvoir que personne d’autre n’a dans Stranger Things : elle peut voir l’Upside Down. Elle ferme les yeux, elle se concentre, et elle perçoit ce qui est invisible pour tout le monde.
Ta TMI, c’est ce pouvoir. C’est le chiffre qui éclaire toutes tes décisions fiscales.
Voici le barème 2026 (revenus 2025), par part de quotient familial :
Tranche de revenu Taux Jusqu’à 11 600 € 0 % 11 601 € à 29 579 € 11 % 29 580 € à 84 577 € 30 % 84 578 € à 181 917 € 41 % Au-delà de 181 917 € 45 %
Ce que ta TMI te dit :
TMI 0-11 % → le barème est ton ami pour les revenus de placements. PFU te fait surpayer.
TMI 30 % → zone grise. Simule les deux, surtout si tu as des dividendes.
TMI 41-45 % → PFU est presque toujours gagnant. Et le PER devient ton meilleur outil (déduction 41-45 % à l’entrée).
Mais attention : la TMI n’est pas ton taux moyen. C’est le taux sur ton dernier euro gagné. Si tu gagnes 35 000 €, tu ne paies pas 30 % sur tout. Tu paies 0 % sur les premiers 11 600 €, 11 % sur la tranche suivante, et 30 % seulement sur ce qui dépasse 29 579 €.
C’est pour ça qu’à 30%, ça vaut le cout de faire la simulation.
Hopper dirait : “Il n’y a pas de règle universelle. Il y a ta situation.”
Autrement dit, chaque année, avant de déclarer, simule les deux options. 10 minutes qui peuvent te faire économiser des centaines voire des milliers d’euros.
Comparatif PEA, Assurance-vie, PER et CTO : Quelle enveloppe choisir ?
Dans Stranger Things, les portails relient les deux mondes. Certains sont dangereux et d’autres sont des passages plus sûrs.
Tes enveloppes d’investissement, c’est exactement ça. Chacune est un portail avec ses propres règles de protection.
Portail 1 - Le PEA : le bouclier d’Eleven
Le PEA, c’est ton bouclier le plus puissant contre le Demogorgon fiscal.
Plafond : 150 000 € de versements
Univers : actions européennes + ETF éligibles (et oui, il existe des ETF MSCI World et S&P 500 éligibles PEA via réplication synthétique) l’accès au monde entier avec la fiscalité française)
Avant 5 ans : retrait = clôture + flat tax 31,4 %
Après 5 ans : 0 % d’IR. 18,6 % de PS uniquement.
Tu passes de 31,4 % à 18,6 %. Sur 100 000 € de gains, c’est 12 800 € d’économie.
Et un détail que beaucoup ignorent : le plafond de 150 000 €, c’est sur les versements, pas sur la valorisation. Tu peux verser 150 000 € et voir ton PEA grimper à 300 000 €, 500 000 €... L’exonération d’IR s’applique sur tous les gains, sans limite.
Portail 2 - L’Assurance-vie : le refuge de Joyce
L’assurance-vie, c’est Joyce Byers, protectrice, patiente, toujours là quand tu en as besoin. Et en 2026, elle a gagné un avantage bonus.
Plafond : aucun
Avant 8 ans : PFU 30 % (PS à 17,2 %, l’AV est épargnée par la hausse LFSS 2026)
Après 8 ans : taux réduit à 7,5 % d’IR (si primes < 150 000 €) + abattement de 4 600 €/an (9 200 € pour un couple)
Transmission : 152 500 € exonérés par bénéficiaire (versements avant 70 ans)
L’astuce de pro : l’abattement de 4 600 € se regénère chaque 1er janvier. Concrètement, si tu fais un rachat partiel incluant 4 600 € de gains fin décembre, puis un autre début janvier, tu profites de deux abattements annuels en quelques jours.
2 × 4 600 € = 9 200 € de gains retirés quasi sans impôt pour un célibataire.
Pour un couple (2 × 9 200 €), c’est 18 400 €.
L’arbitrage invisible : à l’intérieur de l’AV, tu peux vendre un fonds pour en acheter un autre sans déclencher d’imposition. Tant que ça reste à l’intérieur de l’AV, les impôts ne viennent pas se servir. C’est un avantage énorme quand tu veux rééquilibrer ton portefeuille.
Et rappelle-toi l’histoire de mon ami. La clause bénéficiaire de l’AV, c’est ce qui peut faire la différence entre transmettre 152 500 € hors succession par bénéficiaire... ou laisser le fisc récupérer 20 % à 60 % de tout. Relis ta clause surtout si tu t’es marié, si tu as eu des enfants, ou si ta vie a changé depuis l’ouverture du contrat.
Portail 3 - Le PER : la machine à remonter le temps de Hopper
Le PER est un portail spécial : il te permet de voyager dans le temps fiscal.
Tu verses 10 000 € → tu déduis 10 000 € de ton revenu imposable (plafond : 10 % des revenus pro, entre 4 399 € et 35 194 €)
Si ta TMI est à 30 % → tu économises 3 000 € d’impôt immédiatement
Si ta TMI est à 41 % → tu économises 4 100 €
Si ta TMI est à 45 % → tu économises 4 500 €
Le vrai pouvoir du PER : à la sortie (retraite), ta TMI sera probablement bien plus basse (11-30 % au lieu de 41-45 %). Tu déduis à 41 %, tu paies à 11 %.
Le hic : l’argent est bloqué jusqu’à la retraite (sauf résidence principale, invalidité, surendettement, fin de droits chômage...) et à la sortie, les versements déduits sont imposés au barème.
Hopper dirait : “Pas de plan sans sacrifice.”
Retiens simplement que le PER est ultra-puissant si ta TMI est ≥ 30 %. En dessous, le PEA est prioritaire.
Portail 4 - Le CTO : l’Upside Down
Le CTO, c’est l’Upside Down lui-même. Aucune protection. Le Demogorgon t’attend à chaque plus-value.
Flat tax 31,4 % (LFSS 2026) sur tout
Zéro plafond, zéro contrainte, zéro avantage fiscal
Utilité : crypto, actions hors UE, positions court terme, ou quand les autres enveloppes sont remplies
Son seul vrai avantage ? La compensation des moins-values. Tu peux vendre tes positions en perte pour compenser tes gains et réduire l’impôt, avec un report possible sur 10 ans. En décembre, fais le tour de ton CTO : si tu as des lignes en moins-value, c’est le moment de les réaliser pour créer du “crédit fiscal” utilisable sur les gains futurs.
Le CTO n’est pas mauvais. Il est juste le dernier recours. N’y va que quand tes portails protecteurs sont saturés.
Réforme fiscale 2026 : Ce qui change pour votre épargne (LFSS)
La LFSS 2026 (Loi de Financement de la Sécurité Sociale) a fait bouger les lignes discrètement. La CSG est passée de 9,2 % à 10,6 % sur les revenus du capital. Résultat :
Les perdants :
CTO : PFU passe de 30 % à 31,4 % (+1,4 point)
PEA avant 5 ans : idem, 31,4 %
PEA après 5 ans : PS passent de 17,2 % à 18,6 %
Crypto : 31,4 %
LMNP : PS à 18,6 %
Les épargnés :
Assurance-vie : PS restent à 17,2 % (exception notable)
Revenus fonciers : PS restent à 17,2 %
Plus-values immobilières : PS restent à 17,2 %
PEL/CEL : PS restent à 17,2 %
L’AV sort grande gagnante de cette réforme. L’écart entre AV (30 % avant 8 ans) et CTO (31,4 %) s’est creusé. Et après 8 ans, AV à 24,7 % vs CTO à 31,4 % : 6,7 points d’écart.
Sur 20 ans d’intérêts composés, c’est considérable.
L’effet de cadrage : le piège mental qui te coûte de l’argent
Tu vas me dire : “C’est simple, je choisis la flat tax et c’est réglé.”
Et c’est là que le piège se referme.
L’effet de cadrage (framing effect), c’est un biais cognitif qui te fait prendre des décisions différentes selon la manière dont une information est présentée, même si le contenu est identique.
La flat tax est présentée comme “simple”, “unique”, “forfaitaire”. Ça sonne bien. C’est rassurant et le calcul est simple.
Mais “simple” ne veut pas dire “optimal”.
Comment le cadrage te piège concrètement :
Le mot “unique” te fait croire qu’il n’y a pas d’alternative → Faux, tu peux opter pour le barème chaque année via la case 2OP
Le mot “forfaitaire” te fait croire que c’est le même pour tout le monde → Vrai, mais justement : si tu gagnes peu, tu paies proportionnellement trop
Le mot “simple” te fait croire que chercher mieux est inutile → Faux, 10 minutes de simulation = des centaines d’euros d’économies potentielles
Il y a un deuxième cadrage, encore plus sournois : le rendement brut. Quand tu lis “cette action a fait +8 % cette année”, tu ne vois pas le net.
En réalité :
8 % brut sur CTO → 5,5 % net (après 31,4 % de flat tax)
8 % brut sur PEA après 5 ans → 6,5 % net (après 18,6 % de PS)
8 % brut sur AV après 8 ans (< 150 k€) → 6 % net (après 24,7 %)
Ton cerveau compare des rendements bruts mais c’est le net qui atterrit sur ton compte. C’est comme comparer des salaires bruts sans regarder le net : ça n’a aucun sens.
3 hacks pour déjouer l’effet de cadrage :
Reformule : au lieu de “flat tax à 31,4 %”, pense “est-ce que je peux payer moins ?”
Pense en euros, pas en pourcentage : “31,4 %” c’est abstrait. “8 000 € perdus sur 20 ans pour 100 €/mois”, ça pique.
Calcule toujours en net : rendement brut × (1 - taux d’imposition selon enveloppe) = ce que tu touches vraiment.
Eleven dirait : “Tu dois fermer les yeux et regarder vraiment.”
Ne te laisse pas rassurer par la simplicité apparente. Les meilleures économies se cachent derrière un calcul de 10 minutes.
Ton plan d’action : spécial déclaration d’impôts
On est en avril. Ta déclaration arrive. Voici exactement quoi faire et quand.
Cette semaine : 3 gestes immédiats
Retrouve ta TMI : impots.gouv.fr → espace particulier → dernier avis d’imposition. Note ton taux marginal. C’est ton chiffre-clé pour tout le reste.
Ouvre un PEA si tu n’en as pas. Même avec 100 € pour démarrer maintenant le compteur des 5 ans. Pas quand tu auras “assez d’argent” ou quand tu auras “le temps de choisir”. Maintenant. (Boursorama, Fortuneo, Bourse Direct : 5 minutes en ligne.)
Ouvre une assurance-vie en ligne si tu n’en as pas. Le compteur des 8 ans démarre à l’ouverture. En 2026, avec les PS à 17,2 % (épargnés par la hausse), c’est un avantage discret mais réel.
En mai/juin : au moment de la déclaration
Simule les deux options (PFU vs barème) sur le simulateur impots.gouv.fr. Si ta TMI est à 11 %, coche la case 2OP. Si tu es à 30 % avec des dividendes, simule l’abattement 40 % peut renverser le résultat.
Vérifie tes enveloppes : as-tu des ETF européens ou des actions françaises sur un CTO alors que ton PEA n’est pas rempli ? Chaque action au mauvais endroit te coûte 12,8 % de rendement en trop chaque année.
Ce trimestre : les moves avancés
Si ta TMI ≥ 30 %, étudie le PER : simule l’économie (TMI × versement). Si tu économises plus de 3 000 €/an, ça vaut le coup malgré le blocage. Pense aussi aux plafonds non utilisés des 3 années précédentes, ils sont reportables.
Relis ta clause bénéficiaire AV. C’est pas le sujet le plus fun mais c’est peut-être le plus important (surtout si ta vie a changé depuis l’ouverture du contrat). L’histoire de mon ami m’a appris une chose : la fiscalité, tu peux la subir ou la préparer mais tu ne peux pas l’esquiver.
Eleven a mis des années à maîtriser ses pouvoirs. Toi, tu peux commencer dès ce week-end.
La fiscalité des placements, ce n’est pas un sujet sexy. C’est l’Upside Down. C’est sombre, c’est caché, personne n’a envie d’y aller mais ceux qui ont le courage de regarder en face découvrent un pouvoir que les autres n’ont pas : le pouvoir de garder plus de ce qu’ils gagnent.
Et dans la vraie vie, ce pouvoir vaut des milliers d’euros.
Eleven dirait : “I can do this.”
Tu peux optimiser ta fiscalité. Tu n’as pas besoin d’un expert, juste ta TMI, un simulateur et le courage de regarder dans l’Upside Down.
J’espère que cette édition t’a plu :)
C’est jamais simple de rendre la fiscalité intéressante ^^’
Bisouilles !
Merci 🫶🏼 de m’avoir lu une nouvelle fois.
Pense à cliquer sur le ❤️ juste pour soutenir mon travail.
Hasta luego amigo !