

Bear Grylls a une règle qui sauve des vies dans la nature.
Elle s’applique aussi à votre compte en banque pour bâtir un matelas de sécurité indestructible. Pourtant, un Français sur trois l’enfreint sans le savoir.
Bear Grylls, pour situer, c’est un aventurier britannique, ancien des forces spéciales, devenu mondialement connu avec son émission Man vs Wild (Seul face à la nature en France).
Le concept tient en une phrase : on le parachute dans un endroit hostile (Sibérie, désert namibien, jungle de Bornéo) et il survit avec ce qu’il trouve sur place.
Pas de scénario. Pas de filet. Trois jours en moyenne, puis l’extraction.
C’est l’homme qui a mangé à peu près tout ce qui rampe et dormi dans une carcasse de chameau pour ne pas mourir de froid.
J’ai passé des heures carré à regarder cette émission avec mes potes quand j’étais au lycée.
Mais derrière le spectacle, il y a une méthode. Au début de chaque épisode, il rappelle la règle des 3 :
3 minutes sans air
3 heures sans abri dans des conditions extrêmes
3 jours sans eau
3 semaines sans nourriture
Au-delà de ces durées, le corps humain commence à céder.
Pas progressivement. Brutalement.
Ce que Bear ne dit pas, c’est qu’il y a une 5e règle dans notre monde capitaliste :
Au delà de 3 mois sans revenu, ton système financier commence à céder. Pas progressivement. Brutalement.
Aujourd’hui, on va voir l'application de la règle des 3 à ta vie financière. Combien il te faut. Où le placer. Et pourquoi ce capital "qui dort" est ce qui te rend libre de prendre des risques ailleurs.
📊 Le chiffre qui plante le décor : Un Français sur trois n’a pas une épargne de précaution suffisante pour absorber un imprévu (source : INSEE). Un tiers du pays vit donc dans le périmètre où Bear Grylls vous dirait : « Tu es en zone de danger immédiat. »
Le plan du jour
La règle des 3 : pourquoi 3 mois sans revenu, c'est le seuil de rupture
Le kit de survie financier : couteau, abri, eau, feu
Combien tu dois avoir selon ton profil ?
Où placer ton épargne de précaution en 2026 ?
Le piège du Livret A trop plein
Le biais cognitif : le biais de normalité, celui qui fige les victimes
Ton plan action concret sur 7 jours
Tu veux passer à l’action ? Tu peux :
Réserve un appel découverte : on fait le point ensemble sur tes investissements.
Devenir sponsor : réponds simplement à cet email, on s’occupe du reste.
Partager l’article : tu penses à quelqu’un ? Clique ici
La règle des 3 appliquée aux finances personnelles : le seuil de rupture
Imagine la scène. Tu reçois un mail un mardi à 14h : « Suite à une réorganisation de l’entreprise, votre poste est supprimé. Votre dernier jour de travail sera le 30 du mois. »
Tu rentres chez toi. Tu ouvres votre application bancaire. Tu fais le calcul.
Combien de mois pouvez-vous tenir sans rentrée d’argent ?
C’est cette question, et seulement celle-là, qui détermine si vous allez affronter la situation calmement ou si tu vas signer dans les 6 mois la première décision financière catastrophique qu’on te proposera.
Voici la règle des 3 financière. Voici ce qu’il se passe si tu n’as que 3 mois d’épargne de précaution, classée par niveau de gravité :
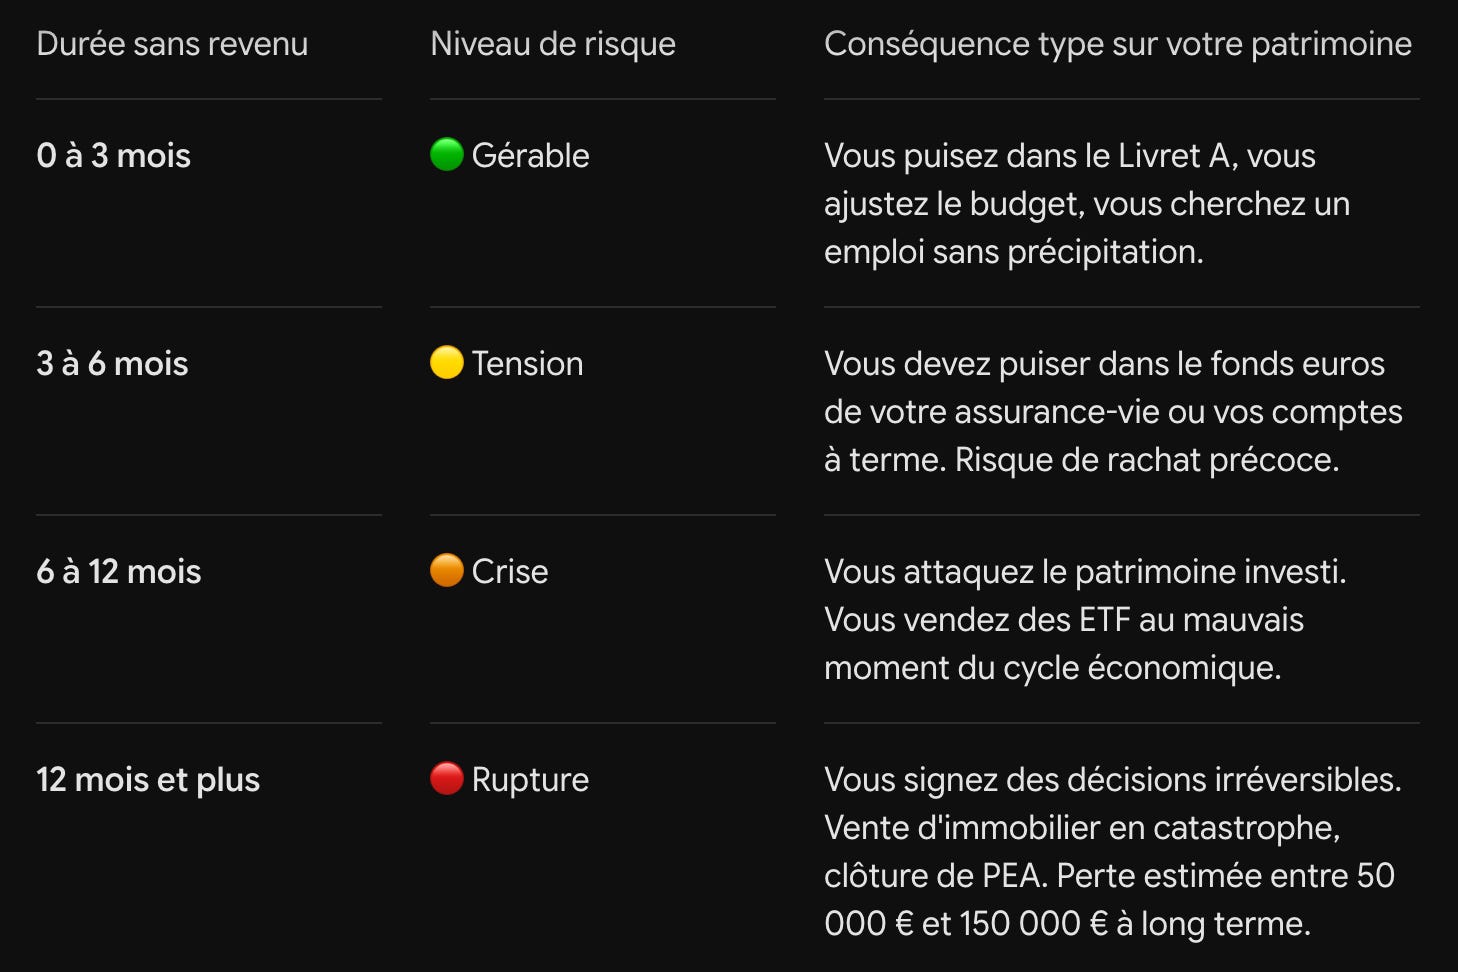
La règle est claire : Tu dois toujours positionner ton matelas de sécurité dans la zone 🟢, et si possible ne jamais dépasser la zone 🟡.
Pour cela, il te faut un kit de survie.
Le kit de survie financier : où placer son épargne de précaution ?
Dans Man vs Wild, Bear Grylls a 5 éléments dans son sac, organisés par priorité : un couteau, une bouteille d’eau, un briquet, une couverture de survie et une corde. Ton kit de survie financier fonctionne exactement de la même manière.
1. Le couteau : Le Livret A pour la liquidité immédiate
Le Livret A est liquide, immédiat et accessible 24h/24 et 7j/7. Pas de fiscalité, pas de paperasse : tu vires l’argent, il est sur votre compte courant le jour même. C’est ton outil de premier réflexe. Il couvre les premières heures à trois premières semaines de la crise (panne de voiture, hospitalisation, dégât des eaux).
2. L’abri : Le LEP et le LDDS pour le rendement sans risque
Le LEP (Livret d’Épargne Populaire) : À ouvrir en priorité si tu y es éligible. Son taux est de 2,5 % nets avec un plafond de 10 000 €, conditionné à un plafond de ressources (RFR inférieur à 22 419 € pour une personne seule, 34 393 € pour un couple, selon les barèmes 2026). C’est le meilleur taux sans risque du marché.
Le LDDS (Livret de Développement Durable et Solidaire) : Il propose 1,5 % nets (comme le Livret A) avec un plafond de 12 000 €, accessible immédiatement. C’est ton abri pour les 3 premiers mois de la crise (chômage temporaire, séparation, déménagement forcé).
3. Le briquet : Les comptes à terme (CAT)
Ici, tu sacrifie un peu de liquidité (blocage de 1 à 3 ans) contre un meilleur rendement brut : autour de 2,5 % à 2,7 % brut sur un an en juin 2026. Attention au piège fiscal : les intérêts subissent désormais la flat tax à 31,4 % depuis 2026. Un CAT à 2,7 % brut donne environ 1,85 % net. Il ne se justifie que sur des durées longues pour la couche d’épargne que vous ne toucherez probablement jamais.
4. La couverture de survie : Le fonds euros en assurance-vie
Le fonds euros sur un contrat d’assurance-vie bien choisi affiche un rendement moyen attendu entre 2,4 % et 2,8 % nets de frais pour 2026 (les meilleures mutuelles dépassent 3,5 %). Grâce aux derniers ajustements fiscaux, l’assurance-vie échappe à la hausse des prélèvements sociaux (bloqués à 17,2 %). Après 8 ans, tu bénéficies d’un abattement annuel de 4 600 € de gains pour une personne seule (9 200 € pour un couple).
L’astuce : Ouvrir une assurance-vie très tôt, même avec 500 €, pour « prendre date » et lancer le compteur des 8 ans.
5. La corde : Les lignes de crédit prévalidées et l’entourage
C’est votre hélicoptère d’extraction, à n’utiliser qu’en absolu recours : découvert autorisé négocié à l’avance (agios réduits), carte de crédit fractionné à débit différé (comme pont, jamais comme financement) ou aide familiale formalisée par contrat. J’espère que tu n’auras jamais à utiliser cette corde.
Combien d’épargne de précaution faut-il selon votre profil ?
La règle des 3 mois, c’est le plancher commun. Mais Bear Grylls n’emporte pas le même kit dans le désert namibien et dans la jungle de Bornéo. Il lit son terrain avant de décider. Toi aussi.
Voici la méthode. Tu pars d’une base fixée par ton statut pro, puis tu ajustes avec trois curseurs. Le résultat reste toujours entre 3 et 12 mois : en dessous tu es à découvert sur ta survie, au-dessus c’est de l’argent qui dort (on y revient juste après).
Étape 1 : ta base, donnée par ton statut pro.
C’est le facteur qui pèse le plus lourd, parce qu’il détermine la vitesse à laquelle tu retrouves un revenu.
CDI confirmé / fonctionnaire : 3 mois
CDI récent / période d'essai : 6 mois
CDI seul, propriétaire avec crédit immobilier : 6 mois
CDD / intérim / artiste-auteur : 9 mois
Freelance / indépendant / dirigeant: 12 mois
Étape 2 : tu ajustes avec trois curseurs.
Curseur 1, le foyer : Couple à deux revenus : -2 mois. Couple à revenu unique : 0. Personne seule : +1 mois. Et +1 mois par enfant à charge (maximum +3).
Curseur 2, le poids de tes charges fixes (loyer ou crédit rapporté à tes revenus) : Plus de 35% : +2 mois. Entre 25 et 35% : +1 mois. Moins de 25% : 0. Gros travaux ou projet déjà engagé : +1 mois.
Curseur 3, tes risques : Secteur fragile ou en restructuration : +2 mois. Santé fragile ou proche à charge : +1 mois. Couverture santé ou prévoyance incomplète : +1 mois.
Étape 3 : tu bornes. Jamais moins de 3 mois, on évite plus de 12. Si ton calcul dépasse 12, relis le chapitre suivant sur le Livret A trop plein.
Quelques profils types, une fois le calcul posé :
CDI confirmé, couple deux revenus, peu de charges = 3 -2 → plancher (min 3 mois)
CDI confirmé, seul, locataire = 3 +1 +1 → 5 mois
CDD, seul, charges lourdes = 9 +1 +2 → 12 mois
Freelance, seul, locataire, 2 enfants à charge = 12 +1 +1 +2 → 16 mois (min 12 & max 16 selon ta zone de confort)
L’intérêt de la méthode : ton statut pro répond déjà au titre (3, 6, 9 ou 12), et les trois curseurs ne font qu’affiner. Pas de score à rallonge, pas de résultat qui s’envole.
Comment calculer “1 mois de charges” ? Tu prends tes douze derniers relevés bancaires. Tu calcules le total des dépenses sur l’année. Tu divises par douze. C’est ton “mois standard”.
Pour la majorité des salariés français en couple sans enfants, ça tourne autour de 1 800 à 2 800 €/mois. Donc 6 mois d’épargne précaution = entre 10 800 € et 16 800 €.
Pour une famille avec deux enfants en zone urbaine, ça monte vite à 3 500 - 4 500 €/mois. 6 mois = 21 000 à 27 000 €. On parle de l’épargne pour le couple, pas chacun ;)
Où placer son épargne de précaution en 2026 ?
C’est une recommandation bien sûr, pas une vérité générale.
LEP (Si éligible)
Plafond : 10 000 €
Taux net en 2026 : 2,5 %
Disponibilité des fonds : Immédiate (J+1)
`Livret A
Plafond : 22 950 €
Taux net en 2026 : 1,5 %
Disponibilité des fonds : Immédiate (J+1)
LDDS
Plafond : 12 000 €
Taux net en 2026 : 1,5 %
Disponibilité des fonds : Immédiate (J+1)
Compte à terme (CAT)
Plafond : Variable
Taux net en 2026 : ~1,85 % net
Disponibilité des fonds : Bloqué (1 à 3 ans)
Fonds euros Assurance-Vie
Sans plafond
Taux net en 2026 : 2,4 % à 2,8 %
Disponibilité des fonds : 2 à 3 semaines
L’ordre optimal de remplissage :
LEP au plafond si tu y es éligible (10 000 € à 2,5 %).
Livret A jusqu’à atteindre 3 mois de charges (la liquidité prime sur le rendement).
LDDS pour compléter votre objectif de 6 mois.
Fonds euros pour la couche longue afin de “prendre date”.
Attention au piège du Livret A trop plein
J’entends régulièrement :
“J’ai 40 000 € sur mes livrets, c’est mon épargne de précaution.”
Non. C’est de l’inertie acr au-delà de 6 mois de charges, accumuler de l’argent sur un Livret A devient ruineux.
À 1,5 % net, le Livret A perd de l’argent face à l’inflation, qui tourne autour de 2,2 % au printemps 2026. Ton rendement réel est négatif. C’est le prix de la liquidité immédiate : acceptable sur 6 mois de charges, mais pas au-delà.
Faisons le calcul sur 40 000 € pendant 10 ans :
Sur un Livret A à 1,5 %, tu gagnes environ 6 400 € en nominal mais tu perds du pouvoir d’achat.
Sur un investissement en actions (comme un ETF World) à un taux historique moyen de 7 % brut annualisé, tu générerais environ 38 700 € de gains. Même après les prélèvements sociaux du PEA (18,6 % en 2026), l’écart net reste de 25 000 € en faveur de l’investissement.
L’épargne de précaution sert à te rendre libre de prendre des risques ailleurs, par exemple en ouvrant un PEA ou en investissant dans l’immobilier. Elle ne doit pas être un substitut à l’investissement. Une fois ta cible atteinte, coupe les versements et redirige-les.
Psychologie de l’argent : surmonter le biais de normalité
Pourquoi 1/3 Français n’a-t-il pas ce minimum vital ? Ce n’est pas toujours par manque de moyens, mais à cause du biais de normalité.
Notre cerveau a tendance à extrapoler le quotidien : “Mon salaire est tombé tous les mois depuis 5 ans, donc il tombera le mois prochain.”
C’est le biais typique étudié en situation d’urgence par le psychologue John Leach. Ses travaux montrent que face à une catastrophe, 10 % des gens gardent leur sang-froid et agissent, 80 % restent sidérés et 10 % paniquent. La différence des premiers 10 % ?
Ils avaient accepté la possibilité de la crise avant qu’elle ne survienne.
Leur plan existait déjà.
Pourtant, le risque est réel : selon les dernières données de la DARES, plus d’un tiers des CDI (36,1 %) sont rompus avant leur premier anniversaire. Pour contrer ce biais et sécuriser tes finances, applique 3 antidotes :
Le pré-mortem : Imagine que tes revenus s’arrêtent demain. Écris ce que tu aurais aimé avoir préparé.
La règle de l’extérieur : Regarde les statistiques de ton secteur, pas ton intuition.
L’automatisation : Programme un virement automatique le jour de la paie vers tes livrets.
Bear Grylls survit précisément parce qu’il a réglé ce biais : il prépare son kit en acceptant la catastrophe comme une hypothèse de travail, puis il agit avec optimisme. Fais pareil. Dans la règle du 10-80-10, ton épargne de précaution, c’est ce qui te met dans les premiers 10 %.
Ton plan d’action concret sur 7 jours
Cette semaine, effectue ces trois actions simples :
Action 1 : calcule ton “1 mois de charges”
Si tu ne sais pas combien tu dépenses par mois, tu ne peux pas calibrer ton épargne de précaution. Prends tes douze derniers relevés (Bankin, Linxo, ou tableur). Fais le total. Divise par douze. Note le chiffre.
Bonus : isole “1 mois de charges fixes” (loyer/crédit, énergie, alimentation, transports). C’est ton plancher absolu en cas de gros coup dur.
Action 2 : cartographie ton kit actuel
Ouvre ton appli bancaire. Pour chaque ligne d’épargne sécurisée, note :
Le montant
Le rendement réel net
Sa fonction (couche 1, 2, 3, 4 ?)
Si tu as 20 000 € sur Livret A et 0 € en LEP alors que tu es éligible, tu vois immédiatement où optimiser.
Action 3 : vérifie ton éligibilité LEP
Sur impots.gouv.fr ou auprès de ta banque. Si éligible, ouvre-le ce mois.
2,5 % nets garantis et disponibles, c’est le seul livret qui bat l’inflation en 2026.
À toi de jouer jeune survivaliste !
Merci 🫶🏼 de m’avoir lu une nouvelle fois.
Pense à cliquer sur le ❤️ juste pour soutenir mon travail.
Hasta luego amigo !