
#22 L’Ami’ssive
Salut l’Ami(e) 👋
Bienvenue dans cette 22e édition de cette Newsletter !
Si tu veux soutenir mon travail, pense à cliquer sur le 💙 au-dessus.
🧑🏫 Ce dont on va parler aujourd’hui :
🤯 Comment les taux directeurs t’impactent directement
❓Je réponds à vos questions
Avant de commencer, tu peux :
️Réserver une session de coaching avec moi
Découvrir mon guide pour démarrer en Bourse
N’oublie pas de t’abonner :)
L'Ami'graine 🤯
Concept : On parle de sujets qui cassent la tête en version simplifiée. Tu t'es toujours demandé comment ça marche, mais tu n'iras jamais vraiment regarder. On en parle ici.
Comment les taux directeurs t’impactent directement
Temps de lecture : 6 minutes
Dans une édition précédente, je t’avais expliqué comment fonctionne le système bancaire français.
On avait vu que la Banque de France avait un rôle de chef d’orchestre. C’est la banque des banques.
Aujourd’hui, on va rentrer un peu dans le détail et expliquer comment elle guide ce beau monde.
Pour rappel, la Banque Centrale s'occupe de tout ce qui est politique monétaire, stabilité financière, gestion des réserves de devises du pays et supervision du système bancaire.
En gros, elle doit trouver le juste milieu entre faire circuler suffisamment d’argent pour créer de la valeur en finançant le développement avec des prêts et de l’autre côté assurer la stabilité financière du pays en limitant l’inflation.
Pour info, en France, notre monnaie étant l’euro notre Banque centre est européenne (BCE). Elle est composée de toutes les banques centrales nationales, la banque de France chez nous. 🙂
Maintenant que c’est dit, voyons comment ça fonctionne.
De manière assez simple, les banques commerciales font des prêts quotidiens et hebdomadaires à la banque centrale pour pouvoir nous prêter l’argent ensuite.
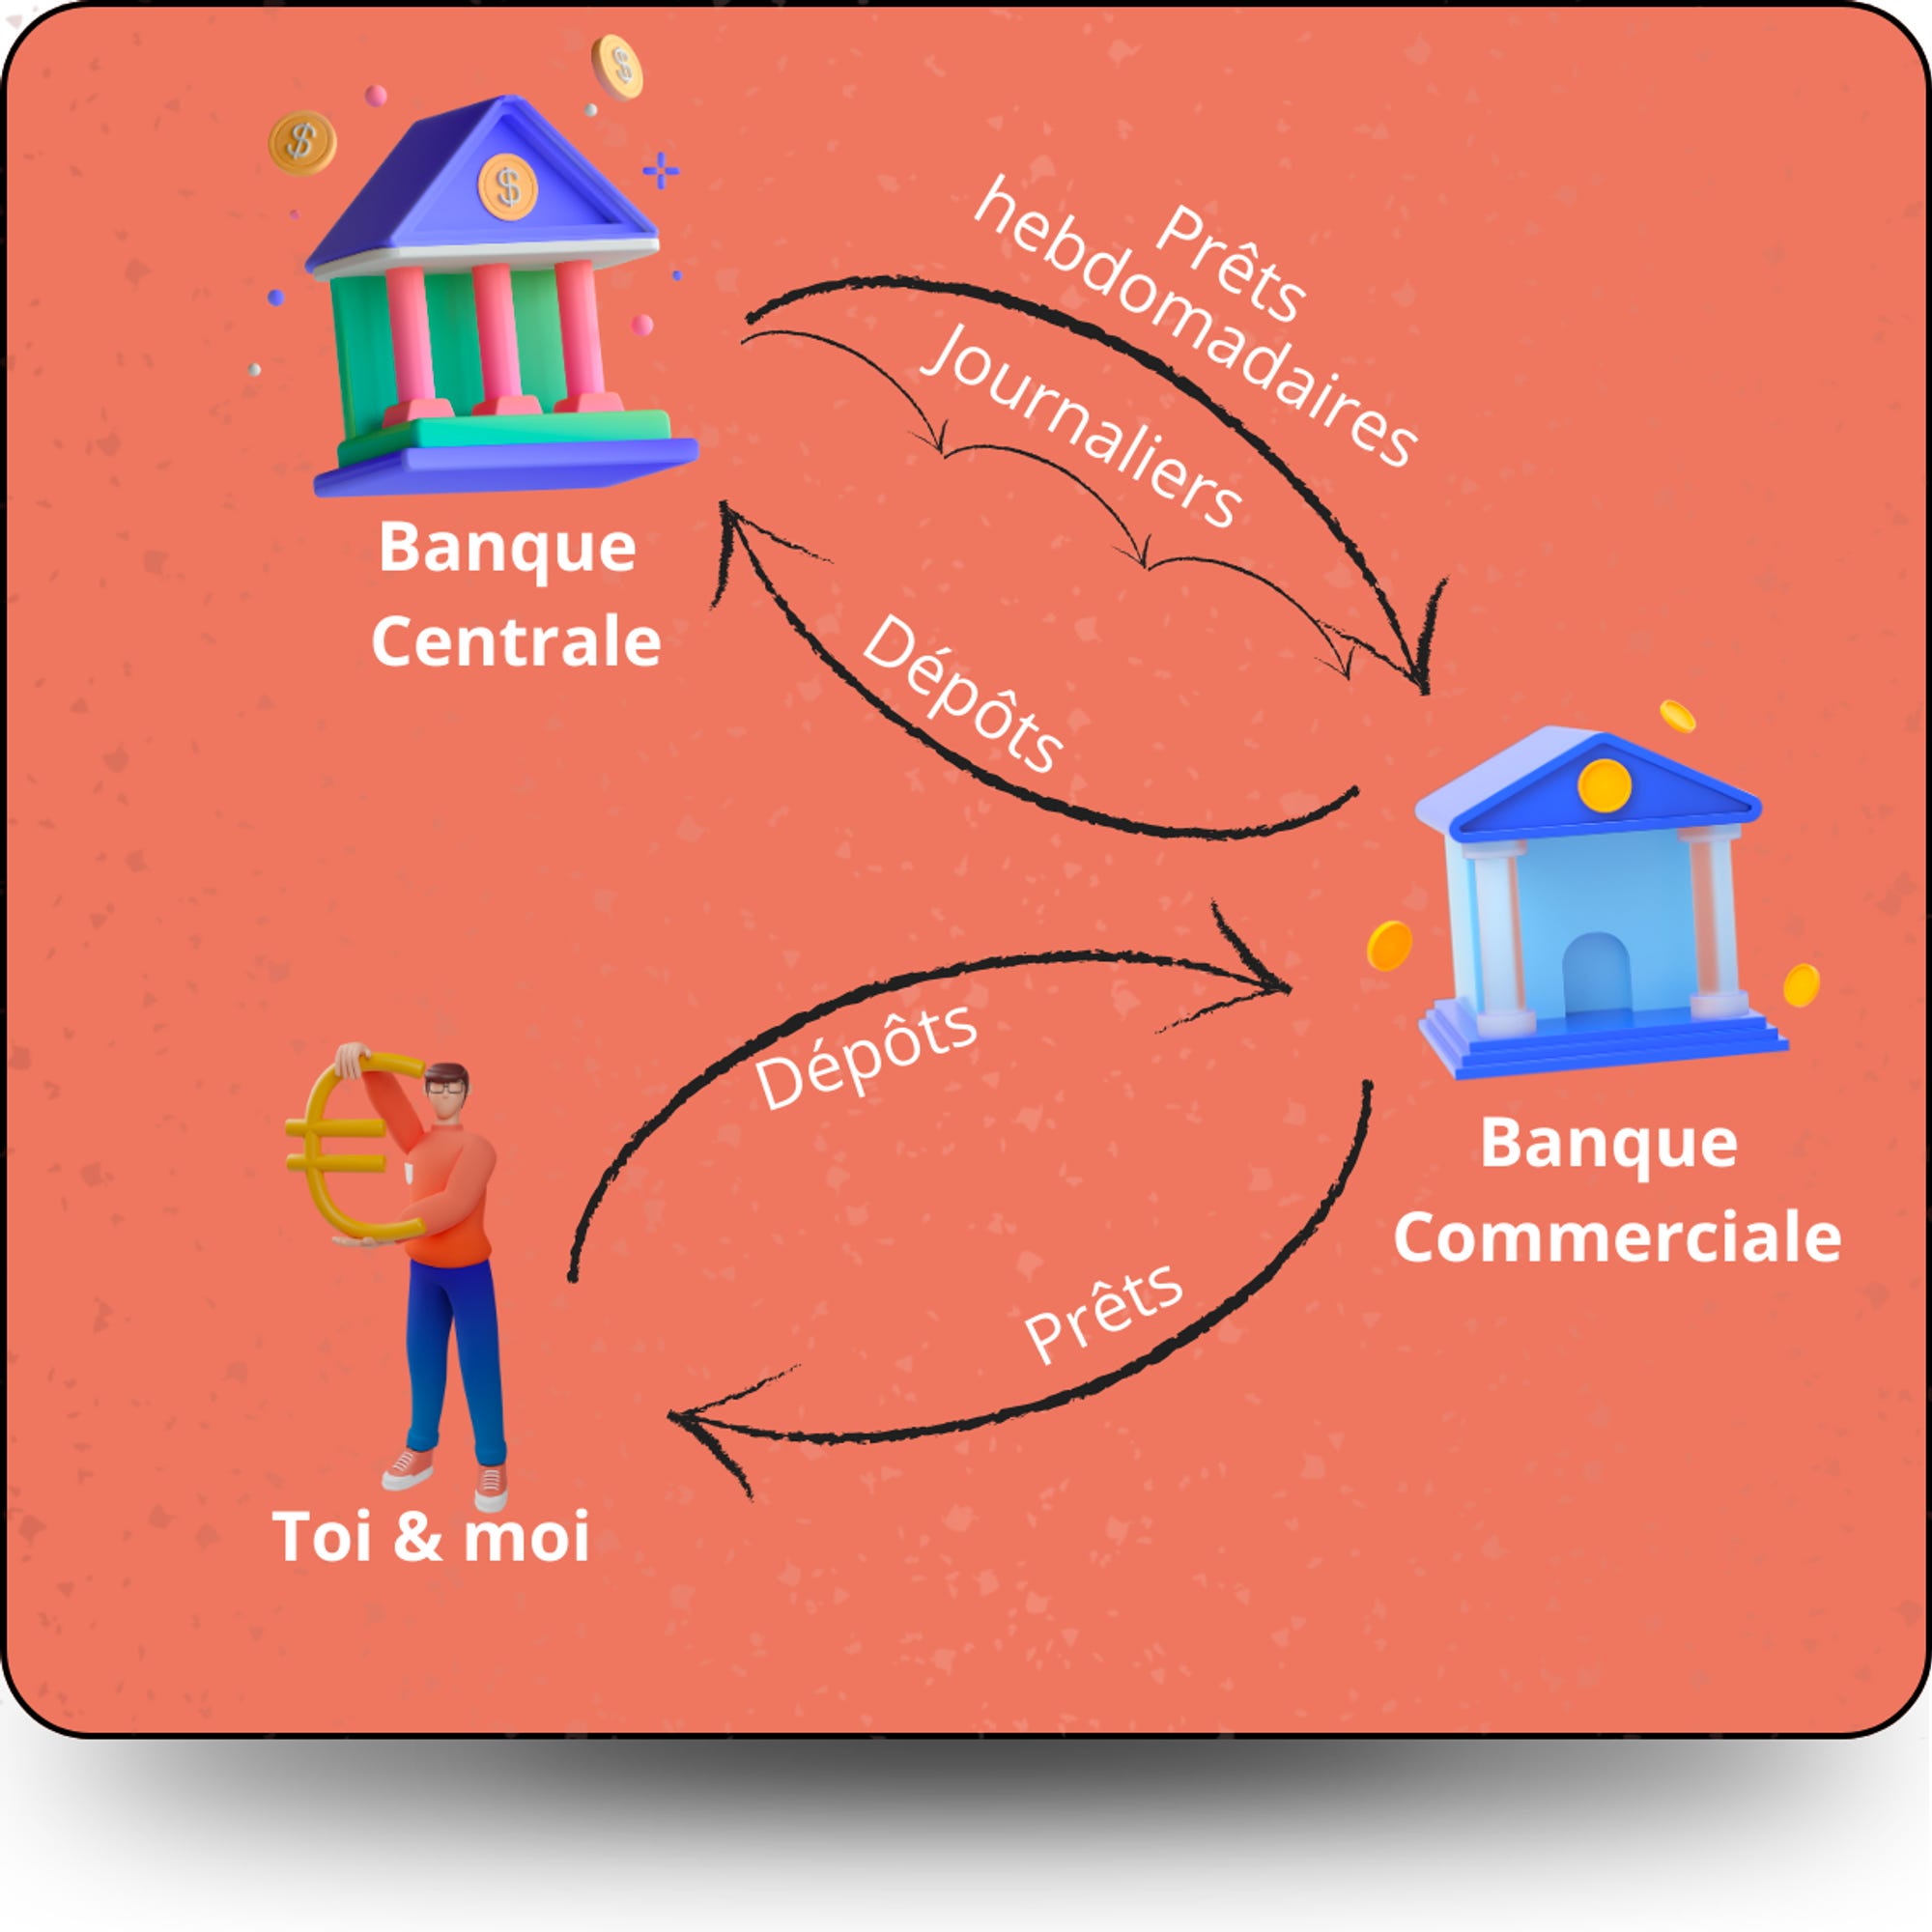
Quand elles contractent un prêt, elles ont aussi un taux d’emprunt.
C’est ce qu’on appelle grossièrement le taux directeur qui est calculé tous les jours.
En réalité, il englobe 3 taux différents :
Le taux de refinancement
Le taux d’escompte
Le taux de rémunération des dépôts
Le taux de refinancement.
C’est le taux auquel les banques empruntent de l’argent auprès de leur banque centrale.
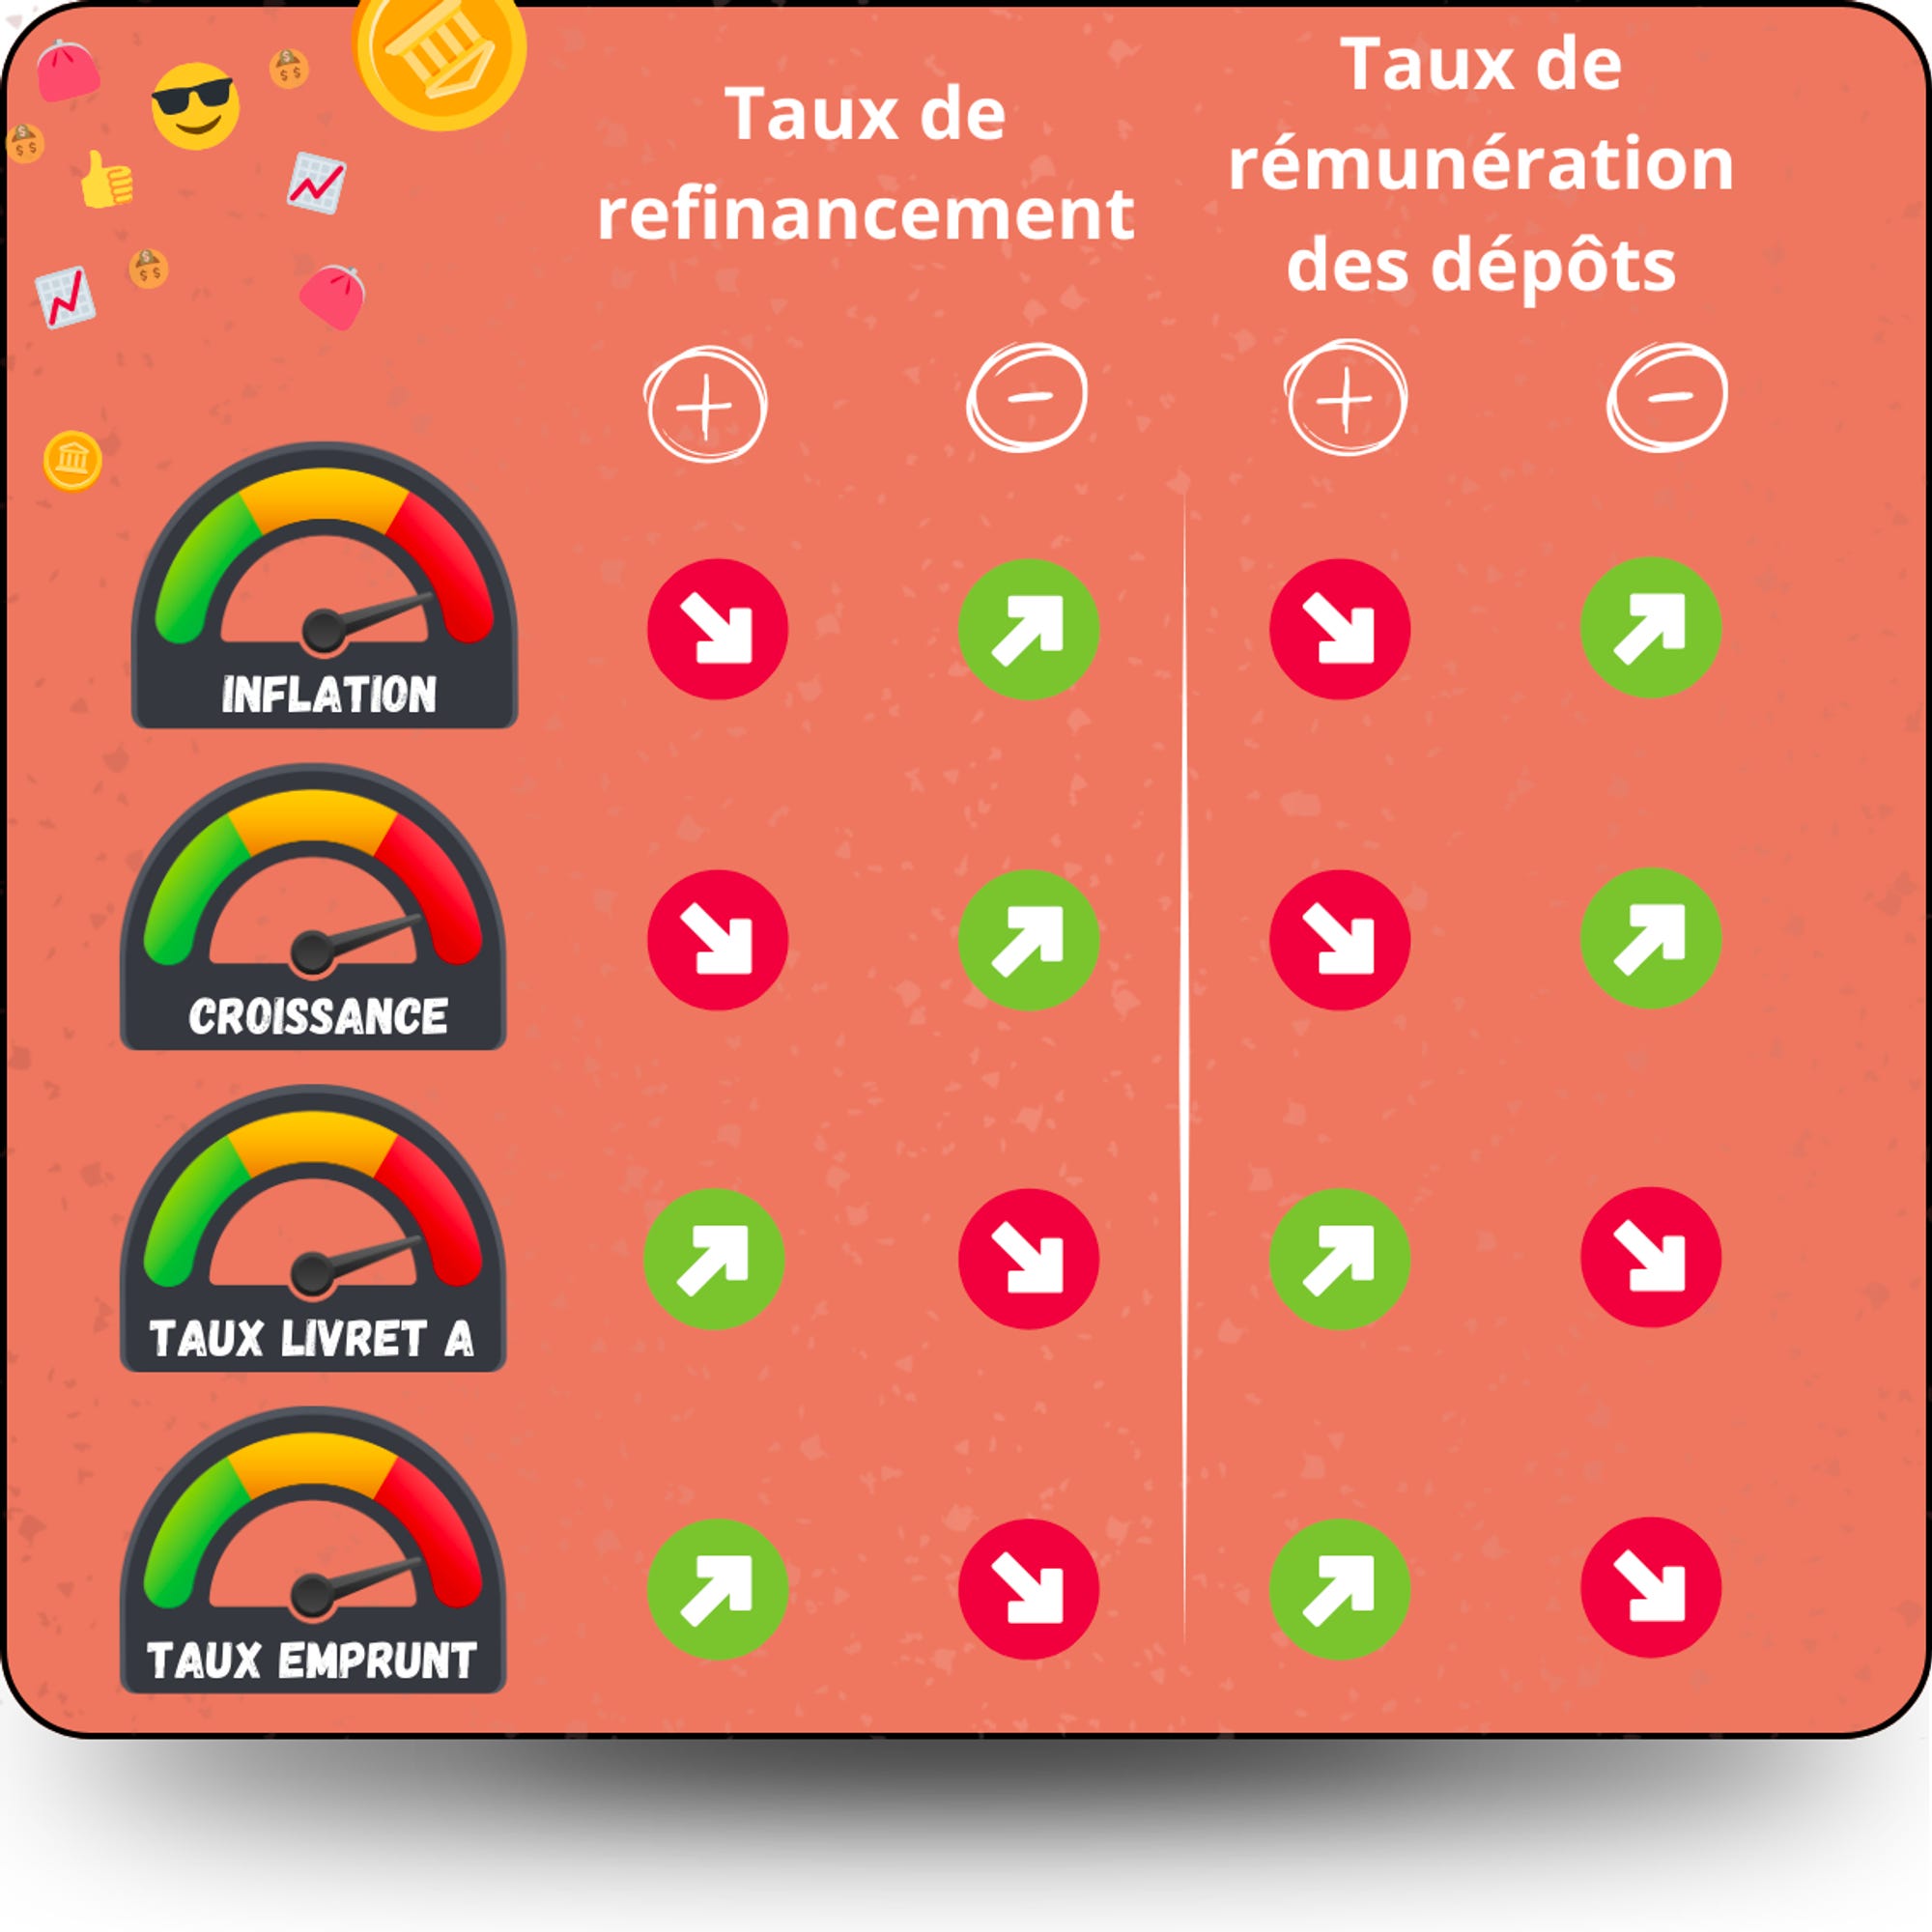
Si elle augmente le taux de refinancement, elle augmente ainsi le coût d’emprunt des banques commerciales.
Quand ça arrive, ces dernières augmentent aussi leur taux d’emprunts pour les particuliers et le nombre d’emprunts diminue mécaniquement.
Dans ce cas, il y a moins d’argent qui circule et donc moins de création monétaire.
Pour rappel, c’est la création excessive de monnaie qui crée l’inflation. Le but d’augmenter ce taux est indirectement de baisser l’inflation.
A contrario, pour contrer une baisse de la croissance, la banque centrale doit donc pousser les ménages et entreprises à consommer et à créer de la monnaie, par le biais notamment de l’emprunt bancaire. Elle va donc baisser son taux de refinancement.
Le taux d’escompte
Le taux d’escompte, aussi appelé taux de prêt marginal, est le taux appliqué pour prêter de l’argent aux banques commerciales en cas d’urgence. Lors d’une crise par exemple.
Il maintient le système bancaire en place en cas de crise comme en 2007 avec la crise des subprimes ou plus récemment lors de la faillite du Crédit Suisse. Il joue le rôle de filet de sécurité.
Le taux de rémunération des dépôts
Le taux de rémunération des dépôts, aussi appelé taux de facilité de dépôt, est le taux auquel les banques commerciales sont rémunérées lorsqu’elles déposent des liquidités chez la banque centrale.
Comme toi, tu déposes ton argent dans un livret A rémunéré à 3%, les banques commerciales font la même chose auprès de la banque centrale.
La variation de ce taux permet d’influencer l’épargne et la consommation des particuliers. Si ce taux est bas, les banques commerciales vont moins déposer leur argent, et prêter davantage à leurs clients.
Leurs clients eux, seront plus enclins à emprunter et donc à consommer. Ça va créer de la monnaie et de booster la croissance.
En cas d’inflation, l’augmentation de ce taux va avoir l’effet inverse : les banques commerciales vont déposer leur argent et moins le prêter, ce qui permettra de ralentir la création monétaire et donc l’inflation.
Enfin, les taux directeurs influencent aussi le taux de change.
C’est la valeur de la monnaie par rapport aux autres.
Quand les taux directeurs augmentent, ça entraîne une hausse des investissements internationaux, et donc une appréciation de la monnaie. Elle rend les importations moins chères (on peut acheter pour moins cher à l’étranger) mais le revers de la médaille, les exportations sont plus onéreuses.
Tu l’auras compris. La bonne gestion de ce taux directeur est primordiale.
Elle nous impacte directement.
Actuellement, les taux directeurs de la BCE sont :
4,5% pour le taux de refinancement
4,75% pour le taux de prêt marginal
4% pour le taux de rémunération des dépôts
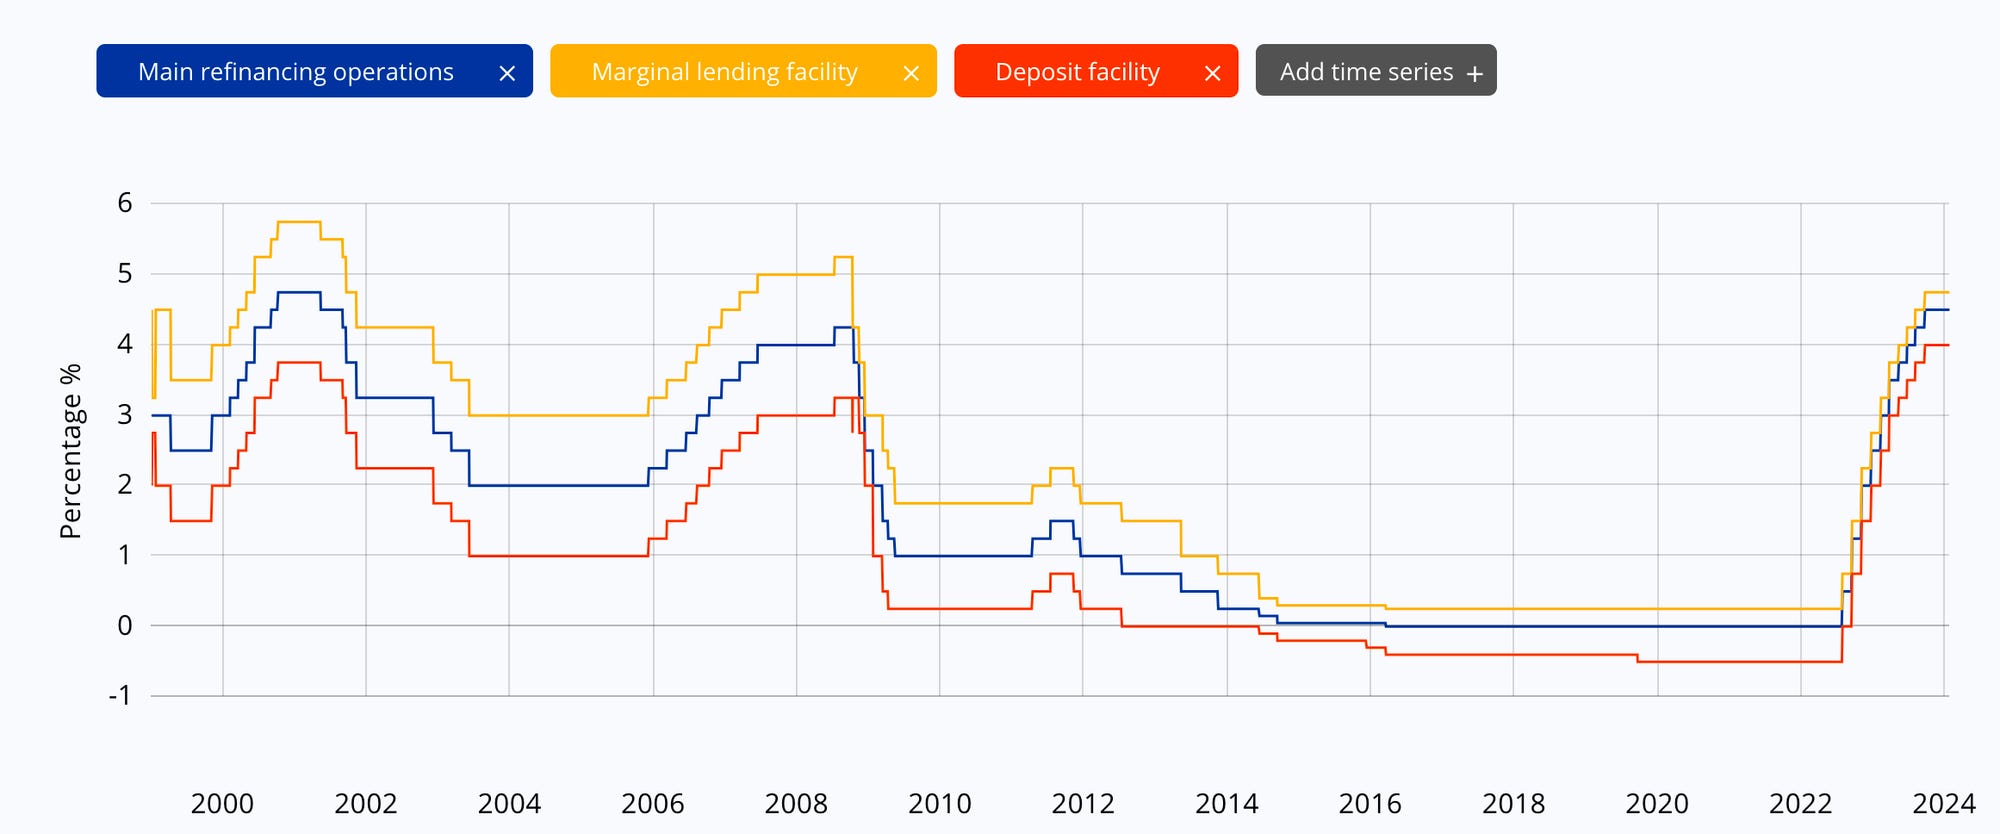
Comme tu peux le voir, ils ont déjà été plus hauts mais aussi beaucoup plus bas.
Ils ont même été négatifs !
Naturellement, je me suis demandé pourquoi ils ne laissaient pas simplement les taux toujours à 0 ? Ça serait plus simple. Tout serait équilibré.
Mais tu l’imagines bien, ce n’est pas si simple.
Il y a plusieurs raisons :
On n’est pas seul. S’il y a des variations de valeurs monétaires, nous sommes impactés. Ex : Si le dollar prend de la valeur, les échanges dépendent de la valeur de l’euro. S’il ne monte pas, nous sommes perdants.
Une forte inflation peut engendrer une spirale de hausse des prix. Une telle situation limite le pouvoir d’achat : tu ne peux plus acheter autant de choses qu’avant avec la même somme d’argent. C’est le fléau de l’Argentine actuellement avec une inflation à +200%.
À l’inverse, une déflation prolongée peut entraîner une spirale de baisse des prix. Elle risque d’avoir des effets négatifs sur les entreprises qui vendront moins cher voire à perte et les particuliers qui auront des salaires plus faibles.
Pour ces raisons, la BCE alterne entre hausse et baisse des taux. Ils ont cependant défini qu’une moyenne à 2% serait l’idéal à atteindre.
Ça laisserait une marge de sécurité de 2% pour monter ou baisser les taux au besoin.
Du fait que nous sommes plusieurs pays utilisant l’euro et que nous avons une inflation différente pour chaque pays. Une inflation de 2 % offre une marge en cas d’écarts des taux d’inflation entre les pays de la zone euro.
Une moyenne supérieure à zéro éviterait que certains pays ne soient soumis à des taux d’inflation trop faibles, voire négatifs, pour contrebalancer les taux d’inflation plus élevés que peuvent présenter d’autres pays.
J’espère que tu as appris des choses aujourd’hui !
Au moins maintenant, tu sais à quoi correspondent les taux directeurs 😄
Petit récap cadeau 🎁

Je réponds à vos questions❓
Question de Yann :
Hello Alex,Je me pose une question. Mon père a une assurance vie (100% fonds euros je crois) et ma mère épargne toutes ses économies sur un livret A. J’ai 19 ans et j’ai commencé mon alternance. J’ai reçu mes premiers salaires et je ne sais pas trop quoi faire avec. J’entends beaucoup parler des ETF, j’ai intérêt à investir ?
Réponse
Merci pour ta question Yann ! C’est génial que tu te poses ces questions à 19 ans 🤩 Première chose, dis à tes parents qu’ils ont un gros manque à gagner en plaçant leurs économies de cette manière. N’hésite pas à me contacter s’ils souhaitent être accompagnés pour des coachings ou redirigés vers des professionnels de l’investissement.
Je me suis permis de répondre à ta question directement sur LinkedIn en espérant que la réponse ouvrira les yeux aux lecteurs au-delà de la Newsletter. 🙂
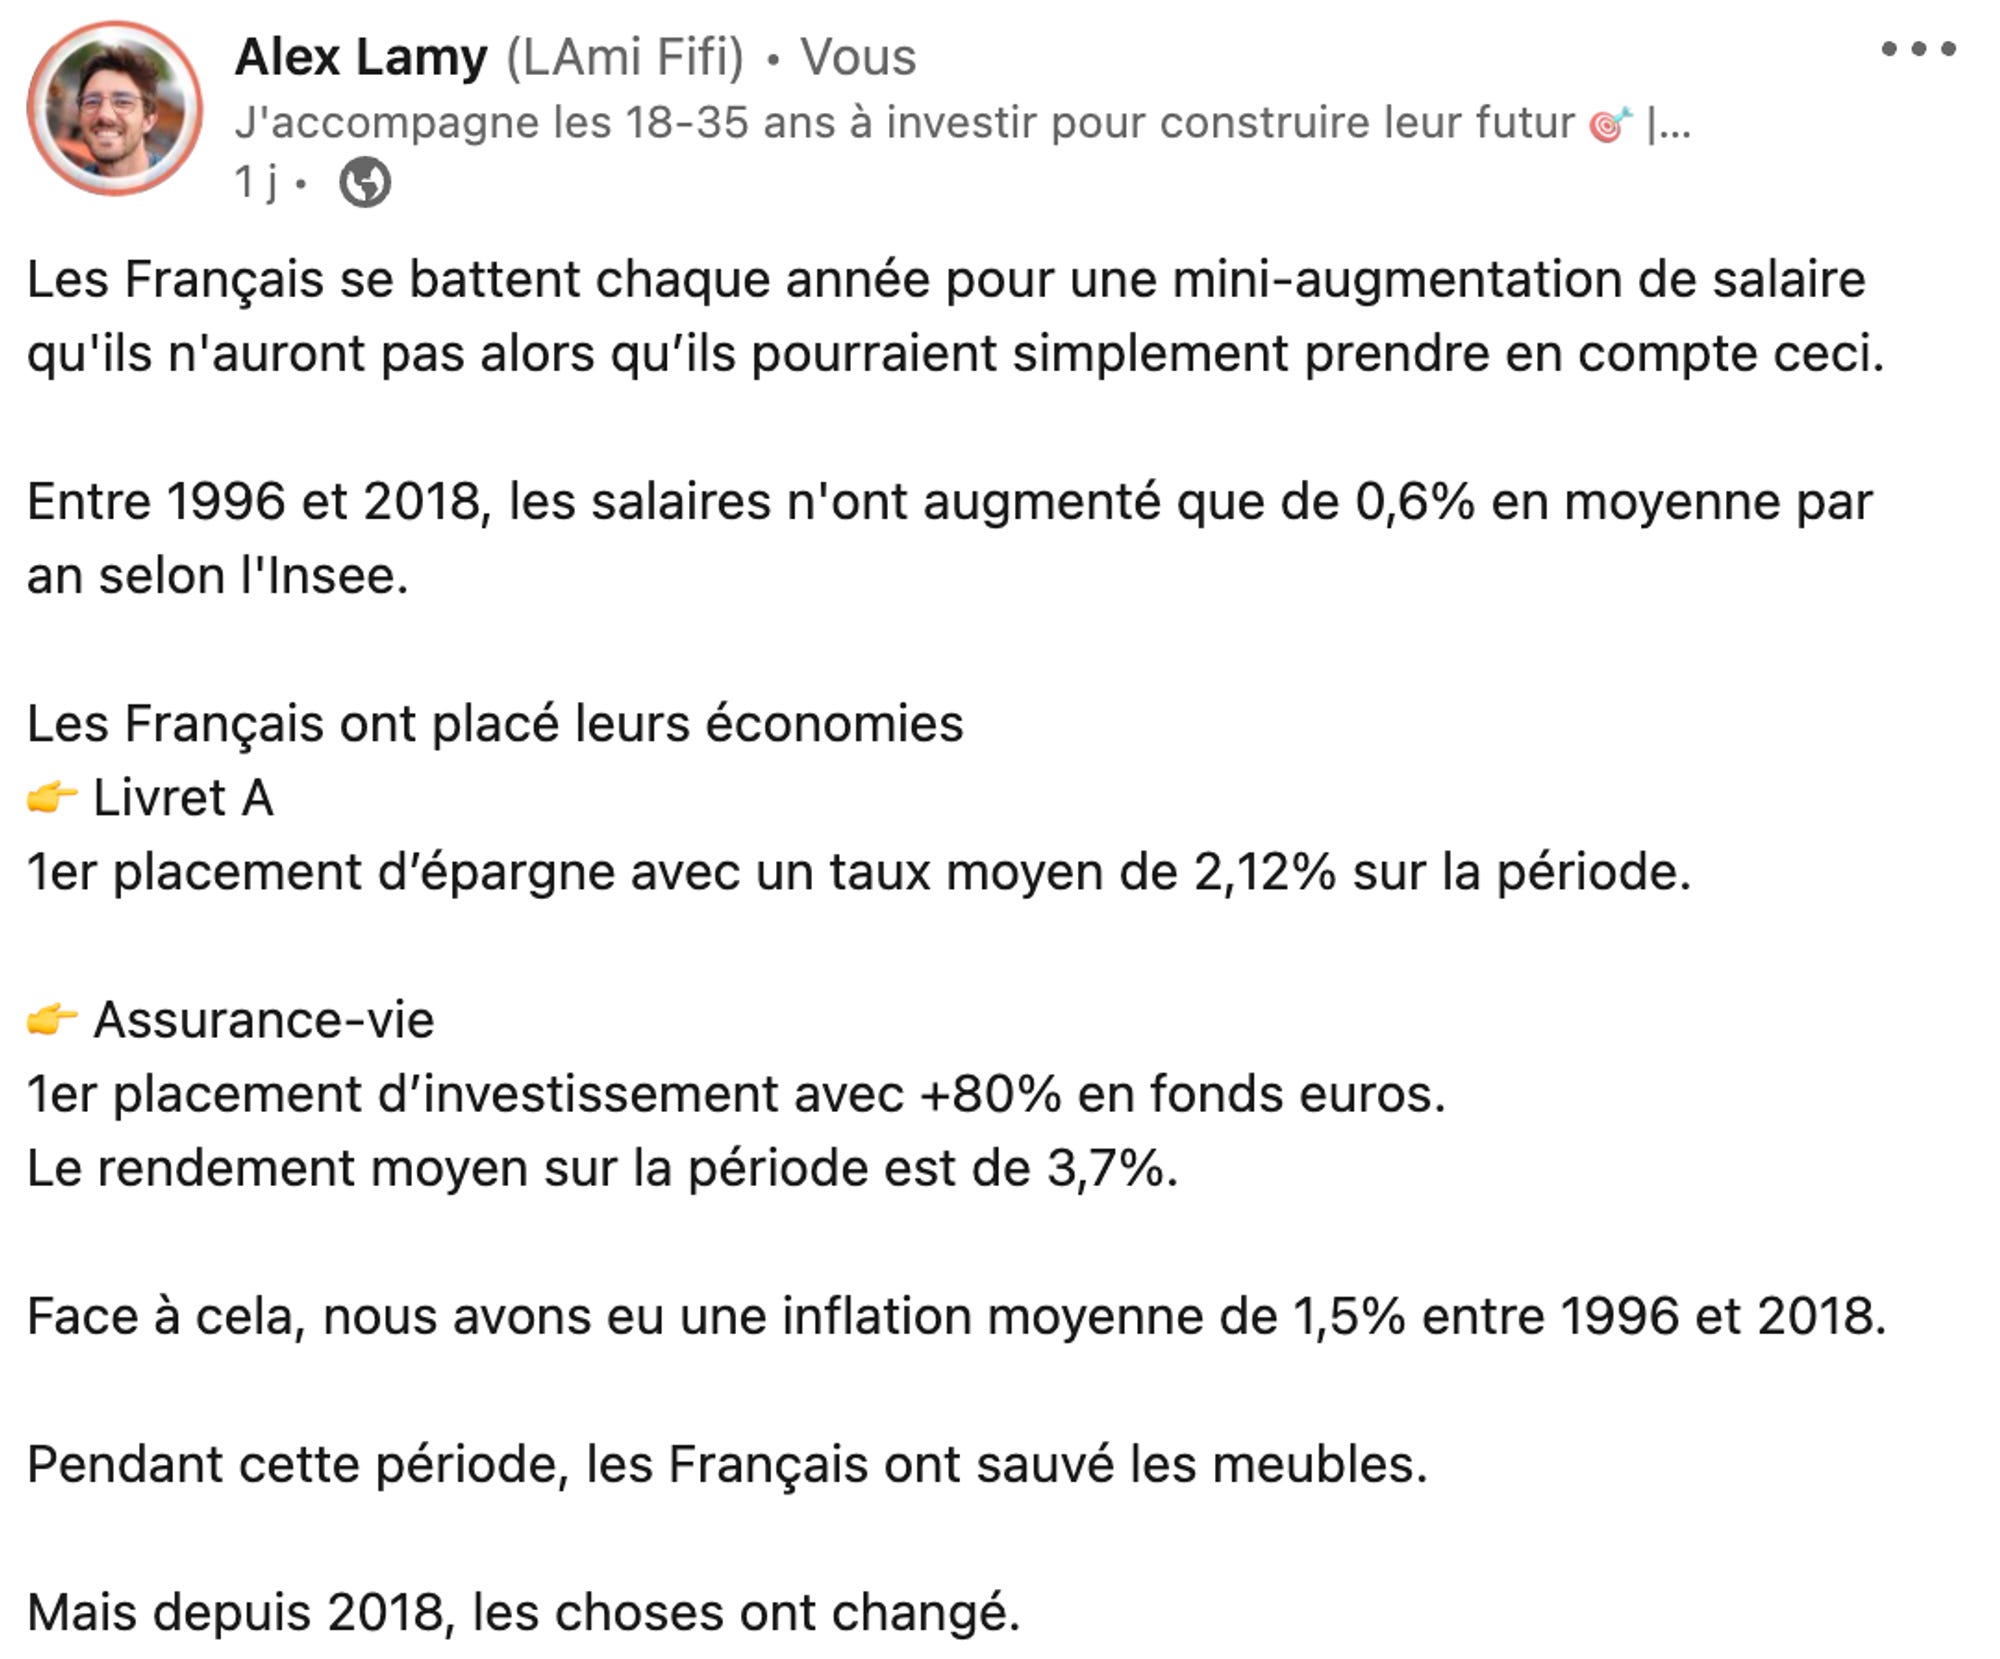
Voici le lien pour accéder à la réponse complète. Pense à mettre un like si tu as appris quelque chose.
Merci 🫶🏼
D’avoir lu cette 21ème édition jusqu’au bout 🤓.
Si cette édition t’a plu, pense à t’abonner via ce lien 👇🏼
Abonné
Si tu penses qu’elle pourrait plaire à des gens que tu connais, n’hésite pas à leur partager via ce llien.👉🏼
Retrouve-moi aussi tous les jours sur LinkedIn (pense à t’abonner):
Tu as encore 5 minutes devant toi ? Voici les anciennes éditions.
Je suis preneur de tout commentaire ou suggestion donc n’hésite pas à m’écrire en répondant à ce mail ou sur LinkedIn.
À la semaine prochaine !
Si cet email t’a plu, pense à cliquer sur le ❤️ juste en dessous.