
#4 L’Ami’ssive
Comment ça va les amis ?
Aujourd’hui, nous allons changer un peu le format de notre discussion pour parler d’un gros sujet. Vous avez été nombreux à poser cette question.
Où est ce que je dois placer mon argent ?
Bienvenue aux 16 nouveaux amis qui viennent de rejoindre la discussion !
Continuez à partager au maximum à toute personne qui aimerait rejoindre le groupe 🤩 C’est gratuit.
Si quelqu’un t'a transféré cette édition et que tu souhaites t'inscrire à L'Ami'ssive :
Tu veux te désabonner ? 😢 Le plus simple est de cliquer sur le bouton "Unsuscribe" à la toute fin du mail.
C'est quoi l'Ami'ssive ?
Une conversation intéressante avec un ami.
Imagine que l'on passe une soirée tous les deux et que je te raconte ce que j'ai appris ou découvert cette semaine. Mes sujets favoris oscillent entre comprendre le monde qui nous entoure et choisir son futur, le tout avec un prisme basé sur l’éducation financière. On va beaucoup parler d'argent, c'est un sujet au centre de nos vies avec une influence énorme. Pourtant, pendant des années, j'avais des œillères. Je les ai enlevés donc voilà ce que j'ai appris.
Il va y avoir plusieurs thèmes lors de nos conversations :
· L'Ami'ssion 🎯 pour construire un futur ensoleillé grâce aux finances personnelles
· L'Ami'graine 🤯 pour expliquer de sujets compliqués ou inconnus en toute simplicité
· L'Ami'sogyne🗽 pour parler de psychologie de l'argent et de société
· L'Ami d'pain 🥖 pour te donner des astuces applicables rapidement un peu radin mais facile au quotidien
Aujourd’hui, exceptionnellement, il n’y aura qu’un sujet. Mais un gros 😅
L'Ami'ssion 🎯
Concept : Toutes les deux semaines, on parle de principes généraux pour améliorer ton quotidien au travers des finances personnelles.
La mission : Te créer un futur ensoleillé grâce à tes finances personnelles.
1/3 - Où placer ton épargne ?
Temps de lecture : 20 minutes
Aujourd’hui nous allons commencer une série de 3 emails. Nous allons faire un tour des différents placements qui existent en France.
Qu’est ce qui existe ?
Pourquoi placer son argent ici plutôt que là ?
Après cette série, tu ne te poseras plus jamais de questions sur ton épargne.
Tu sauras où placer ton argent quel que soit la situation et ton objectif.
Intro
L'offre française est plutôt variée : des livrets, des comptes, des contrats d'assurance-vie, des actions, des investissements locatifs et bien plus encore. Il y a de quoi se perdre. Tu as déjà entendu parler de la plupart d’entre eux.
Pour commencer, le réflexe est d’aller au plus simple. En tant que bon Français, on se tourne vers les livrets car ils sont sans risques, sans prise de tête, notre argent travaille pour nous et on y a accès très facilement. Même s'ils ne sont pas les plus rentables, on les adore.
Cependant, les livrets ne représentent qu’une petite partie des possibilités d’épargne et on passe à côté de beaucoup de choses.
Alors, prêts à t’ouvrir à un monde aux mille et une splendeurs ?
Pour t'aider à ouvrir les yeux sur ces délices et ces merveilles, monte sur mon tapis volant, allons au-dessus des cieux pour distinguer trois grandes catégories d'épargne :
L'épargne classique, ce sont les produits d’épargne proposés par ta banque. Ils incluent les livrets et les investissements comme l'assurance-vie, les valeurs mobilières, les PEA, etc.
L'épargne solidaire, pour soutenir des projets sociaux avec des options comme le Livret d'épargne solidaire ou les produits d'investissement solidaire FCP, SICAV, et d'autres.
L'épargne collective, proposée par ton employeur, qui concerne l'épargne salariale (PEE, PERCO, PEI, CET) et l'épargne-retraite
Aujourd'hui, nous allons nous pencher sur l'épargne classique.
Avec 3 pommes en poche, c’est normal de se demander par où commencer en vue du château de la princesse.
Les livrets d'épargne
Par définition, un livret d'épargne est un produit d'épargne réglementé par l'État. Il a pour but de générer des intérêts sur le capital que tu y places. Le système d'épargne réglementée est conçu pour être simple : tu peux ouvrir un compte facilement sans frais ni condition.
Concrètement, tu donnes ton argent à une banque qui l’utilise de son côté et pour te remercier, elle te donne des intérêts.
En France, la plupart des livrets bancaires sont plafonnés, leurs taux varient et les intérêts qu'ils génèrent sont totalement défiscalisés. Dit comme ça, c’est cool mais il ne faut pas oublier notre ami l’inflation rend ces avantages quelque peu obsolètes.
Tu les connais de nom normalement.
Il existe quatre principaux livrets d'épargne :
Le Livret A
Le Livret de développement durable et solidaire (LDDS)
Le Livret d'épargne populaire (LEP)
Le Livret jeune
Il en existe d’autres mais qui sont beaucoup moins intéressant avec des taux à 0,1%. On va donc se concentrer sur ces 4 là qui sont les plus avantageux.
Tu te souviens de la pyramide de l’investissement ? Ici, on est au 1er niveau pour une épargne court terme.
Notre chouchou : le Livret A
C'est le placement préféré des Français. En 2017, il y avait environ 50 millions de Livrets A en possession de particuliers. Ça signifie que 3 Français sur 4 possèdent un Livret A (bébés compris !)
Avec un taux remonté à 3% depuis le 1er février 2023, c'est super facile à ouvrir. Il n'est même pas nécessaire d'être majeur ou domicilié fiscalement en France.
Mais attention, le Livret A ne remplace pas le compte courant : il ne comprend ni chéquier, ni CB.
Il n’est possible d’avoir qu’un Livret A par personne, mais tu peux le cumuler avec d'autres livrets d'épargne. Ainsi, le plafond du Livret A peut être contourné.
Plafond : 22 950 € (ou 76 500 € pour une association)
Intérêts : 3%
Fiscalité : 0% (les intérêts sont exonérés d'impôt et de prélèvements sociaux)
Intérêts : calculés le 1er et le 16 de chaque mois
Montant minimum initial : 10 € et il n’y a pas de durée minimum nécessaire pour faire un retrait d’argent.
Tu peux clôturer ton Livret A en envoyant simplement une lettre à ta banque, ou en te rendant en agence.
Historiquement, les fonds du livret A finançaient les logements sociaux et depuis peu, ils financent également le renouvellement urbain. Il faut savoir qu’une part des fonds du Livret A est utilisée pour investir sur les marchés financiers pour espérer plus de rentabilité du côté des banques.
C'est pour toi si : tu as besoin d'une réserve d'argent disponible rapidement. Tu te souviens, on en a parlé avec l’épargne de précaution. En cas de coup dur ou de dépenses imprévues, tu peux piocher dedans sans soucis.
Focus sur le Livret de développement durable et solidaire (LDDS)
Anciennement appelé Codevi, le compte pour le développement durable a été renommé Livret de Développement Durable et solidaire en 2007.
Il est assez similaire au Livret A. C’est comme regarder ce dernier dans un miroir amincissant. Même taux, même fiscalité, ouverture, fermeture, tout est pareil.
La principale différence étant un plafond est beaucoup plus bas que celui du livret A : 12 000 € (22 950 € avec un livret A).
La seconde différence concerne les mineurs. Il faut obligatoirement disposer de revenus personnels et ne plus être rattachées au foyer fiscal de ses parents pour ouvrir un LDDS.
C'est pour toi si :
Tu es un(e) mineur(e) émancipé(e), et tu as besoin d'un coup de pouce pour démarrer dans la vie.
Tu souhaites contribuer au financement des PME, d'économie d'énergie dans les logements et dans l'économie sociale et solidaire d'une manière générale versus les investissements faits avec les fonds d’un Livret A.
La pépite : le Livret d'Épargne Populaire (LEP)
C’est le bijou des Livrets pour les revenus modestes.
Oui, il est réservé à ceux dont les revenus ne dépassent pas un certain plafond. Il varie selon le nombre de parts de ton foyer fiscal. Attention tout de même, ce plafond correspond à ton revenu fiscal de référence de l'année N-2. Pour 2023, ce sont les revenus de 2021 qui comptent.
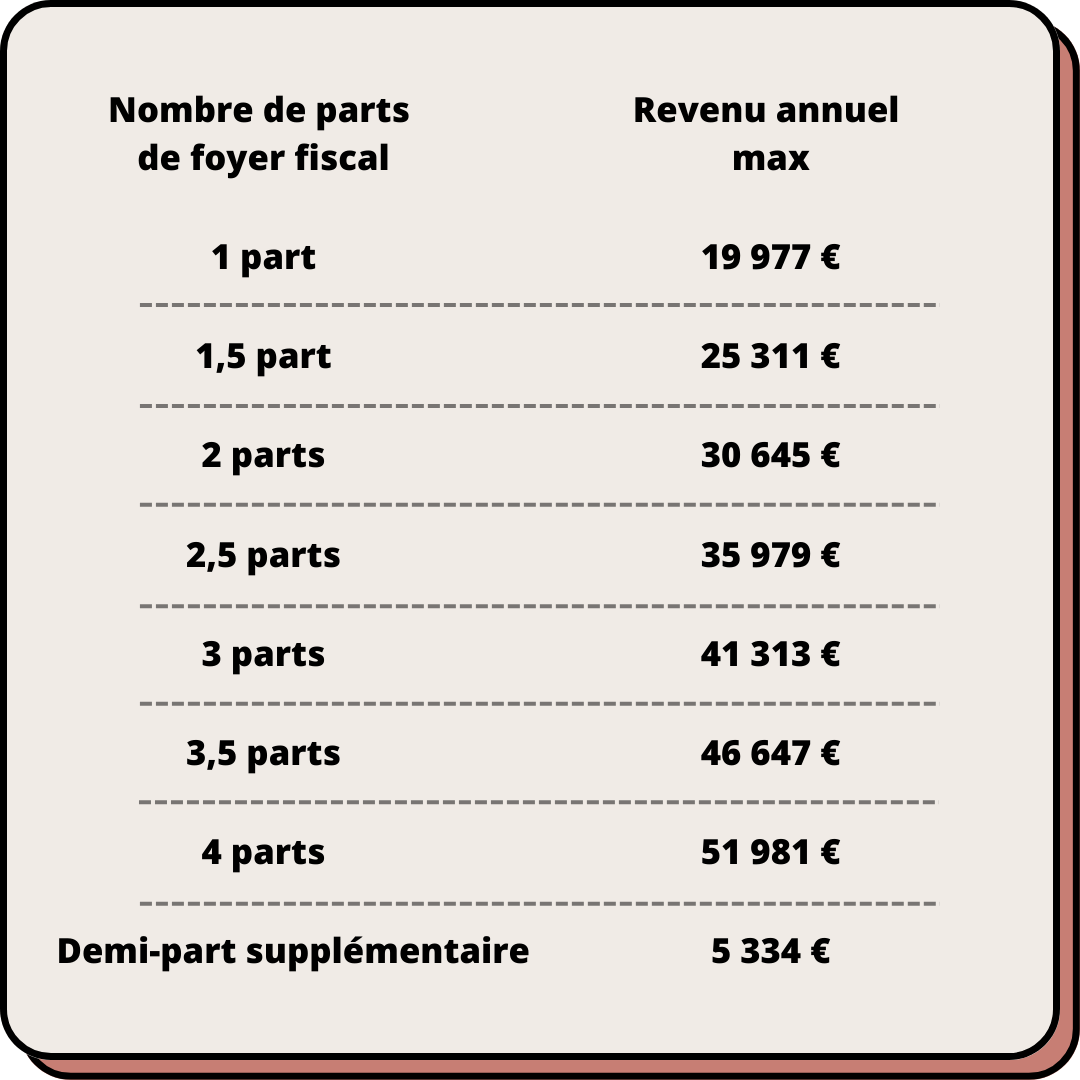
Pour ouvrir un LEP, les règles sont les mêmes que pour un livret A ou un LDDS : un livret par personne (deux max par foyer fiscal). Tu dois être domicilié fiscalement en France. Voici quelques détails importants sur le LEP :
Plafond : 7 700 €. Ce n’est pas énorme en soi.
Intérêts : 6% 🤩
Fiscalité : 0% comme les autres, les intérêts ne sont pas imposables.
Intérêts : ils sont calculés le 1er et le 16 de chaque mois.
Montant minimum pour l'ouvrir : 30 €.
Malgré un plafond plus bas, le LEP bat les deux autres avec un taux d'intérêt de 6 % ! Plutôt alléchant, non ?
Tu te reconnais ici si : tu as des revenus modestes mais tu veux tout de même mettre de côté pour les jours de pluie et éviter de recourir au crédit.
Connais-tu le Livret Jeune ?
Si tu as entre 12 et 25 ans et que tu résides en France, le Livret Jeune est fait pour toi. Comme d'autres livrets d'épargne, tu peux avoir plusieurs livrets en même temps, mais un seul Livret Jeune. C'est aussi l'occasion de recevoir ta première carte de retrait qui peut être incluse dans le livret !
Le taux d'intérêt dépend de ta banque mais ne descend pas en dessous des 3% et le plafond du livret est de 1 600 €. C’est pas mal quand tu es mineur ;)
Pour l'ouverture, tu auras besoin d'un extrait d'acte de naissance et d'une déclaration sur l'honneur de ta résidence en France et de l'unicité de ton Livret Jeune.
Pour les modalités de retrait, ça dépend de ton âge.
De 12 à 16 ans : tu ne peux pas effectuer de retrait sans l'accord de ton représentant légal,
Entre 16 et 18 ans : tu es libre d'effectuer des retraits, sauf décision contraire de ton représentant légal,
18 ans et plus : tu es simplement libre d'effectuer les retraits que vous souhaitez.
C'est pour toi si : tu veux commencer à économiser et apprendre à gérer ton argent.
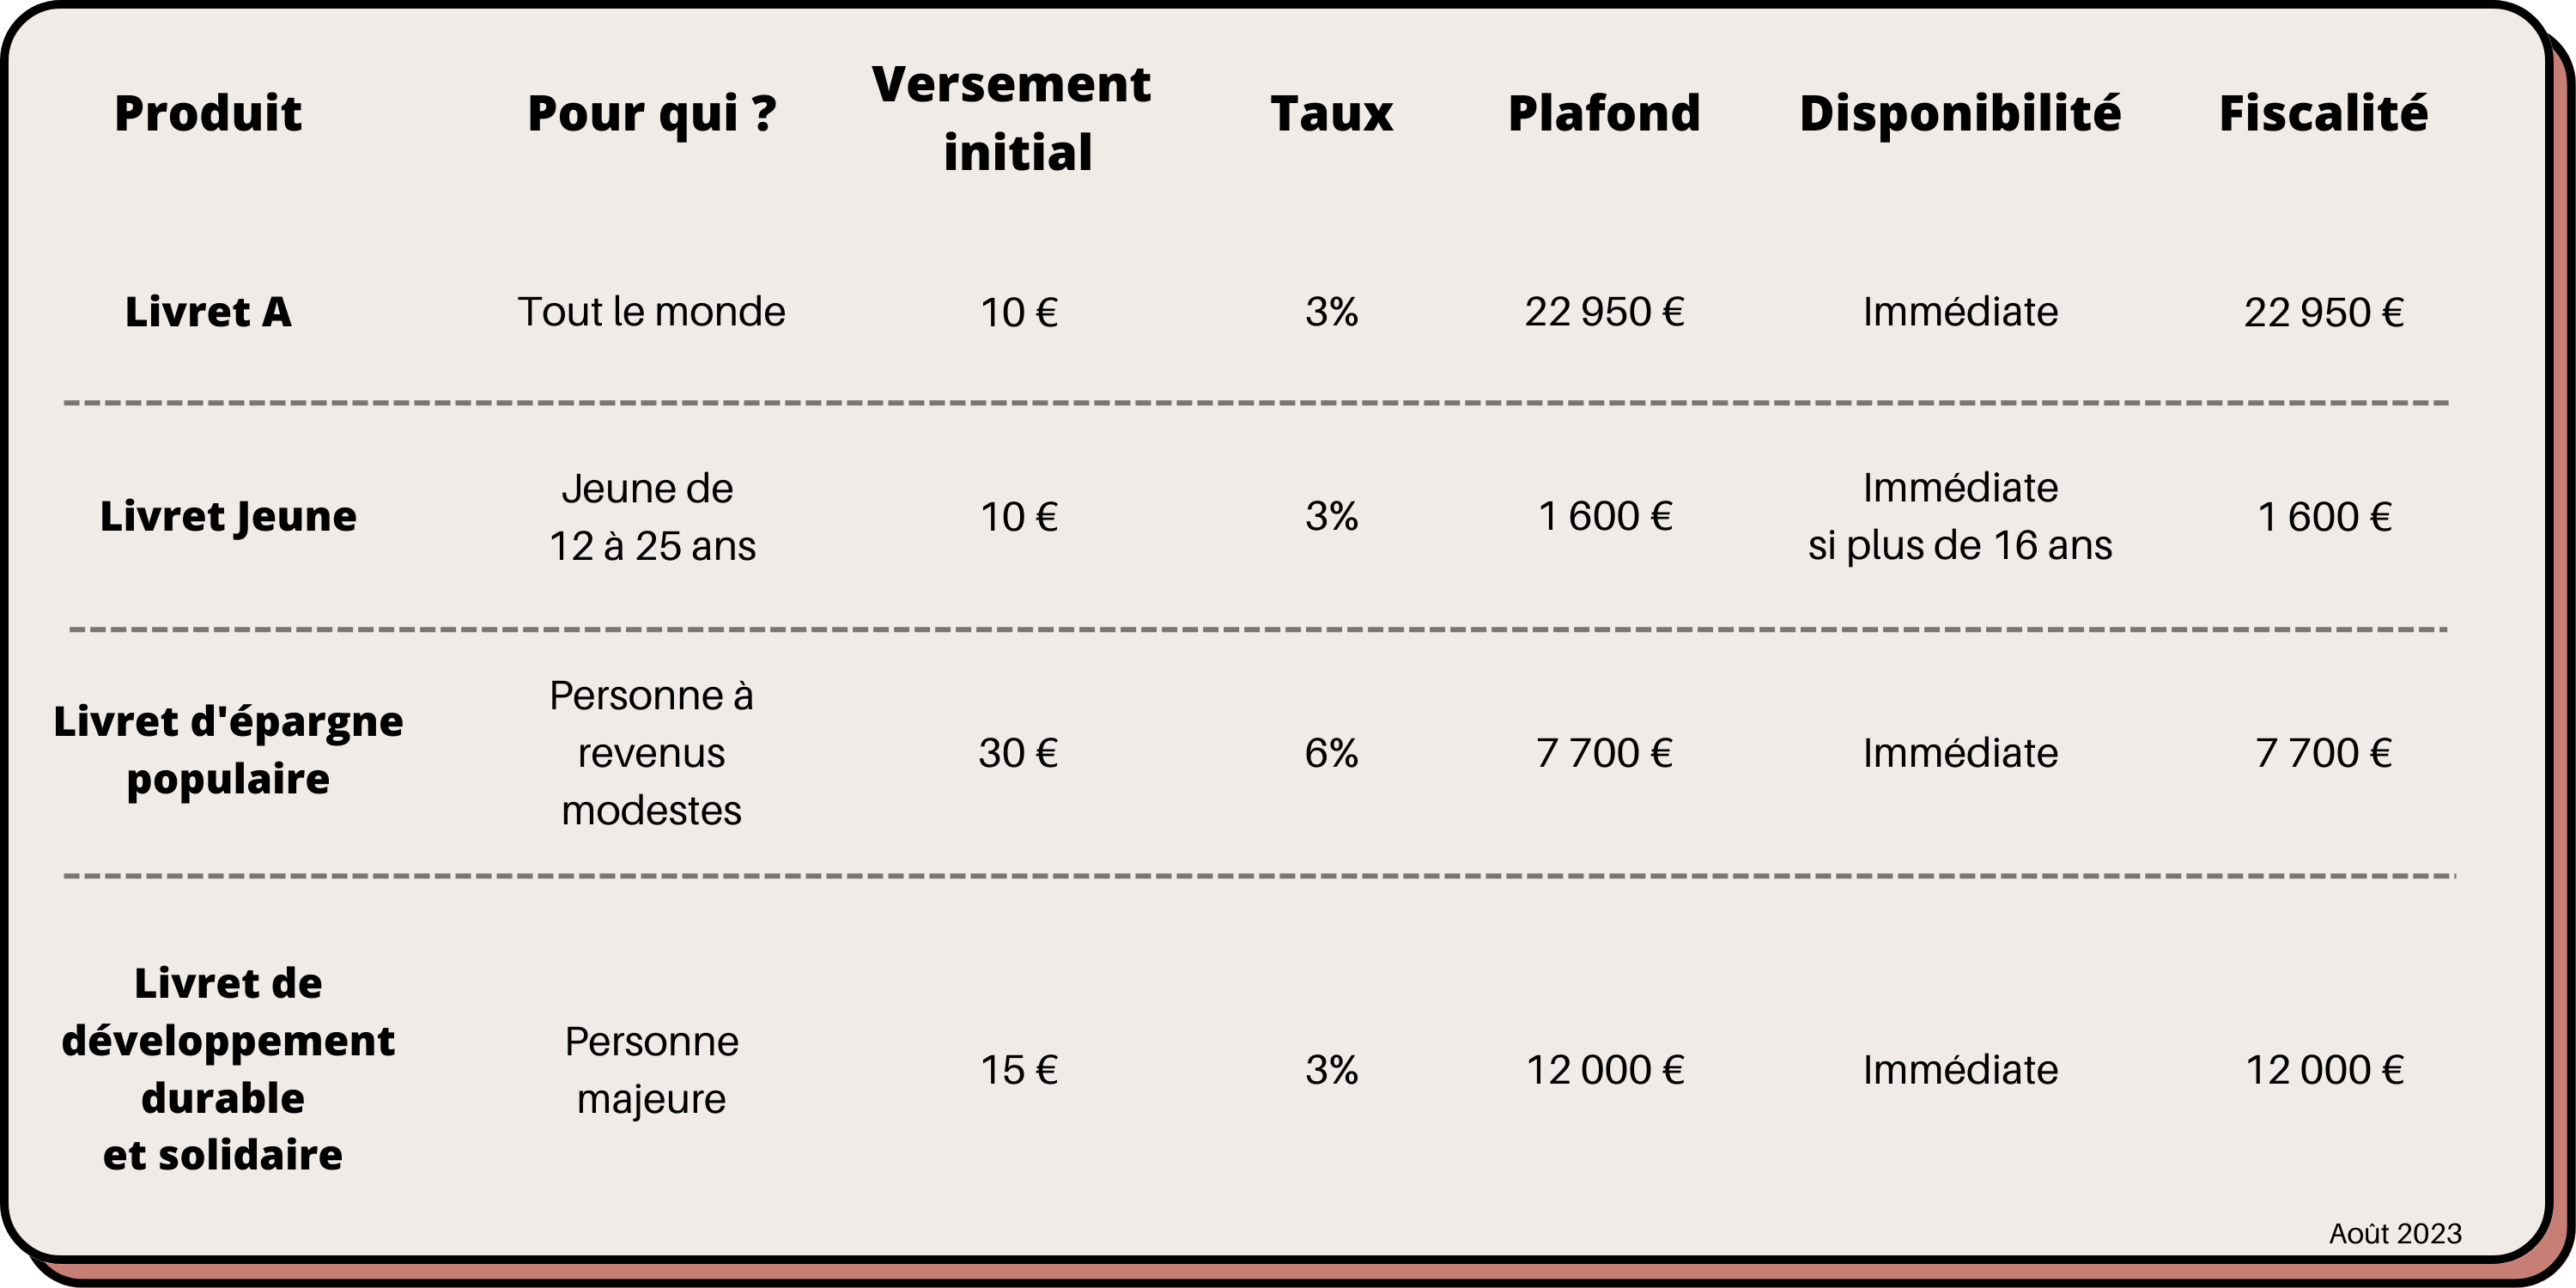
Récap
L’épargne investie
Changement d’étage, on passe au 2e étage de la pyramide de l’investissement. On va donc dans une épargne plus long terme.
Dans cette sélection, on parle d’épargne placée comme un investissement. On va discuter des 6 majeurs aujourd’hui.
Le plan d’Epargne Logement (PEL)
Le Plan d’Epargne en Actions (PEA)
Le Plan d’Epargne Retraite (PER)
Le Compte Épargne Logement (CEL)
Le Compte à Terme (CAT)
Le contrat d’assurance-vie (AV)
Les plans d'épargne
Contrairement aux livrets, les plans d'épargne sont bloqués pendant une certaine durée. C’est-à-dire que si tu veux bénéficier de certains avantages, tu dois laisser l’argent sans y toucher sur le compte un certain nombre d'années.
Préparer un investissement immobilier avec le Plan Épargne Logement (PEL)
Tu rêves de devenir propriétaire, mais tu as du mal à grimper la montagne des démarches bancaires ? Ne t'en fais pas, tout va bien se passer.
On sait qu'un bon apport personnel est un atout majeur pour convaincre les banques de financer ton projet. C'est là que le Plan d’Épargne Logement (PEL) entre en jeu, comme un véritable allié pour te faciliter l'accès au prêt immobilier.
Plafond : 61 200 €. Top pour un bon apport.
Durée de détention : 4 à 10 ans. L’objectif est donc d’acheter dans 4 ans minimum. Si tu retires les sous avant, ça entraîne la fermeture complète du PEL et tu perds les avantages pour ton prêt. Quand tu signes ton PEL, tu t’engages pour une durée précise (5 ans par exemple) que tu peux renouveler chaque année.
Taux d’intérêt du PEL : 2% depuis 1er janvier 2023.
Avantages des taux des prêts bancaires obtenus grâce au PEL : 2,2 % (pour les PEL ouverts entre le 1er août 2016 et le 31 décembre 2022) et 3,2 % (pour les PEL ouverts à partir du 1er janvier 2023).
Versement initial : 225 €.
Un changement de loi a eu lieu en 2018 concernant les taxes appliquées. Depuis, les impôts prélevés sur les intérêts varient en fonction de :
La date d’ouverture du PEL (avant 2011, entre 2011 et 2018 et après 2018)
Si tu es imposable ou nom à l’impôt sur le revenu.
Pour faire simple, l’impôt sur les plus-values est compris entre 17,2% et 30%.
C'est pour toi si : tu envisages d'acheter ton premier appart dans 4 ans ou plus et tu souhaites augmenter tes chances d'obtenir un taux de crédit immobilier avantageux. (Oui, les banques aiment être brossées dans le sens du poil).
Cependant en fonction du bien immobilier envisagé et la date d’achat, ça vaut le coût de faire des calculs pour savoir quel placement effectuer. Dans un monde avec une forte inflation, il vaut mieux privilégier un taux d’intérêt supérieur défiscalisé comme un livret A.
Le Compte Épargne Logement (CEL)
On vient de parler du PEL. Et bien, le CEL est son cousin plus flexible. Imagine-le comme une tirelire géante que tu peux déverrouiller dès que tu as économisé plus de 300 €. C'est le choix idéal si tu as déjà un PEL ou si tu as quelques travaux de rénovation en tête pour ta maison.
Voici ce que tu dois savoir sur le CEL :
Le plafond est fixé à 15 300 €, ce qui signifie que tu ne peux pas y déposer plus que ce montant.
Le taux d'intérêt s'élève à 2 %.
L'investissement initial requis est de 300 € et chaque versement que tu y fais par la suite doit être d'au moins 75 €.
Jusqu'en 2018, les intérêts du CEL n'étaient pas soumis à l'impôt sur le revenu, mais depuis, cette exemption a été levée. Maintenant, tes intérêts sont soumis à une taxe forfaitaire de 30 %. (17,2% avant)
Diversifier son épargne avec le Plan d'Épargne en Actions (PEA)
Si tu es prêt à varier ton épargne, le Plan d'épargne en Actions (PEA) pourrait t'intéresser. Contrairement au PEL, le PEA concerne la bourse. Il te permet d’acheter des actions d'entreprises européennes en bénéficiant d’avantages fiscaux.
Il en existe plusieurs formes : PEA bancaire, PEA Assurance et PEA PME. (PME = Petites et Moyennes Entreprises).
Le plus connu pour les particuliers étant le PEA bancaire. On fait le raccourci en ne disant que PEA, ce qui est un abus de langage.
Ouvrir un PEA est très simple aujourd’hui. Tu n’as plus besoin de passer à un conseiller. Tu peux le faire en quelques clics depuis ton ordinateur ou ton téléphone.
Le PEA a 2 objectifs principaux. Il te permet de diversifier tes placements pour ne pas avoir tous tes œufs dans le même panier et d’investir des sommes plus importantes.
Le plafond du PEA bancaire est de 150 000 €. Il peut même atteindre 225 000 € s'il est couplé avec un PEA-PME.
En ce qui concerne les intérêts, ça dépend des actions que tu achètes et de la période. Une info intéressante étant qu’en achetant l’action la plus basique au monde (MSCI World), les intérêts moyens sur les 40 dernières années étaient de 11,7%.
Je ne vais pas trop développer le PEA aujourd’hui car c’est un placement qui est un peu technique et volatil. Je considère que c’est le meilleur 1er pas dans le monde de l’investissement en Bourse.
Ce n’est pas compliqué en soi. Mais il y a tout de même quelques notions à connaître avant de commencer à investir en Bourse correctement et ne pas investir n’importe comment.
Si tu n’es pas familier avec les mots suivants : ETF, courtiers, CTO, dividendes capitalisant, je te conseille de patienter un peu avant d’ouvrir un PEA. On va vite en parler.
Penser à l'avenir avec le Plan d'Épargne Retraite (PER)
Tu veux préparer sereinement ta retraite ?
Le Plan d'Épargne Retraite (PER) est là pour ça. Lancé en octobre 2019, le PER remplace plusieurs anciens dispositifs et te permet d'épargner à long terme pendant ta vie active, pour ensuite bénéficier du capital accumulé au moment de ta retraite.
Pour qui : ouvert à tous sans condition.
Versements : volontaires et libres. Pas de minimum ou de plafond ici.
Déblocage : en capital ou en rente au moment de ton départ en retraite. Pas avant !
Il y a de bons avantages fiscaux à investir dans un PER, surtout quand on paye pas mal d’impôts. Car les sommes investies sont déduites de tes revenus imposables de l'année en cours. Cet avantage fiscal est plafonné à 10 % des revenus de l'année précédente, avec une déduction maximale de 32 419 €, soit de 4 052 € si le montant est plus élevé.
Cependant, le PER est un produit d’investissement. Il n’est pas sans risque étant donné qu’une partie de l’argent sera utilisée pour investir sur des produits financiers. Une perte en capital peut donc être possible.
Ah oui, information importante ! Il existe des exceptions te permettant de débloquer ton PER de manière anticiper comme un besoin de liquidité suite à un divorce, une fin de droits au chômage ou encore un achat immobilier.
Tout comme le PEA, il y a quelques notions à maîtriser avant d’ouvrir un PER en toute connaissance de cause comme Fonds euros, OPCVM, OPCI, SCPI ou SCI.
Rien de bien compliqué une fois encore mais bon, c’est mieux de savoir à quoi sert ton argent.
Le Compte à Terme (CAT)
Passons maintenant à un autre type de compte, le Compte à Terme, également appelé "dépôt à terme".
Le principe est simple : tu déposes une somme d'argent pendant une période fixe et tu bénéficies d'un taux d'intérêt plutôt séduisant en retour. Le truc, c'est que chaque banque définit ses propres règles en matière de montants, de durées de dépôt, de pénalités et de conditions de retrait et de versement.
Généralement, tu peux choisir parmi trois types de taux pour ton CAT :
Taux fixe : Il reste inchangé pendant toute la durée du dépôt.
Taux progressif : Il augmente avec le temps. Plus tu laisses ton argent sur ton compte, plus ton taux d'intérêt sera élevé.
Taux variable : Il est indexé sur un taux de marché ou un indice de référence.
En somme, si tu cherches une flexibilité, le CEL est une meilleure option. Mais si tu peux te permettre de laisser ton argent en paix pendant un certain temps, le CAT pourrait être la bonne option pour toi.
Je t’en parle car c’est connu, mais en général, le taux reste moins intéressant qu’un Livret A.
L’Assurance-Vie (AV)
C’est le placement d’investissement préféré des Français. Pourtant c’est l’un des plus complexe selon moi.
Je te propose de comprendre aujourd’hui ce que c’est dans les grandes lignes.
L’assurance-vie est une enveloppe de diversification unique avec de nombreux avantages (notamment sur la fiscalité et la succession). Mais elle a aussi certaines limites que tu dois connaître.
L’AV représente plus de 1800 Milliards d’encours actuellement (le montant total investi en AV). Et quand il y a un marché aussi gros, il y a également beaucoup d’acteurs qui gravitent autour : banques, courtiers, fintechs, conseiller en gestion de patrimoine, etc. Tous ces acteurs peuvent proposer des contrats d’assurance-vie.
Mais tous ne se valent pas. Alors attention ! C’est là qu’il est important de comprendre comment ça fonctionne.
L’AV est ce qu’on appelle un contenant. Imagine un sac à dos (le contenant) dans lequel tu peux mettre des cahiers, des classeurs ou des stylos (le contenu).
Il y a des règles qui s’appliquent sur le sac à dos comme le fonctionnement (la couleur) et la fiscalité (le mode d’attache).
Mais, d’autres règles s’additionnent selon les cahiers, les classeurs et les stylos que tu mets dedans. Ils peuvent être grands, petits ou de différentes couleurs.
Tu t’en doutes, c’est mieux de bien maîtriser le contenu pour investir correctement dans une AV. Tu as aussi la possibilité de prendre une AV pilotée qui sera totalement gérée sans que tu aies besoin de connaitre les détails.
Le contenu comprend :
Les frais (entrée, courants, de gestion, d’arbitrage, de mandat…) il peut y en avoir beaucoup et certaines plus ou moins cachées. C’est important de bien regarder les petites lignes sur les frais. C’est le meilleur moyen de perdre de l’argent avec le temps, surtout en gestion pilotée.
Les supports (Fonds euros ou unités de comptes (Actions, obligations, immo, etc…)). C’est dans quoi est investi ton argent. Tu peux les choisir et définir la répartition.
Les options. Ce sont les règles complémentaires qui existent comme le fait de piloter soi-même ou de laisser le financier choisir pour toi.
Avec tout ça, c’est comme à l’école, il n’y a pas 2 sacs à dos identiques.
Pourtant l’AV est un investissement génial. Quand tu auras compris comment ça fonctionne, je te conseille grandement d’en avoir plusieurs.
J’aimerais donc casser quelques idées reçues sur l’AV avant de conclure :
L’AV n’est pas bloquée. Il y a des avantages fiscaux si tu attends 8 ans mais c’est tout.
L’AV n’est pas une assurance décès. Il y a des facilités de succession mais c’est tout.
L’AV n’a pas de plafond. Contrairement au Livret A et ça c’est top !
L’AV n’est pas rentable. Faux, ça dépend juste de ce que contient ton cartable. S’il n’y a que du fond euros sans risque à 2%, effectivement tu as raison. Mais ce n’est pas l’objectif.
Aucune limite dans le nombre d’AV. Ça, c’est le mieux. Tu peux en créer 10 pour financer 10 projets différents et bénéficier d’une stratégie et des avantages de chaque produit.
Un mineur peut ouvrir un contrat d’AV. Pour tes enfants, c’est un très bon placement.
Au fait, il y a deux éléments importants que je n’ai pas mentionnés pour des raisons de simplification. Si vous souhaitez pousser plus loin, les voici.
“Prendre date” pour l’assurance-vie, le PEA et le PER. Ça signifie que les avantages sont calculés à partir du moment où le plan est ouvert. La date de l’ouverture. Je te recommande donc d’ouvrir une AV le plus tôt possible même si tu ne mets que 50€ dessus. Tu pourras commencer à investir dans 5 ans ou 10 ans mais les avantages fiscaux prendront en compte la date d’ouverture.
La “prime d’Etat” qui concerne le PEL et le CEL. Une prime d'État te sera versée lorsque tu utilises ton PEL pour obtenir un prêt épargne logement. Le montant de la prime se calcule à partir des intérêts obtenus sur le PEL. Il est égal à 40 % des intérêts obtenus, sans pouvoir dépasser 1525 €.
Voilà c’est fini ! C’était un gros morceau aujourd’hui. Si tu es encore là, je t’aime 💚
Maintenant, tu as une bonne vision du paysage de l'épargne classique. J’espère que tu y vois plus clair.
On se retrouve très vite pour les parties 2 et 3.
L'épargne solidaire, pour soutenir des projets sociaux avec des options comme le Livret d'épargne solidaire ou les produits d'investissement solidaire FCP, SICAV, et d'autres.
L'épargne collective, proposée par ton employeur, qui concerne l'épargne salariale (PEE, PERCO, PEI, CET) et l'épargne-retraite
Petite question :
Quel placement t’intéresse le plus ?
Des questions ?
Si cette conversation t'as plu, et que tu connais quelqu'un à qui elle peut servir, tu peux la partager juste ici :
Et si ce n'est pas encore fait, tu peux t'abonner :
Je te donne rendez-vous dans 2 semaines pour une nouvelle conversation ! ❤️
Bisous,
Alex ⏫