
#6 L’Ami’ssive
Hello 👋
Moi c’est Alex et il y a quelques années, mon père m’a dit : “Tu as de l’argent de l’héritage de ta grand-mère. Ça fait 12 ans que c’est sur une assurance-vie qui ne rapporte rien. Tu veux en faire quoi ? ”
Ah ! Bonne question et aucune idée ! Je n’avais pas prévu d’acheter un appart et je n’y connais rien en investissement. Alors pour avoir une réponse à lui donner, j’ai passé (et je passe encore) mes journées à scanner internet à la recherche de réponses.
C’était il y a 3 ans. Et j’en ai appris des trucs depuis ! Je me suis même pris de passion pour le sujet, j’ai donc commencé à parler de mes découvertes. À mon entourage pour commencer et aujourd’hui, à un cercle de personnes de plus en plus large.
Ce que je découvre, je te le partage deux fois par mois, le plus simplement possible.
En clair, ici on discute entre amis de ce qu’on peut faire de notre argent. Simplement et avec le sourire.
Et si tu es là, c’est que toi aussi tu as senti qu’il se passe quelque chose d’important avec tes sous, mais que tu n’as pas le temps de creuser le sujet en profondeur !
Tu te joins à nous ?
🧑🏫 Ce dont on va parler aujourd’hui :
🎯 3/3 - Où placer ton épargne ? Épargne collective
🤯 Comprendre les principes d’un ETF
🗽 Définir ton profil investisseur - Le secret de la sérénité
🥖 Too Good To Go - Manger-Economiser-Contribuer
Continuez à partager au maximum à toute personne qui aimerait rejoindre la bande 🤩 C’est gratuit et c’est génial d’accueillir des nouveaux !
L'Ami'ssion 🎯
Concept : Toutes les deux semaines, on parle de grands principes pour améliorer ton quotidien au travers des finances personnelles.
La mission : Avoir une gestion de tes finances perso qui te ressemble, facile à gérer pour ton toi de demain.
3/3 - Où placer ton épargne ?
Temps de lecture : 5 minutes
Dans les deux dernières éditions, nous avons vu comment est composée l’épargne classique et solidaire.
Pour rappel, on distingue trois grandes catégories d'épargne. Aujourd’hui s’attaque à la 3e et dernière !
L'épargne classique, ce sont les produits d’épargne proposés par ta banque. Ils incluent les livrets et les investissements comme l'assurance-vie, les valeurs mobilières, les PEA, etc.
L'épargne solidaire, pour soutenir des projets sociaux avec des options comme le Livret d'épargne solidaire ou les produits d'investissement solidaire FCP, SICAV, et d'autres.
L'épargne collective, proposée par ton employeur, qui concerne l'épargne salariale (PEE, PERECO, PEI) et l'épargne-retraite
L’épargne collective :
On parle ici des plans proposés par ton entreprise pour t’encourager à épargner.
Toutes les entreprises ne les proposent pas car ce n’est pas obligatoire.
Globalement, ils te permettent d'obtenir des avantages en temps ou en argent :
Un mi-temps en fin de carrière payé comme un plein-temps.
Plus de congés payés étalés sur l’année
Le rachat de trimestre pour une retraite anticipée
l'alimentation d'un plan de retraite ou d'épargne d'entreprise pour avoir plus d’argent à ton départ à la retraite.
L'épargne collective a un super effet psychologique. Épargner en groupe avec les autres salariés incite grandement à épargner.
Est-ce que tu choisis ce que tu épargnes ? Oui.
Mais l’entreprise va t’inciter à le faire dans certains cas précis. Par exemple, si l’entreprise te verse des primes, c’est une somme exceptionnelle dont tu n’as pas besoin en théorie. C’est le bon moment de la placer.
Si tous les employés font la même chose, l’entreprise va pouvoir placer cette enveloppe et l’investir pour dégager des rendements. C’est le même principe qu’une Assurance-vie ou un plan d’épargne retraite individuel mais c’est ton entreprise qui s’en occupe.
Les différentes formes d'épargne salariale
Imaginons que tu travailles pour la meilleure entreprise au monde. Elle te verse régulièrement des primes d’intéressement ( = primes collectives si l’entreprise atteint ses objectifs), des primes de participation ( = distribution d’une partie des bénéfices de l’entreprise aux salariés) et un 13e mois.
En plus, tu disposes d’un Compte Epargne Temps (CET), c’est un compte sur lequel tu peux “placer” les périodes de temps non prises comme les RTT, jours de repos ou les congés payés pour les transformer en argent plus tard.
Maintenant soyons fous ! Ton entreprise a explosé les scores cette année et te verse toutes ces primes en même temps. Tu te mets clairement bien. 💶💶💶
Tu as 2 options :
Soit tu touches ces primes sur ton compte en banque mais tu vas payer des impôts dessus, soit l’argent ne sort pas de l’entreprise et tu les places dans un plan d’épargne salariale.
Il y a 3 grands placements possibles :
le Plan Epargne Entreprise (PEE) : très utilisé par les entreprises, c'est une solution d'épargne souple collective et facultative, pouvant être mise en place dans toute entreprise, quelle que soit sa taille.
le Plan Epargne Inter-entreprises (PEI) : consiste en la création d'un PEE commun à plusieurs entreprises. Souvent, quand les entreprises sont assez petites mais veulent proposer ce plan. Petite + petite + petite = grande.
La forme d'épargne retraite constituée au sein de l'entreprise est le Plan d'Epargne Retraite d’Entreprise Collectif (PERECO) : complémentaire au PEE, il est exclusivement dédié à la retraite.
Bon à savoir : Pour placer de l’argent sur ces plans, tu peux aussi verser librement de l’argent depuis ton compte avec un simple virement (pas seulement des primes).
Les produits financiers comme le PEE ou le PERECO permettent d'épargner et de se constituer un capital à moyen et long terme.
Le PEE est bloqué pour 5 ans donc c’est plutôt un placement moyen termes à mon sens.
Le PERECO est lui aussi bloqué pour 5 ans mais son réel objectif est de se créer une retraite complémentaire. On est donc sur du très long terme ici.
Quels sont tes avantages en tant que salarié ?
Il y en a un certain nombre
Une prise en charge par l'employeur de la plupart des frais contrairement au PER individuel par exemple.
Une exonération d'impôt sur le revenu.
Le capital peut être disponible sous certaines conditions comme l’achat d’une résidence principale ou un mariage.
La constitution d'une épargne pour la retraite.
Ça reste ouvert aux anciens salariés. Donc si tu travailles dans une boîte qui propose ces dispositifs et que tu changes, tu pourras toujours y mettre de l’argent même après ton départ.
Pour l'employeur, c’est surtout une question de marque employeur qui propose des avantages aux salariés pour les motiver et les fidéliser.
En général, on lance des pierres aux grandes entreprises et on veut bosser pour des startups qui sont plus “funs”. Mais si on parle de package salarial (salaire + avantages), les plans d’épargnes salariales sont un vrai plus.
Quand est-ce que c’est un placement qui vaut le coup ?
Si ton entreprise pratique l’abondement. C’est la cerise sur le gâteau.
C’est une somme complémentaire versée par ton entreprise pour compléter les sommes que tu as versées. Exemple : tu places 100€ sur un PEE et l’entreprise s’engage à verser la moitié systématiquement. Pour 100€, tu as placé 150€.
C’est vraiment un dispositif avantageux sachant que cette somme supplémentaire est exonérée d’impôts. Attention, certaines entreprises ne proposent l’abondement que sur un plan et pas sur tous donc il faut se renseigner.
À quoi faire attention ?
Il faut regarder les supports dans lesquels le PEE et le PERECO investissent. Comme pour une assurance-vie, chaque plan est différent avec des rendements et des risques différents. Renseigne-toi auprès des Ressources Humaines de ta boîte afin de t’assurer que tu es ok avec le taux de risque avant de souscrire à l’un de ces plans.
Pour info 1 :
Les entreprises de plus de 50 salariés sont dans l’obligation de proposer au moins un de ces plans. Et en 2025, toutes les entreprises de plus de 11 salariés devront également le faire. Ce sera au minimum une prime de participation, une prime d’intéressement ou un des plans que l’on a vu.
Pour info 2 : Depuis 2020, le PERCO a été remplacé par le PERECO. Si tu avais un PERCO, tu peux le garder en l’état sans soucis. Tu peux aussi demander un transfert de ton PERCO vers un PERECO. Le seul gros avantage est que tu pourras faire des versements volontaires sur le PERECO, ce qui n’était pas possible avant. C’est une excellente nouvelle si ton entreprise pratique l’abondement. Dans ce cas, pour tout versement volontaire de ta part, l’entreprise mettra également une somme d’argent au panier. S’il n’y a pas d’abondement, ne t’embête pas avec les démarches pour faire le transfert.
Voilà on a fait le tour des grands produits d’épargne en France. Ce n’était pas une mince à faire, j’espère que tu y vois plus clair !

L'Ami'graine 🤯
Concept : Toutes les deux semaines, on parle de sujets qui cassent la tête en version simplifiée. Tu t'es toujours demandé comment ça marche, mais tu n'iras jamais vraiment regarder. On en parle ici.
Comprendre les principes d’un ETF
Temps de lecture : 5 minutes
Il y a beaucoup d’acronymes dans le monde des finances. Ça fait peur alors qu’en vrai c’est simple comme bonjour.
Mon préféré : Les ETF.
C’est LE truc à connaître si tu veux commencer à investir en Bourse. Je suis un grand fan de cet investissement qui représente le plus gros rendement avec le moins de risque selon moi.
Alors, qu'est-ce qu'un ETF ?
Eh bien, cela signifie Exchange-Traded Fund. En français, ça serait fonds négocié en bourse mais personne ne le dit en français. En termes simples, un ETF, c’est une salade de fruits. C’est un instrument d'investissement qui regroupe un panier d'actifs (actions, obligations, matières premières, etc.) et les négocie sur une bourse, tout comme une action. T’as rien compris ? T’inquiètes.
Imagine que tu veux te faire une salade de fruits.
Tu vas au magasin et là, horreur. Tout se vend seulement en lot. Tu peux acheter un lot de 10 pommes, une main de bananes ou une cagette de fraises.
Le souci, c’est que tu veux juste te faire une petite salade de fruits pour toi. Tu ne fais pas un banquet et tu ne veux pas dépenser 50€. Tu as juste besoin d’une demi-pomme, une demi-banane et 3 fraises. Donc tu vas acheter la salade toute prête à 4,95€.
Les ETF, c’est l’équivalent de ta salade.
Tu peux acheter des actions d’entreprises précises comme LVMH, Total ou Air Liquide qui vont te coûter respectivement 730€+61€+165€ soit 956€. Ou alors tu achètes un ETF basé sur le CAC40 où dedans tu as un petit bout de LVMH, Total ou Air Liquide pour 100€. En achetant une action de cet ETF, tu as investi dans les 3 entreprises d’un coup. 🙂
C’est pour ça que les ETF sont si populaires.
Ils permettent une diversification instantanée en permettant d'investir dans un large éventail d'actifs avec un seul achat sans se prendre la tête. Cela signifie que tu peux avoir une exposition à différents marchés ou secteurs (beaucoup moins de risque) sans avoir à acheter individuellement chaque actif. Donc si Total se casse la gueule, ce n’est pas grave car, avec ton ETF, il y a toutes les autres pour tenir la barre sans faire chuter le cours.
Il existe plus de 9000 ETF disponibles sur le marché, couvrant différents
indices (CAC40, S&P500, Monde, Nasdaq100…)
secteurs d’activité (aéronautique, luxe, e-sport et jeux, technologie, etc.)
pays (France, Europe, Monde)
classes d'actifs (actions, immobilier, matières premières, etc.)
Les gros avantages
1) C'est réellement passif
Tu investis dans un indice.
Donc le gestionnaire du fonds fait le travail d'allocation / pondération à notre place. Sur un indice avec les 40 meilleurs, comme le CAC40, les "mauvais élèves" sont automatiquement sortis pour faire "entrer les bons" et garantir un bon rendement du fonds. Ça t’évite d'avoir à surveiller les résultats de chaque entreprise ou encore faire des analyses financières pour t’assurer que tout va bien.
2) Historiquement l'investissement passif est plus performant que l'investissement actif.
Sur le long terme, plusieurs études l'ont prouvé, 90% des gérants de fond ne font pas mieux que leur indice de référence sur le long terme. Ça signifie que tu seras plus performant en investissant dans un ETF que de passer du temps à choisir les actions une par une.
De plus, les ETF ont une performance entre 10% et 14% en moyenne sur les 30 dernières années. C’est clairement pas dégueu !
3) Tu diversifies ton investissement en un seul ordre.
Les indices les plus importants sont pour moi pour démarrer. Ce sont des ETF très larges donc avec moins de risque et tout disponible via un PEA.
MSCI World = Indice basé sur la croissance mondiale (+ de 1500 entreprises)
S&P 500 = Indice américain avec 500 grandes sociétés cotées sur les bourses aux États-Unis
Nasdaq 100 = Indice américain avec 100 plus grandes entreprises non financières cotées au NASDAQ qui est une place de bourse américaine.
STOXX Europe 600 = Indice européen avec les 600 principales capitalisations boursières européennes
MSCI Emerging Markets = Indice basé sur la croissance de 25 pays émergents
Lorsque tu investis dans des ETF, il y a quand même deux ou trois trucs à savoir tels que sa méthode de réplication (physique ou synthétique), ses frais, sa taille, sa liquidité et ses performances passées.
Est-ce que ça t’intéresse d’investir en Bourse ?
Si, oui, c’est 10% à 14% d’intérêt en moyenne pour 5 minutes de travail par mois.
Inscris-toi ici et tu auras une chance d’être tiré au sort pour bénéficier de la formation gratuite ! 🙂
L'Ami'sogyne 🗽
Concept : Toutes les deux semaines, on parle de notre relation à l'argent au travers de la psychologie et de notre société. Notre question préférée : Pourquoi ?
Définir ton profil investisseur - Le secret de la sérénité
Temps de lecture : 4 minutes
Avant d’effectuer un premier investissement, il faut que tu connaisses ton profil investisseur.
Qu’est-ce que c’est ?
On peut vulgariser ton profil investisseur comme étant ton caractère dans le monde de l’investissement.
Est-ce que tu es une personne qui aime prendre des risques et qui pas n’a pas peur de voir son argent s’évaporer pendant 2 semaines ou au contraire, tu préfères faire face au moins de risques possibles ?
En fonction de ton profil et pour ton bien-être, l’objectif sera de t’orienter vers des investissements avec lesquels tu es serein. Il n’y a rien de pire que d’être stressé par un choix d’investissement à s’en réveiller la nuit.
Voici le questionnaire pour définir ton profil investisseur.
(Questionnaire fourni par l’AMF - C’est la garde royale des marchés financiers)
Ici on part du principe que tu as déjà passé le 1er niveau de ma pyramide (l’épargne de sécurité), que tu n’as pas de prêts et tu te demandes quoi faire de ton argent pour la suite. Placer plus d’argent ou l’investir ?
Le questionnaire est divisé en 3 parties
L’investissement envisagé
Cette partie permet de déterminer quelle somme d’argent tu veux placer/investir dans le temps. Quel montant as-tu actuellement de disponible et quelle somme récurrente épargnes-tu chaque mois ? Ex : Tu as 5 000€ + 300€ par mois d’épargne.
Quels sont tes objectifs avec cet argent et dans combien de temps en auras-tu besoin ? Ex : Je n’ai pas besoin de cet argent dans les 15 prochaines années ou tu as prévu un investissement immobilier dans les 5 prochaines années.
Quel est ton objectif en plaçant/investissant cet argent ? Tu veux générer des revenus complémentaires, avoir un gros retour sur investissement rapidement ou te construire un patrimoine long terme ?
Tes capacités financières
Quelles sont tes connaissances en termes d’investissement. Plus tes connaissances sont importantes plus des investissements risqués peuvent te convenir. Et au contraire, moins tu en sais, plus il faut la jouer safe.
Quelle est la santé de ton budget en général. Tu dépenses régulièrement plus que ce que tu gagnes ou au contraire, tu es plutôt une personne frugale ?
Comment penses-tu que tes finances vont évoluer dans les prochaines années ? As-tu des projets en tête ? L’objectif étant de savoir si tu vas avoir des gros pôles de dépenses prévus tel qu’un enfant ou un mariage qui arrive.
Ton appétence au risque
Si ton investissement ne se passe pas comme tu l’avais prévu, que vas-tu faire ? Tu stresses ou tu vas à la plage faire bronzette ?
Jusqu’à combien es-tu prêt à perdre ? Un peu, beaucoup, à la folie, pas du tout ? Ce sont les mêmes questions que tu te poses en entrant dans un casino ^^
Si ton investissement perd beaucoup de sa valeur, est-ce que tu le gardes ou tu préfères vendre ?
En fonction de tes réponses, un profil investisseur va être estimé.
C’est une estimation ! C’est important de le préciser. N’hésite pas à être critique, dans un sens comme dans l’autre.
Voici les 5 types de profils
Très prudent
Prudent
Équilibré
Croissance
Dynamique
Tu t’en doutes mais plus tu as un profil qui tend vers le profil dynamique, plus tu es prêt à prendre des risques en espérant un haut rendement sachant que tu ne comptes pas sur ces sommes d’argent pour financer un projet futur.
À l’inverse, un profil très prudent n’est pas prêt à prendre des risques et à faire face à des potentielles pertes car il y a besoin de cet argent.
Il n’y a pas de bon ou mauvais profil pour investir.
Cependant il y a des bons ou mauvais produits financiers en fonction de ton profil.
Lis bien le rapport à la fin du questionnaire qui te donne quelques bons conseils en fonction de ton profil.
Attention, ce questionnaire ne prend pas en compte tes dettes ! Si tu en as, privilégie le remboursement de ces dernières avant d’investir ;)
L'Ami d'pain 🥖
Concept : Toutes les deux semaines, on parle d'une astuce ou une manière de faire des économies facilement applicables à ton quotidien.
Too Good To Go - Manger-Economiser-Contribuer
Temps de lecture : 3 minutes
Tu connais Too Good To Go ?
Si ce n’est pas le cas, ça va changer ton quotidien pour plusieurs raisons !
C'est une de ces idées géniales qui font du bien à la planète, à ton estomac et à ton portefeuille en même temps !
L'application Too Good To Go lutte contre le gaspillage alimentaire en mettant en relation des commerçants et des utilisateurs comme toi et moi. Tu sais, à la fin de la journée, les boulangeries, les restaurants et les épiceries ont souvent des invendus qui finissent à la poubelle. Quel gâchis, n'est-ce pas ?
Pourquoi je te parle de cette application aujourd’hui ?
Et bien pour plusieurs raisons.
1- J’ai eu la chance de croiser la route de Lucie Basch la fondatrice de Too Good To Go lors de son lancement en 2016 alors qu’elle était à la recherche de ses 1ers commerçants. Mon amour pour l’entrepreneuriat m’a poussé à suivre l’évolution de cette app que je trouve juste génialissime.
2- C’est une super app sur tous les plans. Sa mission pour lutter contre le gaspillage alimentaire, les valeurs de la boîte, et le gain pour le commerçant et le client. C’est gagnant-gagnant-gagnant. C’est un excellent moyen de faire des économies tout en faisant un geste pour la planète et en soutenant les commerçants locaux. Il n’y a pas meilleur cercle vertueux.
Alors comment ça marche ?
Tu installes l’appli et tu actives la géolocalisation. (ou tu renseignes une adresse).
L’application te propose une liste de commerçant autour de toi avec leurs produits à acheter. Ce n’est pas plus compliqué.
De leur côté, les commerçants peuvent vendre les produits qui ne pourront pas vendre le lendemain à prix réduit sous forme de "paniers surprise".
Toi, tu choisis le panier qui t’intéresse comme des fruits, du fromage ou un mix de viennoiseries à un prix vraiment sympa.
C'est vraiment gagnant-gagnant : tu fais une bonne affaire, tu découvres de nouvelles choses à manger, et en même temps, tu contribues à réduire le gaspillage alimentaire.
C'est comme une chasse au trésor gastronomique où tout le monde y trouve son compte, et où la planète te dit merci. Pas mal, non ? 🧺🍞🌍
La plupart des paniers anti-gaspi sont vendus à -30% de sa valeur réelle.
Donc si tu achètes 1 panier par semaine à 3,99 € par semaine, tu peux économiser plus de 400 € par an : une somme non négligeable, surtout en cette période d’inflation !
Comment Too Good To Go gagne de l’argent ?
Ils prennent 1€ sur chaque panier vendu. Donc, toi tu achètes un panier à 3,99€, c’est 2,99€ pour le commerçant et 1€ pour Too Good To Go. Simple, efficace.
Quelques chiffres intéressants
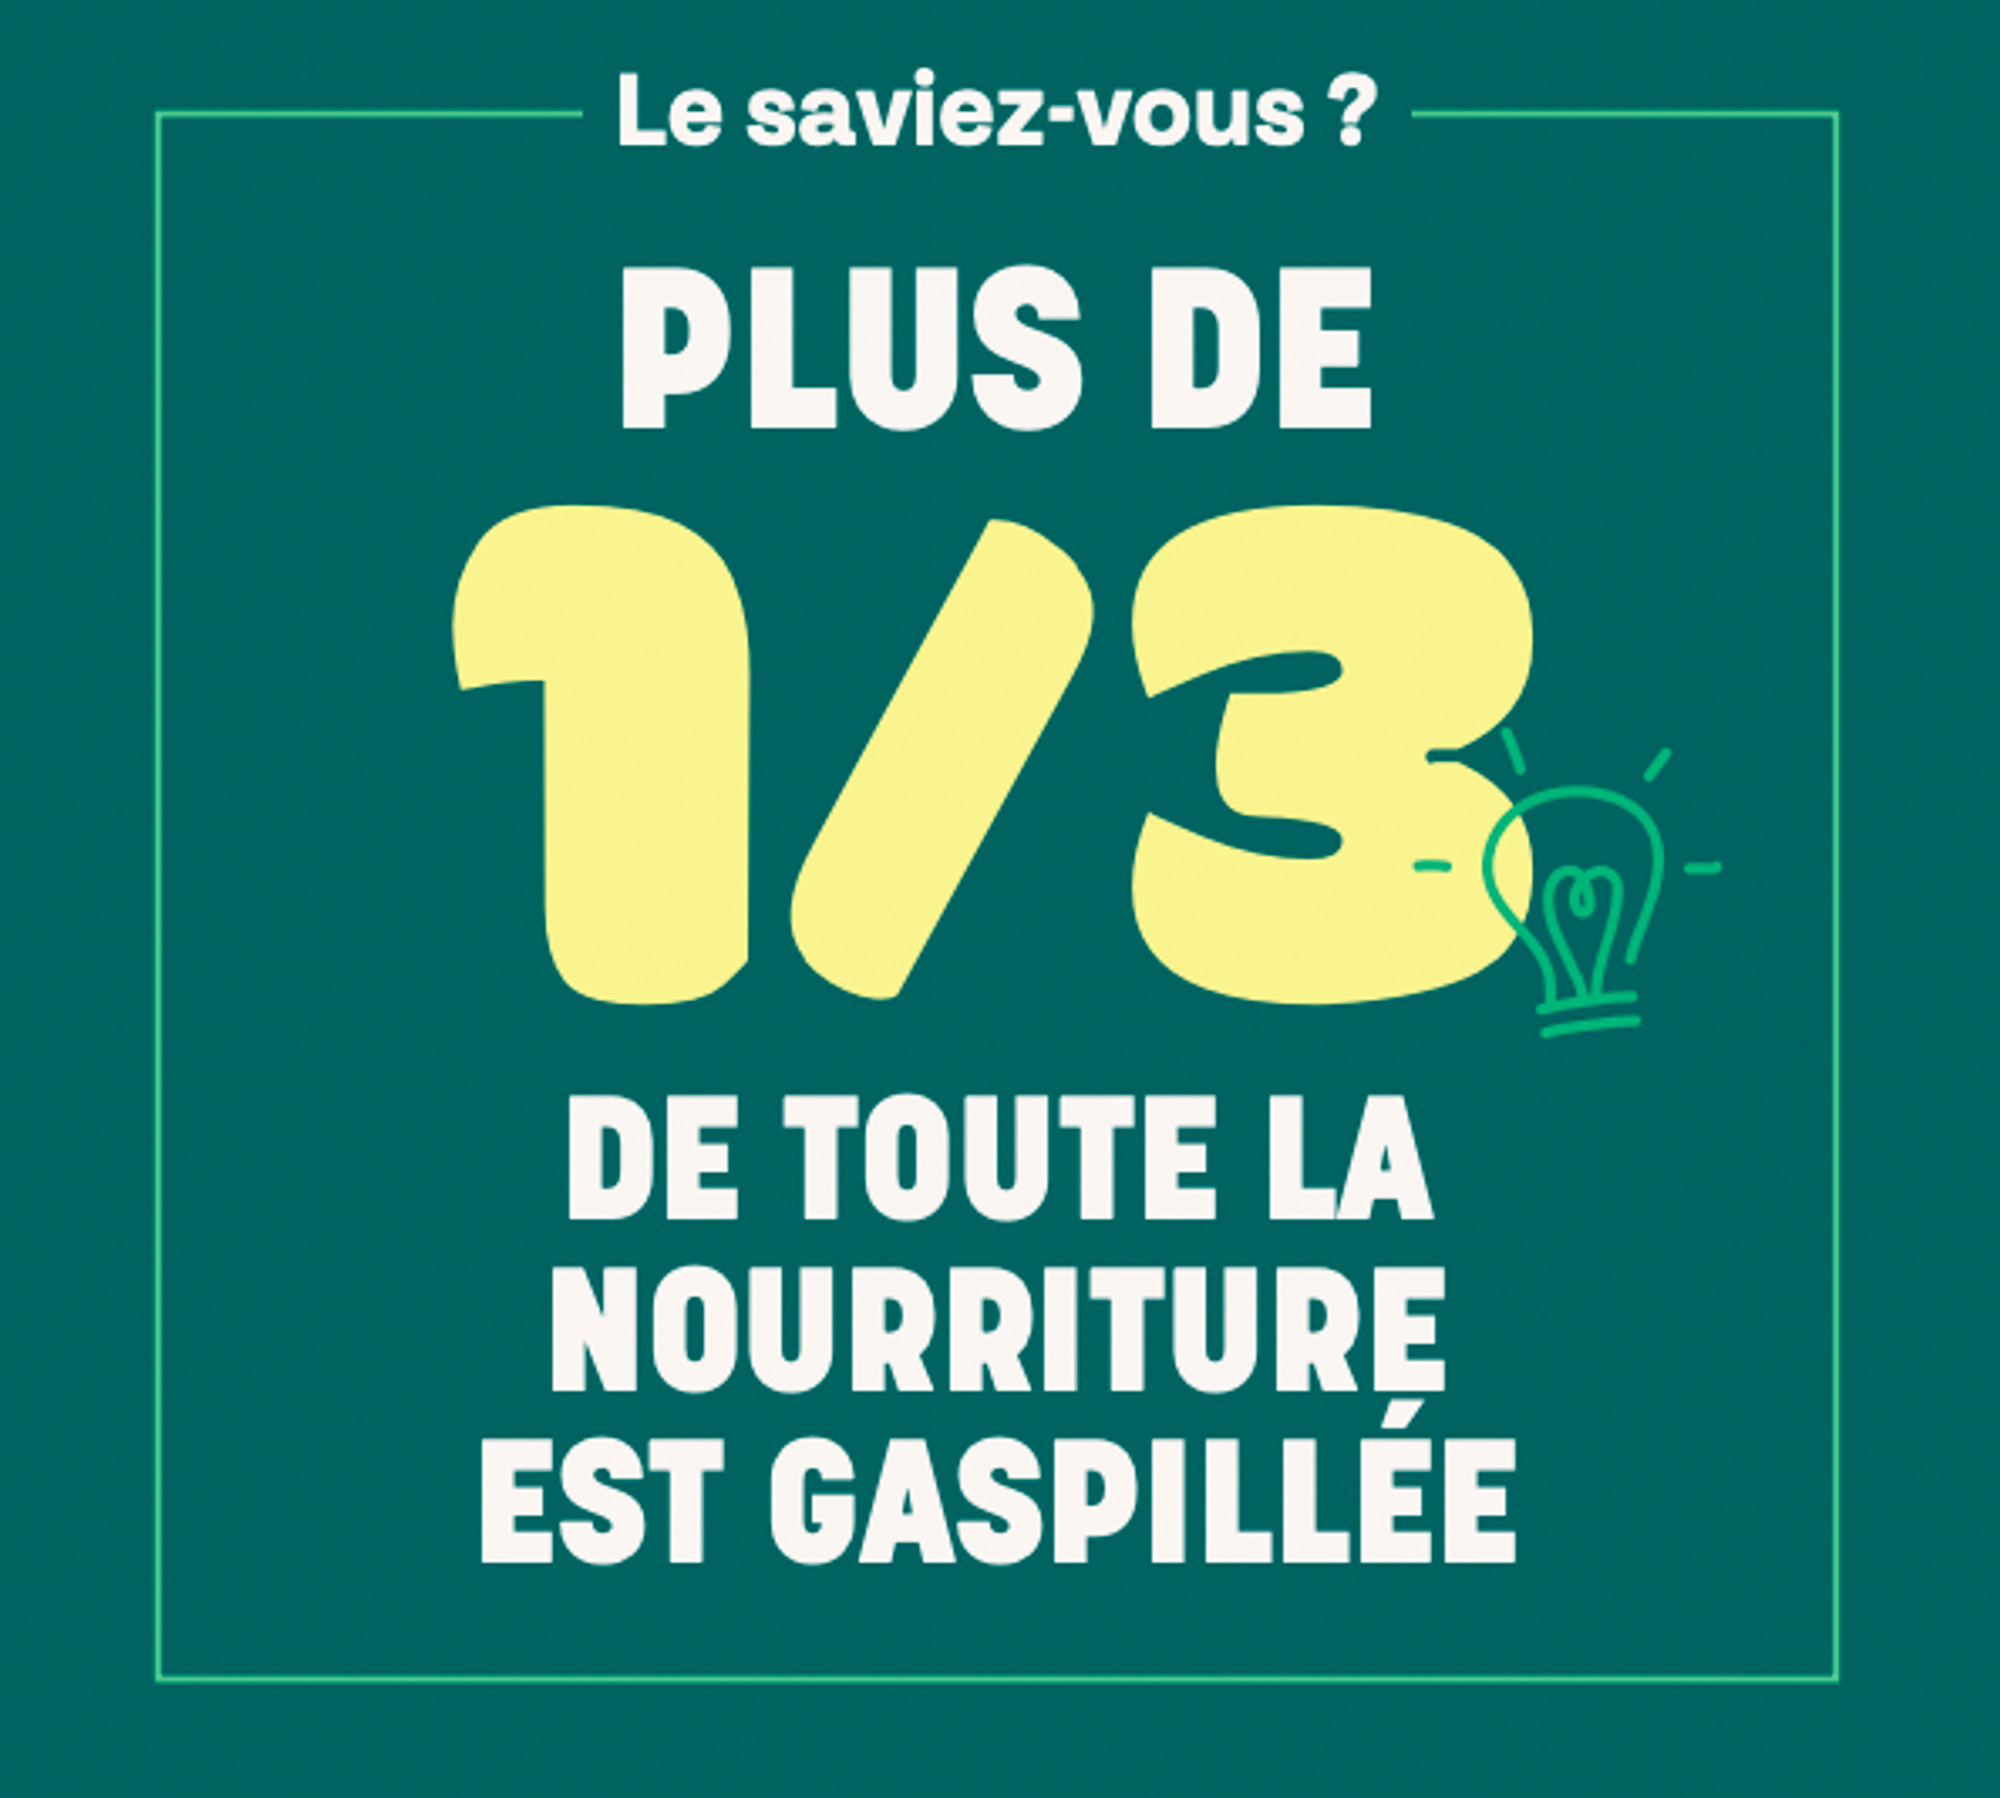
Dans le monde, 1 personne sur 9 se couche le ventre vide (FAO, 2022). Malgré ce chiffre choquant, près de 40 % de la nourriture dans le monde est gaspillée (WWF, 2021). Encore plus choquant à mon avis. En parallèle, l’invasion de l’Ukraine par la Russie a fait exploser le prix des denrées alimentaires, des carburants et des engrais (PAM, 2022).
Si ça ne t’a pas convaincu pour installer l’application, je ne sais pas quoi faire.
PS : ce n’est pas un article sponsorisé. C’est juste une appli géniale qui mérite d’être connue et utilisée.
Si cette conversation t'a plu, et que tu connais quelqu'un à qui elle peut servir, tu peux la partager juste ici :
Et si ce n'est pas encore fait, tu peux t'abonner :
Au fait, t’as une question ?? Je réponds à tous mes mails !
Je te donne rendez-vous dans 2 semaines pour une nouvelle conversation ! ❤️
Bisous,
Alex ⏫