
#14 L’Ami’ssive
Salut l’Ami(e) 👋
Comment vas-tu ?
Ma mission : Dans 15 ans, je veux que tous les jeunes de 30 ans aient reçu les bases d'une éducation financière.
Lors de mes coachings, c’est un sujet très récurrent.
“J’ai une assurance-vie depuis des années, mais je ne sais pas si elle est bien.”
Je vais t’apprendre à répondre à cette question aujourd’hui 😊
Si tu es là, c’est que toi aussi tu as senti qu’il se passe quelque chose d’important avec tes sous. Mais tu n’as pas le temps de creuser le sujet en profondeur ou même la motivation.
Bonne lecture !
🧑🏫 Ce dont on va parler aujourd’hui :
🎯 Les 5 clés pour investir dans une bonne Assurance-vie
Continuez à partager au maximum à toute personne qui aimerait rejoindre la bande 🤩 C’est gratuit et c’est génial d’accueillir des nouveaux !
L'Ami'ssion 🎯
Concept : Toutes les deux semaines, on parle de grands principes pour améliorer ton quotidien au travers des finances personnelles.
La mission : Avoir une gestion de tes finances perso qui te ressemble, facile à gérer pour ton toi de demain.
Les 5 clés pour investir dans une bonne Assurance-vie
Temps de lecture : 17 minutes (entre culture et découverte)
Quand j’ai cherché une manière imagée de vous expliquer l’Assurance-vie (AV), son fonctionnement m’a fait penser au chiffre 5 dans la culture vietnamienne.
Le chiffre 5 représente les 5 éléments qui composent la vie :
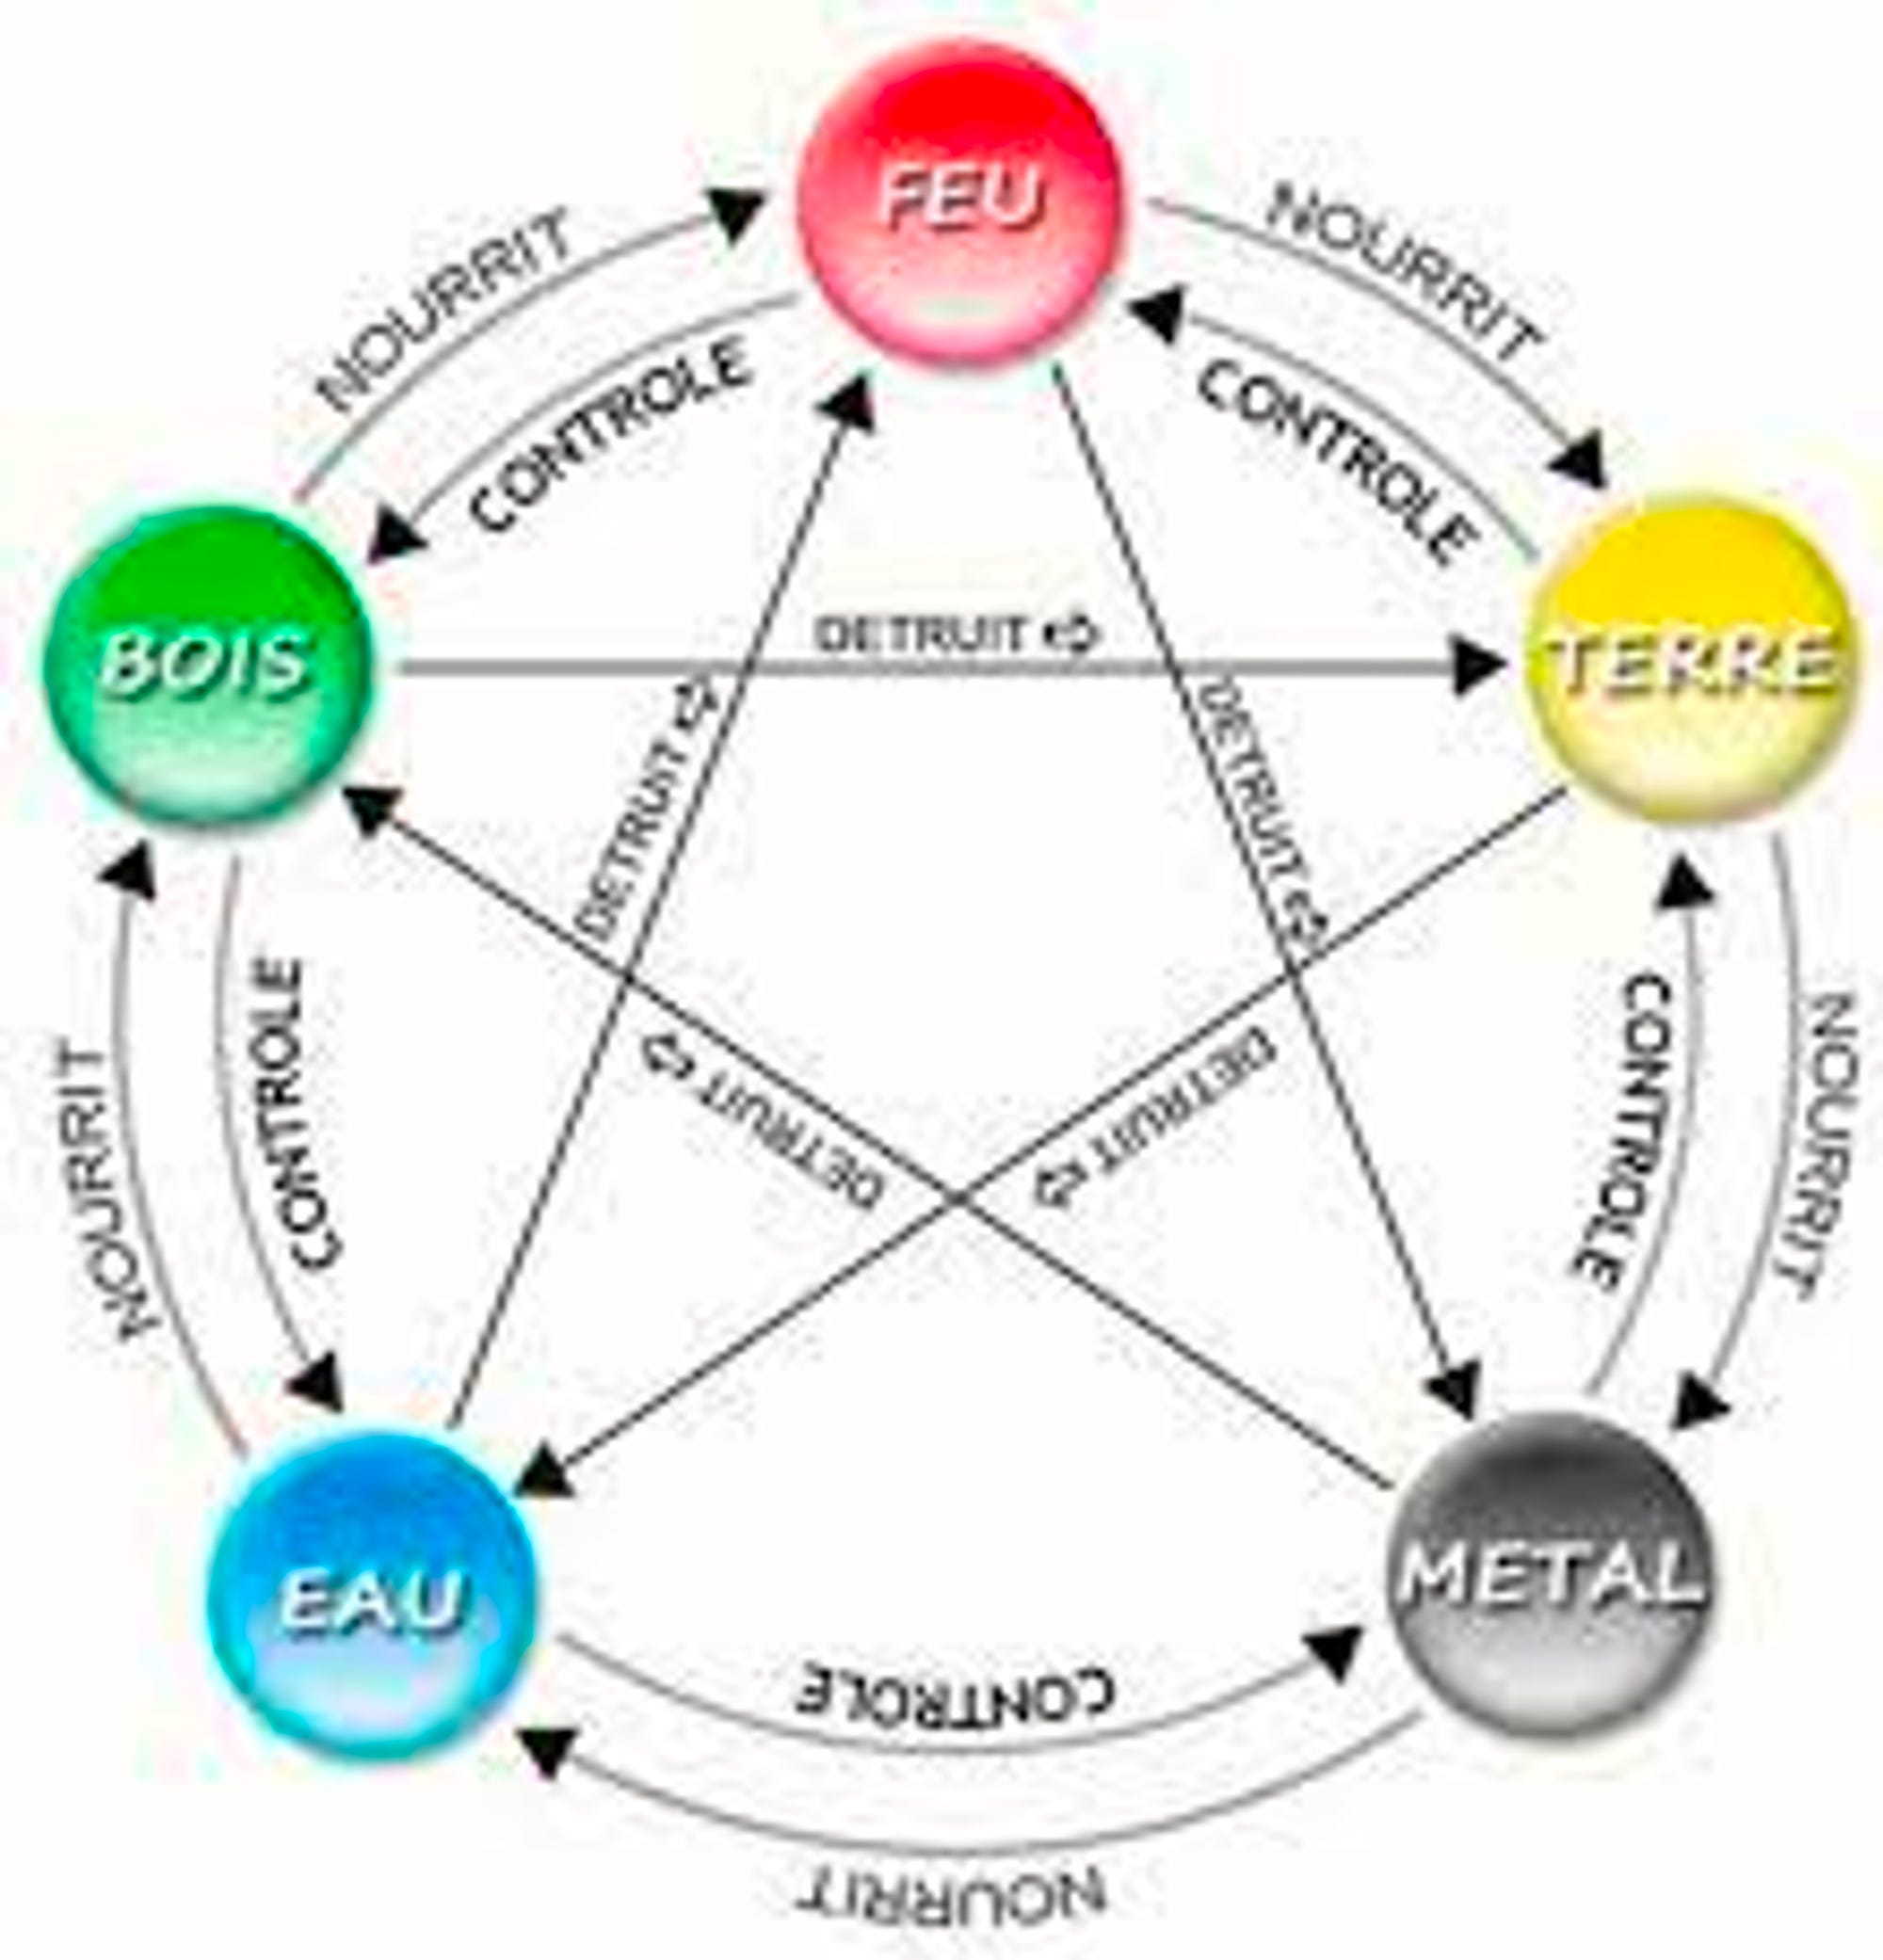
Le feu, la terre, le métal, l’eau, le bois.
C’est la définition parfaite de l’Assurance-vie dans un portefeuille d’investissement.
Je m’explique.
L’assurance-vie est composée de 5 caractéristiques :
Un fonctionnement unique
Des supports d’investissement divers
Des frais sournois
Une fiscalité avantageuse
Une stratégie sans limite
Il faut maîtriser ces 5 aspects pour avoir une assurance-vie performante qui répondra à tes objectifs de vie.
Si tu ne comprends pas son fonctionnement, tu ne bénéficieras pas de la fiscalité.
Si tu ne connais pas les supports, tu ne pourras pas mettre en place une stratégie qui te correspond.
Si tu omets les frais, etc. Tu comprends l’idée.
Il faut savoir que l’AV est le placement préféré des Français avec plus de 1 800 Milliards d’encours actuellement (le montant total investi en AV).
Ce n’est pas pour rien. Si tu ne devais choisir qu’un seul investissement sur le long terme, une AV peut suffire à atteindre tes objectifs de vie.
C’est l’investissement le plus complet. Mais trop de choix, tue le choix.
Beaucoup d’acteurs du marché prélèvent beaucoup de frais et profitent de ton ignorance pour s’en mettre pleins les fouilles.
Tu l’auras compris, toutes les AV ne se valent pas.
C’est pour cela qu’il est important de comprendre les 5 éléments.
Maintenant que tu as la métaphore en tête, on va entrer dans le détail pour que tu puisses en ouvrir une demain sans te faire avoir.
1- Le fonctionnement 🌍
Quelques idées reçues de bases :
L’AV est bloquée. Faux. Il y a des avantages fiscaux si tu attends 8 ans mais tu as accès à ton argent si tu en as besoin.
L’AV est une assurance décès. Faux. Il y a juste des facilités de succession, c’est pour cela que les AV sont souvent légués suite à un décès.
L’AV n’a pas de plafond. Contrairement à un Livret et ça c’est top !
L’AV n’est pas rentable. Faux, ça dépend juste de ce qu’elle contient. On en parle juste après dans les supports.
Le nombre d’AV est limité. Faux. Ça, c’est le mieux. Tu peux en créer 10 pour financer 10 projets différents et bénéficier d’une stratégie et des avantages de chacune.
Bonus : Même un mineur peut ouvrir un contrat d’AV. Pour tes enfants, c’est le meilleur placement à mon sens.
Une AV est une enveloppe de diversification unique avec de nombreux avantages (notamment sur la fiscalité et la succession). Elle se contracte auprès d’un assureur.
Comme je te le disais, il y a de très nombreux acteurs. Tu peux ouvrir une AV à peu près partout :
Les banques traditionnelles. Ils vendent des AV « maison » avec beaucoup frais et des performances médiocres.
Les banques en ligne. C’est mieux niveau frais qu’au-dessus mais ça reste pas très performant.
Les conseillers en gestion de patrimoine (CGP). En général, ils sont payés à la commission donc ils vont te vendre ce qui leur rapporte plus mais pas ce qui te correspond le mieux.
Les mutuelles ou associations. Chez eux, c’est un mix entre banques tradi et en ligne donc pas dingue.
Les courtiers en ligne spécialisés en assurance-vie. Là, on a des acteurs intéressants comme assurancevie.com, Placement-direct.fr, ou encore Linxea. Je te dis à la fin lesquels je te recommande vraiment.
Les FinTech spécialisées en gestion pilotée. Chez eux, on a aussi des acteurs excellents comme Yomoni et Nalo.
Je t’ai dit plus haut qu’on pouvait investir dans beaucoup de choses avec l’AV.
On appelle ça des supports.
L’Assurance-vie est donc ce qu’on appelle une enveloppe multisupport.
2- Les supports 💧
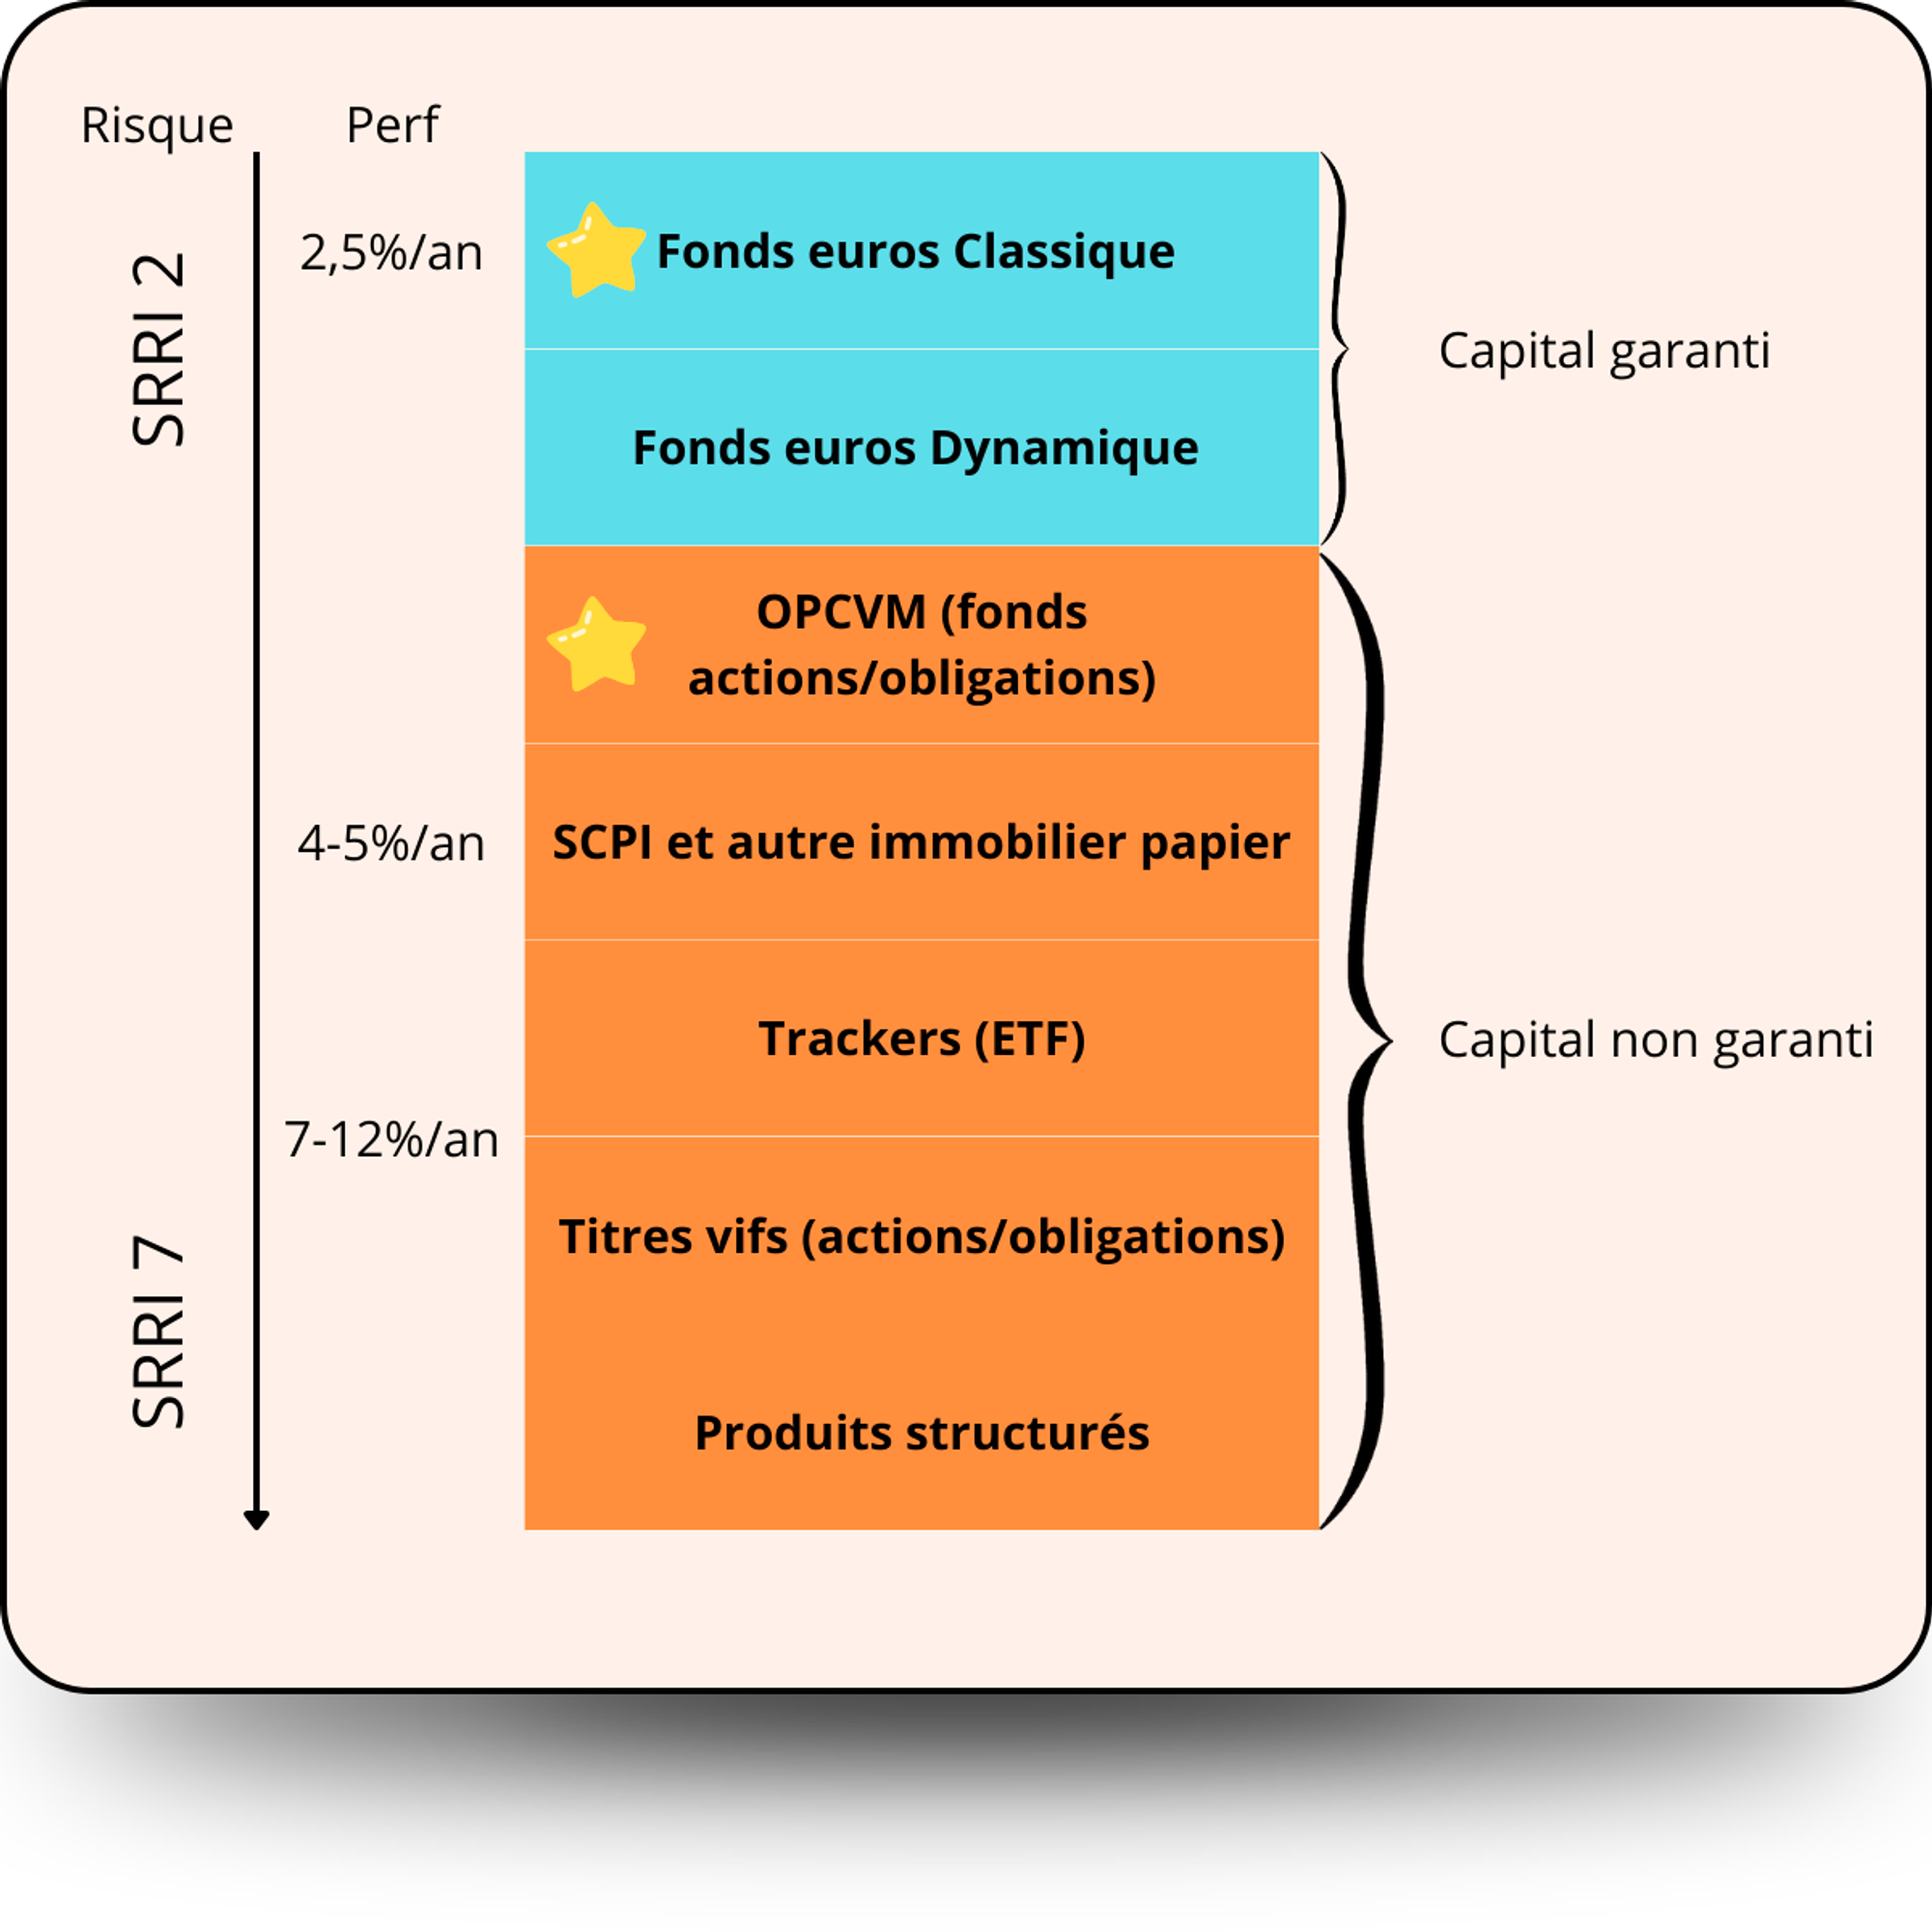
Comment tu peux le voir, ils sont divisés en 2.
Ça m’a fait penser à une autre analogie.
Toujours dans la culture vietnamienne, le chiffre cinq est aussi constitué à partir des nombres 2 et 3. Ok, on est passé niveau CP 😅
Pour eux, le chiffre deux est à l’origine du Yin.
Et le chiffre trois est à l’origine du Yang.
C’est-à-dire qu’il faut avoir des deux pour atteindre le Chi. Trop de l’un ou de l’autre amène au déséquilibre.
Les deux sont complémentaires et ne forment qu’un.
C’est la même chose dans une AV.
Le Yin correspond au fonds euros. Ce sont des placements sécurisés comme un livret A. Ils sont garantis. Ça signifie qu’on t’assure que cette somme ne sera pas perdue.
Il en existe 2 types :
Fonds euros Classique = majorité d'obligations d'État connues sous le nom d'Obligations Assimilables du Trésor (OAT). En gros, ce sont des prêts que tu fais à l’Etat.
Fonds euros Dynamique = C’est une version améliorée du Classique avec 80% d’obligations + 20% d’UC (on en parle juste après) pour améliorer les performances. Il est aussi garanti à 100% ce qui en fait un meilleur produit.
Passons au Yang représentant les Unités de Compte (UC) en orange.
Elles intègrent de nombreuses classes d’actifs dans lesquelles tu peux investir.
Des actions en Bourse, de l’immobilier, des obligations et plein d’autres produits.
Elles sont classées par ordre de risques liés à la volatilité selon l’indicateur SRRI (Synthetic Risk and Reward Indicator).
SRRI 1 = volatilité inférieure à 0,50 %. → 0 risque → 0 gain.
SRRI 2 = volatilité < 2 %.
SRRI 3 = volatilité < 5 %.
SRRI 4 = volatilité < 10 %.
SRRI 5 = volatilité < 15 %.
SRRI 6 = volatilité < 25 %.
SRRI 7 = volatilité > 25 %. → gros risque → gros gains.
Dans notre image, on peut voir les deux classes d’actifs avec une petite étoile qui sont les plus vendues via des AV en France. La moyenne étant de 80% de fonds euros classique.
Autant te dire que c’est loin d’être optimisé car le rendement était de 1,8% en 2022 et environ 2,5% en 2023. C’est moins bien que le livret A 🤯 Bref nul nul nul si tu penses à l’inflation.
C’est pour cela que les gens pensent que les AV ne sont pas performantes. Alors que les possibilités sont incroyables ! Certaines AV ont une performance allant jusqu’à plus de 20% par an.
Avantage supplémentaire, tu peux faire évoluer les supports de ton AV.
Tu peux démarrer avec des placements à risque et le jour où tu réfléchis à acheter un appart, tu peux basculer sur du fonds euros pour garantir ton apport.
En plus de ces performances moyennes, il faut ajouter les frais appliqués sur ton investissement. C’est là que le plus gros se joue entre une bonne AV et une mauvaise.
3- Les frais 🔥
Je vais passer par 4 chemins. C’est là que tu te fais niquer en disant merci.
Alors sois attentif.
Il y a 6 frais différents.
Quand tu contractes une AV, il peut y avoir des frais d’entrée.
→ S’ils ne sont pas égaux à 0, c’est une mauvaise assurance-vie.
Quand tu as investi sur un support, il va y avoir des frais pour les intermédiaires qui te permettent d’acheter ce produit.
Frais de gestion du fonds euro
0,50 % à 0,90 % par l’assureur
Frais de gestion sur unités de compte (UC)
0,50 % à 1 % (frais du contenant) par l’assureur
0,15 % à 2,20 % (frais du contenu) par le gérant du fond
Qu’est-ce qu’un bon taux total ?
→ 0,50 % : excellent
→ 0,60 % : bien
0,75-0,80 % : moyen, à éviter
Supérieur à 0,80 % : à fuir
Ensuite, tu vas investir de manière régulière (ex. 100€ par mois.)
Paf, des frais de versements apparaissent. S’ils ne sont pas de 0%, pars en courant.
Puis, tu vas vouloir retirer un peu d’argent.
Paf, paf ! Des frais de sortie.
Idem, ils doivent être égaux à zéro.
Il existe aussi des frais d’arbitrage. Ils s’appliquent quand tu choisis de changer de support.
Ici encore, si ce n’est pas 0, c’est ciao.
Et pour finir, les frais de mandat de gestion pilotée. Ceux-là sont un peu particuliers.
Tu peux demander au gestionnaire de s’occuper de ton AV et faire évoluer les supports en toute autonomie. Si tu choisis ce mode de gestion “pilotée”, les frais sont de 1%. Ils bossent pour toi donc il faut les payer, normal. C’est une bonne idée si tu veux laisser vivre ton investissement.
Récap
Frais d’entrée = 0
Frais de gestion du fonds euro = max 0,70%
Frais de gestion sur unités de compte (UC) = max 0,60%
Frais de versements = 0
Frais de sortie = 0
Frais d’arbitrage = 0
Frais de mandat de gestion pilotée = 1% si tu choisis la gestion pilotée
Avec un total inférieur à 1,60%, c’est parfait.
Ah, petit conseil, si tu ne comprends pas les frais du contrat, ne signe rien 😉
4- La fiscalité 🦾
L’AV est très populaire pour ses avantages fiscaux. L’imposition est calculée sur les intérêts dans le temps.
Le calcul a été modifié le 27 septembre 2017.
Il y a un réel avant/après.
Pour tous les intérêts issus des versements qui ont été faits avant, voilà comment ça fonctionnait.
Il y avait un minimum de 17,2% d’impôts sur les intérêts par défaut (les prélèvements sociaux comme sur ton salaire au passage du brut au net).
En plus de cela,
Si ton AV avait entre 0 et 4 ans, s’ajoutent 35% soit un total de 52,2%
Entre 4 et 8 ans, s’ajoutent 15% soit un total de 32,2%
Plus de 8 ans, s’ajoutent 7,5% soit un total de 24,7%
Tu commences à comprendre pourquoi il est moins intéressant de retirer son argent d’une AV avant 8 ans d’ancienneté.
Depuis 2017, les règles ont un peu changé.
Il y a toujours un minimum de 17,2% de taxes sur les intérêts.
Moins de 8 ans, ajoute 12,8% soit un total de 30% (ce taux est appelé la Flat taxe)
Plus de 8 ans, ajoute 7,5% soit un total de 24,7% (comme avant 2017).
Mais il y a une règle en plus pour les personnes qui ont plus de 150 000€ sur leur AV. Pour toutes les plus-values générées après cette somme, la taxe monte à 30%.
Je te recommande donc de ne pas dépasser ce montant investi pour une AV même s’il n’y a pas de plafond. En atteignant cette somme, les avantages fiscaux disparaissent.
Les plus à savoir :
L’AV est ce qu’on appelle une enveloppe capitalisante. Ça signifie que tu n’es imposé que lorsque tu retires ton argent. Pas avant.
Après 8 ans, si tu retires une somme qui comprend moins de 4 600 € « d’intérêts » (9 200€ pour les couples mariés/pacsés), tu es exonéré d’impôts. Et tu peux faire ça chaque année ! C’est un très bon plan.
Tu peux choisir un mode de taxe sur ton AV différente basé sur ton IR (Impôts sur le revenu). Si tu paies très peu d’impôts, ça vaut le coup de regarder.
Tu peux être exonéré d’impôts si tu retires tes sous de l’AV pour certaines raisons :
Suite à un licenciement (à condition d’être inscrit à Pôle Emploi)
Suite à une cessation d’activité non salariée avec un jugement de liquidation judiciaire
Pour une mise à la retraite anticipée
Suite à une invalidité conséquente
T’es encore là ? Cool car on passe à la partie la plus intéressante !
5- La stratégie 🪵
Il faut savoir qu’il existe 2 gestions possibles pour une AV :
La gestion libre où c’est toi qui choisis dans quoi tu veux investir et les proportions.
La gestion pilotée où c’est le gestionnaire qui choisit pour toi en fonction de tes recommandations (niveau de risque, seulement des investissements responsables, etc.)
Certains acteurs sont meilleurs pour la gestion libre et d’autres pour la pilotée.
Mes compères experts de l’avenue des investisseurs conseillent celles-ci :
Gestion libre : Le comparatif complet ici
Linxea Spirit 2 (contrat assuré par Spirica) ;
Lucya Cardif (contrat assuré par BNP Paribas Cardif) ;
Evolution Vie (contrat assuré par Abeille Assurances).
Gestion pilotée : Le comparatif complet ici
Selon moi, il y a 3 grandes stratégies d’usage d’une Assurance-vie
Pour financer tes projets de vie
Pour l’épargne de tes enfants mineurs
Pour ton héritage
Financer tes projets de vie
Comme on l’a dit avant, tu peux ouvrir autant d’AV que tu veux.
Si tu as 10 projets dans lesquels tu veux mettre ton épargne, ouvres 10 AV dès aujourd’hui.
Tu peux les ouvrir chez plusieurs acteurs différents.
Un projet, une AV.
Plus ils sont long terme, mieux c’est pour le côté fiscal.
Rappel : La somme à placer sur un livret d’épargne représente 6 mois de charges max, ton matelas de sécurité. Investis le reste 😉
Sinon ton épargne meurt à petit feu dévoré par l’inflation. 20 000€ sur un livret A est une folie ! Si tu as besoin de faire le point, on en parle ensemble si tu veux 🙂
Pour tes enfants
PLEASE n’ouvre pas un livret pour tes enfants !!
Le temps qu’il puisse s’en servir, l’inflation sera passée par là et tout l’argent que tu auras placé ne vaudra plus rien.
Étant donné que tu ne peux pas ouvrir un PEA pour un mineur, l’Assurance-vie me paraît être le meilleur placement.
Dès sa naissance, ouvre une AV en son nom et place une petite somme chaque mois.
Exemple :
Si tu places 100€ par mois, à ses 18 ans, ça représente 21 600€ placés. A ce montant, tu ajoutes tous les intérêts générés sur la période.
Les estimations représentent un total compris entre 55 000€ et 84 000€ selon le risque que tu auras choisi. Plus l’investissement est long, plus tu peux prendre des risques.
Pas mal pour démarrer dans la vie non ? Et ce avec seulement 100€ par mois.
Rappel : En Bourse, si tu investis sur un horizon de 15 ans, tu es sûr de gagner à 99,8%. Alors sur 18 ans, tu peux être serein.
Ton héritage
Avec une AV, tu as ce qu’on appelle une clause bénéficiaire. Avec elle, tu peux désigner les héritiers de ton AV même s’il n’est pas un descendant proche. C’est une information privée.
Tu peux leur transmettre jusqu’à 152 500 € (chacun !) sans qu’ils n’aient à régler de taxes de succession qui peuvent monter jusqu’à 60% par la voie classique.
C’est incroyable, non !
Certains contrats bénéficient aussi d’une garantie planchée.
Qu’est-ce que c’est ?
Prenons un exemple : Tu as une AV avec une garantie plancher de 50 000€. Si tu décèdes et que ton AV ne vaut que 40 000€ car il y a eu une crise boursière. Tes bénéficiaires recevront quand même 50 000 euros, c’est le montant garanti que tu as choisi.
Mais cette garantie a un prix. Des intérêts qui peuvent faire mal. Donc je le conseillerais seulement pour les personnes qui ont une santé fragile avec une ouverture d’AV tardive.
Si tu lis cette ligne, merci. T’es un warrior.
On a fait un très gros tour de l’Assurance-vie.
Si tu as appris des trucs, un like pour me dire que ça t’a plu me fera énormément plaisir !
Récap global
Une bonne Assurance-vie, c’est :
0 frais sur versement, 0 frais d’arbitrage, 0 frais de sorties
Un fonds euro avec un bon historique de rendement,
Un bon choix d’unités de compte (avec faibles frais de gestion),
Une gestion en ligne avec un service client très efficace et disponible (regarde les avis sur Google pour t’en assurer)
Le choix entre gestion libre ou pilotée.
Bonus de fin :
Jette aussi un œil sur Goodvest, ils proposent des produits d’épargne exclusivement engagés vers le climat. Je n’ai pas d’avis sur la qualité de leurs produits car ils sont tous jeunes mais ils méritent une mention spéciale pour leur mission.
Nalo et Yomoni proposent aussi une option ESG pour investir seulement sur des produits respectueux de l’environnement.
Je voulais te faire un plan d’actions en 5 étapes pour choisir et ouvrir ton AV mais on a déjà pas mal causé aujourd’hui.
Envoie-moi un message si tu le veux, je te l’enverrai 😉
PS : Pense à ton Chi quand tu investis en AV.
Partage ce que tu viens d’apprendre à un de tes proches, ça lui sera utile.
Et si ce n'est pas encore fait, tu peux t'abonner :
À la semaine prochaine ! ❤️
Bisous,
Alex ⏫