
#21 L’Ami’ssive
Salut l’Ami(e) 👋
Bienvenue dans cette 21e édition de cette Newsletter !
Si tu veux soutenir mon travail, pense à cliquer sur le 💙 au-dessus.
🧑🏫 Ce dont on va parler aujourd’hui :
🎯 Savoir quel est le meilleur moment pour investir sans stress
❓Une nouvelle partie pour les curieux : Je réponds à vos questions
Avant de commencer, tu peux :
️Réserver une session de coaching avec moi
Découvrir mon guide pour démarrer en Bourse
L'Ami'ssion 🎯
Concept : Améliorer tes connaissances en éducation financière. Pas besoin d’être un expert mais au moins de connaître les bases.
Savoir quel est le meilleur moment pour investir sans stress
Temps de lecture : 8 minutes
Tu es dans un monde où tu n’as que 2 possibilités : le succès et l'échec.
Bien entendu, on t'a toujours dit d'éviter l'échec à tout prix.
Alors quoi ?
Instinctivement, tu vas tout faire pour booster tes chances.
Tu pars à la recherche du "bon moment" pour démarrer une chose qui te tient à cœur.
Tu attends le 1er janvier pour arrêter de boire de l’alcool.
Tu attends d’être au bord du burn-out pour prendre des vacances.
Tu attends ta retraite pour profiter.
Ça paraît insensé, tu ne trouves pas ?
On attend tous le bon moment.
Mais existe-t-il vraiment ?
Spoiler alert, la réponse est oui.
Ce fameux "bon moment" optimise ta probabilité d’atteindre ton objectif.
Les soucis étant que les autres moments deviennent des murs. Des barrières qui te bloquent et t’empêchent de commencer un projet qui compte vraiment pour toi.
Imagine 2 secondes. Tu as 10 000€ de côté.
Qu’est ce qui t’empêche de partir en vacances sur une plage à Bali pendant 4 mois ?
…
Toutes les réponses auxquelles tu viens de penser sont tes propres barrières.
Tu penses que tu as un CDI, une famille, des responsabilités, des engagements, que tu manques de temps ou d'argent.
Ok, j’entends. Ce sont des raisons valables.
Mais t’empêchent-elles réellement de partir quelques mois ?
Certains le font. Donc, c’est totalement possible.
En réalité, plus le défi est grand, plus l'envie d'attendre ce moment idéal se fait sentir.
Maintenant que c’est dit, on va parler d’investissement. Ce dernier est un moyen de concrétiser tes projets. Qu’ils soient petits ou grands.
Mais pour mettre toutes chances de son côté, il faut investir au moment idéal.
Ici comme pour le reste, ce moment n'est qu’une illusion.
Que ce soit dans l’immobilier, en bourse et même en crypto, personne ne peut prévoir le timing parfait. Chaque année est unique.
Une année, l’IA arrive et fait explosé les cours de Bourse. Cette même année, l’inflation augmente et les taux de crédit augmentent. Le Bitcoin a fait +100% alors qu’il était sensé en période de marché baissier.
Chaque année a son lot de crises et de surprises.
Même les plus grands experts (9 experts sur 10) n’arrivent pas à anticiper les marchés.
Alors toi et moi, on va éviter de sortir la boule magique en tentant de prédire le futur.
Par contre, tu peux devenir un investisseur avisé, c'est celui qui s'ajuste et modifie sa stratégie en fonction des données actuelles.
Il minimise les risques avec une réserve (matelas de sécurité), en diversifiant ses investissements et en restant bien informé.
Il faut agir, pas juste réagir.
Attendre le bon moment, c'est se mettre en pause, espérer un alignement parfait des planètes.
C'est facile, mais irréaliste.
Tu veux quelque chose que tu n’as pas. Tu vas devoir faire une chose que tu n’as jamais faite.
Les personnes qui se jettent à l'eau, même en période troublée, gagnent en expérience beaucoup plus rapidement et vont plus loin que ceux qui observent et hésitent.
Le bon moment, ça n'existe pas, et n'existera jamais. (Mais ça ne signifie pas qu’il faut faire n’importe quoi, bien sûr.)
Le bon moment vs TON bon moment
Il n’y a pas de bon moment généralisé mais je pense qu’il y a de meilleurs moments que d’autres.
Partir à Bali pour 4 mois alors que tu attends un bébé à 8 mois de grossesse.
Mmmmhhh ça sent le mauvais timing.
Le bon moment ne dépend pas de la situation économique mais plutôt de ta situation personnelle.
Ton bon moment à toi n’est donc pas celui du voisin.
Si on reparle d’investissement, on parle de bon moment quand tu es dans une situation favorable de vie où :
Tu as de l’épargne de côté
Tu as des revenus qui te permettent d’emprunter ou d’investir
Tu as un peu de temps à dédier à un projet d’investissement.
Si tu coches ces 3 cases, c’est le bon moment pour toi !
Attendre le bon moment à un coût
Dans le monde de l’investissement, j’entends souvent cette phrase :
“Le 1er bon moment, c’était hier. Le second, c’est maintenant”.
Pourquoi, à ton avis ?
On l’a dit, attendre le bon moment, c’est prendre le risque de ne jamais se lancer.
C’est aussi subir un coût d’opportunité.
Parce que pendant que tu attends, tu ne fais pas travailler ton argent pour toi.
Et ton épargne se fait grignoter par l’inflation chaque année.
Combien ça te coûte concrètement ?
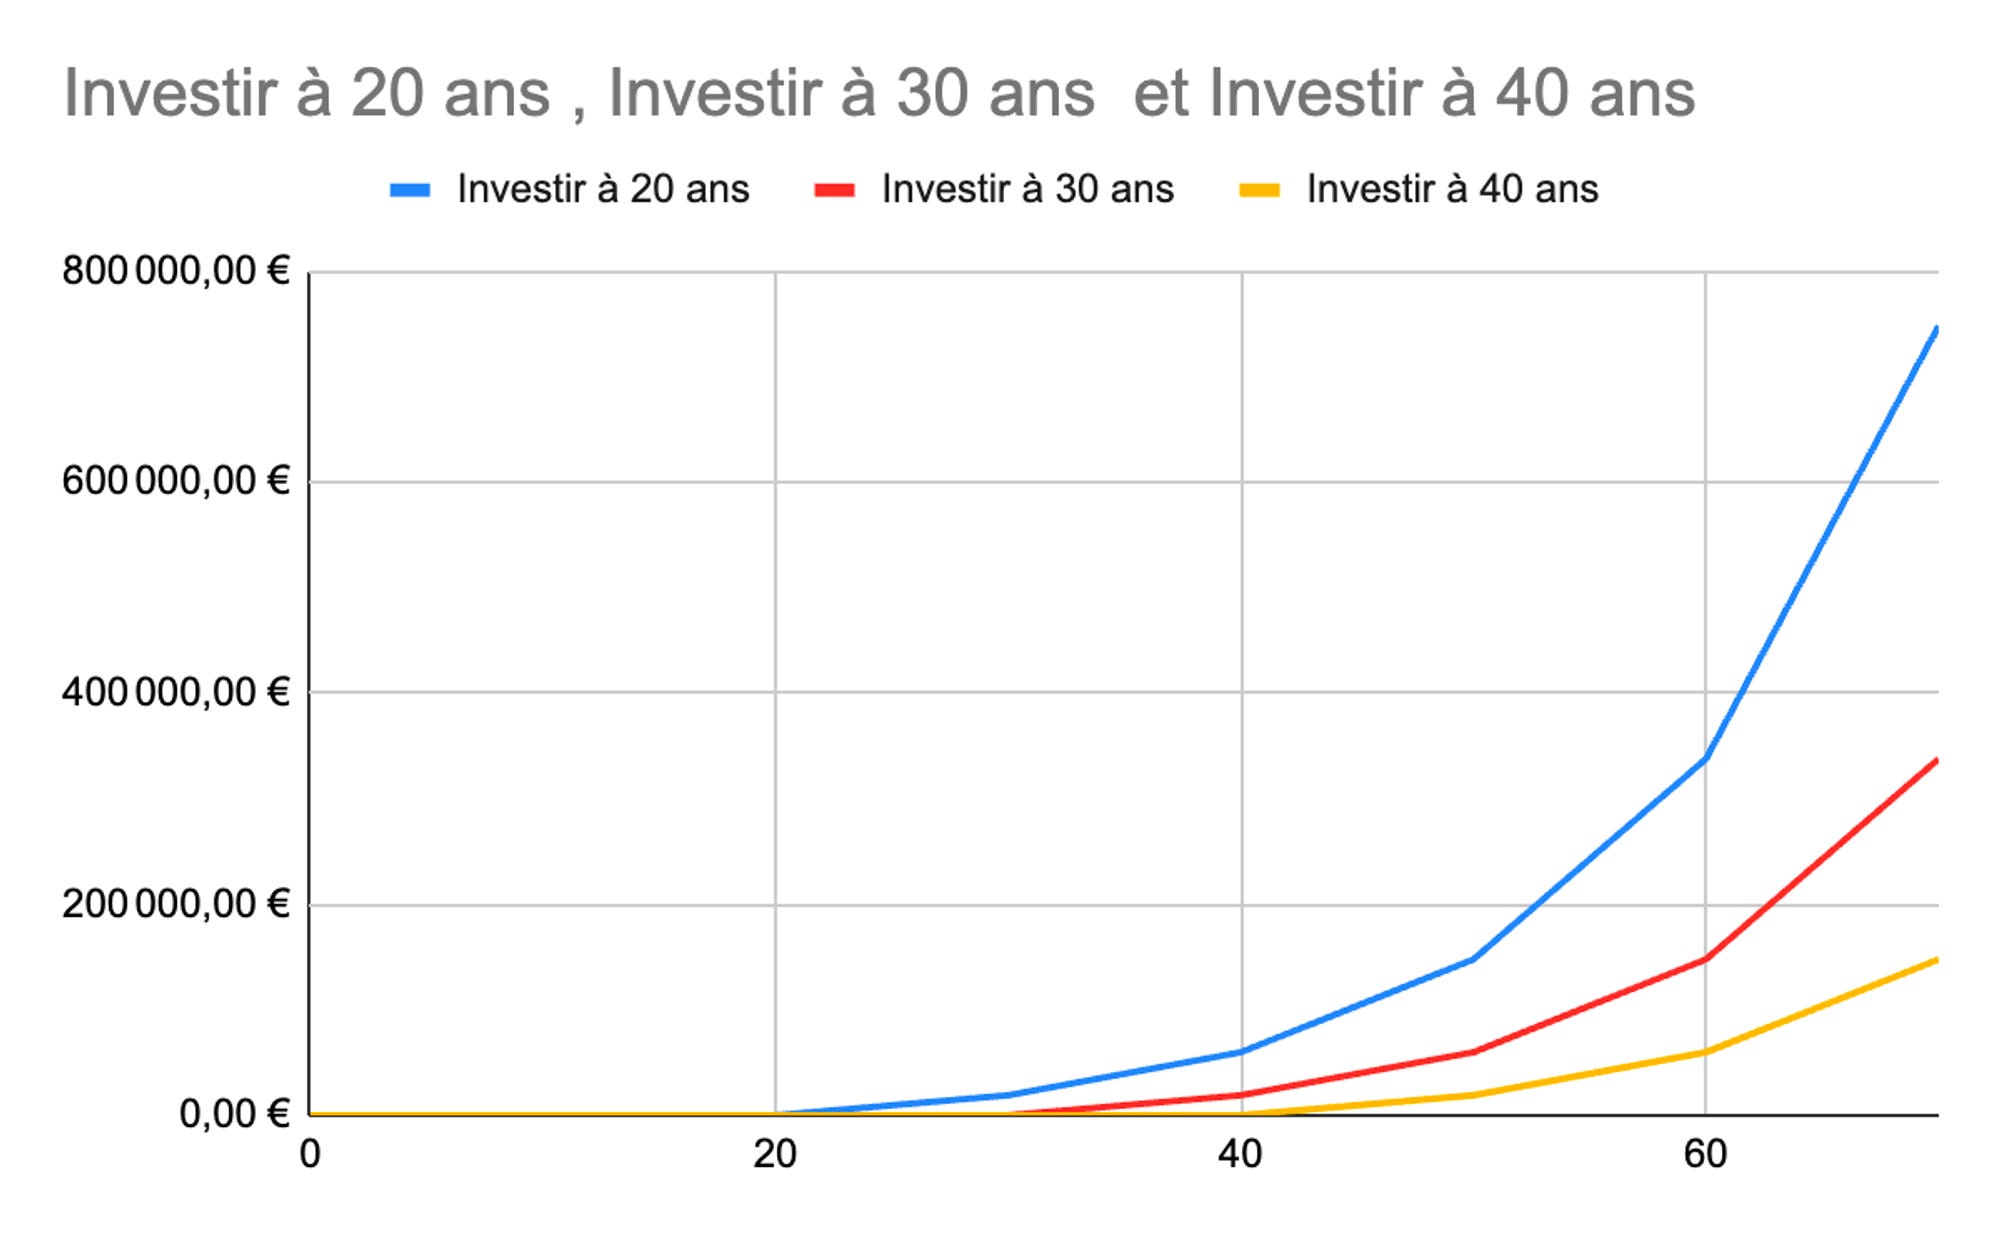
Si on regarde de plus près les chiffres sur le graphe, tu peux voir une personne en jaune qui a attendu ses 40 ans pour investir.
Il a commencé à investir car la retraite se rapproche et il a un bon salaire. Il a enfin passé le pas avec 100€/mois avec un rendement moyen de 8%.
En rouge, tu peux voir la courbe s’il avait commencé à 30 ans et en bleu à 20 ans.
Voici ce qu’il se passe théoriquement :
Dans le 1er cas, il aura 59 773 € à 60 ans
Dans le 2e cas, il aurait eu 147 821 € pour sa retraite.
Dans le 2e cas, il aurait eu 337 910€.
Une différence conséquente sachant que l’on ne parle que de 100€/mois.
Le temps sur lequel tu investis fait toute la différence.
Allianz a sorti une super étude sur l’éducation financière en Europe.
L’étude a cherché à mesurer le coût pour chacun d’un manque de connaissances financières.
Et le résultat est sans appel : en France, une personne avec un faible niveau de culture financière aurait un “manque à gagner” annuel de 2 400€ vs. une personne qui a un niveau de culture financière moyen.
On ne parle pas d’être un as en investissement mais simplement de maîtriser les bases de l’éducation financière.
C’est-à-dire qu’en plus de ne pas gagner d’argent grâce aux intérêts de tes investissements, il y a des chances que tu perdes 2 400€ par an.
Pour un Français qui travaille de ses 20 ans à ses 60 ans, ça représente 200€ par mois qui sont simplement perdus car on remet les choses au lendemain.
Pour info, si tu investis cet argent au lieu de le perdre, ça nous donne les chiffres suivants :
Commencer à 20 ans : 675 819 €
Commencer à 30 ans : 295 642 €
Commencer à 40 ans : 119 547 €
On parle juste d’optimiser ton budget et d’investir sans trop de risques pour atteindre ces chiffres.
Attendre le bon moment a un coût évident.
Ça fait beaucoup mais on pourrait grossièrement dire que si tu ne t’occupes pas de tes finances perso, ta flemme/peur te coûte plus de 650 000€ au cours de ta vie.
Conclusion :
Il n’y a pas de bon moment sauf celui que tu choisis. Si tu ne te sens pas armé pour investir, renseigne-toi.
Il existe de très nombreux contenus gratuits sur Youtube et des Newsletters. Tu peux aussi poser tes questions, j’y répondrai avec plaisir.
Et si tu souhaites un accompagnement plus approfondi, je peux aussi te recommander des professionnels qui t’aideront à faire de ton bon moment, le moment idéal.

NEW : Je réponds à vos questions❓
Question de Thibault :
Le DCA sur un ETF, c’est bien. J’ai bien compris que les chiffres le prouvent. Mais qu’est ce qui se passe si je n’investis pas tous les mois et qu’en plus, on entre dans un monde en décroissance ?
Réponse
Hello Thibault,
Ce n’est pas une question facile.
Je vais commencer par répondre à la partie décroissance. J’imagine que tu en parles pour des raisons écologiques.
Au niveau des marchés financiers, tant qu’il y a de la valeur créée en continu, le marché ne sera jamais en décroissance.
Par contre, la valeur peut bouger d’une industrie à une autre en fonction de ce que l’on consomme.
Certains événements tels que les guerres, les récessions ou des pandémies entraînent une baisse de croissance dans certaines industries.
Par exemple lors du COVID, on ne pouvait plus voyager à l’étranger. Les compagnies aériennes ont perdu de la valeur mais les compagnies qui vendent des médicaments ou des solutions pour télétravailler ont explosé.
Tant que des investisseurs croient dans la pérennité d’une entreprise, ils investissent.
La croissance sera donc toujours présente et la Bourse continuera de croître.
De plus, les ETF feront entrer les meilleurs et sortir les moins bons. Leur composition changera et déplacera la valeur d’une industrie à une autre.
À mon sens, la décroissance consiste à produire mieux plutôt que plus afin que les bonnes entreprises prennent de la valeur.
Maintenant parlons du DCA irrégulier (Dollar Cost Averaging). Un gros mot pour dire que tu investis un peu tous les mois, la même somme dans le même produit. Investir tous les mois en période basse ou haute permet de lisser la performance pour atteindre la moyenne de 8% dont on a parlé plus haut.
En reprenant notre exemple, avec 100 € par mois en Bourse pendant 30 ans, tu as 147 821 €.
Sauf qu’il manque un paramètre important dans le calcul : la vraie vie.
Perso, il m’est déjà arrivé d’oublier les impôts ou les cotisations sociales de mon entreprise et paf, toute mon épargne de sécurité y passe.
Une fois, le moteur de ma voiture qui décide de prendre des vacances à Tulle en allant au mariage de ma belle-sœur à l’autre bout de la France. C’est mignon mais c’est un enfer pour trouver une voiture de location d’urgence. Boom +4 000€ entre la location et les réparations.
Oui je l’ai encore au travers de la gorge 😅
Bref. Les mois qui suivent, je privilégie la reconstitution de mon matelas de sécurité plutôt que mes investissements.
Dire que le taux sera à 8% sur les 30 prochaines années comme les dernières, c’est de la théorie. Il y a les années à +35%, mais aussi les années à -28%.
C’est déjà arrivé et ça arrivera à nouveau.
De plus, il y a la fiscalité qui change dans le temps. Qui nous dit que le PEA sera la meilleure enveloppe pour investir dans 30 ans ?
Personne. Mais aujourd’hui, c’est le cas.
Il y a les années où on gagne beaucoup d’argent, et les années où c’est la galère. Les planètes ne s’alignent pas et une galère ne vient jamais seule.
Même si les intérêts composés sont de ton côté et que la Bourse a de très grandes chances de te faire remporter le jackpot, ce ne sera pas linéaire. Ça concerne la régularité de ton investissement, son montant et sa performance.
Tu peux rater un mois. Investir un peu moins. Ça n'a aucune importance. Ce qui compte, c’est de garder ton objectif en tête et le pourquoi tu veux investir.
Personnellement, les mois où je ne peux pas investir, quelle que soit la raison, j’ai l’impression de me trahir. Trahir mon moi de demain qui ne pourra pas réaliser ses rêves car j’ai mal géré mon budget.
Ce n’est pas grave de ne pas investir de temps en temps. Ce qui compte c’est d’être heureux. Ne pas se mettre dans la galère pour investir 100€. Si c’est un mois, compliqué, ça peut être 50€, 20€ ou même 10€. Pas de pression, la vie est longue 😉
Merci 🫶🏼
D’avoir lu cette 21ème édition jusqu’au bout 🤓.
Si cette édition t’a plu, pense à t’abonner via ce lien 👇🏼
Si tu penses qu’elle pourrait plaire à des gens que tu connais, n’hésite pas à leur partager via ce lien 👉🏼
Retrouve-moi aussi tous les jours sur LinkedIn (pense à t’abonner):
Tu as encore 5 minutes devant toi ? Voici les anciennes éditions.
Je suis preneur de tout commentaire ou suggestion donc n’hésite pas à m’écrire en répondant à ce mail ou sur LinkedIn.
À la semaine prochaine !
Si cet email t’a plu, pense à cliquer sur le ❤️ juste en dessous.
Alex 😁