
#8 L’Ami’ssive
Hello 👋
Moi c’est Alex et il y a quelques années, mon père m’a dit : “Tu as de l’argent de l’héritage de ta grand-mère. Ça fait 12 ans que c’est sur une assurance-vie qui ne rapporte rien. Tu veux en faire quoi ? ”
Ah ! Bonne question et aucune idée ! Je n’avais pas prévu d’acheter un appart et je n’y connais rien en investissement. Alors pour avoir une réponse à lui donner, j’ai passé (et je passe encore) mes journées à scanner internet à la recherche de réponses.
C’était il y a 3 ans. Et j’en ai appris des trucs depuis ! Je me suis même pris de passion pour le sujet, j’ai donc commencé à parler de mes découvertes. À mon entourage pour commencer et aujourd’hui, à un cercle de personnes de plus en plus large.
Ce que je découvre, je te le partage deux fois par mois, le plus simplement possible.
En clair, ici on discute entre amis de ce qu’on peut faire de notre argent. Simplement et avec le sourire.
Et si tu es là, c’est que toi aussi tu as senti qu’il se passe quelque chose d’important avec tes sous, mais que tu n’as pas le temps de creuser le sujet en profondeur !
Tu te joins à nous ?
J’ai sorti un Ebook pour t’apprendre à faire ton 1er investissement en Bourse.
Ça t’intéresse ? Il est gratuit !
2e nouveauté !
J’ai décidé de changer un peu le format de la Newsletter.
Au lieu de t’envoyer 2 gros mails par mois, tu vas recevoir 1 plus petit mail par semaine.
C’est la même chose mais ce n’est pas pareil ! 😆
Bref, tu me diras ce que tu préfères (sondage à la fin du mail).
🧑🏫 Ce dont on va parler aujourd’hui :
🎯 J’ai perdu 725 000€, ne fais pas la même erreur !
🤯 Comment lire le nom d’un ETF → la semaine prochaine
🗽 2 manières d'apprendre à gérer ton argent → la semaine prochaine
🥖 Noël is coming !
Continuez à partager au maximum à toutes les personnes qui aimeraient rejoindre la bande 🤩 C’est gratuit et c’est génial d’accueillir des nouveaux !
L'Ami'ssion 🎯
Concept : On parle de grands principes pour améliorer ton quotidien au travers des finances personnelles.
La mission : Avoir une gestion de tes finances perso qui te ressemble, facile à gérer pour ton toi de demain.
J’ai perdu 725 000€, ne fais pas la même erreur
Temps de lecture : 8 minutes
J’ai perdu 725 000€, je t’explique comment pour que tu ne commettes pas la même erreur. J’espère qu’il n’est pas déjà trop tard.
Cette année, j’ai eu 30 ans.
En faisant un peu le bilan de ma dernière décennie, je me suis rendu compte que j’avais perdu beaucoup d’argent.
Enfin, plutôt que j’aurais pu en gagner énormément si j’avais su cette simple subtilité.
Mon objectif a toujours été de gagner de l’argent le plus vite possible pour être libre. Prendre des vacances ou partir à la retraite quand je le veux sans être bloqué par une problématique financière.
Donc, j’ai fait un point sur mes finances actuelles. Pour l’instant, je suis sur les rails de ce que je me suis fixé il y a 3 ans.
J’ai aussi regardé comment j’avais utilisé mon argent ces 10 dernières années. Je me suis rendu compte que j’aurais pu investir 300€/mois en moyenne.
Puis je me suis demandé combien d’argent j’aurais en poche à 60 ans si j’avais investi cette somme au lieu de la dépenser.
En commençant à investir 300€/mois à 30 ans, voilà ce que j’aurais à 60 ans.
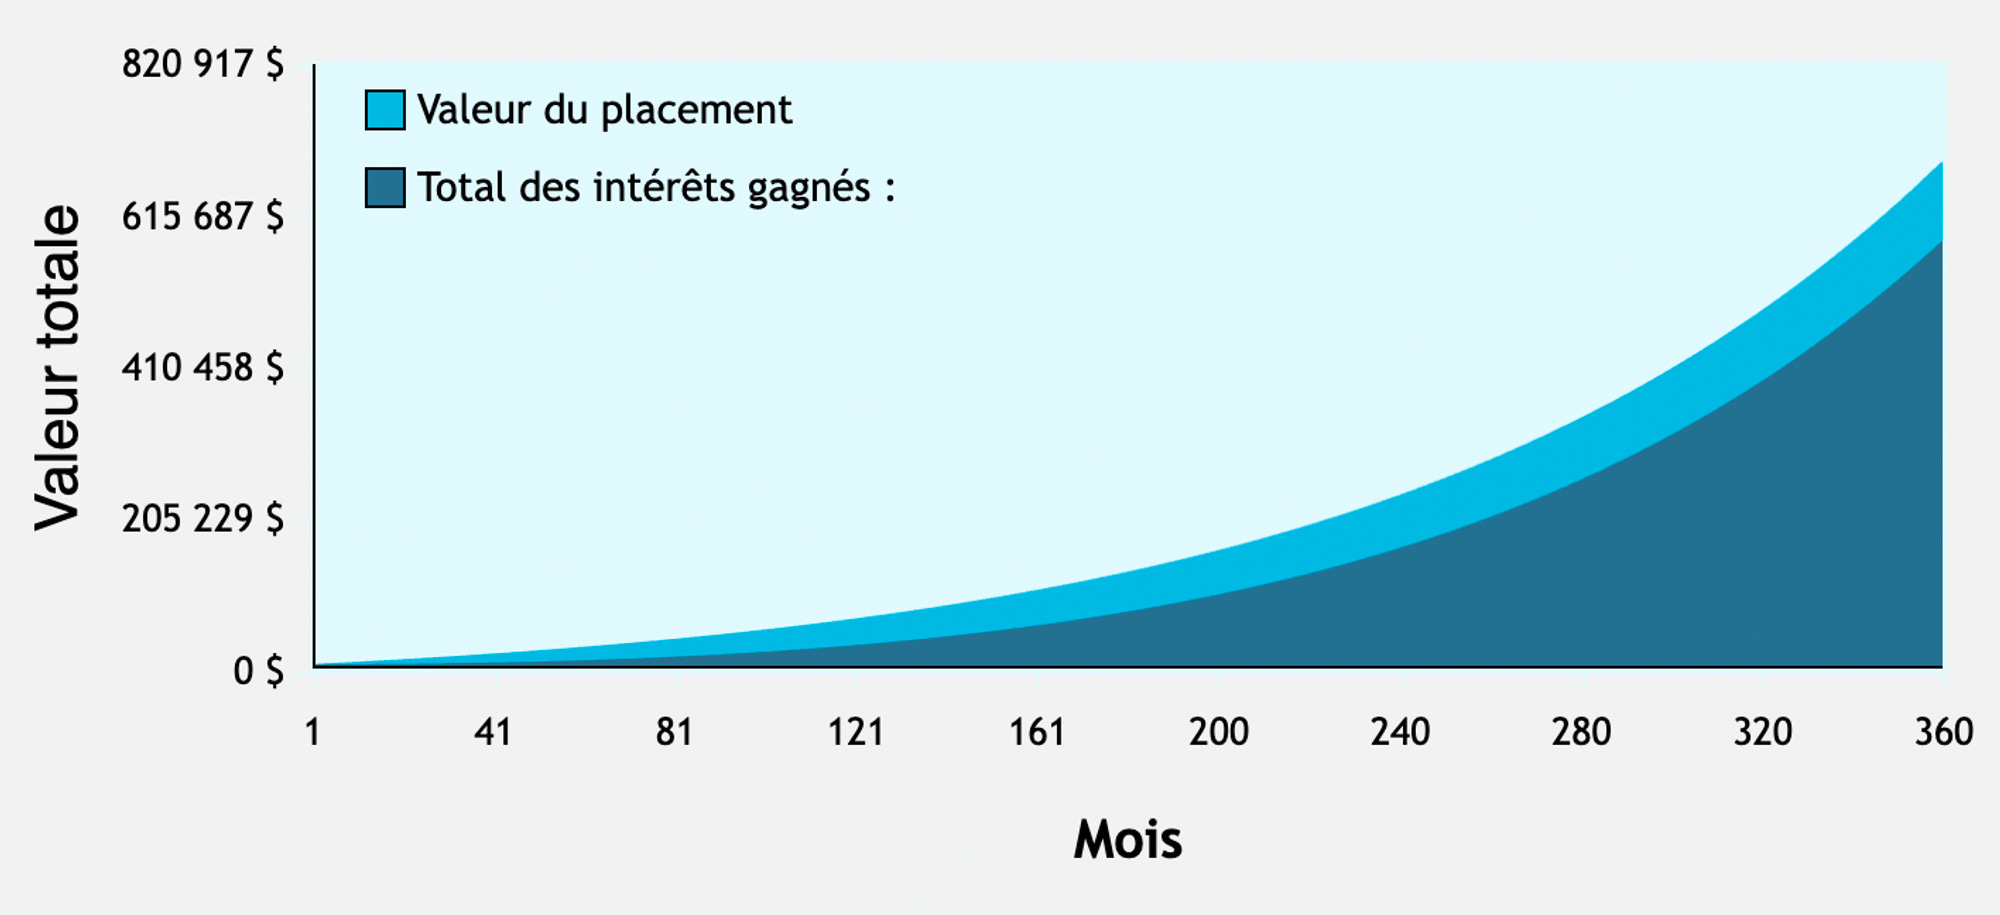
En investissant en Bourse 300€/mois avec un taux d’intérêt moyen de 10% par an pendant 30 ans.
J’aurais 684 100 € à 60 ans.
Mon but est de partir à la retraite au plus tard à 60 ans sans compter sur le système des retraites.
En partant du principe que je meurs 25 ans après, à l’âge de 85 ans. Ça me fait une retraite de 1 596€/mois.
Calcul = (684 100€ / 25ans / 12mois) avec 30% d’impôt = 1 596€/mois
Si on prend en compte l’inflation, il y a des chances que ça soit très limite.
Alors, combien j’aurais eu si j’avais commencé à investir à 23 ans : 7 ans avant (quand j’ai fini mes études)
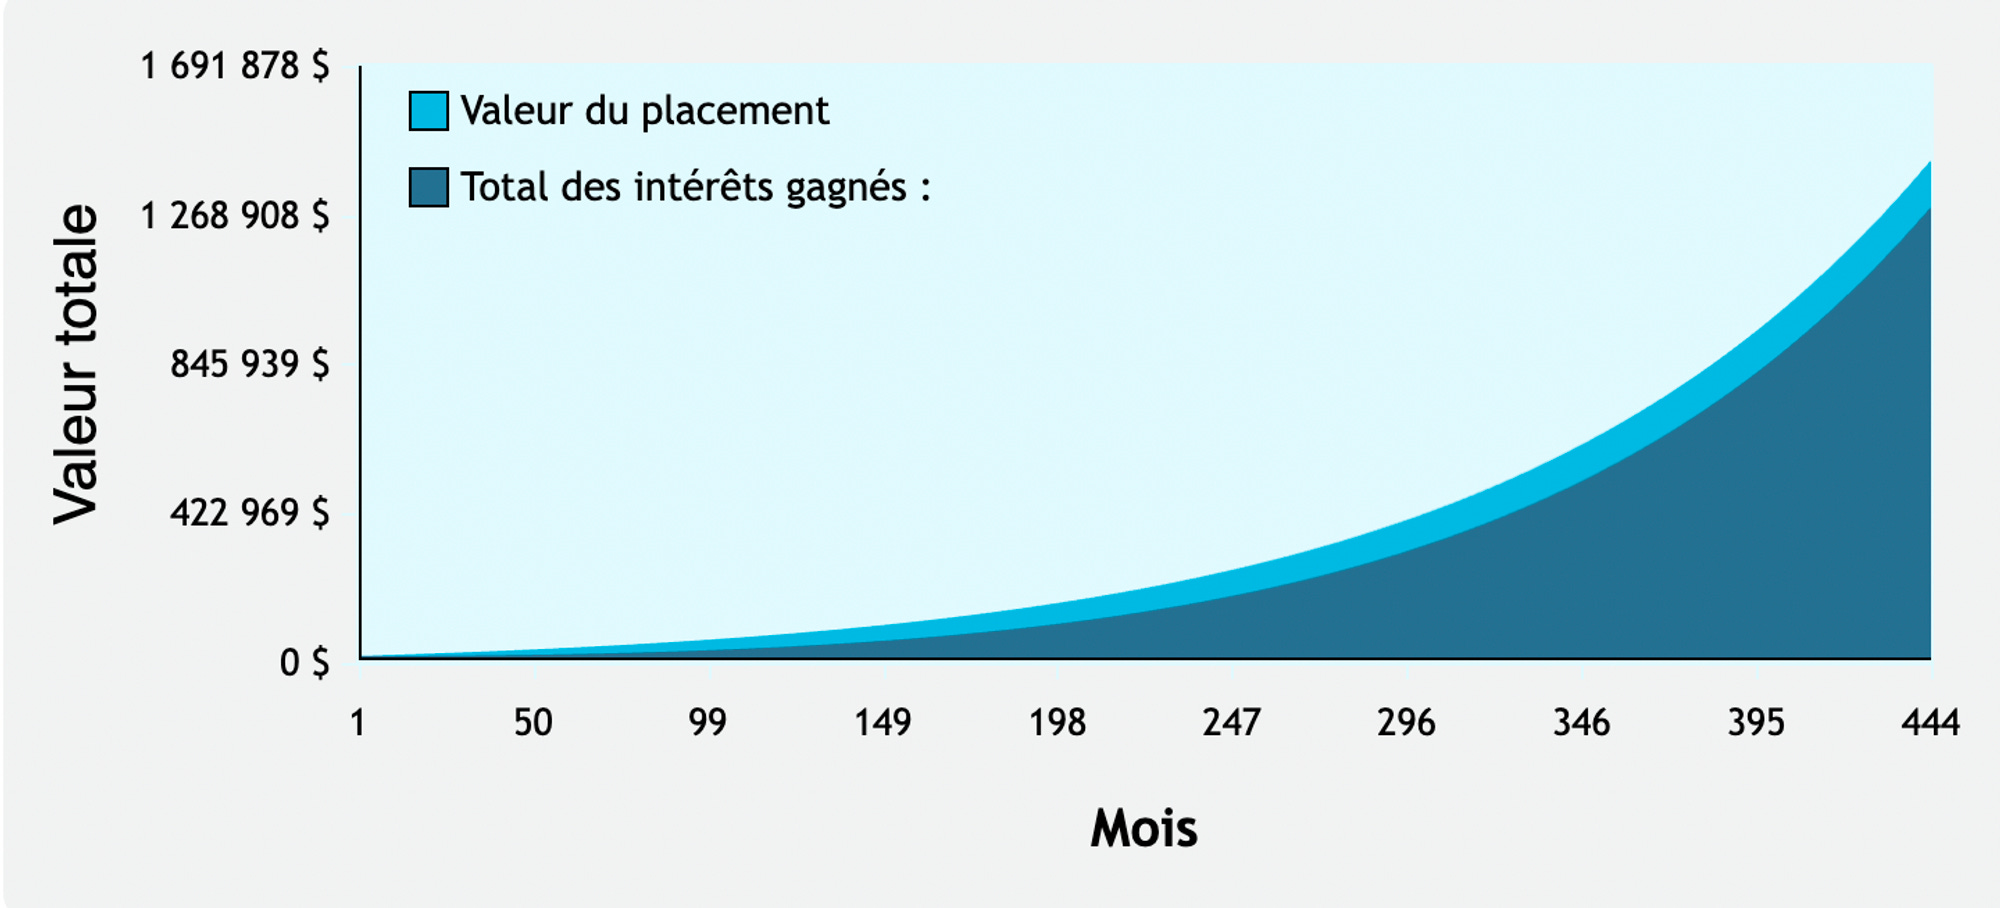
Avec les mêmes conditions de 300€/mois, j’aurais eu 1 409 900 $ soit + 725 800€ de plus !
C’est le double pour seulement 7 ans d’investissement en plus ! Je suis presque tombé de ma chaise en réalisant ça. Seulement 7 ans. Le double.
Pour ma retraite, le calcul est le même.
Avec cette somme, j’aurais une retraite complémentaire de 3 289€. Là, ça commence à être bien cool.
Allons encore plus loin et imaginons que j’ai reçu une éducation financière à l’école. Imaginons qu’à mes 18 ans, je savais qu’investir était possible, facile et même recommandé.
À 60 ans, toujours avec 300€/mois, j’aurais eu 2 343 000€
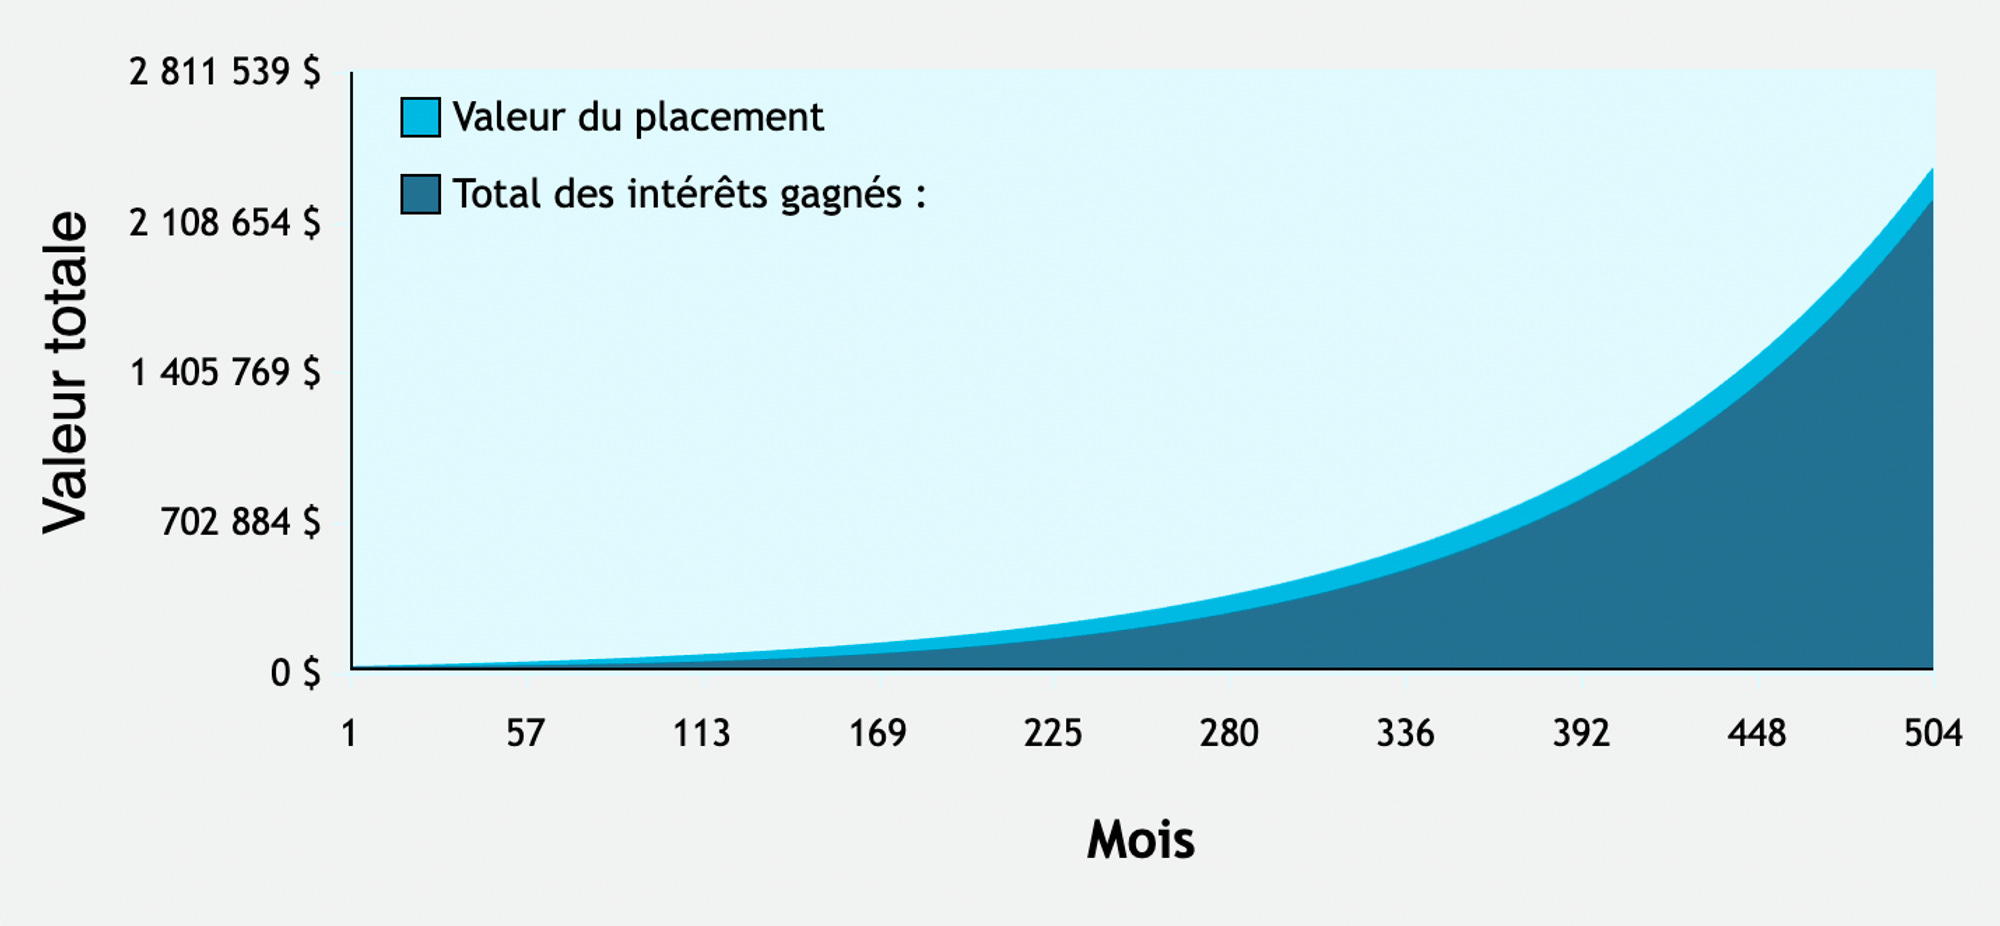
Ça fait + 1 658 852,08€ en comparaison à ce que j’aurais en commençant à mes 30 ans. C’est dingue. C’est tellement énorme que j’ai du mal à le concevoir.
J’aurais pu être multimillionnaire juste en investissant 300€/mois.
Juste en investissant plus longtemps la même somme chaque mois en Bourse.
Pour le fun, on va calculer la retraire complémentaire avec ce montant.
Calcul = (2 343 000€ / 25ans / 12mois) avec 30% d’impôt =
5 467€/mois !!!
Ça, c’est une belle retraite !! Même en travaillant 42 ans en CDI, je n’aurais pas cette retraite.
Ça m’a un peu déprimé de me rendre compte que j’étais passé à côté de tout ça.
Et malheureusement, c’est simplement impossible de revenir en arrière. Il faut que je me rende à l’évidence, j’ai perdu beaucoup d’argent facile.
Alors j’ai poussé la réflexion encore un peu plus loin et j’ai trouvé des solutions pour récupérer ce pactole.
Il y a plusieurs moyens d’atteindre cette somme même en commençant à 30 ans.
Le premier :
Investir plus d’argent chaque mois. Au lieu d’investir 300€ par mois, j’arrive à la même somme en investissant 1 000€/mois à partir de mes 30 ans.
Mais bon, 1 000€ par mois, c’est beaucoup. Et je n’ai pas cette somme à investir en Bourse chaque mois.
En utilisant un PEA (Plan d’Epargne Action), j’ai aussi une réduction d’impôts. Au lieu de payer 30%, je ne paye que 17,2% d’impôts.
Il me suffirait donc d’investir 870€/mois. C’est déjà mieux !
Ça reste trop par rapport à mon budget.
Alors.
En étant honnête avec moi-même, je me suis demandé si j’avais réellement besoin de 5 467€/mois ? Pas vraiment mais bon ça serait cool quand même
Donc il me reste 3 options.
Soit j’améliore mes connaissances financières pour prendre un peu plus de risque et améliorer mon rendement en passant de 10% à 12% voire à 14%.
Soit je continue à investir 5 ans de plus pour atteindre la même somme. Retraite à 65 ans et non 60 ans.
Soit je fais en sorte de gagner plus d’argent pour avoir 870€ à investir chaque mois.
Donc même si tu as déjà 30 ans ou 40 ans, il y a des options.
Personnellement, j’ai opté pour les options 1 et 3. Je me rabattrai sur la 2nd si les choses ne se passent pas comme prévu.
Le but n’est pas de te culpabiliser ou de se dire qu’il est trop tard, au contraire.
Le meilleur moment pour commencer à investir c’était hier.
Le 2e meilleur moment c’est aujourd’hui.
L’objectif d’aujourd’hui est simplement de te faire réaliser qu’en investissant un peu tous les mois sur du long terme, on peut arriver à des sommes inimaginables.
Imagine juste si tu avais commencé à investir l’argent que tu gagnais à 10 ans en faisant du baby-sitting ! 100 € par mois de tes 10 ans à tes 60 ans, ça fait 1 663 141,52€. Easy money !
Alors dès que tu as 100€, ouvres un PEA et commence à investir.

L'Ami'graine 🤯
Concept : On parle de sujets qui cassent la tête en version simplifiée. Tu t'es toujours demandé comment ça marche, mais tu n'iras jamais vraiment regarder. On en parle ici.
Comment lire le nom d’un ETF
Temps de lecture : très rapide
On en parle la semaine prochaine.
L'Ami'sogyne 🗽
Concept : On parle de notre relation à l'argent au travers de la psychologie et de notre société. Nos questions préférées : Pourquoi et comment ?
2 manières d'apprendre à gérer ton argent
Temps de lecture : Encore plus rapide
On en parle la semaine prochaine.
L'Ami d'pain 🥖
Concept : On parle d'une astuce ou une manière de faire des économies facilement applicables à ton quotidien.
Noël is coming !
Temps de lecture : 3 minutes
Dans 60 jours, tu seras en train de courir dans les centres commerciaux pour essayer de trouver LE cadeau pour ta maman préférée.
Tu connais déjà ce qu’elle veut en plus.
Elle a émis l’idée à demi-mot lors d’un repas de famille, il y a 4 mois.
À ce moment, tu avais eu la présence d’esprit de la noter. Déjà, bien ouej !
Mais ensuite, il y a eu les vacances d’été, le soleil, la plage et les cocotiers.
Puis la rentrée avec des journées de plus en plus courtes et paf !
On arrive en novembre.
Novembre est un mois sans plaisir, sans saveur. Mais c’est aussi le mois idéal pour préparer son budget cadeaux de Noël.
Tu vois où je veux en venir ?
OK tu fais peut-être partie de cette catégorie de gens robotisés, organisés et prévoyants qui ont déjà acheté tous leurs cadeaux lors des soldes de juillet.
Grand bien t’en fasse !
Mais pour nous autres, les gens normaux qui vivons au jour le jour sans voir Noël arriver, sache que chaque année, c’est une surprise.
Noël arrive et on ne s’y attend pas !
Aujourd’hui, je vais parler en notre nom à tous.
Cette année, on va anticiper !
Dès aujourd’hui, on va :
Faire la liste des personnes auxquelles on pense faire un cadeau
Trouver les cadeaux qu’on va leur faire en fouillant sur internet
Estimer le budget pour chaque personne
Faire le total
Diviser cette somme par 2
Prévoir une partie en novembre et une autre en décembre
Ça va nous permettre
D’avoir le temps pour réfléchir aux cadeaux
D’avoir le temps de les trouver
De ne pas me retrouver les 2 week-ends avant Noël à courir partout car on est totalement désorganisé.
D’éviter la foule des magasins pour aller boire du vin chaud aux marchés de Noël
D’étaler les dépenses pour qu’il nous en reste un peu au nouvel an
Être une belle personne au final
Alors voilà le plan d’actions :
2 semaines pour tout planifier (personnes, cadeaux, répartition)
2 mois pour tout acheter
Le week-end avant Noël pour bien se relaxer et boire du vin chaud
Tu en penses quoi ? Tu te joins à moi cette année ?
Alors ?
Si ça t'a plu, et que tu connais quelqu'un à qui elle peut servir, tu peux la partager juste ici :
Et si ce n'est pas encore fait, tu peux t'abonner, mettre un cœur d’amour ou poser une question.
Je te donne rendez-vous la semaine prochaine pour une nouvelle conversation ! ❤️
Bisous,
Alex ⏫