

#7 L’Ami’ssive
Hello 👋
Moi c’est Alex et il y a quelques années, mon père m’a dit : “Tu as de l’argent de l’héritage de ta grand-mère. Ça fait 12 ans que c’est sur une assurance-vie qui ne rapporte rien. Tu veux en faire quoi ? ”
Ah ! Bonne question et aucune idée ! Je n’avais pas prévu d’acheter un appart et je n’y connais rien en investissement. Alors pour avoir une réponse à lui donner, j’ai passé (et je passe encore) mes journées à scanner internet à la recherche de réponses.
C’était il y a 3 ans. Et j’en ai appris des trucs depuis ! Je me suis même pris de passion pour le sujet, j’ai donc commencé à parler de mes découvertes. À mon entourage pour commencer et aujourd’hui, à un cercle de personnes de plus en plus large.
Ce que je découvre, je te le partage deux fois par mois, le plus simplement possible.
En clair, ici on discute entre amis de ce qu’on peut faire de notre argent. Simplement et avec le sourire.
Et si tu es là, c’est que toi aussi tu as senti qu’il se passe quelque chose d’important avec tes sous, mais que tu n’as pas le temps de creuser le sujet en profondeur !
Tu te joins à nous ?
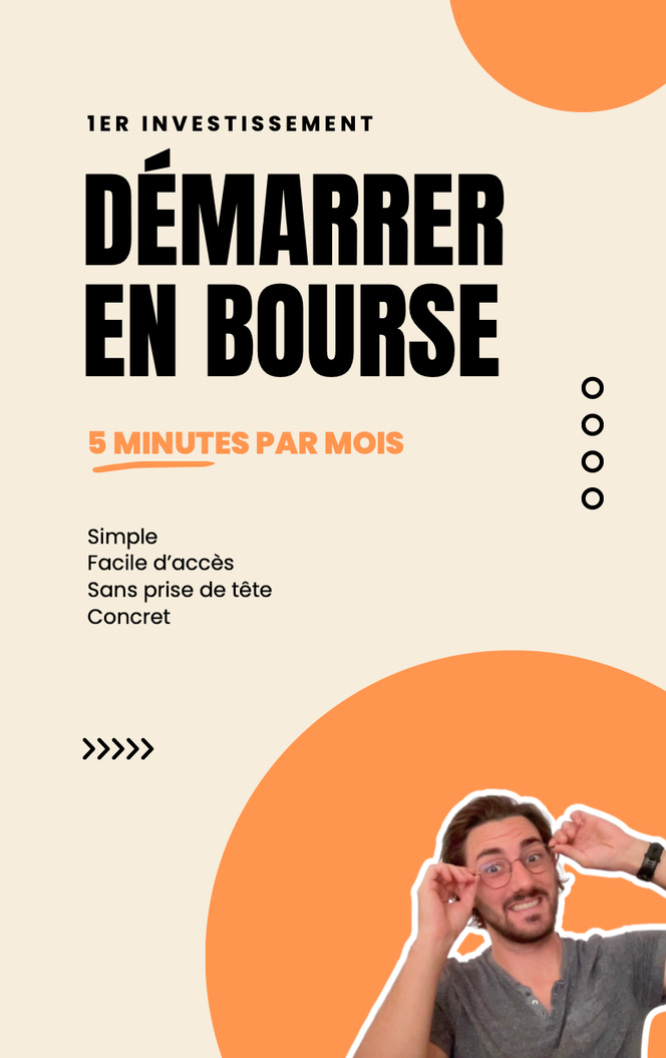
J’ai sorti un Ebook pour t’apprendre à faire ton 1er investissement en Bourse.
Ça t’intéresse ? Il est gratuit !
🧑🏫 Ce dont on va parler aujourd’hui :
🎯 Comment investir 10 000 euros ?
🤯 La notion du jour : un indice boursier
🗽 Argent et émotion - comment les maîtriser ?
🥖 Le coût insoupçonné de la flemme
Continuez à partager au maximum à toute personne qui aimerait rejoindre la bande 🤩 C’est gratuit et c’est génial d’accueillir des nouveaux !
L'Ami'ssion 🎯
Concept : Toutes les deux semaines, on parle de grands principes pour améliorer ton quotidien au travers des finances personnelles.
La mission : Avoir une gestion de tes finances perso qui te ressemble, facile à gérer pour ton toi de demain.
Dans quoi investir 10 000 euros en fonction de ton horizon de temps ?
Temps de lecture : 8 minutes
Aujourd’hui on va tenter de répondre à une question.
Comment investir de la meilleure manière qu’il soit, 10 000€ en fonction de ton horizon de temps. Moins d’1 an, 5 ans et plus de 10 ans.
Avant de démarrer, j’aimerais te rappeler 4 règles de bases :
1- Tu dois connaître ton budget, rembourser tes dettes et réussir à mettre de côté chaque mois. C’est la base avant d’investir. Même si ce n’est que 50€ par mois. Tu pourras augmenter au fur et à mesure ensuite. Ce qui est important, c’est de commencer le plus tôt possible.
2- Tu dois avoir constitué ton matelas de sécurité pour faire face aux potentiels imprévus. Cette somme représente en général en 3 et 6 mois de tes dépenses. Je t’explique tout en détail ici.
3- Tu dois savoir pourquoi tu investis. Quel est ton objectif (financer les études de tes enfants, ta retraite, liberté financière, etc.) et l’horizon de temps de réalisation de ton objectif. Je veux faire tel objectif à telle date.
4- Tu ne dois pas avoir besoin de l’argent que tu vas investir mis à part pour réaliser ton objectif. Plus tu investis sur du long terme, mieux c’est. Si tu commences à investir, le plus simple c’est de commencer avec des ETF en Bourse.
Si tu veux savoir comment réaliser ses 1ers investissements en Bourse. J’ai créé un Ebook gratuit qui t’explique par où commencer et maîtriser les bases.
Aujourd’hui je pars du principe que tu es un investisseur assez débutant.
Tu as 10k€ mais tu ne sais pas dans quoi les investir.
On va donc éviter certains investissements qui me paraissent inappropriés pour démarrer.
La plupart des métaux précieux et matières premières.
Produits structurés / dérivés / hedge funds : compliqué, risqué et sans grande valeur ajoutée à mon sens. On n’est pas des traders.
Private Equity : investir dans des entreprises non-côtées demande des connaissances spécifiques. C’est risqué et il faut une mise minimum supérieure à 10k pour que ça soit vraiment intéressant.
Cryptos : Je suis mitigé sur ce point. J’aime beaucoup les cryptos à titre personnel mais si tu n’as pas un attrait particulier pour le sujet, la grande volatilité et les incertitudes futures m’obligent à les limiter au Bitcoin.
Maintenant qu’on a dit tout ça, on peut commencer !
1) Objectif 6 mois - 1 an
Tu veux placer de l’argent dont tu auras besoin dans 6 mois - 1 an, que faire ?
La bourse, tu oublies.
Les cryptos, tu oublies.
Tous les investissements en fait, tu les oublies.
En réalité, je ne conseille qu’une chose. Place ton argent sur un compte d’épargne.
Livret A à 3%
LDDS à 3%
LEP à 6% si tu es éligible
Tu veux connaître tous les détails des différents livrets, c’est par ici.
2) Objectif 5 ans
Si tu as 5 années devant toi, tu pourrais être tenté de mettre tout en Bourse. C’est facile et rapide. Avec 10% de rendement en moyenne, ça paraît parfait.
Mais selon la conjoncture, ce n’est pas le meilleur choix.
Par exemple,
Imagine. Pierre a investi 10k€ dans un ETF MSCI World capitalisant au début des années 2000. Facile, rapide et sans réel risque.
Sauf que… Pas de bol, la bulle internet passe par là et la Bourse s’écroule. 5 ans après son investissement, Pierre est toujours en négatif. Il n’a donc pas eu assez le cash suffisant pour réaliser son objectif et financer l’achat de son appartement.
À 1 an près, son portefeuille a repassé la barre initiale des 10k en 2006 mais l’appartement de ses rêves lui est passé sous le nez.
Maintenant, prenons l’exemple de Camille.
Elle a investi la même chose que Pierre fin 2007.
Elle a eu autant de chance que Pierre. Malheureusement, elle se tape la crise des subprimes peu de temps après.
En février 2009, son portefeuille affiche la valeur de 4 500€ (-55%). Mais elle reste confiante. Elle se souvient que la Bourse, c’est comme les saisons, après l’hiver, le printemps et l’été reviennent. Mais tout comme Pierre, elle n’aura pas ses 10k€ 5 ans plus tard. Elle devra attendre 2014 pour que son portefeuille retrouve sa valeur initiale.
Et voilà qu’arrive Léo. Il a également investi 10k€ mais lui, c’est en 2018. Malgré la crise du Covid et la faillite de grandes banques dans le monde, Léo a réalisé une performance de +55% en 5 ans. Alors Léo est peut-être cocu mais quoi qu’il en soit, il a tous les fonds nécessaires pour réaliser son objectif et même plus !
Alors comment faire si on ne met pas tout en Bourse ?
Option 1 : Tu n’as pas froid aux yeux et si jamais, tu peux décaler ton objectif de quelques années sans soucis. Dans ce cas, on la joue facile avec 80% d’ETF actions bien diversifiées (Etats-Unis, Europe et marchés émergents). C’est la meilleure protection contre l’inflation et la meilleure classe d’actifs à très long terme. Et le reste en Bitcoin. → Option risquée et 100% passive
Option 2 : Tu n’as pas froid aux yeux mais il ne faut pas déconner.
65% d’ETF actions bien diversifiées.
20% dans le crowdlending/crowdfunding immobilier pour optimiser le rendement, investir sur le marché immobilier et soutenir le développement des projets locaux.
10% obligations peuvent servir de coussin de sécurité. Personnellement, je ne suis pas fan de cette classe d’actif mais elle a su montrer ses avantages en cas de crise.
5% en Bitcoin, qu’on appelle aussi l’or numérique a tendance a suivre son propre calendrier. J’aurais tendance à éviter cet investissement selon votre connaissance et croyance de cette nouvelle technologie. Il faut savoir que le Bitcoin a tendance à faire des grands bons de pris de valeur tous les 5 ans suivi d’une très grosse chute. Donc c’est à surveiller de près.
→ Option moins risquée et 90% passive. Le crowdlending/crowdfunding immobilier demande un peu d’implication.
Option 3 : Tu as absolument besoin de tes fonds au bout de 5 ans et tu aimes jouer sur plusieurs tableaux.
60% dans des ETF d’actions toujours en faisant attention à bien diversifier mais en restant sur des gros ETF.
15% dans des obligations.
10% dans l’Or. C’est également un contrepoids pour faire face aux potentielles crises. C’est un placement volatil mais à chaque fois que la Bourse a fait la gueule, l’or a pris de la valeur. Par exemple, entre 2007 et 2009, l’or a gagné près de 25 % alors que la Bourse perd 55%.
10% dans le crowdlending/crowdfunding immobilier pour optimiser le rendement, investir sur le marché immobilier et soutenir le développement des projets locaux.
Pour terminer, 5% en Bitcoin.
→ Option équilibrée et 90% passive.
Option 4 : Tu as absolument besoin de tes fonds au bout de 5 ans et tu ne veux pas trop t’en occuper.
60% dans des ETF d’actions
25% dans des obligations.
15% dans l’Or.
→ Option la moins risquée et 100% passive.
Dernier rappel : cela dépend de ta tolérance à la volatilité et de ton niveau de connaissance dans chaque classe d’actif. + Ceci n’est pas un conseil en investissement. Ce n’est que mon avis personnel.
3) Supérieur à 10 ans
Il s’en passe des choses en 10 ans !
Sur les 10 dernières années, les néobanques sont devenues une norme. La Bourse est accessible depuis ton canapé. Les cryptomonnaies et la DeFi (Finances décentralisées) se sont installées. Les prêts aux entreprises et l’investissement en Private Equity sont ouverts au grand public.
Alors que va-t-il se passer dans les 10 prochaines années ? Personne ne le sait, mais avec l’avènement de l’intelligence artificielle, des biotechnologies et le réchauffement climatique, le paysage des finances personnelles va beaucoup changer, c’est certain.
Alors pas de panique. Peu importe ce que tu choisis, il y aura des hauts et des bas.
Ce qui est avéré, c’est qu’en investissant en Bourse sur un horizon de 10 ans ou plus, tu as 95% de chances de gagner de l’argent.
Donc si tu es OK pour fermer les yeux pendant 10 ans sans paniquer face à une baisse -40% ou encore -50% alors tu peux privilégier les actions et les investissements volatils comme les Cryptos.
Si tu ne tolères que des fluctuations de 20 % à 25 % maximum pour ton patrimoine financier, il te faudra investir dans des classes d’actifs qui rapportent moins à long terme mais qui te permettront de vivre tes 10 prochaines années sans stress. Ça n’a pas de prix selon moi. Ces classes d’actifs peuvent être les obligations de bonne qualité ou l’or, par exemple (comme mentionné ci-dessus).
De mon côté, je pense être capable de vivre avec de la volatilité élevée. Ça ne m’empêche pas de dormir la nuit et je suis plutôt confiant pour l’avenir.
C’est pour cette raison que j’investis beaucoup en Bourse principalement sur des ETF passifs.
Mes ETF sont bien répartis avec une dominance basée sur les Etats-Unis et l’Europe. Je privilégie les ETF suivants
Réplication physique
Capitalisant (réinvesti automatiquement les dividendes)
Plus 3 années d’historique
Une taille d’au moins 500 millions d’euros
Des frais inférieurs à 0,5%
Tu peux trouver toutes les références des ETFs selon les critères ci-dessus sur le site justETF.com.
Actuellement, je trouve qu’investir en Bourse sur des ETF est l’un des investissements les plus performants et sûrs à long terme.
Mais n’oublie pas.
Il y aura des hauts et bas. Tous les jours, en variant de quelques pourcentages. Des années seront rouges et d’autres vertes, c’est la volatilité. C’est normal.
Il y aura assurément un krach. Il y en a un tous les 3 à 5 ans donc c’est assez classique au final. Pas besoin de dramatisé. Depuis que la Bourse existe, elle s’est toujours relevée pour exploser le plafond.
Donc le plus important à retenir, c’est que le temps est ton ami.
Sur une échelle de 1 an, l’indice MSCI World qui représente la croissance mondiale pour vulgariser a été positif 7 fois sur 10.
Sur une période de 10 ans, il a été positif 95% des périodes. Et c’est 100% des périodes sur 20 ans. Alors oui, on ne sait pas de quoi est fait demain. Mais il y a de grandes chances qu’ils disaient la même chose à la fin de la 1re guerre mondiale, de la seconde, à la chute de l’URSS, etc.
Alors n’essaie pas de prédire le futur.
Place tes billes et profite du moment présent.

L'Ami'graine 🤯
Concept : Toutes les deux semaines, on parle de sujets qui cassent la tête en version simplifiée. Tu t'es toujours demandé comment ça marche, mais tu n'iras jamais vraiment regarder. On en parle ici.
La notion du jour : un indice boursier
Temps de lecture : 1 minute
Un indice boursier est un groupe d’actions afin de faire ressortir une tendance.
On pourra savoir quelle est la tendance d’un marché (le marché français), d’un secteur économique (l’aéronautique) ou d’une bourse spécifique (la bourse américaine par exemple).
Comment est choisi ce groupe d’actions ?
Généralement, ce sont les actions les plus performantes d'une bourse qui sont sélectionnées. On se base sur la performance des meilleurs pour créer un indicateur de tendance, un indice. L’objectif est d’avoir une idée globale de la santé du marché permettant aux investisseurs et aux professionnels de suivre l'évolution des marchés financiers et d'évaluer la santé économique d'un pays ou d'un secteur particulier.
Les indices boursiers permettent aussi de comparer les performances des portefeuilles d'actions, des fonds d'investissement et des gestionnaires de fonds pour avoir une référence dans le monde de l’investissement. On parle d’indice de référence.
Par exemple. Comment sait-on qu’Usain Bolt court vite ? Car si on compare à la moyenne des coureurs, il va plus vite. La moyenne des coureurs, ce sont les indices de référence. Et le but des fonds d’investissement, c’est d’être des Usain Bolt.
Pour savoir s’ils sont performants, ils doivent tous se comparer à la même moyenne.
Tu connais le CAC 40, qui mesure l'évolution des 40 plus grandes capitalisations boursières françaises. Le CAC 40 est considéré comme l'indice phare de la Bourse de Paris et sert de référence pour évaluer la performance du marché français. D'autres exemples d'indices boursiers incluent le DAX en Allemagne, le S&P500 aux États-Unis et l'Euro Stoxx 50 pour la zone euro.
Plus haut, je te parlais d’ETF. La valeur d’un ETF est basée sur un indice boursier.
ETF CAC40, ETF S&P500, etc.
L'Ami'sogyne 🗽
Concept : Toutes les deux semaines, on parle de notre relation à l'argent au travers de la psychologie et de notre société. Notre question préférée : Pourquoi ?
Argent et émotion - Comment prendre le contrôle de ses émotions
Temps de lecture : 7 minutes
Une émotion est une sensation physique.
Elle vient de l’inconscient de notre corps.
Elle peut être liée à un traumatisme ancien. La mémoire de notre corps d’un moment difficile. Un événement bloqué qui se réveille dans certaines situations comme si on revivait ce traumatisme.
D’un coup on ressent une sensation inhabituelle.
Naturellement, on va essayer d’échapper à cette sensation.
Pour cela, plusieurs options :
Fuir ou agresser
Contrôler et orienter
Si tu ne fais pas le 2e choix, mais que tu ne peux pas faire le 1er non plus. Tu vas perdre tes moyens et te trouver totalement démuni. C’est la pire chose à faire et c’est ce que la plupart des gens font quand on évoque la gestion de son argent. Tu ne peux pas agresser ou fuir ton compte en banque. Il restera là et ça sera toujours le tien.
Alors on peut essayer de contrôler et orienter cette sensation pour la faire partir. Comment ?
Occuper ton ressenti par la distraction.
Prendre trois grandes inspirations et recommencer jusqu’à reprendre le contrôle
Manger ou boire quelque (attention à ça quand même, 5 fruits et légumes…)
Se défouler (faire du sport, s’occuper les mains avec un stylo ou une boule antistress)
Demander à son cerveau de reprendre le contrôle
Analyser la situation de faire prendre de la hauteur vis-à-vis de tes émotions
Comprendre ce qui arrive. Pourquoi je me sens ainsi et tenter de trouver la source de l’émotion
Diriger ta pensée vers une émotion positive (la méthode Coué par exemple)
Travailler et occuper son esprit à une tâche productive
Malheureusement, tout ça n’est que temporaire.
L’émotion reviendra.
En réalité, il n’y a qu’une seule solution.
Regarder cette émotion en face.
Vivre et ressentir cette émotion en l’amplifiant volontairement.
Ça serre, ça pique, ça tire, ça tremble, ça chauffe, c’est noué. Rien de tout ça n’est agréable mais ne bouge pas, ressent la gêne physique pour accéder à ton émotion. Fais le volontairement.
En embrassant cette émotion, tu vas pouvoir la guider, l’amadouer et la réguler.
L’objectif est qu’elle devienne une alliée voire une amie.
Si elle n’est plus ton ennemie, imagine tout ce que tu pourrais faire, mieux faire, moins de stress, une meilleure qualité de vie.
L’objectif aujourd’hui est de regarder en face l’émotion que tu ressens en penser à l’argent.
Ferme les yeux et pense à un microstress.
Tu sais ce moment où tu ressens un pic d’adrénaline. Il passe assez vite et il ne t’a pas submergé, mais il était là. Exemple : regarder le solde de son compte le 15 du mois.
Pose-toi les deux questions suivantes :
Qu’est-ce que j’ai ressenti.
Comment j’ai géré cette émotion ?
J’aimerais que tu notes sur un bout de papier, tes “trucs” à toi, la technique qui t’a permis de passer outre cette sensation. Qu’est-ce que tu as fait ?
Avoue, tu as juste fermé l’application pour aller boire un verre en terrasse ? ^^
Maintenant, j’aimerais que tu fasses le même exercice avec un plus gros stress lié à l’argent.
Ça peut être regardé ton compte en banque en fin de mois, compter tes sous, faire un budget, épargner, investir, éviter les achats compulsifs, peu importe.
Cette fois-ci, on va faire exprès de créer cette mauvaise émotion.
Ferme les yeux, pense à cet instant et regarde la sensation physique que tu ressens. Où est ce qu’elle se situe ? Dans le ventre ? La poitrine ? Pose une main sur la partie du corps concernée. Une sensation désagréable arrive rarement seule, pose ta 2e main sur la seconde zone de gène.
Maintenant que les sensations sont bien localisées, laisse-les évoluer. Laisse-les se balader dans ton corps et porte de l’attention à leur transformation. Si elles bougent en passant de la poitrine aux épaules, bouge tes mains avec elles et suis les jusqu’à ce qu’elles disparaissent. En général, ça prend moins de 30 secondes. À cet instant, tu peux ouvrir les yeux et souffler un coup.
Tu viens de contrôler une émotion. Félicitations.
Sers-toi de cette technique dès que possible. Les émotions que tu as contrôlé dans le passé te paraîtront de moins en moins intenses dans le futur jusqu’à devenir des alliées.
L'Ami d'pain 🥖
Concept : Toutes les deux semaines, on parle d'une astuce ou une manière de faire des économies facilement applicables à ton quotidien.
L'influence insoupçonnée de la flemme sur ton budget
Temps de lecture : 3 minutes
La modernité a ouvert la voie à une pléthore d'applications, de logiciels et de systèmes destinés à faciliter notre vie.
Pourtant, paradoxalement, notre quotidien semble plus compliqué que jamais. Devant ces choix et ces paramètres, le mot "flemme" a pris une importance considérable.
Il faut savoir que la flemme ne nous vole pas uniquement du temps, elle grignote aussi notre porte-monnaie sans même qu’on s’en rende compte.
Flemme de gérer ses abonnements : Une facture annuelle de 500€
Flemme de cuisiner : Une dépense annuelle de 1 900€ •
Flemme de passer au zéro déchet : Un coût additionnel de 90€ par an
Flemme de gérer son épargne : Un manque à gagner de 1 200€ par an
La flemme de gérer ses abonnements : 500€ par an
Gérer les abonnements peut sembler être une tâche bénigne, mais elle peut avoir un impact considérable sur ton budget. On a tendance à sous-estimer leur importance. Mais grâce à des plateformes d'abonnements comme Origame ou Ideel, qui effectuent une recherche comparative pour toi, tu pourrais réaliser de belles économies.
En gros, ce que je t’explique, c’est que la flemme n’est même plus une excuse car il y a des applications qui ont été créées pour ça.
Exemple concret
En effectuant quelques ajustements comme :
Changer ton forfait mobile pour économiser 10€ par mois
Résilier ton abonnement à la salle de sport à 30€ par mois
Choisir une assurance habitation moins coûteuse de 5€
Tu pourrais réaliser une économie de 540€ par an en 3 clics.
La flemme de cuisiner : 1 900€ par an
Commander à manger ou opter pour des plats préparés est pratique, mais ça reste cher.
La solution ? Le "batch cooking", je suis sûr que tu connais. C’est une méthode qui consiste à cuisiner en grande quantité pour plusieurs jours. Il suffit ensuite de diviser le tout en portions pour chaque repas.
Exemple concret
Si tu dépenses actuellement 8 € par jour pour déjeuner à l'extérieur, tu pourrais économiser jusqu'à 1920€ par an en optant pour des repas faits maison. Tu pars en vacances pour cette somme !
La flemme de passer au zéro déchet : 90€ par an
Le passage au zéro déchet peut sembler laborieux, mais il est en réalité bénéfique pour ton portefeuille et pour la planète. En remplaçant certains objets jetables par des alternatives durables, tu pourrais économiser une somme non négligeable.
Exemple concret
Si tu remplaces ton pack d'eau en bouteille plastique par une carafe filtrante, tu pourrais économiser jusqu'à 90€ par an.
La flemme de gérer son argent : 1 200€ par an
Enfin, la flemme de gérer ton épargne peut te coûter cher. Avec des outils comme Bankin', tu peux suivre tes dépenses, ton épargne et investir.
Passer sur une banque en ligne ou une néobanque, tu permets de gagner 100€ par an de frais. Si tu veux savoir quelle banque choisir, c’est ici.
Exemple concret
Supposons que tu as 10 000€ sur un livret A qui te rapporte seulement 3 % par an. En investissant cet argent dans un placement plus rémunérateur, à 8 % par an par exemple, tu pourrais gagner 500€ de plus par an.
C’est le moment de passer à l’action amigo. C’est pour toi que tu le fais !
N'hésite pas à partager ces astuces avec tes amis et à me donner ton avis en retour.
Si cette conversation t'a plu, et que tu connais quelqu'un à qui elle peut servir, tu peux la partager juste ici :
Et si ce n'est pas encore fait, tu peux t'abonner :
Au fait, tu as une question ? Je réponds à tous mes mails !
Je te donne rendez-vous dans 2 semaines pour une nouvelle conversation ! ❤️
Bisous,
Alex ⏫
Excellent ces recommandations et exemple concrets. 👏