

#12 L’Ami’ssive
Hello 👋
Tu vas bien ?
Ma mission : Dans 15 ans, je veux que tous les jeunes de 30 ans aient reçu les bases d'une éducation financière.
La 1re étape ? Parler d’argent. Je te le partage chaque semaine, le plus simplement possible, ce que j’apprends et ce que je trouve important à connaître.
La 2nd ? Répondre à vos questions.
Si tu es là, c’est que toi aussi tu as senti qu’il se passe quelque chose d’important avec tes sous. Mais tu n’as pas le temps de creuser le sujet en profondeur ou même la motivation.
Abonne-toi, c’est gratuit.
🧑🏫 Ce dont on va parler aujourd’hui :
🗽 Argent et confiance en soi - Le lien qui change tout
🥖 Les économies cachées liées à tes enfants
Partage à tes amis pour les aider ! C’est ce qui m’aide de plus à développer la newsletter 🤩
C’est gratuit et c’est génial d’accueillir des nouveaux !

L'Ami'sogyne 🗽
Concept : Ici, on parle de notre relation à l'argent au travers de la psychologie et de notre société. Notre question préférée : Pourquoi ?
Argent et la confiance en soi - le lien qui change tout
Temps de lecture : 6 minutes
Le 1er frein à l’investissement c’est souvent la peur du passage à l’action.
Il ne faut pas sous estimé cette peur. Elle n’est pas anodine et ce n’est pas une chose superficielle.
Ceux qui l’ont dépassé diront : “c’est facile tu as juste à faire ça. En 10 minutes, c’est fait”
Oui mais ce n’est pas si simple.
Les raisons sont bien plus profondes.
Aujourd’hui on va décortiquer cette peur de passer à l’action et voir comment on peut la surmonter.
En réalité, elle est liée à la peur d’échouer face à un objectif.
Elle-même est une conséquence d’un manque de confiance en soi.
On pourrait donc faire un raccourci simpliste :
Peur de passer à l’action = manque de confiance en soi.
Certains disent que la confiance en soi est la principale clé du succès.
D’autres disent que toutes les personnes ayant du succès investissent.
Est ce lié ? Sûrement.
Il faut savoir que la confiance en soi puise sa force dans l’estime de soi.
Estime de soi = c'est le regard que l'on porte sur soi-même et l'appréciation qu'on fait de sa valeur ou de sa propre importance.
Malheureusement, notre société a créé une image modèle complexante incarnée par la publicité et les réseaux sociaux.
Des études indiquent que la confiance en soi chez les Français recule chaque année un peu plus en ayant perdu près de 1% chaque année depuis 2010.
Voici les principaux symptômes ressentis dus au manque de confiance en soi :
Le sentiment d’être incompris
La sensation de ne pas être aimé
L’impression d’être inférieur aux autres
Le sentiment de culpabilité face à votre immobilisme
La peur du regard des autres
La peur de la critique
Si tu te reconnais dans l’une de ces phrases, tu as sûrement du mal à passer à l’action. Tous les aspects de ta vie sont impactés.
L’amitié, le travail et les amours.
Gérer et investir ton argent font sûrement partis de la liste.
Paradoxalement, l’investissement est une excellente solution pour améliorer sa confiance en soi et son estime de soi.
Tu as bien lu. Oui.
Si on reprend les différents symptômes, seul immobilisme t’empêche d’investir.
Tu peux investir en Bourse avec 10€ sans en parler à personne depuis ta chambre. Il n’y a donc aucune comparaison, regard des autres, critiques, affection ou incompréhension extérieure. Si personne n’est au courant, tu es protégé en quelque sorte.
Le raisonnement peut te paraître bizarre, mais tu peux commencer à investir sans en parler à personne.
Ça te permettra de te concentrer sur un seul objectif.
Passer à l’action.
Alors comment passer à l’action en toute sérénité pour investir ?
Voilà comment ça va se passer.
Te convaincre que tu es capable de le faire.
Le faire.
Te féliciter de l’avoir fait.
Booster ton estime de toi.
Puis puiser dans ton estime pour booster ta confiance en toi.
Maintenant que tu connais le plan, on va voir en comment le mettre en place.
Étape 1 - Modifier son dialogue intérieur pour s’auto-convaincre
Si tu penses « je suis nul(le), je n’y arriverai jamais », demande-toi ce que tu dirais à un(e) ami(e) s’il te disait ça. Qu’est-ce que tu lui répondrais ? Il y a de grande chance que tu sois gentil.
“Ne fais pas aux autres ce que tu n'aimerais pas qu'on te fasse”. L’inverse est tout aussi vrai. Soutiens-toi et octroie-toi de la douceur.
Étape 2 - Se donner un objectif SMART.
S : Spécifique. Fixe-toi une action simple et précise pour commencer
M : Mesurable. Tu dois savoir quand l’objectif est accompli
A : Atteignable. L’objectif doit être faisable.
R : Réaliste. L’objectif doit être à te porter.
T : Temporel. Tu dois te fixer une date pour le faire
Exemple : ouvrir un compte sur Trade Republic et acheter un ETF World pour 10€ aujourd’hui. Tu peux ouvrir un compte en 5 minutes avec ce lien : https://ref.trade.re/8rkvcd84
Si tu as besoin d’aide, regarde ce tutoriel. Ce n’est pas moi mais la vidéo est récente et bien faite.
Ça me fait penser, tu serais intéressé par un format newsletter en audio ou vidéo ?
Étape 3 - Te féliciter.
2 possibilités ici.
Regarde-toi dans une glace et parle-toi à haute voix. Ça fait bizarre mais c’est très efficace.
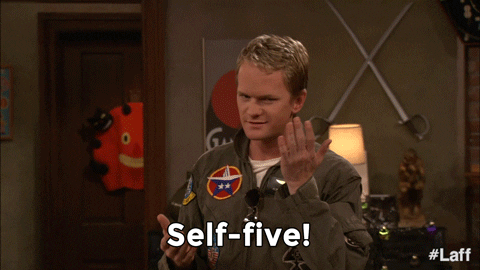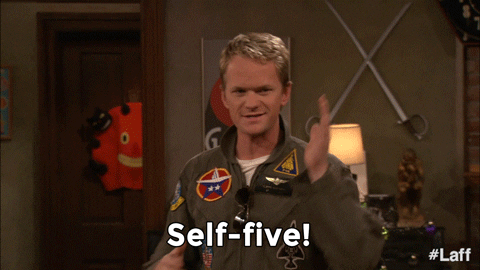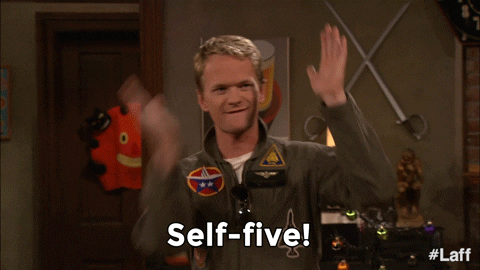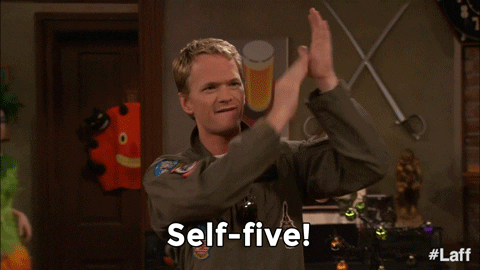
Te faire un self high five. C’est ma méthode perso que j’applique depuis que j’ai découvert Barney dans How I met your mother. C’est jouissif !
Étape 4 - Booster ton estime de toi.
Écris ce que tu viens d’accomplir. Une croix dans un calendrier pour cocher chaque jour positif peut suffire.
Sinon, décris dans un carnet tes succès même les plus anodins (se lever sans snooze, aller faire du sport alors que tu n’avais pas envie, etc.), avec la date du jour.
Au fur et à mesure, tes succès seront de plus en plus nombreux et conséquents.
Étape 5 - Puiser dans ton estime pour booster ta confiance en toi.
Grâce à l’étape précédente, tu vas pouvoir regarder tous tes accomplissements passés quand tu as un doute. En un clin d’œil, ton ego sera reboosté et tu n’auras plus de limite.
Si tu veux un bon livre sur le sujet, je te conseille L’Effet Cumulé de Darren Hardy qui t’explique qu’une légère modification dans tes habitudes impacte significativement le cours de ta vie.
Amusant, on retrouve le même principe en Bourse avec les intérêts composés.
Hasard ? Je ne pense pas.
En utilisant cette méthode des petits pas, ton estime de toi va se modifier. Ta confiance en toi va gonfler. Ta vie va grandement évoluer.
L’investissement est un moyen de faire fructifier ton argent.
Et ton argent est un moyen de réaliser tes objectifs.
L’un de ces objectifs est le bien-être.
Ce que tu viens de lire t’a fait penser à une personne ? Partage-lui.
L'Ami d'pain 🥖
Concept : Toutes les deux semaines, on parle d'une astuce ou une manière de faire des économies facilement applicables à ton quotidien.
Les économies cachées liées à tes enfants
Temps de lecture : 8 minutes
J’ai actuellement 30 ans et les bébés poussent comme des petits pains autour de moi.
Alors une question m’est venue. Combien coûte un enfant et comment je pourrais optimiser les coûts quand j’en aurais un ?
Je n’ai pas d’enfant. Les gremlins que j’ai croisés jusqu’à présent ne m’ont pas convaincu. Je les considère plus comme une charge en omettant totalement les émotions que l’on peut avoir en accompagnant ce petit être à découvrir notre monde merveilleux.
Alors comment optimiser cette charge ?
1- Acheter de la seconde main. → Tu connais déjà.
2- Les économies d’échelle. Plus tu fais d’enfants, plus tu peux réutiliser les jouets et vêtements + le 1er peut garder le dernier. → J’espère que les économies ne seront pas ta raison principale pour créer une équipe de foot.
3- C’est le sujet qui nous intéresse aujourd’hui les réductions d’impôts.
C’est moins sexy et c’est bien moins connu.
Mais c’est bougrement efficace comme économie.
Avant de commencer, combien coûte un enfant ?
Plusieurs études montrent qu’un enfant coûte environ :
Avant la naissance : 1 500€
De 0 à 3 ans : 490€/mois
50€ habits
50€ Hygiène
55€ Equipements
85€ Alimentation
250€ Frais de garde 🤯
De 3 à 7 ans : 550€/mois.
De 7 à 18ans : 700€/mois.
Ce sont des moyennes. Donc 10k€ par an soit près de 200 000€ jusqu’à ses 18 ans.
Donc oui un enfant, ça coûte cher.
Heureusement pour nous, il y a des solutions pour réduire cette somme.
Au programme des réductions d’impôts :
Le quotient familial
Les frais de garde des enfants de moins de 6 ans
Les frais de scolarisation
La pension alimentaire
Le quotient familial
Il y a des chances que tu en aies déjà entendu parler.
Le principe du quotient familial est le suivant :
On calcule les impôts que tu vas payer en fonction des revenues du foyer et du nombre de personnes qui composent ce foyer.
Quotient familial = Revenu net imposable du foyer / nombre de parts fiscales.
Quand tu es célibataire, tu payes des impôts pour 1 personne basée sur ton salaire.
20 000€/1 = 20 000€ → tu paies des impôts sur 20 000€
Normal.
Quand tu as un bébé, le premier enfant, tu es considéré comme un foyer de 2,5 personnes pour l’administration.
Le 2e enfant compte également comme une demi-part.
Les suivants comptent comme 1 part entière.
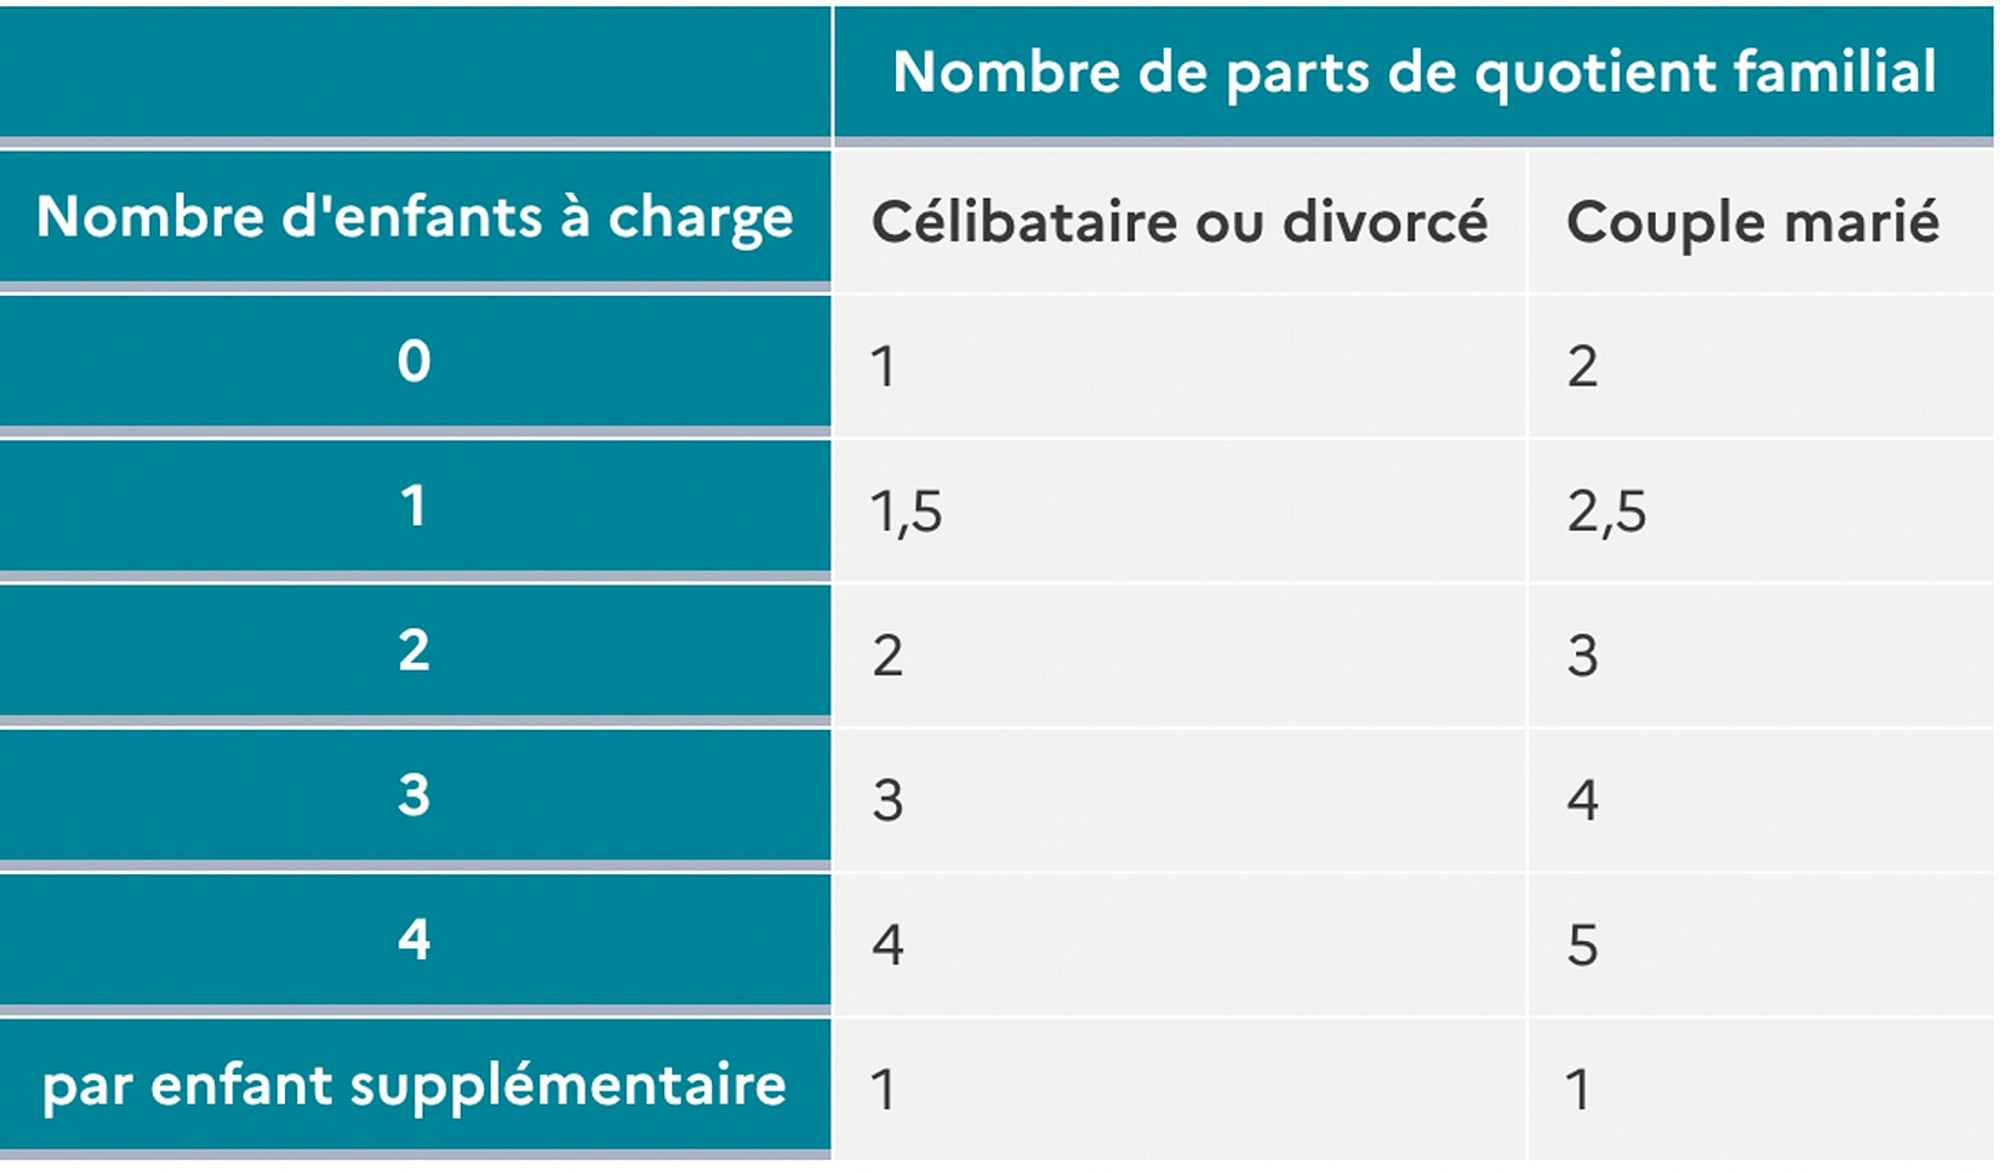
Donc pour un couple qui a 2 enfants. Le nombre de part du quotient familial est de 3.
Pour calculer l’impôt sur le revenu pour des salaires de 25 000€ et 35 000€ annuels, voici comment faire :
(25 000€ + 35 000€) / 3 = 20 000€
L’impôt est calculé sur ce montant selon le barème de l’impôt sur le revenu.
Tranche 1 (de 0 € à 10 777 €) imposée à 0 % = 0 €
Tranche 2 (de 10 778 € à 27 478 €) imposée à 11 %. Dans notre cas, on s’arrête à 20 000€ grâce au quotient familial.
Soit 9 222 € (obtenu en faisant 20 000 - 10 778) x 11 % = 1 014,42 €.
Ensuite, il faut multiplier ce résultat par le chiffre 3 qui est le nombre de part du foyer. L’impôt sur les revenus du couple est donc de 1 014,42 € x 3 = 3 043 €.
Il aurait été de 5 187,2 € sans enfant.
C’est la base des avantages fiscaux mais c’est bien de le rappeler.
Quand tu as un enfant, tu as souvent envie de reprendre le travail après quelques mois. Problème, qu’est-ce qu’on fait du bout de chou ?
Eh bien il faut le faire garder. C’est notre point suivant.
Le crédit d'impôt pour les frais de garde de jeunes enfants
On parle ici d’un crédit d’impôt et non d’une déduction ou de réduction.
Déduction = diminuer le montant de vos revenus imposables avant le calcul.
Réduction = diminuer le montant de l'impôt à payer après le calcul.
Crédit = déduire une somme de l’impôt. Si elle est supérieure à l’impôt à payer, le surplus sera remboursé par l’administration fiscale.
Maintenant que c’est dit, sache que ça ne concerne que la garde d’enfants de moins de 6 ans hors de votre domicile.
Je ne précise mais ça me paraît évident, les enfants doivent être à ta charge.
Et ils doivent être gardés en crèche, en garderie ou par une assistante maternelle agréée.
Si tu remplis ces conditions, tu peux te faire rembourser 50% des frais de garde (Hors frais de nourritures et aides de la CAF déduites).
Ah ! Je te vois venir avec ta crèche à 50 000€ pour ne plus payer d’impôts. Tu rêves. Ils ont mis un plafond de 3 500€ annuel par enfants gardés. Ils ne sont pas fous.
Pour en bénéficier, il faut le renseigner dans la déclaration d’imposition annuelle dans la rubrique ”Frais de garde des enfants de moins de six ans”.
Avec le prélèvement à la source, tu recevras un acompte de 60 % de leur montant en janvier basé sur l’année précédente. Le reste est versé en été suite à ta déclaration d’impôts en mai.
PS : Si tu fais garder tes enfants à votre domicile, tu peux bénéficier d’un autre crédit d’impôt au titre de l’emploi à domicile : le crédit d’impôt “services à la personne”.
C’est le même principe. 50% avec une limite de 12 000€ annuels et tu peux intégrer les dépenses de soutien scolaire.
Pour continuer sur les études, voici la suite.
La réduction d'impôt pour les frais de scolarisation
Cette fois-ci, on parle de réduction d’impôts.
(Diminuer le montant de l'impôt à payer après le calcul).
Une réduction d’impôt sur le revenu peut vous être accordée si votre enfant est scolarisé ou poursuit des études supérieures.
Idem, l’enfant doit être à ta charge. Ce n’est pas une grande surprise.
On parle d’une aide pour les études secondaires (collège et lycée) et les études supérieures (post-bac). Ça concerne autant les établissements privés que publics et même en correspondance via le Cned.
Une seule condition par contre, l’enfant ne doit pas avoir de contrat de travail. Donc les études en apprentissage payées et alternance ne sont pas concernées.
Le montant de la réduction par enfant dépend du niveau :
Collège = 61 €
Lycée 153 €
Enseignement supérieur 183 €
Seuls les enfants en étude le 31/12 sont comptés.
Pour en bénéficier, il faut le renseigner dans la déclaration d’imposition annuelle dans la rubrique “Nombre d'enfants à charge poursuivant leurs études” et la somme est versée en totalité durant l’été suite à cette déclaration.
La pension alimentaire
Malheureusement, tout ne se passe pas toujours comme prévu et des foyers se divisent.
Dans ce cas, une pension alimentaire est souvent versée par l’un des deux parents à l’enfant.
Le parent qui verse la pension peut bénéficier d’une déduction d’impôt, s’il n’assure pas la charge de l’enfant.
Le montant de la pension est calculé en fonction du revenu. Il tient compte du nombre d'enfants, de leur âge et du mode de garde des enfants.
Le montant peut aussi être fixé par un juge.
Voilà on a fait le tour des aides fiscales pour les enfants.
Il existe aussi de nombreuses autres aides qui ne sont pas liées à la fiscalité. La plupart sont dispensées par la CAF. Toutes les informations se trouvent ici : https://www.caf.fr/allocataires/aides-et-demarches/droits-et-prestations
Bonus : Pension alimentaire pour le reste de la famille.
Pour le conjoint ou ton ex,
Il faut remplir les quatre conditions suivantes :
Vous êtes séparés, divorcé ou en instance de l'être
Vous êtes imposés séparément
La pension est versée suite à une décision de justice (ou une convention de divorce par consentement mutuel)
La pension a un caractère alimentaire (nourriture, logement...).
Si les 4 conditions sont remplies, une déduction est possible.
Pour un parent ou grand-parent,
Rebelote, voici les conditions :
Destiné à un ascendant dans le besoin envers lequel vous avez une obligation alimentaire. Pour faire simple, ça veut dire un ascendant direct.
Se limitent à couvrir les besoins essentiels (nourriture, logement, santé...)
Elle est proportionnée à vos ressources, compte tenu de vos charges. Le don ne peut pas être exorbitant. Mais il n’y a pas de plafond officiel à ma connaissance.
Si les 3 conditions sont remplies, une déduction est possible.
Conclusion : maintenant que tu as toutes les cartes en main, fais plein de bébés et prends soin de tes proches.
Si tu ne veux pas rater le prochain rendez-vous, abonne-toi
Tu peux aussi me retrouver tous les jours sur :
À la semaine prochaine ! ❤️
Bisous,
Alex