
#26 L’Ami’ssive
Hello 👋
Tu te rends compte ? On est déjà fin février !
Alors bienvenue dans cette 26e édition de notre Newsletter préférée !
Si tu veux soutenir mon travail, pense à cliquer sur le 💙 au-dessus.
🧑🏫 Ce dont on va parler aujourd’hui :
🎯 5 façons pour générer tes premiers revenus passifs depuis chez toi
🤯 Le DCA pour lisser ton risque en investissement
Avant de commencer, tu peux :
Nouveau ! 2h/semaine, je réponds à tes questions gratuitement en 1 to 1
Découvrir mon guide pour démarrer en Bourse
N’oublie pas de t’abonner :)
L'Ami'ssion 🎯
Concept : Améliorer tes connaissances en éducation financière. Pas besoin d’être un expert mais au moins de connaître les bases.
5 façons pour générer tes premiers revenus passifs depuis chez toi
Temps de lecture : 12 minutes
À l’école, on nous apprend à générer des revenus actifs.
C’est un revenu qui nécessite ton temps.
On t’apprend une compétence pour que tu puisses créer de la valeur dans un système en croissance. Plus tu produis de la valeur, plus tu es payé.
C’est de la théorie bien sûr.
Notre système est construit sur ce pilier actuellement alors qu’il aurait aussi pu t’apprendre à générer un second type de revenu.
Le revenu passif.
Ce type de revenu est décorrélé de ton temps. C’est ce qui le rend intéressant. Le principe est de générer de l’argent en dormant grâce à des placements intelligents.
Le but est de te créer un système où tu vas faire une action une fois.
Et cette seule action te rapportera de l’argent de manière infinie.
Sexy non ?
Bien entendu ce n’est pas magique. Tu ne seras pas millionnaire du jour au lendemain. Mais ce qui est certains, c’est que tous les millionnaires font au moins une de ces actions.
Aujourd’hui, je vais te présenter 5 façons de te créer un revenu passif.
Avant de démarrer, il faut que tu saches :
Tu dois avoir un minimum d’épargne à placer (pas forcément beaucoup pour démarrer)
Tu dois être prêt à passer l’action, certaines actions demandent plus de temps que d’autres
Tu dois bien lire jusqu’au bout pour choisir la/les méthodes que tu préfères
Les rendements annoncés sont avant impôt
Si tu veux savoir quel montant tu veux recevoir en complément de revenu voici des exemples.
En partant du principe qu’on a le montant investi et le rendement
Si tu as 10k€ placés avec un rendement de 5% annuel => Tu auras 500€/an soit 42€/mois
Si tu as 20k€ placés avec un rendement de 8% annuel => tu auras 1 600€/an soit 133€ /mois
Si tu veux 2 000€/mois avec un placement 4%, tu dois investir 600 000€.
Ce n’est pas magique et ça ne se fait pas du jour au lendemain.
C’est pour cela qu’il est important de t’éduquer financièrement et de connaître les solutions qui s’offrent à toi pour y arriver le plus rapidement possible.
Plus tu augmentes le capital et/ou le rendement plus tu recevras de revenus complémentaires.
Tu me connais, l’idée n’est pas de mettre « All In » sur un placement à 15% car tu risques fortement de tout perdre.
N’oublie jamais, plus le rendement est élevé, plus le risque l’est aussi.
On va essayer de trouver le juste milieu pour faire travailler ton argent de la meilleure façon.
Je vais te présenter les 5 façons que j’ai testées. Pour chacune, je te donnerai mon ressenti sur ces différents points.
Ses avantages
Ses inconvénients
Les différents risques de chaque placement
La somme minimum d’investissement
Combien j’y ai placé actuellement et combien ça m’a rapporté en 2023
Mes plateformes préférées
Tu le sais déjà mais je vais quand même le préciser.
Aujourd’hui, je te partage mon expérience et mes préférences. Ce ne sont pas des conseils en investissement ni des recommandations sans risque. Il est important que tu en aies conscience.
Et comme toujours, tu peux me poser des questions si tu veux. C’est gratuit et comme on dit, il n’y a pas de questions bêtes ou inutiles, surtout quand ça concerne ton porte-monnaie.
Aller, on est prêt à se lancer avec le premier
1- La création de contenu
Il y en a partout aujourd’hui mais c’est un revenu passif qui existe depuis toujours.
Les meilleurs exemples sont les livres.
Un auteur écrit une fois et il vend son livre pendant des années.
Ça a été suivi par la musique, le cinéma, les séries, etc.
Aujourd’hui, créer du contenu est devenu accessible à tous grâce à nos smartphones et aux médias qui se sont multipliés.
Tu peux démarrer avec un simple compte Instagram.
Parler de ton expertise via un Podcast, une chaîne Youtube ou une Newsletter.
C’est gratuit, mais la création de contenu demande du temps.
Que ce soit pour la conception des contenus mais aussi la consistance dans le temps.
Pour te donner des exemples perso,
Un post LinkedIn ou Instagram me prend environ 40 minutes
Un carrousel ou une vidéo de 1,30 minute prend entre 30min et 3h
Une newsletter représente entre 6h et 8h de travail
Une vidéo youtube environ 6h pour 15 minutes
Un podcast de 2h prend 5h environ
C’est beaucoup non ? Oui mais quand la passion est là, ça passe en un claquement de doigts.
Et une fois qu’ils sont sortis, ils rapportent de la notoriété, des clients et donc de l’argent sans fournir d’efforts supplémentaires.
Et souviens-toi, le temps c’est de l’argent.
Au début, il faut commencer petit et ensuite, tu peux déléguer au fur et à mesure pour réduire ces temps de création.
Personnellement, j’ai démarré en mai 2023 pour voir ce que pouvait rapporter un investissement comme celui-ci. Il ne nécessite pas d’investissement financier mais beaucoup de temps pour le lancer.
Avantages :
L’investissement financier nécessaire est proche de 0€.
Mon micro m’a coûté 50€, j’avais déjà un ordinateur et un téléphone.
Toutes les plateformes sont gratuites
Tu vas passer du temps sur un sujet qui te passionne et en apprendre encore plus.
Il n’y a aucune limite de gain. La rentabilité dépend de ton implication.
Des youtubers et instagramers gagnent des millions alors pourquoi pas moi 😅
Aucun risque financier, il ne peut en sortir que du positif.
Inconvénients :
Le temps nécessaire pour la création du contenu
Le temps nécessaire pour “percer” qui est incertain
Les revenus générés sont totalement incertains
C’est donc recommandé pour les personnes qui ont du temps et envie de parler d’un sujet qui leur tient à cœur.
Pour l’instant, je suis carrément perdant d’un point de vue financier étant donné le temps passé.
Mais quel kif de te partager tout ce que je sais sur l’éducation financière !
On verra dans 2 ans si la balance est toujours négative 😉
2. Le prêt aux entreprises
Tu connais cette pratique sous le nom de crowdlending, un cousin du crowdfunding.
Aussi appelés les « Obligation d’entreprise », ce n’est rien de plus qu’un prêt à une entreprise.
Le principe étant qu’une entreprise ayant besoin d’argent pour investir ou acheter du matériel met une annonce sur un site spécialisé te permettant d’investir.
Elle fait appel à des particuliers pour avoir un prêt et elle les rembourse avec des intérêts allant de 4% à 13% selon les plateformes et les projets.
Les avantages :
Pour l’entreprise
C’est principalement le gain de temps. Elle n’a pas besoin de faire toutes les démarches auprès d’une banque.
Pour te remercier de ce gain de temps, les entreprises te versent des intérêts intéressants.
Pour toi, c’est génial
Tu peux choisir une plateforme de confiance et sélectionner les entreprises en fonction du projet et du secteur d’activité.
Tu peux voir l’historique de la société et sa capacité à rembourser les prêts.
Tu peux investir dans des projets à partir de 10€. Tu connais à l’avance le taux, la durée du prêt, état financier de l’entreprise, etc.
Tu peux investir dans de nombreux projets en même temps pour ne pas mettre tous tes œufs dans le même panier et ainsi réduire ton risque.
Les inconvénients :
Pour certains d’entre eux, ce sont des prêts que les banques ont refusés. Les raisons peuvent être diverses comme un surendettement. Il faut bien regarder la fiche de renseignement et être conscient de ce risque.
Les prêts sont bloqués pendant 6 mois jusqu’à 5 ans selon les cas. Ce n’est pas un placement liquide. C’est aussi pour cela qu’il faut miser sur plusieurs projets en même temps et bien diversifier.
Il peut y avoir du retard dans les remboursements donc il ne faut pas compter sur ton argent au jour près.
Personnellement, j’utilise ces plateformes depuis 4 ans avec environ 10k€ qui tournent dessus.
Je vise des projets de 18 mois en moyenne avec un rendement autour des 10%.
Pour information, j’estime qu’un rendement supérieur à 11% est très risqué. Ça ne m’empêche pas de faire des investissements à 13% de temps à autre. Je m’oblige simplement à mettre des plus petits montants pour ne pas prendre trop de risques.
J’ai testé une 20aine de plateformes en total et ça m’a rapporté environ 1 000€ l’année dernière pour 10 minutes de travail par mois.
Ma préférée est Bien prêter pour la qualité et la diversité des projets.
Si tu veux tester, voici mon code de parrainage. U6314E50CA5508.
Tu auras 10€ offerts avec.
Démarre avec un mini-montant comme 20€ ou 50€. C’est suffisant pour essayer.
3. Le crowdfunding Immobilier
C’est la même chose qu’au-dessus mais spécifique à l’immobilier.
C’est une façon de faire de l’immobilier depuis chez toi. J’ai démarré mes investissements immobiliers de cette manière. J’ai environ 15k€ investis sur ces plateformes de crowdfunding immobilier. J’en ai aussi testé des tonnes 😅
Ici, le principe consiste à financer des constructions neuves (promotion immobilière) ou d’aider des marchands de biens à acheter un bien pour le rénover et le revendre rapidement.
On retrouve exactement les mêmes avantages et inconvénients qu’au-dessus.
La grosse différence étant que le montant total des prêts recherchés est bien plus conséquent en général.
En gros, le promoteur va aller sur une plateforme de crowdfunding pour constituer son apport. En fonction du projet, il peut chercher jusqu’à plusieurs millions d’euros. C’est avec cet argent, qu’il va pouvoir aller voir les banques pour financer le reste.
Le rendement est très bon également entre 7% et 12%.
En fonction des plateformes, il y a des minimums à investir par projet.
Certaines ont un minimum de 1€ et d’autres de 1 000€.
Personnellement, mes chouchous sont :
Clubfunding (1 000€ par projet minimum). Reçois 100€ avec le code Dh8cUJuc
La Première Brique (dès 1€). Reçois 2% de rendement supplémentaire sur ton 1er investissement avec le code 0TMLD6
Fun fact, quand j’étais au lycée, je passais souvent devant un magnifique château qui perdait de sa splendeur à vue d’œil. Grâce à ces plateformes, j’ai investi dans la rénovation de cet ancien et magnifique château qui me rappelle d’excellents moments de mon enfance.
Je suis super content de participer à la rénovation de ma madeleine de Proust.
4. Le stacking de crypto
Dans le domaine des cryptomonnaies, on parle toujours des 3 grandes blockchains, Bitcoin, Ethereum et Solana et des fluctuations du marché.
Sache qu’il existe des cryptomonnaies un peu particulières qui ne fluctuent pas.
On les appelle les “stablecoins” (les monnaies stables). Les 3 plus connues sont les suivantes :
Tether (USDT)
USD Coin (USDC)
Dai (DAI)
Elles sont toutes les 3 adossées au dollar. Elles valent 1$ quelle que soit la tendance du marché des cryptomonnaies.
C’est une excellente sécurité dans un monde de crypto très fluctuant.
Ça signifie que tu peux acheter des Bitcoin, attendre qu’il monte, vendre tes Bitcoin pour un stable coin.
Tu places ce stable coin sur la plateforme, comme tu le fais avec tes euros sur ton livret A pour obtenir des rendements.
Tu peux également transformer tes euros directement en stablecoins et les placer pour bénéficier du rendement.
Dans le monde de la crypto, on appelle cette pratique “Stacker”.
Le rendement évolue en fonction des plateformes et des périodes. Il monte jusqu’à 10% pour les stables coins.
Tu peux le faire avec des stables coins mais aussi avec toute autre cryptomonnaie.
Plus tu les « bloques » sur une longue période, plus le rendement pourra être élevé.
Perso, j’utilise principalement Binance mais il en existe des dizaines de plateformes comme Crypto.com, Kraken, Coinbase etc...
Je teste également d’autres plateformes comme Bitstack et Finary pour investir en crypto et stacker mes cryptos.
Actuellement, j’ai environ 15k€ stackés sur différentes cryptos dont des stables coins. Pour l’instant, j’ai tout réinvesti pour acheter plus de cryptos donc je ne sais pas exactement combien ça m’a rapporté mais on doit être aux alentours des 15% (sans compter la croissance globale des cryptos). 🙂
Il faut quand même faire attention. On reste dans le monde des cryptos qui est tout jeune et avec une régulation changeante.
Avantages
Avoir des revenus passifs sur tes cryptos qui sont « stables »
Un placement accessible à partir de 1€
Très liquide, tu peux récupérer tes investissements en 3 clics
Inconvénients
Risque de liquidité, de perte en capital, de faillite de la plateforme
Risque que la parité entre le dollar et le stable coin soit perdue.
Voici mon lien de parrainage pour Binance et Finary si tu veux essayer.
5. Les dividendes en bourse
Le meilleur pour la fin, les dividendes de tes investissements en Bourse.
C’est le gros de mes investissements.
Une entreprise cotée en Bourse a pour objectif de faire du profit, et donc du bénéfice.
Ce dernier peut être utilisé de 2 façons par l’entreprise :
En le réinvestissant directement pour la faire croître et développer l’entreprise
En redistribuant une partie aux actionnaires sous forme de dividendes.
Toi en tant qu’investisseur, si tu possèdes des actions d’une entreprise, tu peux recevoir des dividendes.
Chaque entreprise via ses actions a sa propre stratégie de dividendes. Tu as deux types d’actions.
Celles qui te reversent directement les dividendes dans ta poche. On les appelle des actions distribuantes. C’est idéal pour obtenir un revenu complémentaire.
Celles qui les réinvestissent pour acheter un peu plus d’actions et profiter des intérêts composés. Ce sont des actions capitalisantes. C’est la meilleure option pour faire grandir son capital boursier sans se prendre la tête.
En bourse, il existe 3 principaux supports avec lesquels tu peux investir :
Plan Epargne Action (PEA)
Compte Titre Ordinaire (CTO)
Assurance-Vie.
Si tu veux des revenus passifs qui te fassent un réel complément de revenus tout de suite, le plus pratique, c’est de passer par un CTO.
Malgré la fiscalité, c’est mieux par rapport à l’Assurance-vie et le PEA.
Car sur le CTO tu peux investir directement dans les entreprises du monde entier avec très peu de frais. Tu toucheras tes dividendes en direct sur ton compte et donc avoir un réel complément de revenu chaque mois.
Personnellement, j’investis principalement sur des actions et ETF capitalisant car j’investis sur du long terme.
Pour tester la méthode et me faire une idée, j’ai quand même investi 3 000€ qui m’ont généré 200€ en 2023.
C’est pas énorme sur une année mais ça a payé un week-end en amoureux avec ma chérie. 😊
Air Liquid est un exemple d’une action française excellente pour la stratégie des dividendes distribués.
Avantages
Possibilité de démarrer avec 10€
La bourse est un marché solide sur le long terme qui a toujours fait face aux crises
Placement très liquide. Si tu as besoin de récupérer ton investissement, ça se fait en 3 clics
Inconvénients
La bourse reste un marché financier fluctuant et c’est l’entreprise qui choisit de te reverser des dividendes ou non.
Il faut se tenir un minimum au courant de ce qui se passe dans les entreprises où tu investis et suivre leurs actualités.
Avec la méthode des dividendes distribués, tu peux espérer un rendement compris entre 3% et 5%.
La meilleure plateforme selon moi pour démarrer simplement, c’est Trade Republic. Voici mon code parrain : 8rkvcd84 😉
En plus des actions, ils ont un compte courant qui rémunère tes sous à 4%.
Donc si tu ne touches pas à tes dividendes, ils te génèrent quand même des intérêts. Et ça les amis, c’est la cerise sur le gâteau !

L'Ami'graine 🤯
Concept : On parle de sujets qui cassent la tête en version simplifiée. Tu t'es toujours demandé comment ça marche, mais tu n'iras jamais vraiment regarder. On en parle ici.
Le DCA pour lisser ton risque en investissement
Temps de lecture : 1 minute
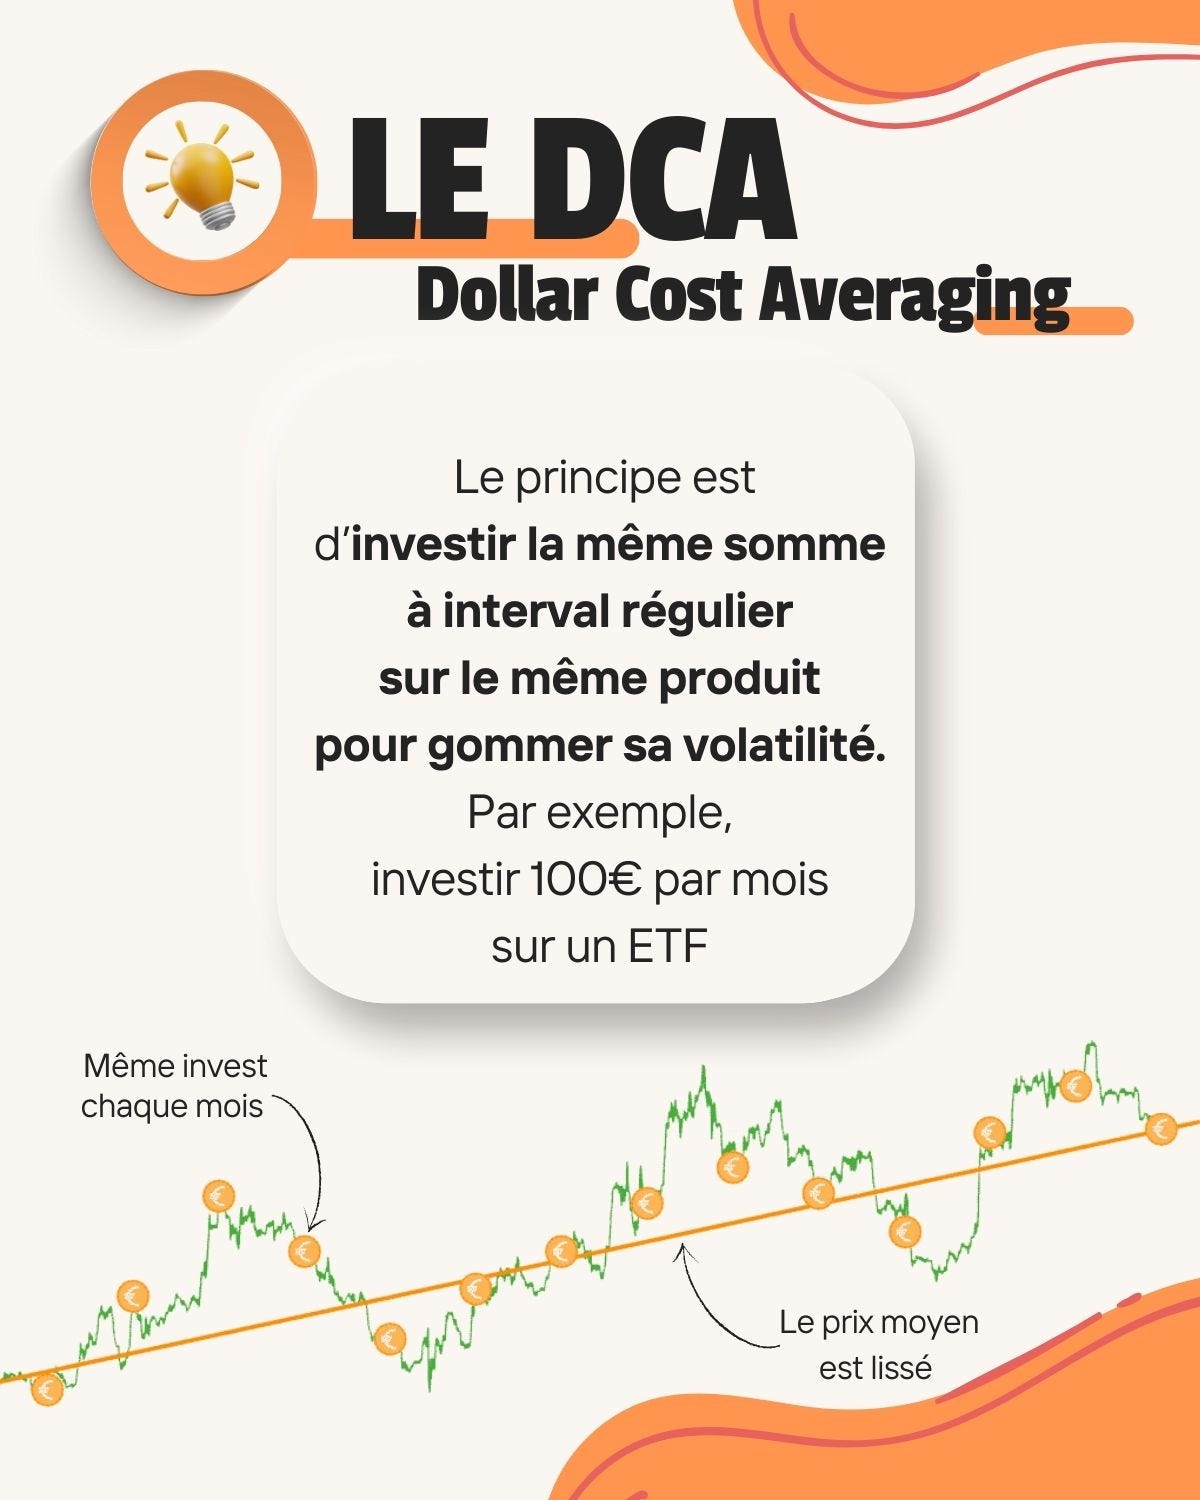
Ça signifie Dollar Cost Averaging. Le principe est de dire qu’il faut investir un peu tous les mois la même somme sur la même action sans se poser de question.
Exemple 300€ par mois. Si les actions baissent, tu achèteras plus d’actions pour le même prix et si elles montent, tu en achèteras un peu moins.
Quoi qu’il arrive, tu auras investi 300€. Sur le long terme, les plus chères et les moins chères se neutralisent pour avoir une moyenne croissante due à une croissance mondiale globale.
Ça te permet de combattre ton instinct et ta psychologie qui représentent le pire ennemi de l’investisseur. Le FOMO notamment.
Merci 🫶🏼
D’avoir lu cette 26ème édition jusqu’au bout 🤓.
Si cette édition t’a plu, pense à t’abonner via ce lien 👇🏼
Si tu penses qu’elle pourrait plaire à des gens que tu connais, n’hésite pas à leur partager via ce lien 👉🏼
Retrouve-moi aussi tous les jours sur LinkedIn (pense à t’abonner):
Tu as encore 5 minutes devant toi ? Voici les anciennes éditions.
À la semaine prochaine, l’Ami !
Si cet email t’a plu, pense à cliquer sur le ❤️ juste en dessous.
Salut, moi je suis à l'AAH avec 1041€/mois et pourtant...malgré un revenu bien en dessous du seuil de pauvreté, j'arrive à investir en Bourse justement en utiliant la méthode du DCA avec Trade Republic. Pour l'instant, je n'investis que 59€/mois, mais dès Mars 2027, je mettrais 228€/mois sur mes ETF.
Tu as vraiment le profil pour rejoindre l'aventure CONFLUENCES que dirais-tu de devenir contributeur ou rédacteur? Si c'est quelque chose qui t'intéresse, remplis simplement ce questionnaire : https://forms.gle/TMH4oczexGQGQB268