

#5 L’Ami’ssive
Hello 👋
Moi c’est Alex et il y a quelques années, mon père m’a dit : “Tu as de l’argent de l’héritage de ta grand-mère. Ça fait 12 ans que c’est sur une assurance-vie qui ne rapporte rien. Tu veux en faire quoi ? ”
Ah ! Bonne question et aucune idée ! Je n’avais pas prévu d’acheter un appart et je n’y connais rien en investissement. Alors pour avoir une réponse à lui donner, j’ai passé (et je passe encore) mes journées à scanner internet à la recherche de réponses.
C’était il y a 3 ans. Et j’en ai appris des trucs depuis ! Je me suis même pris de passion pour le sujet, j’ai donc commencé à parler de mes découvertes. À mon entourage pour commencer et aujourd’hui, à un cercle de personnes de plus en plus large.
Ce que je découvre, je te le partage deux fois par mois, le plus simplement possible.
Média d’éducation financière ? 🤷♂️ Personnellement, je vois plutôt ça comme une conversation entre amis où on discute de ce qu’on peut faire de notre argent. Simple et avec le sourire.
Et si tu es là, c’est que toi aussi tu as senti qu’il se passe quelque chose d’important avec tes sous, mais que t’as pas le temps de sacrifier tes neurones !
Tu te joins à nous ?
🧑🏫 Ce dont on va parler aujourd’hui :
🎯 2/3 - Où placer ton épargne ?
🤯 Mariage, PACS quel statut choisir ?
🗽 Comment briser ses croyances limitantes
🥖 Le trésor caché de l'internet : les sites d'objets gratuits
Continuez à partager au maximum à toute personne qui aimerait rejoindre la bande 🤩 C’est gratuit et c’est génial d’accueillir des nouveaux !
L'Ami'ssion 🎯
Concept : Toutes les deux semaines, on parle de grands principes pour améliorer ton quotidien au travers des finances personnelles.
La mission : Avoir une gestion de tes finances perso qui te ressemble, facile à gérer pour ton toi de demain.
2/3 - Où placer ton épargne ?
Temps de lecture : 2 minutes
Dans la dernière édition, nous avons vu comment est composée l’épargne classique.
C’était riche en couleur, je t’invite à la lire si ce n’est pas déjà fait → Tu peux cliquer ici ou là. Là aussi si tu veux.
On distingue trois grandes catégories d'épargne. Aujourd’hui on discute de la seconde
L'épargne classique, ce sont les produits d’épargne proposés par ta banque. Ils qui incluent les livrets et les investissements comme l'assurance-vie, les valeurs mobilières, les PEA, etc.
L'épargne solidaire, pour soutenir des projets sociaux avec des options comme le Livret d'épargne solidaire ou les produits d'investissement solidaire FCP, SICAV, et d'autres.
L'épargne collective, proposée par ton employeur, qui concerne l'épargne salariale (PEE, PERCO, PEI, CET) et l'épargne-retraite
L'épargne solidaire, c'est quoi exactement ?
Imagine un peu : tu places ton argent, et au lieu que celui-ci serve uniquement à te rapporter des intérêts, une partie est utilisée pour soutenir des projets sociaux ou environnementaux. C'est un peu comme si, en plus d'être un génie de la finance, tu devenais un super-héros de la solidarité ! C'est tout bénèf, non ?
L’épargne solidaire n’est pas magique. Ça signifie simplement choisir dans quoi tu investis. Tu peux investir dans un livret classique ou en choisir un qui a une vocation solidaire.
Livret d'épargne solidaire : Certains établissements bancaires proposent des livrets solidaires. C’est simplement qu'une partie de tes intérêts est reversée à des associations ou des projets qui ont un impact social ou environnemental. Tu peux en entendre parler sous le nom épargne de partage, aussi appelée « produit de partage ». Ça consiste à faire don de tout ou partie des revenus de son placement à une œuvre d’intérêt général ayant un caractère philanthropique, éducatif, scientifique, social, humanitaire, culturel ou environnemental.
Les LDDS (livrets de développement durables et solidaires) permettent de donner tout ou partie des intérêts perçus par exemple.
Fonds d'investissement solidaire : Ces fonds investissent dans des entreprises qui ont une dimension sociale ou environnementale. Donc, ton argent travaille tout en soutenant des bonnes causes. Au travers d’un PEA ou une Assurance-vie par exemple, tu peux soutenir des entreprises cotées en Bourse militant pour les bonnes causes. Une partie des actifs de ces fonds est généralement investie dans des entreprises solidaires, et le reste est investi sur les marchés financiers “classiques”. Depuis janvier 2022, les contrats d’assurance-vie multisupports doivent présenter, à partir de 2022, trois types d’unités de compte : solidaire, « vert » et ISR. Et oui, même ton assurance-vie peut avoir un impact positif sur le monde !
Les fonds communs de placement d’entreprises solidaires (PEE, PERCO,…) dont on parlera dans la prochaine édition sont également concernés. Ces fonds appelés 90/10 investissent pour 90% en Investissements Socialement Responsables (ISR) et pour 10 % dans des entreprises non cotées à forte utilité sociale (acteurs de la finance solidaire)
Et pour être sûr de ton coup... Tu peux te référer à des labels.
Le plus connu en France est le label "Finansol". Il existe aussi le label ISR et le label Greenfin, qui garantissent le respect de critères précis en matière de solidarité et de transparence. Ils sont totalement inconnus du grand public. Pourtant, c'est un gage de qualité pour ton épargne.
Et les petits plus...
Tu peux bénéficier d'avantages fiscaux en France en investissant dans certains produits d'épargne solidaire. Alors, pourquoi s'en priver ? En épargnant solidaire, il est possible de bénéficier de réduction d’impôts qui varie selon le type de placement choisi. La finance solidaire bénéficie d'une fiscalité particulière. Par exemple, les dons réalisés dans le cadre des placements de partage sont déductibles de l'impôt sur le revenu à hauteur de 60%, dans la limite de 20% du revenu imposable (75% jusqu'à 526 € pour les associations d'aide aux personnes en difficulté).
L'épargne solidaire est en pleine croissance en France. De plus en plus décident d'aligner leurs placements avec leurs valeurs. Tu peux facilement faire des dons aujourd’hui avec ta carte bancaire. Au titre de produit de partage, elle porte le double logo de la banque et de l’association désignée comme bénéficiaire des dons. Le principe est soit d’arrondir le montant réglé par le client avec sa carte bancaire à l’euro supérieur, soit de reverser un pourcentage du montant de l’achat effectué, soit de reverser une partie de la cotisation de la carte. Top non ?
Comment investir dans l’épargne solidaire ?
Tu l’auras compris, tous les produits classiques ont une variante solidaire.
Les livrets d’épargne solidaire sont principalement proposés par les banques, les assureurs ou encore les mutuelles.
Si tu souhaites investir dans un fonds solidaire, celui-ci doit être logé sur un compte titres, un PEA ou encore sous forme d’unités de compte au sein d’un contrat d’assurance-vie. Il y a de plus en plus d’acteurs spécialisés qui s’installent en France. Ça apporte plus de poids, de crédibilité et de diversité à l’offre solidaire.
Personnellement, j’ai mes chouchous sur le sujet

Tu as aussi la possibilité d’investir grâce à ton entreprise, dans le cadre de l’épargne salariale : le PEE et PER Collectif (ainsi que le Perco) proposent en effet au minimum un fonds solidaire.
On verra en détail l’épargne salariale dans la troisième et dernière édition de cette série pour tout savoir sur l’épargne ;)
PS: Goodvest ne sponsorise pas la newsletter. C’est juste qu’ils sont géniaux et merci à eux d’exister.

L'Ami'graine 🤯
Concept : Toutes les deux semaines, on parle de sujets qui cassent la tête en version simplifiée. Tu t'es toujours demandé comment ça marche, mais tu n'iras jamais vraiment regarder. On en parle ici.
Comment choisir ton statut de couple entre mariage et PACS ?
Temps de lecture : 7 minutes
En France, l'amour a de nombreuses facettes et chaque pièce a ses propres nuances financières. Tout comme une boule disco qui nous fait danser jusqu’au bout de la nuit, regardons ensemble chaque facette pour définir quelle teinte te correspond le mieux à toi et pour ton couple.
Il y en a pour tous les goûts, valse, tango ou contemporain. Il y a nécessairement une option qui va te plaire.
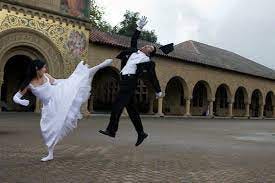
1. Le Mariage
On parle d’une valse élégante, où chaque pas résonne avec tradition et engagement.
Ça représente le choix de 70% des couples en France (données de 2018)
Avantages :
Protection juridique : Imagine, Jean et Marie, mariés depuis 10 ans. Si Jean décède sans testament, Marie hérite automatiquement, assurant sa sécurité financière. Pratique.
Fiscalité avantageuse : En 2020, un couple marié avec un enfant économisait en moyenne 15% d'impôts par rapport à s'ils étaient célibataires. Très pratique.
Inconvénient :
Responsabilité partagée : Prenons l'exemple de Claire, qui découvre que son conjoint a contracté une énorme dette pour sa passion des cartes Pokemon. Claire se retrouve également responsable de cette dette. Pas pratique du tout.
Heureusement, le mariage offre aujourd’hui davantage de flexibilité pour gommer la rigidité d'antan avec plusieurs régimes matrimoniaux. Il existe 5 régimes en tout.
Il y a 3 Régimes Communautaires :
Communauté réduite aux acquêts :
Imagine un couple qui commence un potager ensemble. Tout ce qu'ils plantent et récoltent ensemble est partagé. Mais si l'un d'eux avait déjà un pommier avant de commencer le potager, les pommes de cet arbre lui appartiennent personnellement.
Communauté de meubles et acquêts :
C’est la même chose que nos agriculteurs en herbe du dessus seulement ici, on trace une ligne entre les biens mobiliers et immobiliers. Le mobilier est partagé (acquis avant ou pendant le mariage). Par contre, l’immobilier possédé avant le mariage est personnel (concerne aussi l’immobilier issu de succession ou donation pendant le mariage). Ce qui peut être un point non négligeable.
Communauté universelle :
La fusion des âmes sœurs. C'est comme si un couple décidait de fusionner leurs bibliothèques de livres personnelles en une seule grande bibliothèque. Chaque œuvre, qu'il ait été acquis avant ou pendant leur union, appartient désormais aux deux. Il faut avoir confiance. Les expériences de la vie nous poussent à nous dire que ce ne sera pas le choix premier ! Même si j’aime bien lire 😉
et 2 Régimes Séparatistes :
Séparation de biens :
Ici, il faut imaginer deux artistes partageaient un atelier mais qui ont chacun leurs propres fournitures. Chaque création est attribuée à l'artiste qui l'a réalisée avec ses propres matériaux.
Chaque partenaire : biens personnels.
Dettes contractées séparément : personnelles à l’exception de celles qui concernent l’entretien du ménage et l’éducation des enfants. Pour ces 2 cas précis, les 2 partenaires sont engagés par défaut dans la dette. Normal, tu me diras, il faut bien que les deux nettoient l’atelier à un moment.
Participation aux acquêts :
Comment se passe la production d’un duo musical. Que ce soit à l’époque de Serge Gainsbourg et Jane Birkin ou aujourd’hui avec Vianney et Ed Sheeran. Ils ont leurs propres carrières en solo, mais s’ils produisent sur scène ensemble, à la fin du concert, ils partagent les applaudissements et les éloges. (Fin du concert = séparation). C’est chacun pour soi mais ils font 50-50 sur ce qui a été créé ensemble.
Globalement ce qu’il faut retenir, c’est qu’en fonction de ta situation, de ton patrimoine existant et de celui que tu souhaites construire avec ta moitié, tu peux créer ton contrat de mariage comme bon te semble. Avec un notaire please !
L’avantage non négligeable du mariage concerne aussi les impôts que tu vas payer en tant que couple “foyer fiscal” et non plus en tant qu’individu célibataire. Tous les impôts sont mis en commun :
Impôt sur le Revenu (IR)
Impôts locaux (Taxe d’habitation et taxe foncière)
Impôts sur la Fortune immobilière (IFI)
PS : Pour l’IR, pour adapter ton prélèvement à la source à ta nouvelle situation, tu dois signaler cet évènement dans les 60 jours à l'administration sur le site des impôts (impots.gouv.fr) et indiquer un changement de situation personnelle. Ça permettra d'ajuster immédiatement ton taux.
Ces changements et avantages fiscaux concernent aussi bien les mariages que les PACS.
2. Le Pacte Civil de Solidarité (PACS) : (10% des couples) C'est un tango moderne, où la passion rencontre la flexibilité.
Avantage :
Simplicité : moins de paperasse que le mariage. C'est comme monter une tente lors d'un festival. C'est rapide, facile et t’offre un abri sans avoir à construire une maison entière.
Inconvénients :
Moins de droits : sans testament, vous pourriez vous retrouver sans rien si votre partenaire décède. Alors penses-y, c’est important.
Il existe 2 régimes pour le PACS :
Régime légal : séparation de biens. Tout est personnel, que ce soit les biens ou les dettes contractées séparément.
Convention de PACS : indivision des biens. Ici, les biens achetés ensemble ou séparément pendant le PACS sont détenus à parts égales. Dans le cas d’une rupture du PACS, les biens sont partagés à parts égales. C’est l’équivalent du mariage de communauté réduite aux acquêts, sans la paperasse 🙂
Le PACS est souvent utilisé comme 1ère étape. Une sorte d’échauffement avant le mariage, juste pour voir si on aime bien danser avec son partenaire.
3. La Vie en Concubinage aussi appelée union libre :
Imaginez deux oiseaux libres, volant sans chaînes, mais toujours dans le même ciel. C’est beau, non ? Et bien, c’est le choix de 20% des couples en France.
Avantages :
Liberté : pas d'attaches légales, pas de complications.
Inconvénients :
Aucun avantage fiscal : contrairement aux couples mariés ou pacsés. C'est comme manger dans un restaurant sans avoir droit à un menu à prix réduit. Vous profitez de l'expérience, mais vous ne bénéficiez pas des offres spéciales réservées aux membres du club.
Si tu souhaites protéger ton âme sœur en cas de pépin, il faut avoir recours à un testament. Attention tout de même, ce dernier privilégiera toujours les enfants.
L'Ami'sogyne 🗽
Concept : Toutes les deux semaines, on parle de notre relation à l'argent au travers de la psychologie et de notre société. Notre question préférée : Pourquoi ?
Les croyances limitantes : Les fantômes dans ton porte-monnaie
Temps de lecture : 6 minutes
L'argent, ce sujet tabou, révèle bien plus sur toi que de simples chiffres. L'argent est souvent un reflet de nos croyances internes. Parfois, ces croyances peuvent booster ou au contraire nous empêcher d'atteindre nos aspirations financières.
L'énigme des croyances limitantes
Je suis sûr que toi aussi tu as des voix intérieures qui te susurrent sans cesse. “YOLO, tu n’as qu’une vie”, "La bourse, ce n'est pas pour toi", "Tu seras toujours à découvert, c’est pas grave", "La richesse, c'est pour les autres". Ces voix, bien qu'intangibles, ont un poids concret sur ta vie et la réalité de tes finances.
Ces voix, c’est ce que j’appelle des croyances limitantes.
Mais d'où viennent-elles ? Souvent, elles sont ancrées dans tes expériences passées, dans les paroles d'un proche pendant ton enfance, dans les conseils prudents d'un parent, les regrets d'un grand-parent ou dans les représentations médiatiques. Parfois, elles sont le fruit de décisions passées, d'échecs financiers que tu ne veux plus revivre.
Les manifestations tes croyances limitantes
Peur d'investir: Certains n'investissent jamais, paralysés par la peur de l'échec. "Et si je perds tout ?”
Peur de mal faire : “Si tu ne marches pas, c’est certains que tu ne feras jamais un pas de travers”.
YOLO (You Live Only Once) : D'autres dépensent sans compter, car "on ne sait jamais ce que demain nous réserve". Il vaut mieux vivre à fond aujourd’hui même si tu auras moins demain ?
Aversion au risque : Malgré une situation financière stable, l'idée de prendre des risques semble insurmontable. Tu préfères perdre 5% de ton argent par an de manière certaine que de potentiellement perdre 10%.
Il y a des chiffres, je ne comprends rien. Souviens-toi qu’un jour, tu ne savais même pas ce qu’était un chiffre. Aujourd’hui, tu passes tes journées à gérer des chiffres, en faisant du shopping ou avec les limitations de vitesse. Ce n’est pas plus compliqué que 5 + 5.
Il en existe beaucoup d’autres ! Seul(e) toi, les connais et peux les pointer du doigt !
Comment faire pour transformer ta vision ?
Reconnaissance : Avant tout, identifie ces voix et accepte les telles qu’elles sont. Elles sont là donc autant leur parler en face. Quelles croyances te limitent actuellement ?
Éducation financière : Lis des livres, suis des cours, discute des sujets liés à l’argent. Plus tu en sais, moins ces croyances ont de pouvoir. Selon une étude, 85% des personnes ayant suivi une formation financière ont vu une nette amélioration de leurs finances. Si tu lis ces lignes, c’est déjà un bon 1er pas.
Réseau : Rejoindre des groupes de discussion pour t’offrir des perspectives nouvelles. Si tu connais des personnes qui ont un peu d’expérience en gestion de budget, d’épargne et d’investissement, pose-leur des questions. Essaie de comprendre ce qu’ils font et pourquoi. Construis ce qu’on appelle un Réseau positif en t’entourant de personnes qui te poussent à voir au-delà de tes limites. C’est mon rôle en tant que l’Ami Fifi si tu as besoin d’un coup de pouce 😉
Définition d'objectifs : Ferme les yeux et imagine ta vie dans 10 ans. Imagine une vie sans question d’argent, sans stress financier. À quoi ressemble-t-elle ? Comment te sens-tu ? Qu'est-ce que tu fais ? Où es-tu ? Trace la voie pour y parvenir.
Action continue : La connaissance est vaine sans action. L'action est le remède à la peur. Un petit pas reste un pas dans la bonne direction, alors lève-toi et marche ! Applique tes nouvelles connaissances, peu importe la taille de l'action. 10€ mis de côté ou 50€ par mois d’investissement sont un excellent début.
Une petite histoire :
J’ai une amie, Sophie, elle a 30 ans. Il y a quelques mois, on discutait et elle m’a dit qu’elle avait toujours cru qu'elle n'était pas "faite" pour investir. Ses parents ne l’avaient jamais fait et elle ne savait pas comment faire.
Après avoir identifié cette croyance et discuter de sa vision du futur, on a mis en place un plan. Très simple pour commencer.
L’objectif : investir 100€ par mois et monter petit à petit quand elle montera en confiance.
On a commencé en Bourse car c’est super facile. Ça demande 5 minutes par mois. Par la suite, elle aimerait aussi préparer un achat immobilier. Cool, non ?
Si tu souhaites approfondir le sujet, certains livres sont géniaux comme "L'esprit Millionnaire", “La psychologie de l’argent”, “Père riche, père pauvre” ou certains des cours en ligne sur Coursera sont très bien faites. Tu peux aussi me poser simplement tes questions et j’y répondrai avec plaisir.
Retiens bien que nos finances sont le miroir de nos croyances internes. En reconnaissant et en défiant ces croyances limitantes, non seulement tu peux améliorer ta situation financière, mais tu peux aussi transformer ta relation globale avec l'argent.
Es-tu prêt à te libérer des chaînes invisibles de tes croyances financières?
L'Ami d'pain 🥖
Concept : Toutes les deux semaines, on parle d'une astuce ou une manière de faire des économies facilement applicables à ton quotidien.
Le trésor caché de l'internet : les sites d'objets gratuits
Temps de lecture : 2 minutes
Ferme les yeux un instant et imagine.
Une rue bordée de boutiques lumineuses, chaque étagère débordant de trésors. Ici, tout est gratuit. C'est comme si chaque objet murmurait des promesses d'économies et de protection environnementale.
Oui on parle bien de sites internet où tout est gratuit !
Donnons.org : le Roi de la Récup
Première étape dans ce monde merveilleux : donnons.org. Une caverne d’Ali Baba numérique est là et te tend les bras. Avec près de 3 millions d'objets à disposition et plus d'un million d'utilisateurs, tu y trouveras des vêtements dernier cri comme des meubles antiques, chaque objet ici a une histoire. Et la meilleure partie ?
Tout est gratuit.
Chaque objet est offert par des particuliers désireux de donner une seconde vie à ce qu’ils n’utilisent plus. Et pourquoi ne pas tomber sur la perle rare qui donnera ce petit plus à ton intérieur ?
Recupe.net : une brocante virtuelle gratuite
Sur le même principe, Recupe.net met en contact des personnes désirant se débarrasser d'objets inutilisés avec d'autres à la recherche d'articles spécifiques, ils facilitent les échanges et contribuent à la réduction des déchets.
Bien mieux que la déchetterie dans un espoir de renouveau.
Toutdonner.com : ne rate plus une occasion
Enfin, le site toutdonner.com se veut être ton compagnon de chasse au trésor. Après ton inscription, tu pourras activer des alertes pour être averti dès qu'un objet correspondant à tes critères est mis en ligne. De quoi mettre toutes les chances de ton côté pour dénicher l'objet de tes rêves sans dépenser un sou.
Au-delà de ces plateformes, il existe d'autres façons de profiter d'objets gratuits ou à petits prix. Les ressourceries, par exemple, proposent une multitude d'articles à des tarifs très abordables.
Les gratiférias, ces brocantes gratuites nées en Argentine, où chacun peut prendre ou donner ce qu'il souhaite, sont également une option intéressante. Il n’y a pas de site officiel pour les gratiférias, chaque région et ville a son propre système en place. Ils s’organisent souvent via le site de la ville ou via des pages Facebook pour chaque ville. Il suffit de taper gratiférias + nom de ta ville sur Google pour trouver le plus proche de chez toi.
Et si tu es bricoleur, pourquoi ne pas donner une deuxième vie à tes objets du quotidien ? Un peu de peinture ou une petite réparation, et voilà un article transformé et prêt à reprendre du service. Youtube reste ton meilleur ami pour redonner un coup de neuf.
Alors, prêt à faire partie du mouvement ?
En rejoignant ces plateformes, tu deviens un héros du quotidien. Pour ta poche, pour quelqu'un d'autre, et pour la planète.
Fais la différence, un objet à la fois.
Si cette conversation t'as plu, et que tu connais quelqu'un à qui elle peut servir, tu peux la partager juste ici :
Et si ce n'est pas encore fait, tu peux t'abonner :
Au fait, t’as une question ?? Je réponds à tous mes mails !
Je te donne rendez-vous dans 2 semaines pour une nouvelle conversation ! ❤️
Bisous,
Alex ⏫